РазборНалогиОпубликовано: сентябрь 20267 мин
Завышенная кадастровая стоимость: как уменьшить налог на имущество
Если налог на имущество вырос из-за завышенной кадастровой стоимости, собственнику нужно сначала добиться её изменения, а затем проверить начисления. Статья объясняет, как оспорить стоимость и обратиться за перерасчётом налога.
Юрист по налогам физических лиц
Коротко
Когда это применимо
- Собственникам недвижимости, которые считают её кадастровую стоимость завышенной.
- Тем, кому налог начислили исходя из прежней кадастровой стоимости после её изменения.
- Тем, кто хочет проверить причину высокой суммы в налоговом уведомлении.
Налог на имущество физических лиц во многих случаях рассчитывается исходя из кадастровой стоимости недвижимости. Если кадастровая стоимость квартиры, дома, земельного участка или другого объекта завышена, собственник может столкнуться с тем, что налог оказывается заметно выше ожидаемого.
Само по себе несогласие с суммой налога не меняет расчет. Сначала необходимо добиться изменения кадастровой стоимости объекта, а затем при необходимости обратиться в налоговый орган за перерасчетом уже начисленного или уплаченного налога.
Разберем, что делать, если налог на имущество рассчитан исходя из завышенной кадастровой стоимости.
Как кадастровая стоимость влияет на налог на имущество
В общем случае налоговая база по налогу на имущество физических лиц определяется исходя из кадастровой стоимости объекта недвижимости, сведения о которой внесены в ЕГРН и подлежат применению с 1 января соответствующего налогового периода.
Это предусмотрено п. 1 ст. 403 НК РФ.
Именно сведения из Единого государственного реестра недвижимости налоговый орган использует при расчете налога. По общему правилу сумма налога определяется как соответствующая установленной налоговой ставке доля налоговой базы.
Такой порядок следует из п. 1 ст. 403 и п. 1 ст. 408 НК РФ.
Кадастровая стоимость и другие показатели, использованные при расчете налога, указываются в налоговом уведомлении.
По общему правилу налог на имущество необходимо уплатить не позднее 1 декабря года, следующего за истекшим налоговым периодом.
Соответствующие правила установлены ст. 52, 405 и 409 НК РФ.
Как понять, что кадастровая стоимость может быть завышена
Собственник может не согласиться с результатами кадастровой оценки, если считает, что установленная государством стоимость объекта существенно превышает его реальную рыночную стоимость.
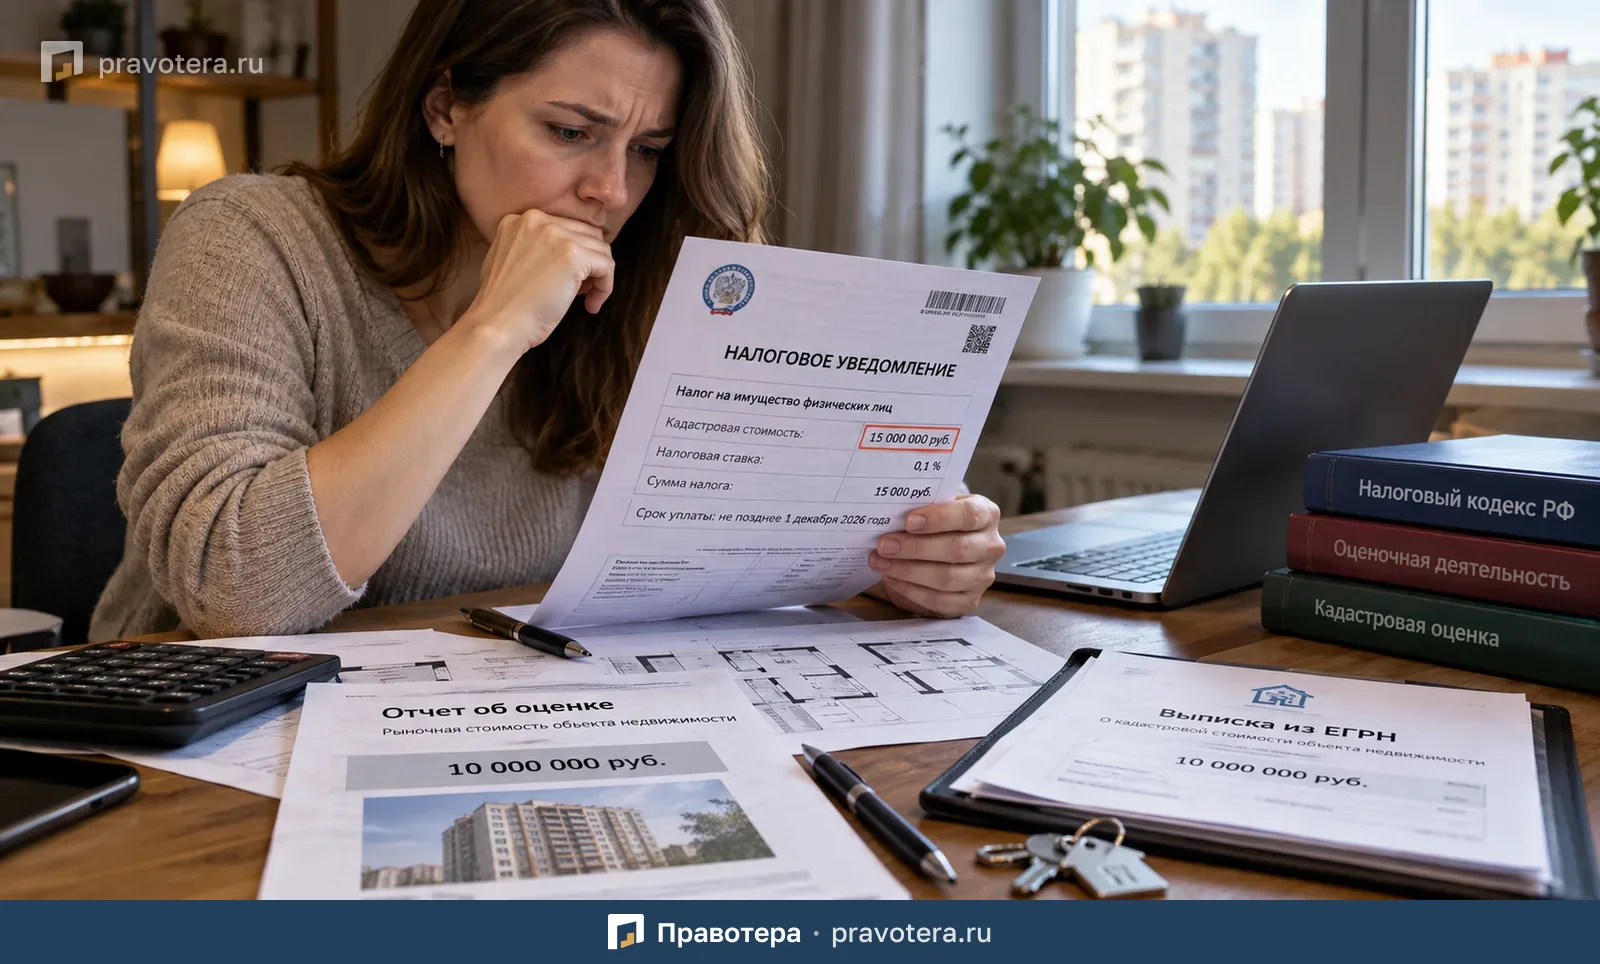
Например, у собственника может быть отчет независимого оценщика, согласно которому квартира стоит значительно меньше суммы, указанной в ЕГРН.
В результате возникает ситуация:
- кадастровая стоимость объекта завышена;
- налоговая база оказывается больше;
- налог на имущество начисляется в повышенном размере.
Рыночная стоимость недвижимости определяется в соответствии с законодательством об оценочной деятельности, в частности Федеральным законом от 29.07.1998 № 135-ФЗ.
Порядок государственной кадастровой оценки регулируется Федеральным законом от 03.07.2016 № 237-ФЗ.
Можно ли оспорить кадастровую стоимость
Да. Если собственник считает кадастровую стоимость завышенной, он вправе добиваться установления кадастровой стоимости объекта в размере его рыночной стоимости.
В зависимости от действующего в соответствующем субъекте РФ порядка вопрос может рассматриваться:
- комиссией по рассмотрению споров о результатах определения кадастровой стоимости;
- судом;
- уполномоченным бюджетным учреждением.
По правилам ст. 22 Федерального закона № 237-ФЗ кадастровую стоимость можно оспаривать в комиссии или в суде.
При этом физическому лицу не обязательно сначала обращаться в комиссию, чтобы получить право на обращение в суд.
Это следует из п. 2 ч. 1 ст. 248 КАС РФ и ч. 1, 7 ст. 22 Закона № 237-ФЗ.
Однако необходимо учитывать, что в некоторых регионах действует другой порядок.
В некоторых регионах заявление подается в бюджетное учреждение
Субъект РФ вправе установить специальный порядок, при котором кадастровая стоимость объекта по заявлению заинтересованного лица устанавливается в размере его рыночной стоимости соответствующим бюджетным учреждением.
Такой механизм предусмотрен ст. 22.1 Федерального закона № 237-ФЗ.
Если в регионе применяется именно этот порядок, положения ст. 22 Закона № 237-ФЗ об оспаривании кадастровой стоимости через комиссию не применяются.
Поэтому перед началом процедуры необходимо выяснить, какой порядок действует именно в том субъекте РФ, где находится недвижимость.
Что делать при завышенной кадастровой стоимости
Практически процедура состоит из трех основных этапов:
- добиться изменения кадастровой стоимости;
- получить подтверждающие сведения из ЕГРН;
- обратиться в налоговую инспекцию за перерасчетом налога.
Рассмотрим каждый этап подробнее.
Шаг 1. Добейтесь пересмотра кадастровой стоимости
Если в регионе применяется порядок оспаривания через комиссию, заявление необходимо направить в комиссию, созданную исполнительным органом государственной власти соответствующего субъекта РФ.
Например, в Москве соответствующие вопросы рассматриваются в рамках установленного регионального порядка с участием ГБУ города Москвы «Городской центр имущественных платежей и жилищного страхования».
Правовое основание — ч. 1 и 2 ст. 22 Федерального закона № 237-ФЗ, а также региональные нормативные акты.
Собственник также вправе обратиться непосредственно в суд.
Обращение в комиссию до подачи административного искового заявления в суд для физического лица не является обязательным.
В рамках оспаривания необходимо подтвердить, что кадастровая стоимость объекта не соответствует его рыночной стоимости. Одним из основных доказательств может быть отчет об оценке рыночной стоимости недвижимости.
Если кадастровая стоимость будет успешно пересмотрена, новая стоимость в дальнейшем сможет использоваться и для целей налогообложения.
Шаг 2. Получите выписку из ЕГРН с новой кадастровой стоимостью
После изменения кадастровой стоимости стоит проверить, что соответствующие сведения внесены в Единый государственный реестр недвижимости.
Для этого можно получить выписку из ЕГРН о кадастровой стоимости объекта недвижимости.
В такой выписке указывается стоимость объекта по состоянию на определенную дату.
Право на получение сведений из ЕГРН предусмотрено ч. 4 ст. 62 Федерального закона от 13.07.2015 № 218-ФЗ «О государственной регистрации недвижимости».
Порядок предоставления соответствующих сведений также регулируется нормативными актами Росреестра, в том числе:
- Приказом Росреестра от 04.09.2020 № П/0329;
- Приказом Росреестра от 08.04.2021 № П/0149.
Выписка может потребоваться для подтверждения новой кадастровой стоимости перед налоговым органом.
Шаг 3. Подайте заявление о перерасчете налога
После успешного изменения кадастровой стоимости необходимо проверить, как это изменение повлияло на уже рассчитанный налог.
Если кадастровая стоимость была изменена вследствие установления рыночной стоимости объекта, новая стоимость для целей налогообложения по общему правилу применяется со дня начала применения кадастровой стоимости, которая была предметом оспаривания.
Это предусмотрено п. 2 ст. 403 НК РФ.
Таким образом, изменение стоимости может повлиять не только на будущие начисления, но и на налог, который был рассчитан ранее.
Если налог уже был начислен или уплачен исходя из прежней завышенной кадастровой стоимости, собственник вправе обратиться в ФНС за перерасчетом.
Такое право предусмотрено п. 2.1 ст. 52 НК РФ.
Куда подавать заявление о перерасчете
Заявление можно направить:
- непосредственно в налоговый орган;
- через МФЦ;
- в электронной форме через личный кабинет налогоплательщика.
К заявлению желательно приложить документы, подтверждающие основания для перерасчета, в частности выписку из ЕГРН с измененной кадастровой стоимостью.
Соответствующий порядок предусмотрен, в частности, п. 10 ст. 408 НК РФ.
Хотя часть необходимых сведений налоговая инспекция может получить самостоятельно в рамках межведомственного обмена, наличие подтверждающих документов позволяет четко показать основание, по которому собственник требует перерасчет.
Нужно ли платить налог по первоначальному уведомлению
Если налоговое уведомление уже получено, а срок уплаты приближается, само по себе начало процедуры оспаривания кадастровой стоимости автоматически не отменяет существующее налоговое начисление.
Поэтому важно учитывать текущую сумму задолженности и сроки уплаты налога.
Если после изменения кадастровой стоимости налоговая инспекция произведет перерасчет, сумма налоговых обязательств должна быть скорректирована с учетом новой стоимости объекта.
Пример
Предположим, в ЕГРН кадастровая стоимость квартиры составляет 15 млн рублей.
Собственник считает такую оценку завышенной и заказывает отчет об оценке. Согласно отчету, рыночная стоимость квартиры составляет 10 млн рублей.
Если собственник успешно добьется установления кадастровой стоимости на уровне рыночной стоимости, налоговая база может быть пересчитана с учетом новой суммы.
После внесения изменений в ЕГРН собственнику следует проверить налоговые начисления и при необходимости подать в ФНС заявление о перерасчете налога на имущество.
Конкретная сумма перерасчета будет зависеть от налоговой ставки, применяемых вычетов, периода владения недвижимостью и других обстоятельств.
Что проверить в налоговом уведомлении
Если сумма налога кажется слишком высокой, прежде чем начинать процедуру оспаривания, стоит проверить само налоговое уведомление.
Обратите внимание на:
- кадастровую стоимость объекта;
- площадь недвижимости;
- размер налоговой ставки;
- долю собственности;
- период владения объектом;
- предоставленные налоговые льготы;
- примененные налоговые вычеты.
Иногда повышенная сумма налога связана не с кадастровой стоимостью, а с ошибкой в других данных.
Если же причиной действительно является завышенная стоимость недвижимости в ЕГРН, необходимо заниматься именно ее пересмотром.
Главное
Если налог на имущество оказался слишком высоким из-за завышенной кадастровой стоимости, спорить только с налоговой инспекцией о сумме налога обычно недостаточно.
Последовательность действий выглядит так:
- проверить кадастровую стоимость объекта в ЕГРН;
- при наличии оснований подтвердить рыночную стоимость недвижимости;
- добиться изменения кадастровой стоимости в предусмотренном регионе порядке;
- получить выписку из ЕГРН с новой стоимостью;
- обратиться в ФНС за перерасчетом налога, если он ранее был рассчитан исходя из завышенной стоимости.
Ключевой момент состоит в том, что налоговая инспекция рассчитывает налог на основании сведений ЕГРН. Поэтому для уменьшения налога сначала необходимо изменить сведения о кадастровой стоимости либо добиться их применения в установленном законом порядке.
Сроки
- Уплатить налог на имущество
- не позднее 1 декабря года, следующего за истекшим налоговым периодом
Что пригодится как доказательство
- Отчёт об оценке рыночной стоимости недвижимости.
- Выписка из ЕГРН с изменённой кадастровой стоимостью.
- Налоговое уведомление с данными, использованными при расчёте налога.
Типичные ошибки
- Оспаривать только сумму налога, не добившись изменения кадастровой стоимости.
- Не проверить, какой порядок пересмотра кадастровой стоимости действует в регионе.
- Считать, что начало оспаривания автоматически отменяет уже начисленный налог.
- Не проверить другие данные в уведомлении: высокая сумма может быть связана не с кадастровой стоимостью.
Частые вопросы
Источники
- ст. 52 (в том числе п. 2.1) НК РФ
- ст. 405 НК РФ
- ст. 409 НК РФ
- п. 1, 2 ст. 403 НК РФ
- п. 1, 10 ст. 408 НК РФ
- Федеральный закон от 29.07.1998 № 135-ФЗ
- ст. 22, 22.1 Федерального закона от 03.07.2016 № 237-ФЗ
- п. 2 ч. 1 ст. 248 КАС РФ
- ч. 4 ст. 62 Федерального закона от 13.07.2015 № 218-ФЗ
- Приказ Росреестра от 04.09.2020 № П/0329
- Приказ Росреестра от 08.04.2021 № П/0149
Статья помогла?
Что можно сделать дальше
- Разобрать свои обстоятельства: разбор ситуации
- Задать вопрос по теме: вопросы и ответы