РазборНалогиОпубликовано: сентябрь 20269 мин
Имущественный вычет у работодателя: плюсы, минусы и когда это удобно
Имущественный вычет через работодателя позволяет платить меньше НДФЛ уже в текущем году. Статья поможет работникам сравнить этот способ с получением вычета через ФНС и учесть его ограничения.
Юрист по налогам физических лиц
Коротко
Когда это применимо
- Работникам, которые хотят воспользоваться вычетом в текущем году.
- Тем, кто стабильно работает у одного работодателя.
- Работникам, у которых есть доходы из нескольких источников.
- Тем, кто выбирает между вычетом у работодателя и через ФНС.
Имущественный налоговый вычет по НДФЛ можно получить не только через налоговую инспекцию после окончания года, но и через работодателя уже в текущем году.
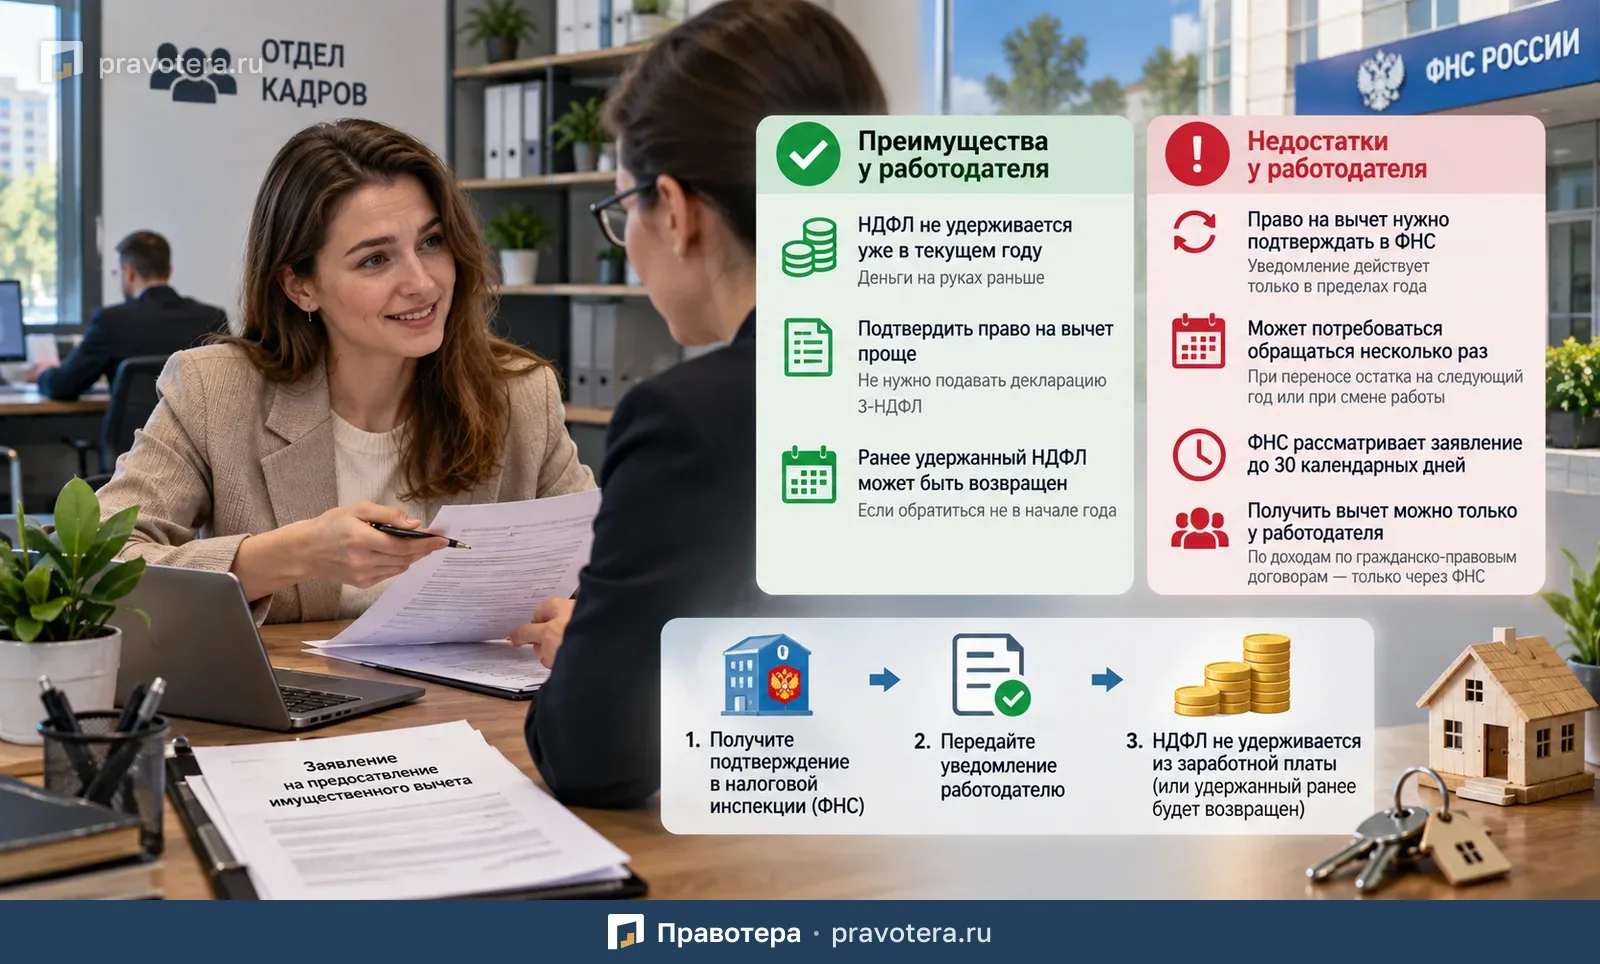
Главное преимущество такого варианта заключается в том, что работодатель перестает удерживать НДФЛ из доходов работника, поэтому воспользоваться суммой вычета можно раньше. Но у этого способа есть и недостатки: право на вычет необходимо подтвердить в ФНС, уведомление действует ограниченное время, а при смене работы процедуру может потребоваться проходить заново.
Разберем, какие преимущества и недостатки есть у получения имущественного вычета у работодателя и чем этот способ отличается от получения вычета через налоговую инспекцию.
Как работает имущественный вычет через работодателя
Имущественный вычет позволяет уменьшить доход, с которого рассчитывается НДФЛ, в случаях, предусмотренных ст. 220 НК РФ.
Если вычет оформляется через работодателя, работник сначала подтверждает право на него в налоговом органе, после чего работодатель начинает учитывать вычет при расчете НДФЛ.
В результате налог полностью или частично перестает удерживаться из заработной платы до тех пор, пока размер предоставленного вычета не будет использован.
Главное преимущество: НДФЛ можно не ждать до следующего года
Один из основных плюсов оформления имущественного вычета через работодателя — возможность воспользоваться им уже в текущем календарном году.
Если получать вычет через налоговую инспекцию в обычном порядке, обратиться за возвратом НДФЛ можно после окончания соответствующего налогового периода.
При оформлении вычета у работодателя ждать окончания года не требуется.
Такой порядок следует из ст. 216 и п. 7, 8 ст. 220 НК РФ.
Фактически работник получает большую сумму на руки, поскольку работодатель перестает удерживать соответствующий НДФЛ.
Это позволяет распоряжаться деньгами раньше и не ждать возврата налога после подачи декларации.
Что происходит с НДФЛ, который уже удержали с начала года
Работник может обратиться за имущественным вычетом не в январе, а, например, через несколько месяцев после начала года.
В таком случае НДФЛ, который работодатель уже удержал с начала календарного года, подлежит возврату работнику в установленном порядке.
Основание — п. 1 ст. 231 НК РФ.
Такая позиция также отражена в п. 15 Обзора судебной практики, утвержденного Президиумом Верховного Суда РФ 21.10.2015.
Например, если работодатель получил подтверждение права на вычет в мае, это не означает, что вычет применяется исключительно к доходам начиная с мая. Ранее удержанный в этом году налог также может быть возвращен с учетом предусмотренного законом порядка.
Когда работодатель не может предоставить имущественный вычет
Есть исключение для работодателей, применяющих автоматизированную упрощенную систему налогообложения.
Такие работодатели имущественный налоговый вычет работникам не предоставляют.
Соответствующее ограничение следует из п. 8 ст. 220 НК РФ и ст. 17 Федерального закона от 25.02.2022 № 17-ФЗ.
Поэтому перед оформлением вычета имеет смысл уточнить, может ли конкретный работодатель предоставить его в установленном порядке.
Еще один плюс: не нужно подавать 3-НДФЛ
Для подтверждения права на имущественный вычет через работодателя не требуется заполнять налоговую декларацию 3-НДФЛ.
Необходимо обратиться в налоговую инспекцию с заявлением и документами, подтверждающими право на вычет.
После проверки налоговый орган подтверждает право на вычет.
Такой порядок предусмотрен п. 7 и 8 ст. 220 НК РФ.
Для многих налогоплательщиков это проще, чем самостоятельно готовить декларацию, рассчитывать сумму налога к возврату и направлять полный комплект документов после окончания года.
Но через ФНС вычет тоже можно получить в упрощенном порядке
Преимущество работодателя в виде отсутствия необходимости заполнять декларацию уже не всегда является решающим.
Для некоторых имущественных вычетов действует упрощенный порядок через налоговый орган.
Он распространяется, в частности, на вычеты, предусмотренные пп. 3 и 4 п. 1 ст. 220 НК РФ.
При таком порядке налогоплательщику также не требуется самостоятельно подавать декларацию 3-НДФЛ и подтверждающие документы.
После получения необходимых сведений налоговый орган формирует заявление, которое появляется в личном кабинете налогоплательщика. Для получения вычета гражданину необходимо направить это заявление.
Порядок установлен п. 8.1 ст. 220 и ст. 221.1 НК РФ.
Разъяснения по этому вопросу также содержатся в Письме ФНС России от 05.05.2021 № ПА-4-11/6227.
Поэтому при выборе между работодателем и налоговой инспекцией стоит проверить, доступен ли в конкретной ситуации упрощенный порядок.
Основной недостаток: право на вычет нужно подтверждать в ФНС
Работодатель не вправе самостоятельно решить, что сотруднику положен имущественный налоговый вычет.
Право на вычет должно быть подтверждено налоговым органом.
Это прямо предусмотрено абз. 1 п. 8 ст. 220 НК РФ.
То есть сначала налогоплательщику необходимо обратиться в ФНС, а уже после подтверждения права передать необходимые сведения работодателю.
Подтверждение действует только один календарный год
Еще один существенный недостаток состоит в том, что подтверждение права на имущественный вычет действует только в пределах соответствующего календарного года.
Если вычет не удалось использовать полностью и его остаток переходит на следующий год, право на него придется подтверждать снова.
Например, если в 2026 году использована только часть имущественного вычета, а остаток переходит на 2027 год, для продолжения получения вычета через работодателя потребуется новое подтверждение от налогового органа.
Поэтому при большом остатке вычета процедуру может потребоваться проходить несколько раз.
При смене работы подтверждение также может потребоваться заново
Подтверждение права на вычет оформляется применительно к конкретному работодателю.
Поэтому если работник в течение года меняет место работы, ему может потребоваться снова обратиться в налоговый орган.
Это один из главных практических минусов оформления вычета через работодателя.
Особенно это важно учитывать людям, которые не планируют долго работать у одного работодателя или заранее знают о возможной смене места работы.
Сколько ФНС рассматривает заявление
При каждом обращении налогоплательщику необходимо учитывать срок проверки документов.
По общему правилу налоговый орган рассматривает заявление о подтверждении права на имущественный вычет в течение 30 календарных дней со дня его подачи вместе с необходимыми документами.
Такой срок установлен абз. 2–3 п. 8 ст. 220 НК РФ.
Таким образом, оформление вычета через работодателя не означает, что НДФЛ перестанут удерживать сразу после обращения в ФНС.
Сначала необходимо получить подтверждение налогового органа.
Можно ли получить вычет через заказчика по гражданско-правовому договору
Нет.
Имущественный налоговый вычет через налогового агента может предоставить именно работодатель, с которым физическое лицо состоит в трудовых отношениях.
По ст. 16 и 20 ТК РФ работодателем является физическое или юридическое лицо, вступившее с работником в трудовые отношения на основании трудового договора.
Если человек получает доход по гражданско-правовому договору, например по договору оказания услуг или подряда, заказчик не может предоставить ему имущественный вычет по правилам, установленным для работодателя.
В отношении таких доходов получить вычет можно через налоговый орган.
Что делать, если доходы поступают из нескольких источников
У человека могут быть не только доходы по месту основной работы.
Например, часть дохода может поступать:
- от работодателя;
- по гражданско-правовым договорам;
- из других источников, облагаемых по основной прогрессивной ставке НДФЛ.
Если в течение года работник получает имущественный вычет через работодателя, это не лишает его права после окончания года обратиться в налоговый орган для возврата НДФЛ, удержанного с других доходов.
По общему правилу для этого необходимо подать декларацию 3-НДФЛ и документы, подтверждающие право на вычет.
При наличии положительного сальдо единого налогового счета можно также заявить о возврате соответствующей суммы.
Такой порядок следует, в частности, из ст. 11.3, 79, 210, 220 и 229 НК РФ.
Что удобнее: работодатель или налоговая инспекция
Универсального ответа нет.
Получение имущественного вычета через работодателя имеет смысл прежде всего тогда, когда человек хочет сразу увеличить сумму ежемесячного дохода на размер не удерживаемого НДФЛ.
Такой вариант может быть удобен, если:
- работник стабильно трудится у одного работодателя;
- не планируется смена работы;
- хочется использовать вычет уже в текущем году;
- нет желания ждать окончания года и подавать декларацию.
Получение вычета через ФНС может быть удобнее, если:
- доходы поступают от нескольких источников;
- человек часто меняет работодателей;
- большая часть НДФЛ уже удержана;
- доступен упрощенный порядок получения вычета через личный кабинет;
- удобнее получить возврат одной суммой после окончания года.
Сравнение способов получения имущественного вычета
| Параметр | Через работодателя | Через налоговый орган | |---|---|---| | Когда можно воспользоваться вычетом | В текущем году | Обычно после окончания года | | Нужно ли подавать 3-НДФЛ | Нет | По общему правилу да, но возможен упрощенный порядок | | Как возвращается НДФЛ | Налог перестают удерживать, ранее удержанный в текущем году может быть возвращен | Деньги возвращаются после оформления вычета | | Нужно ли подтверждать право на вычет в ФНС | Да | Да, в рамках соответствующей процедуры | | Что происходит при смене работы | Может потребоваться новое подтверждение | Смена работодателя сама по себе не препятствует получению вычета через ФНС | | Можно ли учесть доходы от разных источников | Только доходы у соответствующего работодателя | Можно учитывать подходящие доходы из разных источников | | Нужно ли ежегодно подтверждать остаток | Да, если остаток переносится на следующий год | Остаток учитывается в рамках последующих обращений |
Плюсы имущественного вычета у работодателя
К основным преимуществам можно отнести:
- возможность получить экономический эффект от вычета уже в текущем году;
- увеличение суммы, которую работник получает на руки;
- возможность вернуть НДФЛ, удержанный работодателем ранее с начала года;
- отсутствие необходимости подавать декларацию 3-НДФЛ для получения вычета через работодателя;
- относительно простой механизм при стабильной работе у одного работодателя.
Минусы имущественного вычета у работодателя
Основные недостатки:
- право на вычет предварительно подтверждает ФНС;
- подтверждение действует только в течение одного календарного года;
- при переносе остатка на следующий год процедуру необходимо повторять;
- при смене работодателя может потребоваться новое подтверждение;
- рассмотрение заявления в ФНС может занять до 30 календарных дней;
- вычет нельзя получить через налогового агента, который не является работодателем;
- доходы из других источников через работодателя учесть невозможно.
Главное
Получение имущественного вычета через работодателя позволяет не ждать окончания года и пользоваться суммой НДФЛ уже сейчас: налог перестает удерживаться из текущих доходов.
Однако такой способ особенно удобен для тех, кто стабильно работает у одного работодателя. Если вычет переносится на следующие годы или человек меняет место работы, право на него придется подтверждать повторно.
При наличии нескольких источников доходов или возможности воспользоваться упрощенным порядком через ФНС получение вычета непосредственно через налоговую инспекцию может оказаться не менее удобным.
Поэтому выбирать способ лучше исходя не только из того, где проще оформить имущественный вычет, но и из того, когда вы хотите получить деньги, сколько работодателей у вас будет в течение года и из каких источников вы получаете облагаемые НДФЛ доходы.
Сроки
- Рассмотрение ФНС заявления о подтверждении права на вычет
- в течение 30 календарных дней со дня подачи с необходимыми документами
- Действие подтверждения права на вычет
- в пределах соответствующего календарного года
Что пригодится как доказательство
- Заявление в ФНС о подтверждении права на вычет.
- Документы, подтверждающие право на вычет.
- Подтверждение права на вычет от ФНС для получения вычета у работодателя.
- Декларация 3-НДФЛ и документы, подтверждающие право на вычет, — по общему правилу при возврате налога с доходов из других источников после окончания года.
Типичные ошибки
- Ожидать, что работодатель предоставит вычет без подтверждения права в ФНС.
- Считать, что подтверждение продолжит действовать в следующем календарном году.
- Не учитывать, что при смене работодателя подтверждение может потребоваться заново.
- Рассчитывать на вычет через заказчика по гражданско-правовому договору.
- Ожидать, что работодатель учтет доходы из других источников.
Частые вопросы
Источники
- ст. 11.3, 79, 210, 216, 220, 221.1, 229, п. 1 ст. 231 НК РФ
- ст. 16 и 20 ТК РФ
- ст. 17 Федерального закона от 25.02.2022 № 17-ФЗ
- п. 15 Обзора судебной практики, утвержденного Президиумом Верховного Суда РФ 21.10.2015
- Письмо ФНС России от 05.05.2021 № ПА-4-11/6227
Статья помогла?
Что можно сделать дальше
- Разобрать свои обстоятельства: разбор ситуации
- Задать вопрос по теме: вопросы и ответы