РазборНалогиОпубликовано: сентябрь 20267 мин
Как вернуть НДФЛ через имущественный или социальный вычет
Как вернуть ранее уплаченный НДФЛ за покупку жилья, обучение или лечение: через работодателя, налоговую инспекцию или в упрощённом порядке. Статья поможет выбрать способ и подготовить документы.
Юрист по налогам физических лиц
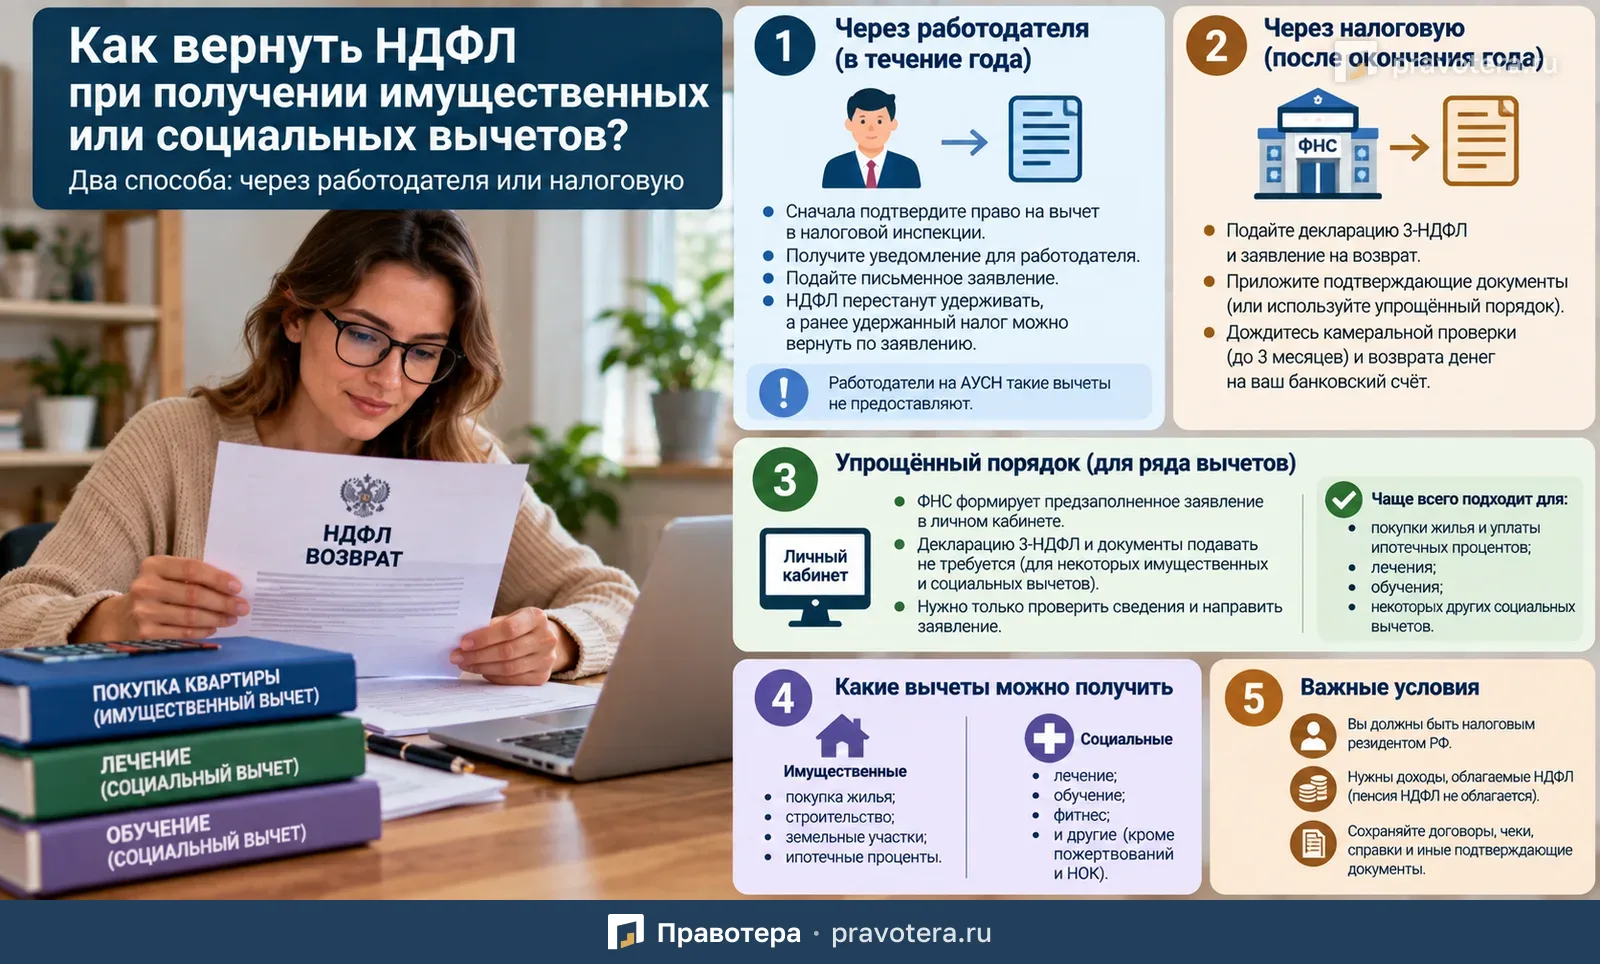
Коротко
Когда это применимо
- Тем, кто покупал жильё или платил проценты по ипотеке
- Тем, кто оплачивал обучение или лечение
- Работникам, которые хотят получить вычет в текущем году
- Тем, кто хочет вернуть НДФЛ через налоговую после окончания года
- Тем, кому работодатель предоставил вычет не полностью
Вернуть часть ранее уплаченного НДФЛ можно через имущественные и социальные налоговые вычеты.
Получить деньги можно двумя основными способами:
- через работодателя — в течение текущего года;
- через налоговую инспекцию — после окончания года.
В отдельных случаях действует упрощённый порядок, когда декларацию 3-НДФЛ и подтверждающие документы подавать не требуется.
Разберём, как вернуть НДФЛ в каждом из этих случаев и что нужно сделать налогоплательщику.
Какие вычеты можно получить через работодателя
Через работодателя можно оформить большинство социальных вычетов, в частности по расходам на:
- обучение;
- лечение.
Исключение составляют некоторые виды вычетов, например по расходам на пожертвования и независимую оценку квалификации.
Также через работодателя можно получить имущественные вычеты, в частности по расходам на:
- покупку жилой недвижимости;
- новое строительство жилья;
- приобретение земельного участка для ИЖС;
- приобретение участка, на котором расположен жилой дом;
- уплату процентов по соответствующим ипотечным кредитам и займам.
Основания предусмотрены ст. 219, 220 и 226 НК РФ.
Когда работодатель не может предоставить вычет
Работодатели, применяющие автоматизированную упрощённую систему налогообложения — АУСН, вычеты, требующие предварительного подтверждения налогового органа, не предоставляют.
В этом случае за возвратом НДФЛ необходимо обращаться в налоговую инспекцию в установленном порядке.
Как получить вычет у работодателя
Сначала право на вычет необходимо подтвердить через налоговый орган.
После подтверждения ФНС направляет работодателю уведомление о наличии у работника права на соответствующий вычет.
Затем работник подаёт работодателю письменное заявление.
Сделать это нужно до окончания календарного года, в котором были понесены соответствующие расходы.
Что происходит с НДФЛ, который уже удержали с начала года
Если человек оформил вычет не в январе, а, например, в середине года, это не означает, что ранее удержанный НДФЛ пропадает.
При предоставлении вычета налоговая база пересчитывается с начала календарного года.
То есть доходы, полученные ранее в том же году, также учитываются с применением подтверждённого вычета.
Такой подход следует из п. 3 ст. 210, п. 3 ст. 226 НК РФ и разъяснений Верховного Суда РФ.
Как вернуть НДФЛ, который работодатель уже удержал
Если до получения уведомления от ФНС работодатель уже удержал налог без учёта вычета, работник вправе потребовать вернуть излишне удержанную сумму.
Для этого работодателю подаётся отдельное заявление о возврате НДФЛ.
В нём необходимо указать реквизиты собственного банковского счёта.
Перечислить возврат на счёт другого человека, в том числе супруга или близкого родственника, нельзя.
Основание — ст. 219, 220 и 231 НК РФ.
В какой срок работодатель должен вернуть налог
По общему правилу работодатель должен вернуть излишне удержанный НДФЛ в течение трёх месяцев со дня получения заявления.
Если работодатель нарушил срок, он должен дополнительно выплатить проценты за каждый день просрочки.
Размер процентов определяется исходя из ставки рефинансирования Банка России, действовавшей в соответствующие дни.
Такое правило предусмотрено ст. 231 НК РФ.
Можно ли вернуть НДФЛ через налоговую инспекцию
Да.
После окончания календарного года можно обратиться в налоговый орган и заявить имущественный или социальный вычет.
Это возможно в том числе тогда, когда работодатель предоставил вычет только частично.
В таком случае остаток можно получить через ФНС.
Когда доступен упрощённый порядок
Для некоторых имущественных и социальных вычетов предусмотрен упрощённый порядок.
Он позволяет получить вычет без самостоятельного заполнения декларации 3-НДФЛ и без представления подтверждающих документов.
Речь идёт, в частности, об отдельных:
- имущественных вычетах при покупке жилья и уплате ипотечных процентов;
- социальных вычетах на обучение;
- социальных вычетах на лечение;
- некоторых других социальных вычетах.
ФНС использует сведения, которые уже получила от банков, медицинских, образовательных и других организаций.
Если необходимые данные имеются, в личном кабинете налогоплательщика появляется предзаполненное заявление.
Налогоплательщику остаётся проверить сведения и направить заявление в налоговую.
Как вернуть НДФЛ через налоговую в общем порядке
Если упрощённый порядок недоступен, применяется обычная процедура.
Она состоит из двух основных этапов:
- подать декларацию и подтверждающие документы;
- дождаться проверки и возврата денег.
Шаг 1. Подать декларацию 3-НДФЛ
Для получения имущественного или социального вычета в общем порядке необходимо представить декларацию 3-НДФЛ.
Также потребуется заявление о распоряжении денежными средствами, формирующими положительное сальдо единого налогового счёта.
Проще говоря, это заявление на возврат денег.
Его можно подать:
- одновременно с декларацией;
- позднее.
До какого срока нужно подать 3-НДФЛ
Если человек обязан отчитаться о доходах, действует общий срок подачи декларации — не позднее 30 апреля следующего года.
Но если 3-НДФЛ подаётся только ради получения налогового вычета и возврата НДФЛ, соблюдать срок 30 апреля не требуется.
В таком случае обратиться можно в течение трёх лет после окончания соответствующего года.
Например, вычет за расходы 2025 года можно заявить в пределах трёхлетнего срока после его окончания.
Какие документы нужны для социального вычета
Комплект документов зависит от года, в котором были понесены расходы.
Расходы начиная с 2024 года
Для ряда социальных вычетов порядок подтверждения упростился.
Например, по расходам на обучение и медицинские услуги в общем случае достаточно специальной справки от организации или ИП, которые оказали соответствующие услуги.
Если сведения уже были переданы непосредственно в ФНС и появились в личном кабинете, отдельно представлять справку не требуется.
Похожий порядок действует и для некоторых других социальных вычетов, например:
- по добровольному личному страхованию;
- по физкультурно-оздоровительным услугам.
Какие документы нужны по расходам до 2024 года
Для расходов, понесённых до 1 января 2024 года, может потребоваться более широкий комплект документов.
Например, для вычета за лечение понадобится оригинал справки об оплате медицинских услуг.
Если декларация подаётся в электронной форме, подтверждающие документы также могут быть направлены электронно.
Какие документы нужны для имущественного вычета
При имущественном вычете требуется подтвердить:
- право на объект недвижимости;
- произведённые расходы;
- при необходимости — уплату процентов по кредиту;
- другие обстоятельства, влияющие на право и размер вычета.
Конкретный комплект зависит от вида сделки и самого вычета.
Как можно подать документы
Документы в налоговую можно представить:
- лично;
- через представителя;
- через МФЦ;
- по почте с описью вложения;
- в электронной форме;
- через портал госуслуг;
- через личный кабинет налогоплательщика.
Основание — п. 4 ст. 80 НК РФ.
Шаг 2. Дождаться камеральной проверки
После подачи декларации налоговый орган проводит камеральную проверку.
Общий срок такой проверки составляет до трёх месяцев со дня представления декларации.
По итогам проверки определяется, подтверждено ли право на вычет и возникает ли положительное сальдо единого налогового счёта.
Что такое положительное сальдо единого налогового счёта
Если после применения вычета выясняется, что налогоплательщик ранее переплатил НДФЛ, на едином налоговом счёте формируется положительное сальдо.
Именно эта сумма может быть возвращена на банковский счёт.
Если положительного сальдо нет, ФНС направит сообщение об отказе в возврате.
Куда перечисляется возврат
Деньги перечисляются на банковский счёт, который налогоплательщик указал в заявлении о возврате.
По общему правилу возврат производится после окончания камеральной проверки декларации.
Основание — ст. 79 НК РФ.
Можно ли вернуть больше НДФЛ, чем было уплачено
Нет.
Налоговый вычет уменьшает налоговую базу, но не создаёт выплату из бюджета сам по себе.
Вернуть можно только тот НДФЛ, который ранее был уплачен или удержан и который после применения вычета оказался излишним.
Например, если размер потенциального возврата по вычету составляет 50 000 рублей, но за соответствующий год фактически было удержано только 30 000 рублей НДФЛ, вернуть можно не больше 30 000 рублей.
Что делать, если работодатель предоставил вычет не полностью
Если часть вычета осталась неиспользованной, её можно заявить через налоговую инспекцию после окончания года.
Для этого применяется общий или упрощённый порядок — в зависимости от вида вычета и наличия у ФНС необходимых сведений.
Что лучше: работодатель или налоговая
Выбор зависит от ситуации.
Через работодателя удобно получать вычет уже в текущем году: НДФЛ перестаёт удерживаться или возвращается в рамках текущего расчёта.
Через налоговую обычно обращаются после окончания года и возвращают уже удержанный НДФЛ одной суммой.
Если необходимые данные автоматически поступили в ФНС, упрощённый порядок может оказаться самым простым способом.
Что проверить перед подачей документов
Перед оформлением возврата стоит проверить:
- есть ли право на конкретный вычет;
- за какой год он заявляется;
- сколько НДФЛ фактически было удержано;
- не использован ли вычет ранее;
- имеются ли подтверждающие документы;
- переданы ли сведения в ФНС автоматически;
- появился ли предзаполненный документ в личном кабинете;
- какие реквизиты банковского счёта нужно указать для возврата.
Главное
Вернуть НДФЛ через имущественный или социальный вычет можно либо через работодателя, либо через налоговую инспекцию.
Через работодателя сначала нужно подтвердить право на вычет в ФНС. Если налог уже был удержан, работодатель по заявлению должен вернуть излишнюю сумму.
Через налоговую в общем порядке подаётся 3-НДФЛ, заявление на возврат и подтверждающие документы.
Для ряда вычетов действует упрощённый порядок без декларации.
Если декларация подаётся исключительно ради возврата НДФЛ, обратиться за вычетом можно в течение трёх лет после окончания соответствующего года.
Сроки
- Подать работодателю заявление на вычет
- до окончания календарного года, в котором понесены расходы
- Вернуть излишне удержанный НДФЛ через работодателя
- в течение трёх месяцев со дня получения заявления
- Подать 3-НДФЛ при обязанности отчитаться о доходах
- не позднее 30 апреля следующего года
- Заявить вычет через налоговую, если декларация подаётся только для возврата НДФЛ
- в течение трёх лет после окончания соответствующего года
- Провести камеральную проверку декларации
- до трёх месяцев со дня её представления
Что пригодится как доказательство
- Подтверждение права на вычет от ФНС и письменное заявление работодателю
- Отдельное заявление работодателю о возврате уже удержанного НДФЛ с реквизитами собственного банковского счёта
- Декларация 3-НДФЛ и заявление на возврат денег при обращении в налоговую в общем порядке
- Специальная справка об оплате обучения или медицинских услуг для соответствующих социальных вычетов по расходам начиная с 2024 года, если сведения не поступили в ФНС
- Оригинал справки об оплате медицинских услуг для вычета за лечение по расходам до 1 января 2024 года
- Документы о праве на недвижимость, расходах и, при необходимости, об уплате процентов по кредиту
Типичные ошибки
- Ожидать вычет через работодателя, применяющего АУСН, если вычет требует предварительного подтверждения ФНС
- Указывать для возврата НДФЛ работодателем счёт другого человека
- Считать, что ранее удержанный в текущем году НДФЛ нельзя вернуть после оформления вычета
- Рассчитывать вернуть больше НДФЛ, чем было уплачено или удержано
- Подавать 3-НДФЛ и документы, не проверив, доступен ли упрощённый порядок
Частые вопросы
Источники
- ст. 219 НК РФ
- ст. 220 НК РФ
- п. 3 ст. 210 НК РФ
- п. 3 ст. 226 НК РФ
- ст. 231 НК РФ
- п. 4 ст. 80 НК РФ
- ст. 79 НК РФ
Статья помогла?
Что можно сделать дальше
- Разобрать свои обстоятельства: разбор ситуации
- Задать вопрос по теме: вопросы и ответы