КомментарийНалогиОпубликовано: сентябрь 20264 мин
Нужна ли печать на справке о доходах физического лица
Нужна ли печать на справке о доходах по форме КНД 1175018? Статья поможет тем, кто выдаёт или получает справку, разобраться, когда её можно заверить печатью и действительна ли она без неё.
Юрист по налогам физических лиц
Коротко
Когда это применимо
- Физическим лицам, которые получают справку о доходах.
- Организациям и ИП, которые выдают справки о доходах.
- Тем, у кого банк или другой получатель просит справку с печатью.
- Организациям, в которых действуют внутренние правила об использовании печати.
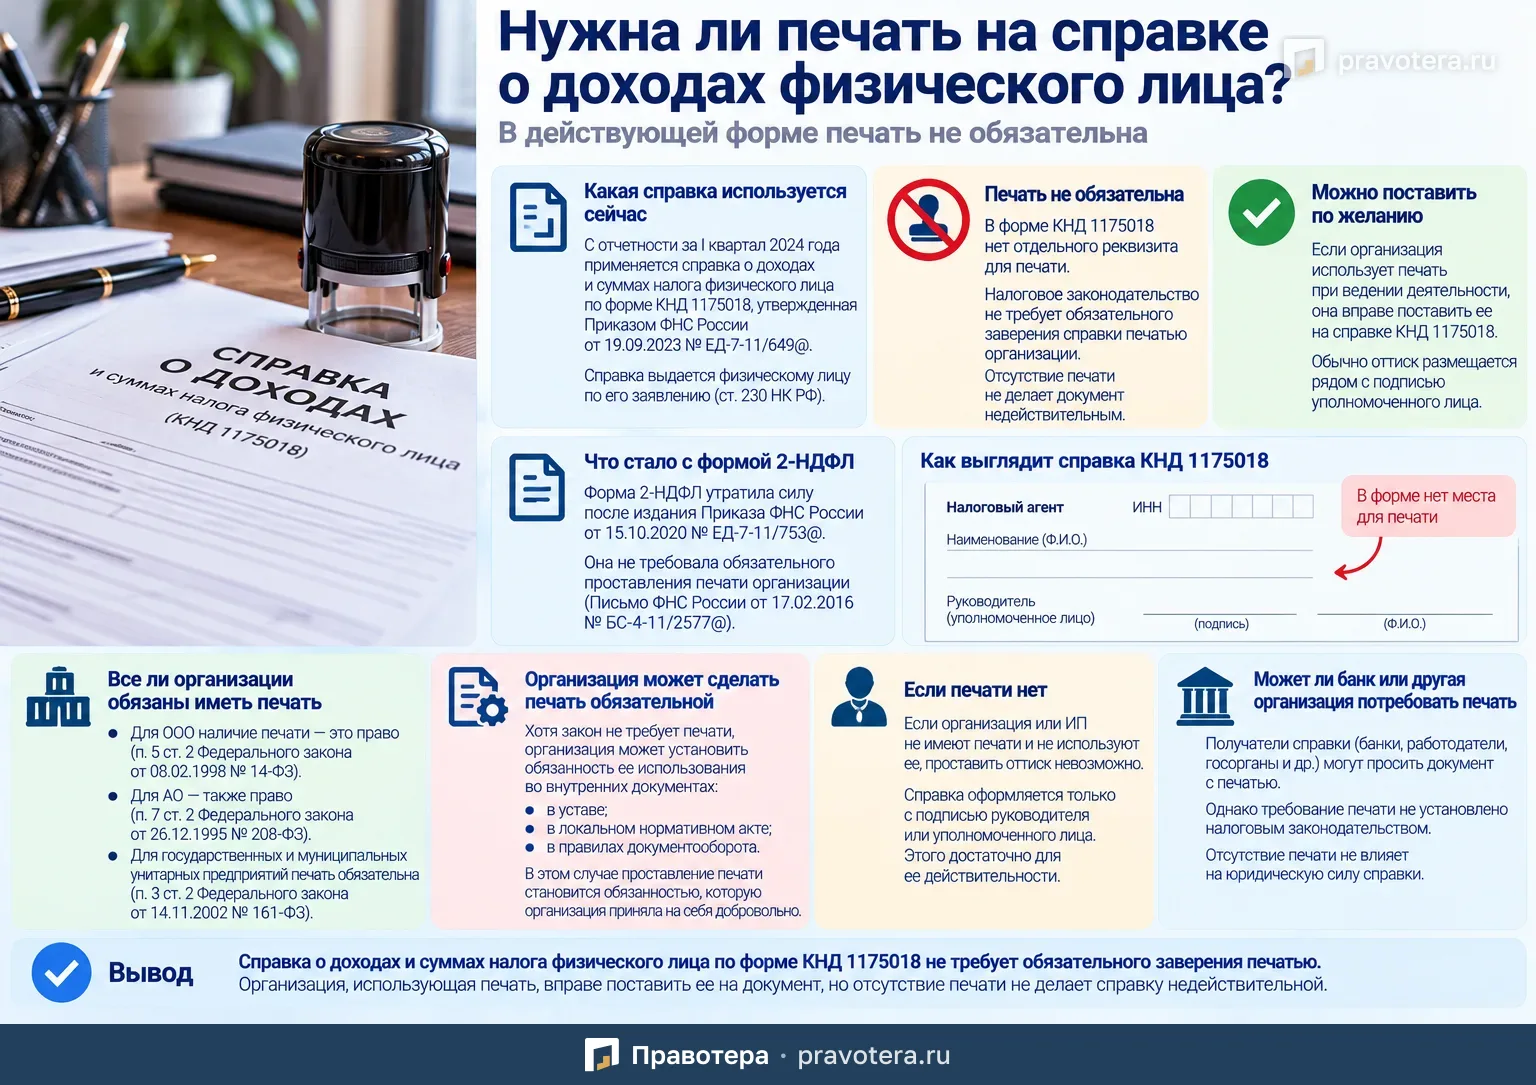
Справка о доходах и суммах налога физического лица, которая пришла на смену прежней форме 2-НДФЛ, не требует обязательного заверения печатью организации.
В действующей форме по КНД 1175018 отдельного реквизита для печати нет. Если организация использует печать в своей деятельности, она вправе поставить ее на справке, но само по себе отсутствие печати не делает документ недействительным.
Разберем, нужна ли печать на справке о доходах, как изменилась форма документа и в каких случаях организация все же может ее поставить.
Что стало с формой 2-НДФЛ
Прежняя форма 2-НДФЛ утратила силу после вступления в действие Приказа ФНС России от 15.10.2020 № ЕД-7-11/753@.
Новые правила начали применяться начиная с отчетности по форме 6-НДФЛ за I квартал 2021 года.
При этом и прежняя форма 2-НДФЛ не требовала обязательного проставления печати организации.
Какая справка используется сейчас
С отчетности за I квартал 2024 года применяется справка о доходах и суммах налога физического лица по форме КНД 1175018.
Форма утверждена Приказом ФНС России от 19.09.2023 № ЕД-7-11/649@.
Согласно ст. 230 НК РФ, сведения о доходах физического лица и удержанном НДФЛ отражаются, в частности:
- в расчете 6-НДФЛ;
- в справке о доходах и суммах налога физического лица по форме КНД 1175018.
Такая справка также выдается физическому лицу по его заявлению.
Есть ли в форме место для печати
Нет.
В действующей форме КНД 1175018 предусмотрены поля для:
- наименования или Ф.И.О. налогового агента;
- подписи уполномоченного лица.
Отдельного реквизита для печати в форме нет.
Это означает, что законодательство не рассматривает печать как обязательный элемент справки.
Может ли организация поставить печать добровольно
Да.
Если организация использует печать при ведении деятельности, она вправе поставить ее на справке о доходах.
Оттиск обычно размещается рядом с подписью уполномоченного лица.
При этом отсутствие специального поля для печати не запрещает ее использовать.
В каких случаях печать может быть обязательна внутри организации
Хотя закон не требует печати на справке КНД 1175018, сама организация может закрепить обязанность ее использования во внутренних документах.
Например, соответствующее правило может содержаться:
- в уставе;
- в локальном нормативном акте;
- во внутренних правилах документооборота.
В таком случае обязанность поставить печать возникает не из налогового законодательства, а из внутренних правил самой организации.
Все ли организации обязаны иметь печать
Нет.
Для хозяйственных обществ наличие печати в общем случае является правом, а не обязательной обязанностью.
Например:
- для ООО это следует из п. 5 ст. 2 Федерального закона от 08.02.1998 № 14-ФЗ;
- для АО — из п. 7 ст. 2 Федерального закона от 26.12.1995 № 208-ФЗ.
Если общество использует печать, сведения об этом отражаются в его уставе.
При этом для отдельных организаций закон может прямо устанавливать обязанность пользоваться печатью.
Например, такое требование предусмотрено для государственных и муниципальных унитарных предприятий п. 3 ст. 2 Федерального закона от 14.11.2002 № 161-ФЗ.
Что если организация вообще не использует печать
Если организация или ИП печати не имеют и не используют, поставить ее на справку невозможно.
В этом случае документ оформляется с подписью руководителя или иного уполномоченного лица.
Этого достаточно для действительности справки.
Что ранее разъясняла ФНС по форме 2-НДФЛ
По прежней форме 2-НДФЛ ФНС России прямо разъясняла, что печать организации не требуется.
Такая позиция содержалась в Письме ФНС России от 17.02.2016 № БС-4-11/2577@.
Разъяснение было связано с отменой обязательности печати для хозяйственных обществ.
Несмотря на то что сама форма 2-НДФЛ больше не действует, этот подход сохраняет практическое значение и для справки по КНД 1175018.
Может ли банк или другая организация потребовать печать
На практике справка о доходах часто предоставляется:
- банкам;
- работодателям;
- государственным органам;
- другим организациям.
Если получатель документа просит справку с печатью, это само по себе не означает, что без печати справка недействительна.
С точки зрения налогового законодательства обязательного требования о печати нет.
Однако если организация-работодатель использует печать, она может поставить ее для удобства подтверждения подлинности документа.
Наличие печати влияет на действительность справки?
Нет.
Наличие или отсутствие печати на справке КНД 1175018 не влияет на ее юридическую действительность, поскольку этот реквизит не является обязательным.
Главное, чтобы справка была оформлена налоговым агентом и подписана уполномоченным лицом.
Кратко
| Вопрос | Ответ | |---|---| | Нужна ли печать на справке КНД 1175018 | Нет | | Есть ли в форме специальное место для печати | Нет | | Можно ли поставить печать добровольно | Да | | Недействительна ли справка без печати | Нет | | Может ли внутренний акт организации требовать печать | Да | | Обязательна ли печать для всех ООО и АО | Нет |
Главное
Справка о доходах и суммах налога физического лица по форме КНД 1175018 не требует обязательного заверения печатью.
Организация, которая использует печать, может поставить ее на документ по собственной инициативе или в соответствии со своими внутренними правилами.
Если же печати у организации или ИП нет, справка оформляется только с подписью уполномоченного лица, и это не влияет на ее действительность.
Что пригодится как доказательство
- Справка о доходах по форме КНД 1175018 с подписью уполномоченного лица.
- Устав, локальный нормативный акт или внутренние правила документооборота, если нужно проверить внутреннее требование о печати.
Типичные ошибки
- Считать справку недействительной только потому, что на ней нет печати.
- Считать просьбу банка поставить печать обязательным требованием налогового законодательства.
- Не учитывать внутренние правила организации об использовании печати.
- Считать, что все ООО и АО обязаны иметь печать.
Частые вопросы
Источники
- Приказ ФНС России от 15.10.2020 № ЕД-7-11/753@
- Приказ ФНС России от 19.09.2023 № ЕД-7-11/649@
- ст. 230 НК РФ
- п. 5 ст. 2 Федерального закона от 08.02.1998 № 14-ФЗ
- п. 7 ст. 2 Федерального закона от 26.12.1995 № 208-ФЗ
- п. 3 ст. 2 Федерального закона от 14.11.2002 № 161-ФЗ
- Письмо ФНС России от 17.02.2016 № БС-4-11/2577@
Статья помогла?
Что можно сделать дальше
- Задать вопрос по теме: вопросы и ответы