РазборНалогиОпубликовано: сентябрь 20266 мин
Документы для имущественного вычета при продаже имущества: что нужно приложить к 3-НДФЛ
Какие документы приложить к 3-НДФЛ при продаже имущества, зависит от того, выбран имущественный вычет или учёт расходов на приобретение. Статья поможет продавцам недвижимости и автомобилей собрать подтверждения для своего случая.
Юрист по налогам физических лиц
Коротко
Когда это применимо
- Налоговым резидентам РФ, которые декларируют доход от продажи имущества
- Тем, кто выбирает между имущественным вычетом и уменьшением дохода на расходы
- Продавцам недвижимости, в том числе приобретённой по ДДУ или полученной по наследству либо договору мены
- Продавцам автомобилей, которые хотят подтвердить расходы на их покупку
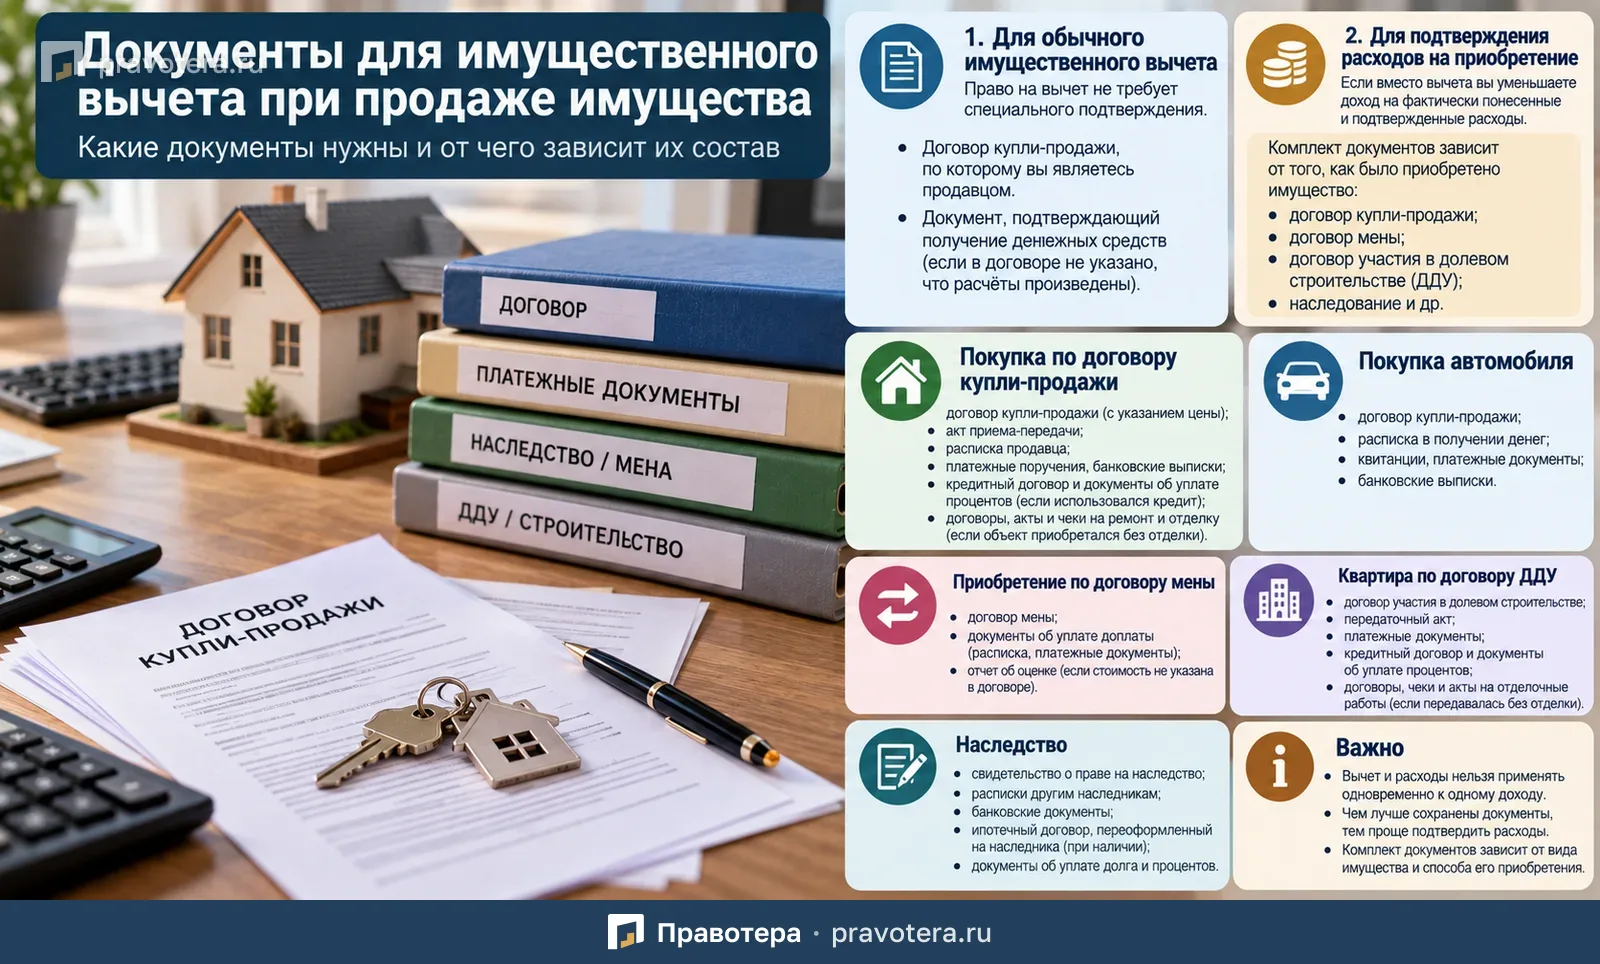
При продаже имущества налоговый резидент РФ в определённых случаях может уменьшить налогооблагаемый доход двумя способами:
- применить имущественный налоговый вычет;
- либо уменьшить доход на фактически понесённые и документально подтверждённые расходы на приобретение имущества.
От выбранного варианта зависит и комплект документов, который потребуется представить вместе с декларацией 3-НДФЛ.
Основание — п. 6 ст. 210, пп. 1 и 2 п. 2 ст. 220 НК РФ.
Какие документы нужны для обычного имущественного вычета
Само право на имущественный вычет специального подтверждения не требует.
Однако к декларации 3-НДФЛ необходимо приложить документы, подтверждающие сам факт продажи имущества и размер полученного дохода.
Как правило, это:
- договор купли-продажи, по которому вы выступаете продавцом;
- документ, подтверждающий получение денежных средств, если из договора не следует, что расчёты между сторонами уже произведены.
То есть если в договоре прямо указано, что продавец получил всю сумму полностью, дополнительная расписка или иной платёжный документ может не понадобиться.
Когда выгоднее учитывать реальные расходы
Вместо имущественного вычета можно уменьшить доход от продажи имущества на сумму расходов, которые были понесены при его приобретении.
Для этого расходы должны быть:
- фактическими;
- связанными с приобретением имущества;
- документально подтверждёнными.
Такой порядок предусмотрен пп. 2 п. 2 ст. 220 НК РФ.
Комплект документов будет зависеть от того, каким способом имущество ранее было приобретено.
Если имущество было куплено по договору купли-продажи
Если продаётся объект недвижимости, который ранее был приобретён по обычному договору купли-продажи, для подтверждения расходов могут понадобиться следующие документы.
Договор купли-продажи
В договоре должна быть указана цена, по которой имущество приобреталось.
Если в договоре прямо указано, что расчёты между сторонами произведены полностью на момент его подписания, дополнительные документы об оплате могут не потребоваться.
Такой подход отражён в Письме ФНС России от 21.04.2021 № БС-4-11/5473@.
Акт приёма-передачи
Если имущество передавалось по акту, его также можно приложить.
Если в акте содержится расписка продавца о получении денег, дополнительное подтверждение оплаты может не потребоваться.
Расписка продавца
Если оплата производилась наличными, подтвердить её можно распиской продавца.
В ней желательно указать:
- Ф.И.О. продавца;
- Ф.И.О. покупателя;
- паспортные данные сторон;
- реквизиты договора;
- сумму полученных денежных средств;
- дату;
- подпись продавца.
Чем точнее расписка привязана к конкретному договору, тем проще подтвердить расходы.
Банковские документы
Если расчёт производился безналично, можно использовать:
- платёжные поручения;
- банковские выписки;
- иные документы о перечислении денег продавцу.
Даже если в платёжном документе указана ссылка не на основной, а на предварительный договор, такой документ может быть принят, если условия основного договора подтверждают соответствующий расчёт.
Такой подход отражён в Письме ФНС России от 21.06.2024 № КЧ-4-9/7026@.
Можно ли учесть проценты по кредиту
В определённых случаях — да.
Если имущество приобреталось за счёт целевого кредита или займа, для подтверждения расходов могут потребоваться:
- кредитный договор или договор займа;
- банковские выписки;
- квитанции;
- документы об уплате процентов.
Такой подход отражён, в частности, в Письме Минфина России от 25.05.2015 № 03-04-07/29913.
Можно ли учесть ремонт и отделку
Если объект приобретался без отделки либо как незавершённое строительство, в состав расходов в определённых случаях можно включить затраты на строительные и отделочные работы.
Для подтверждения понадобятся:
- договоры с подрядчиками;
- акты выполненных работ;
- товарные чеки;
- документы об оплате материалов;
- документы об оплате работ.
При этом важно, чтобы из договора приобретения следовало, что объект действительно передавался без отделки либо в соответствующем состоянии.
Какие документы нужны при продаже автомобиля
Если продаётся транспортное средство, ранее приобретённое за деньги, подтвердить расходы можно, например:
- договором купли-продажи;
- распиской продавца;
- банковской выпиской;
- квитанцией к приходному кассовому ордеру;
- иным платёжным документом.
Главное — чтобы документы позволяли установить, сколько именно было заплачено за конкретный автомобиль.
Если имущество было получено по договору мены
При продаже имущества, ранее полученного в результате обмена, расходами признаются:
- стоимость имущества, которое первоначально принадлежало налогоплательщику и было передано в обмен;
- доплата, если она производилась.
Для подтверждения расходов могут понадобиться:
- договор мены;
- расписка;
- банковские документы;
- платёжные поручения;
- отчёт об оценке.
Если стоимость обмениваемого имущества в договоре не указана, может потребоваться документ о его рыночной стоимости на дату мены.
Например, отчёт оценщика.
Если квартира приобреталась по ДДУ
Если продаётся квартира, которая была приобретена по договору участия в долевом строительстве, подтвердить расходы можно следующими документами:
- договором участия в долевом строительстве;
- передаточным актом;
- банковскими выписками;
- квитанциями;
- платёжными поручениями.
Если использовался целевой кредит, также могут потребоваться:
- кредитный договор;
- документы об уплате процентов.
Если объект передавался без отделки или с предчистовой отделкой, в определённых случаях можно подтвердить и расходы на строительные и отделочные работы.
Для этого используются:
- договоры;
- акты выполненных работ;
- чеки;
- платёжные документы;
- документы на покупку материалов.
Если имущество было получено по наследству
При продаже унаследованного имущества расходы на его приобретение определяются иначе.
Сам факт наследования обычно не связан с покупкой имущества за деньги, но в отдельных случаях у наследника могут быть расходы, которые разрешено учитывать.
Например:
- компенсация другим наследникам за разницу в стоимости имущества;
- платежи по ипотечному кредиту наследодателя;
- проценты по такому кредиту.
Такие расходы могут учитываться при наличии подтверждающих документов.
Какие документы нужны по наследству
В зависимости от ситуации могут понадобиться:
- свидетельство о праве на наследство;
- расписки других наследников о получении денег;
- банковские выписки;
- платёжные поручения;
- ипотечный договор, переоформленный на наследника;
- документы об уплате основного долга и процентов.
Такие разъяснения содержатся, в частности, в письмах Минфина России от 18.06.2018 № 03-04-07/41903 и от 27.07.2015 № 03-04-07/43152.
Что выбрать: вычет или расходы
На практике выгоднее тот вариант, который сильнее уменьшает налогооблагаемый доход.
Например, если расходы на приобретение имущества были значительными и сохранились подтверждающие документы, уменьшение дохода на расходы может оказаться выгоднее стандартного имущественного вычета.
Если документов о приобретении нет либо расходы были небольшими, может быть проще использовать имущественный вычет.
Одновременно уменьшить один и тот же доход и на имущественный вычет, и на расходы нельзя.
Что особенно важно сохранить
Если имущество потенциально может быть продано до истечения минимального срока владения, лучше заранее сохранять:
- договор приобретения;
- документы об оплате;
- банковские выписки;
- расписки;
- кредитные договоры;
- документы по ремонту и отделке;
- акты приёма-передачи;
- отчёты об оценке;
- документы по наследству.
Часть таких бумаг может потребоваться спустя несколько лет после покупки.
Что приложить к 3-НДФЛ
Комплект документов зависит от конкретной ситуации, но в общем виде он может включать:
- договор, по которому имущество было продано;
- документы о получении денег от покупателя;
- договор, по которому имущество ранее приобреталось;
- документы об оплате;
- документы о дополнительных расходах;
- кредитные документы;
- документы о наследовании, мене или долевом строительстве;
- иные бумаги, подтверждающие размер заявленных расходов.
Главное
При продаже имущества можно либо воспользоваться имущественным налоговым вычетом, либо уменьшить доход на фактически произведённые расходы.
Если используется обычный вычет, достаточно подтвердить факт продажи и размер дохода.
Если доход уменьшается на расходы, потребуется более подробный комплект документов — он зависит от того, как именно имущество было приобретено.
Чем лучше сохранились договоры, расписки, банковские выписки и иные подтверждения оплаты, тем проще обосновать размер расходов перед налоговой.
Что пригодится как доказательство
- Договор продажи имущества и документ о получении денег, если расчёт не подтверждён договором
- Договор приобретения имущества и акт приёма-передачи, если он составлялся
- Расписки, банковские выписки, платёжные поручения и другие документы об оплате
- Кредитный договор или договор займа и документы об уплате процентов, если заявляются такие расходы
- Договоры с подрядчиками, акты, чеки и документы об оплате работ и материалов, если заявляются расходы на ремонт или отделку
- Документы по наследству, мене или ДДУ — в зависимости от способа приобретения имущества
Типичные ошибки
- Одновременно уменьшать один и тот же доход и на вычет, и на расходы
- Заявлять расходы на приобретение без документов, подтверждающих их размер и оплату
- Не сохранять договоры, расписки и платёжные документы, которые могут понадобиться при продаже имущества
- Заявлять расходы на отделку, не подтвердив, что объект передавался без отделки или в соответствующем состоянии
Частые вопросы
Источники
- п. 6 ст. 210 НК РФ
- пп. 1 и 2 п. 2 ст. 220 НК РФ
- Письмо ФНС России от 21.04.2021 № БС-4-11/5473@
- Письмо ФНС России от 21.06.2024 № КЧ-4-9/7026@
- Письмо Минфина России от 25.05.2015 № 03-04-07/29913
- Письмо Минфина России от 18.06.2018 № 03-04-07/41903
- Письмо Минфина России от 27.07.2015 № 03-04-07/43152
Статья помогла?
Что можно сделать дальше
- Разобрать свои обстоятельства: разбор ситуации
- Задать вопрос по теме: вопросы и ответы