РазборНалогиОпубликовано: сентябрь 20265 мин
НДФЛ по договору ренты с пожизненным содержанием: как облагаются единовременные и ежемесячные выплаты
Разбираем, как облагаются НДФЛ единовременная выплата и ежемесячные платежи по договору ренты с пожизненным содержанием. Статья полезна получателям ренты, которые выясняют, нужно ли им подавать 3-НДФЛ.
Юрист по налогам физических лиц
Коротко
Когда это применимо
- Получателям ренты с пожизненным содержанием
- Тем, кто получает разовую выплату при передаче недвижимости
- Тем, кто получает ежемесячные рентные платежи
- Тем, кто выясняет, нужно ли самостоятельно подавать 3-НДФЛ
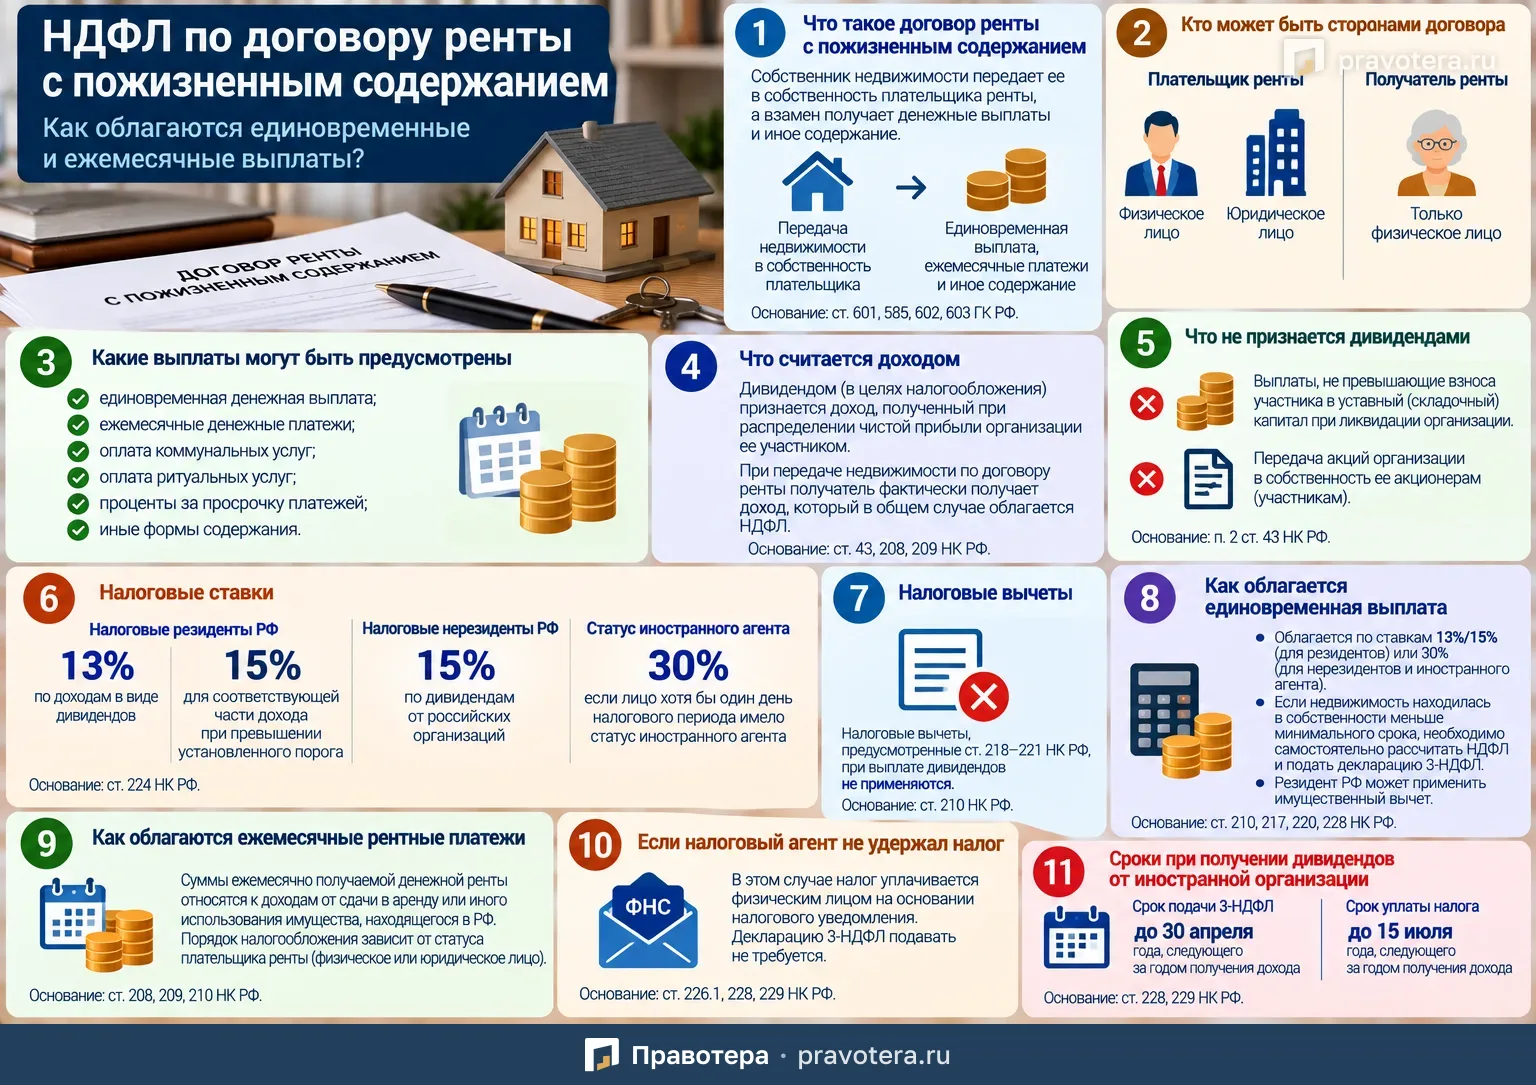
По договору ренты с пожизненным содержанием собственник недвижимости передаёт её другому лицу, а взамен получает денежные выплаты и иное содержание.
С точки зрения НДФЛ важно разделять:
- единовременную денежную выплату при передаче недвижимости;
- ежемесячные рентные платежи.
Для этих доходов действуют разные правила налогообложения.
Что представляет собой договор ренты с пожизненным содержанием
По такому договору гражданин передаёт принадлежащее ему недвижимое имущество в собственность плательщика ренты.
Взамен плательщик обязан выплачивать ренту самому гражданину либо третьему лицу, которое указано в договоре.
Основание — ст. 601 ГК РФ.
Плательщиком ренты может быть:
- физическое лицо;
- юридическое лицо.
Получателем ренты по договору пожизненного содержания с иждивением может быть только физическое лицо.
Какие выплаты может предусматривать договор
Условия договора могут включать:
- единовременную денежную выплату;
- ежемесячные денежные платежи;
- оплату коммунальных услуг;
- оплату ритуальных услуг;
- проценты за просрочку выплат;
- иные формы содержания.
Такая возможность предусмотрена ст. 585, 602 и 603 ГК РФ.
Что имеет значение: имущество передано за плату или бесплатно
Если недвижимость передаётся под выплату ренты за плату, к отношениям сторон применяются правила о купле-продаже.
Если имущество передаётся бесплатно, применяются правила о дарении.
Это следует из п. 2 ст. 585 ГК РФ.
От этого может зависеть и налоговый режим отдельных выплат.
Облагается ли доход по договору ренты НДФЛ
Да.
Получатель ренты фактически получает экономическую выгоду, поэтому доход по такому договору в общем случае облагается НДФЛ.
Но порядок расчёта зависит от вида выплаты.
Как облагается единовременная денежная выплата
Если физическое лицо получает разовую денежную сумму при передаче недвижимости, она рассматривается отдельно от последующих ежемесячных выплат.
Для налогового резидента РФ применяются ставки:
- 13%;
- 15% — в зависимости от размера соответствующих налоговых баз.
Если лицо хотя бы один день соответствующего налогового периода имело статус иностранного агента, доход облагается по ставке:
30%
Основание — ст. 224 НК РФ.
Какая ставка применяется к нерезиденту
Если получатель ренты не является налоговым резидентом РФ, единовременная выплата облагается по ставке:
30%
При этом имущественные налоговые вычеты нерезиденту не предоставляются.
Основание — ст. 210 и 224 НК РФ.
Как определяется размер дохода
Размер дохода в виде единовременной выплаты определяется исходя из условий самого договора ренты.
Именно указанная в договоре сумма используется при расчёте налоговой базы.
Когда единовременная выплата может не облагаться налогом
Если недвижимость передана бесплатно под выплату ренты, в отношении дохода в виде выкупной цены при определённых условиях могут применяться правила об освобождении дохода от НДФЛ по минимальному сроку владения.
На это указано в Письме Минфина России от 23.12.2025 № 03-04-07/125118.
Как влияет минимальный срок владения
Если передаваемая недвижимость находилась в собственности меньше установленного минимального срока, налогоплательщику придётся самостоятельно рассчитать НДФЛ.
В такой ситуации необходимо:
- определить сумму налогооблагаемого дохода;
- рассчитать налог;
- подать декларацию 3-НДФЛ;
- уплатить НДФЛ.
При этом налоговый резидент РФ вправе применить имущественный налоговый вычет по правилам ст. 220 НК РФ.
Если минимальный срок владения уже истёк
Если объект находился в собственности не менее минимального установленного срока и выполняются остальные условия освобождения, доход от передачи недвижимости может не облагаться НДФЛ.
Здесь применяются положения ст. 217 и 217.1 НК РФ.
Как влияет статус иностранного агента
Правила освобождения по минимальному сроку владения не применяются, если физическое лицо хотя бы один день в том году, когда получен соответствующий доход, имело статус иностранного агента.
Основание — п. 17.1 ст. 217 НК РФ.
Нужно ли подавать 3-НДФЛ
Если недвижимость передана до истечения минимального срока владения и доход облагается НДФЛ, налогоплательщик должен самостоятельно подать декларацию 3-НДФЛ.
Декларация подаётся в налоговый орган по месту жительства.
Обязанность следует из ст. 228 НК РФ.
Как облагаются ежемесячные рентные платежи
Ежемесячные денежные суммы по договору ренты рассматриваются иначе.
Для целей НДФЛ они относятся к доходам от сдачи в аренду или иного использования имущества, находящегося на территории РФ.
Основание — ст. 208, 209 и 210 НК РФ.
От чего зависит порядок уплаты налога с ежемесячной ренты
Главное значение имеет статус плательщика ренты.
Если ренту выплачивает организация или иной налоговый агент, обязанности по расчёту и удержанию НДФЛ могут лежать на нём.
Если же плательщик не является налоговым агентом, физическому лицу может потребоваться самостоятельно декларировать доход и уплачивать налог.
То есть для ежемесячных платежей недостаточно смотреть только на сумму — необходимо учитывать, кто именно выплачивает ренту.
Пример
Гражданин передал квартиру по договору пожизненного содержания.
По условиям договора он получает:
- 1 000 000 рублей единовременно;
- 30 000 рублей каждый месяц.
Если квартира находилась у него в собственности меньше минимального срока владения, единовременную выплату нужно отдельно проверить на предмет НДФЛ и при необходимости задекларировать.
Ежемесячные 30 000 рублей облагаются как доход от использования имущества, а порядок уплаты налога зависит от того, кто выступает плательщиком ренты.
Что проверить перед расчётом НДФЛ
По договору ренты полезно последовательно определить:
- является ли получатель ренты налоговым резидентом РФ;
- предусмотрена ли единовременная выплата;
- как долго недвижимость находилась в собственности;
- передавалась недвижимость за плату или бесплатно;
- можно ли применить освобождение по минимальному сроку владения;
- есть ли право на имущественный вычет;
- кто выплачивает ежемесячную ренту;
- является ли плательщик налоговым агентом;
- нужно ли подавать 3-НДФЛ.
Главное
При договоре ренты с пожизненным содержанием налоговые последствия зависят от вида дохода.
Единовременная денежная выплата связана с передачей недвижимости и может потребовать самостоятельного расчёта НДФЛ, если объект находился в собственности меньше минимального срока.
Ежемесячные рентные платежи рассматриваются как доход от использования имущества.
Порядок уплаты налога по ним зависит от статуса плательщика ренты.
Для налоговых резидентов применяются ставки 13% и 15%, для нерезидентов — 30%.
Что пригодится как доказательство
- Договор ренты с условиями о выплатах
- Декларация 3-НДФЛ, если её нужно подать самостоятельно
Типичные ошибки
- Не разделять единовременную выплату и ежемесячную ренту при расчёте НДФЛ
- Не учитывать срок владения недвижимостью и условия освобождения от НДФЛ
- Не учитывать статус налогового резидента или иностранного агента
- Не проверять, является ли плательщик ежемесячной ренты налоговым агентом
- Не подать 3-НДФЛ, если недвижимость передана до истечения минимального срока владения и доход облагается НДФЛ
Частые вопросы
Источники
- ст. 601 ГК РФ
- ст. 585 ГК РФ, в том числе п. 2
- ст. 602 ГК РФ
- ст. 603 ГК РФ
- ст. 224 НК РФ
- ст. 210 НК РФ
- ст. 220 НК РФ
- ст. 217 НК РФ, в том числе п. 17.1
- ст. 217.1 НК РФ
- ст. 228 НК РФ
- ст. 208 НК РФ
- ст. 209 НК РФ
Статья помогла?
Что можно сделать дальше
- Разобрать свои обстоятельства: разбор ситуации
- Задать вопрос по теме: вопросы и ответы