РазборНалогиОпубликовано: сентябрь 202610 мин
Как проверить налог на имущество по кадастровой стоимости и самостоятельно пересчитать сумму
Как проверить налог на имущество по кадастровой стоимости: какие показатели сверить с уведомлением ФНС и что делать, если сумма неверна. Статья полезна собственникам квартир, домов и другой недвижимости.
Юрист по налогам физических лиц
Коротко
Когда это применимо
- Собственникам квартир, домов, гаражей и другой недвижимости, которые хотят проверить налоговое уведомление.
- Тем, у кого сумма налога заметно изменилась по сравнению с предыдущим годом.
- Собственникам, которые хотят проверить учет вычета, льготы, доли или срока владения.
- Тем, кто обнаружил ошибку в расчете налога и хочет обратиться за перерасчетом.
Налог на имущество физических лиц рассчитывает налоговая инспекция. Собственнику квартиры, дома, гаража или другой недвижимости самостоятельно определять сумму налога для его уплаты не требуется: ФНС производит расчет после окончания календарного года и направляет налоговое уведомление. Это предусмотрено п. 2 ст. 52, п. 1 ст. 408 и п. 2 ст. 409 НК РФ.
Однако налоговое уведомление стоит проверять. На итоговую сумму влияют кадастровая стоимость недвижимости, площадь объекта, налоговый вычет, ставка, доля собственника, срок владения и наличие льгот.
Разберем, как рассчитывается налог на имущество физических лиц исходя из кадастровой стоимости и что именно нужно проверить, если сумма в уведомлении кажется слишком высокой.
Какое имущество облагается налогом
Прежде всего необходимо убедиться, что налог начислен на объект, который действительно признается объектом налогообложения.
Согласно ст. 401 НК РФ, налог на имущество физических лиц уплачивается, в частности, в отношении:
- жилых домов;
- квартир и комнат;
- гаражей и машино-мест;
- единых недвижимых комплексов;
- объектов незавершенного строительства;
- других зданий, строений, сооружений и помещений.
К жилым домам для целей налогообложения также относятся садовые дома и жилые строения.
При этом не каждое сооружение на земельном участке является недвижимостью и облагается налогом. Например, налог не начисляется на некапитальные теплицы, сборно-разборные хозяйственные блоки, бытовки, навесы и иные временные сооружения без капитального фундамента.
Кроме того, общее имущество многоквартирного дома не является самостоятельным объектом налогообложения.
Как определяется налоговая база
В большинстве случаев основой для расчета налога является кадастровая стоимость недвижимости.
По общему правилу используется кадастровая стоимость объекта, внесенная в ЕГРН и подлежащая применению с 1 января года, за который рассчитывается налог.
Такой порядок установлен п. 1 ст. 403 НК РФ.
Налог рассчитывается отдельно по каждому объекту недвижимости.
Если имущество принадлежит нескольким собственникам в долевой собственности, каждый из них уплачивает налог пропорционально своей доле.
При общей совместной собственности супругов, если оба указаны в качестве собственников, налог распределяется между ними в соответствии с правилами п. 3 ст. 408 НК РФ.
Где проверить кадастровую стоимость недвижимости
Если сумма налога вызывает сомнения, стоит начать с кадастровой стоимости.
Проверить сведения об объекте можно:
- на официальных ресурсах Росреестра;
- в личном кабинете;
- получив выписку из ЕГРН;
- через МФЦ;
- посредством ППК «Роскадастр» в предусмотренных законом случаях.
Выписка из ЕГРН о кадастровой стоимости предоставляется по запросу бесплатно.
Если налоговая инспекция использовала стоимость, отличающуюся от той, которая должна применяться за соответствующий год, это может стать основанием для перерасчета.
Что происходит при изменении кадастровой стоимости
Сам факт изменения кадастровой стоимости в течение года не всегда означает автоматический перерасчет налога.
По общему правилу изменение кадастровой стоимости в течение календарного года не влияет на налог за этот же период и предыдущие годы.
Однако существуют исключения.
Перерасчет возможен, например, если стоимость изменилась:
- из-за исправления технической ошибки в ЕГРН;
- вследствие внесения изменений в акт об утверждении результатов государственной кадастровой оценки;
- после установления кадастровой стоимости в размере рыночной стоимости.
В последнем случае новая кадастровая стоимость, внесенная в ЕГРН, учитывается начиная с даты, с которой для целей налогообложения применялась стоимость, впоследствии измененная.
Соответствующие правила предусмотрены п. 2 ст. 403 НК РФ, Федеральным законом от 29.07.1998 № 135-ФЗ и Федеральным законом от 03.07.2016 № 237-ФЗ.
Налоговый вычет по площади недвижимости
При расчете налога используется не вся площадь жилого объекта.
Налоговый кодекс предусматривает вычет, уменьшающий налоговую базу на стоимость определенного количества квадратных метров.
По общему правилу вычет составляет:
| Вид недвижимости | Площадь, не учитываемая при расчете | |---|---:| | Жилой дом | 50 кв. м | | Квартира или часть жилого дома | 20 кв. м | | Комната или часть квартиры | 10 кв. м |
Эти правила установлены п. 3–5 ст. 403 НК РФ.
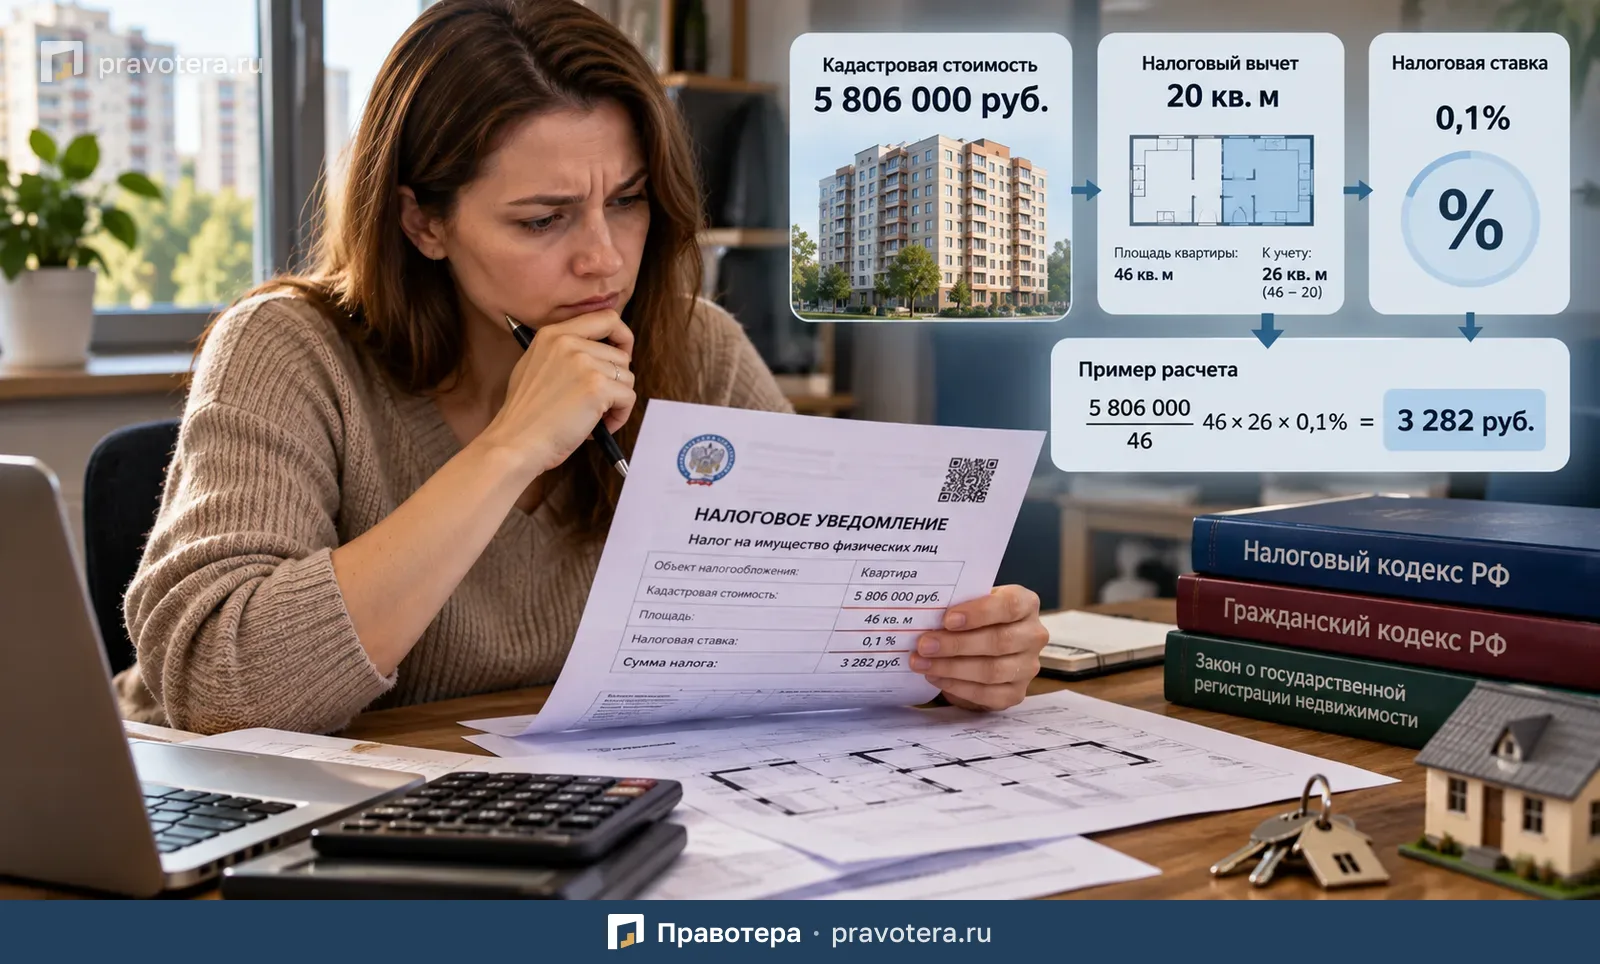
Например, если квартира имеет площадь 46 кв. м, налоговая база рассчитывается не со всей ее кадастровой стоимости, а с кадастровой стоимости, приходящейся на 26 кв. м.
Вычет применяется к каждому объекту
Если у собственника имеется несколько объектов одного вида, соответствующий вычет может применяться к каждому из них.
Например, если человеку принадлежат две квартиры, предусмотренный для квартир вычет применяется при расчете налога по каждой квартире.
Такая позиция отражена в Письме Минфина России от 19.03.2025 № 03-05-06-01/26827.
Дополнительный вычет для многодетных семей
Для граждан, имеющих трех и более несовершеннолетних детей, предусмотрено дополнительное уменьшение налоговой базы.
Она дополнительно уменьшается на кадастровую стоимость:
- 5 кв. м площади квартиры, части квартиры или комнаты на каждого несовершеннолетнего ребенка;
- 7 кв. м площади жилого дома или его части на каждого несовершеннолетнего ребенка.
Дополнительный вычет предоставляется в отношении одного объекта каждого соответствующего вида.
Основание — п. 6.1 ст. 403 НК РФ.
Вычет для единого недвижимого комплекса
Если в состав единого недвижимого комплекса входит хотя бы один жилой дом, налоговая база уменьшается на 1 млн рублей.
Это предусмотрено п. 6 ст. 403 НК РФ.
При этом налоговые вычеты применяются к объекту недвижимости в целом независимо от количества собственников.
Если после применения вычетов налоговая база становится отрицательной, для расчета она принимается равной нулю. Соответственно, налог по такому объекту не начисляется.
Как проверить ставку налога
Следующий элемент расчета — налоговая ставка.
Конкретные ставки зависят от вида недвижимости, ее кадастровой стоимости и территории, на которой находится объект.
Проверить действующие ставки можно через сервис ФНС России «Справочная информация о ставках и льготах по имущественным налогам».
Если местными или региональными нормативными актами соответствующие ставки не установлены, применяются предельные значения, предусмотренные ст. 406 НК РФ.
Поэтому при проверке уведомления важно смотреть не только на кадастровую стоимость, но и на процентную ставку, которую использовала налоговая инспекция.
Как учитывается срок владения недвижимостью
Если объект находился в собственности не весь календарный год, налог рассчитывается пропорционально количеству месяцев владения.
Для этого используется специальный коэффициент:
количество полных месяцев владения / 12 месяцев
Порядок установлен п. 5 ст. 408 НК РФ.
Как считается месяц приобретения недвижимости
Если право собственности зарегистрировано:
- до 15-го числа месяца включительно — этот месяц учитывается при расчете налога;
- после 15-го числа — налог начинает рассчитываться со следующего месяца.
При прекращении права собственности применяется аналогичный принцип.
Например, если квартира приобретена и право зарегистрировано 10 марта, март считается месяцем владения.
Если регистрация состоялась 20 марта, налог будет рассчитываться начиная с апреля.
Как рассчитывается налог по наследству
Для наследственного имущества действует особое правило.
В отношении недвижимости, перешедшей по наследству, налог рассчитывается со дня открытия наследства, а не с момента государственной регистрации права собственности.
Это следует из ст. 400 и п. 7 ст. 408 НК РФ, а также положений Гражданского кодекса РФ.
Что происходит при уничтожении объекта недвижимости
Если дом, строение или другой объект недвижимости уничтожен или погиб, начисление налога должно прекратиться.
По правилам п. 2.1 ст. 408 НК РФ налог перестает рассчитываться с первого числа месяца гибели или уничтожения объекта.
Собственник вправе подать соответствующее заявление в налоговый орган, в том числе через МФЦ.
Если заявление не подано, ФНС может прекратить начисление налога на основании сведений, полученных от государственных органов.
Кто может не платить налог на имущество
Отдельные категории граждан имеют право на налоговую льготу.
В частности, согласно ст. 407 НК РФ, от уплаты налога при соблюдении установленных условий освобождаются:
- инвалиды I и II групп;
- дети-инвалиды;
- пенсионеры;
- граждане, соответствующие условиям назначения пенсии по законодательству, действовавшему на 31 декабря 2018 года;
- некоторые владельцы хозяйственных построек площадью не более 50 кв. м на участках для ЛПХ, садоводства, огородничества или ИЖС.
Перечень льгот значительно шире, поэтому право на освобождение лучше проверять применительно к конкретной ситуации.
На сколько объектов действует льгота
Наличие нескольких квартир или домов не означает, что пенсионер или другой льготник автоматически освобождается от налога на всю недвижимость.
По общему правилу льгота предоставляется в отношении одного объекта каждого вида, выбранного налогоплательщиком.
Например, при наличии:
- двух квартир;
- одного жилого дома;
- одного гаража
льгота при соблюдении остальных условий может применяться к одной квартире, одному дому и одному гаражу.
При этом объект не должен использоваться в предпринимательской деятельности.
Региональные и местные льготы
Помимо федеральных льгот муниципальные образования, а также Москва, Санкт-Петербург, Севастополь и федеральная территория «Сириус» могут устанавливать дополнительные основания для освобождения или уменьшения налога.
Поэтому при проверке начислений стоит учитывать не только Налоговый кодекс РФ, но и нормы, действующие по месту нахождения недвижимости.
Актуальную информацию можно получить через сервис ФНС о ставках и льготах по имущественным налогам.
Ограничение роста налога на 10%
Ранее при переходе регионов на расчет налога по кадастровой стоимости применялись понижающие коэффициенты:
- 0,2 — в первый год;
- 0,4 — во второй год;
- 0,6 — в третий год.
Однако начиная с расчета налога за 2024 год данный переходный механизм больше не применяется.
При этом сохраняется другое правило — ограничение ежегодного роста налога.
По общему правилу налог не должен увеличиваться более чем на 10% по сравнению с предыдущим налоговым периодом.
Для проверки используется коэффициент 1,1.
Правило предусмотрено п. 8.1 ст. 408 НК РФ.
При этом существуют исключения. Например, коэффициент 1,1 не применяется в некоторых случаях изменения характеристик объекта недвижимости и к отдельным объектам, включенным в специальный перечень по п. 7 ст. 378.2 НК РФ.
Пример расчета налога на квартиру
Рассмотрим пример из Москвы.
Кадастровая стоимость квартиры составляет 5 806 000 рублей, площадь — 46 кв. м.
Собственник не имеет права на налоговые льготы.
Для квартиры применяется налоговый вычет в размере 20 кв. м, поэтому налог рассчитывается с кадастровой стоимости, приходящейся на оставшиеся 26 кв. м.
При ставке 0,1% расчет выглядит следующим образом:
``text 5 806 000 / 46 × (46 - 20) × 0,1% ``
Налог составляет:
3 282 рубля.
Если такая же сумма была начислена за предыдущий год, ограничение роста налога с коэффициентом 1,1 в данном случае значения не имеет.
Что проверить в налоговом уведомлении
Если сумма налога на имущество кажется неправильной, удобно последовательно проверить каждый элемент расчета:
- Действительно ли объект облагается налогом.
- Правильно ли указана кадастровая стоимость.
- Учтен ли налоговый вычет по площади.
- Правильно ли определена налоговая ставка.
- Верно ли указана ваша доля в собственности.
- Правильно ли рассчитано количество месяцев владения.
- Учтены ли федеральные и местные льготы.
- Применено ли при необходимости ограничение роста налога.
- Учтены ли изменения характеристик объекта.
Такой подход позволяет понять, из каких именно показателей ФНС получила указанную в уведомлении сумму.
Что делать, если ФНС неправильно рассчитала налог
Если в результате проверки выяснилось, что налог рассчитан неправильно, собственник вправе обратиться в налоговую инспекцию.
При наличии оснований можно подать заявление о перерасчете ранее исчисленного налога.
Обратиться можно непосредственно в налоговый орган, а в предусмотренных случаях — через МФЦ или электронные сервисы ФНС.
К обращению имеет смысл приложить документы, подтверждающие ошибку: например, сведения из ЕГРН, документы о праве собственности, сведения об уничтожении объекта или документы, подтверждающие право на льготу.
Главное
Самостоятельно рассчитывать налог на имущество для его уплаты собственник не обязан — это делает ФНС. Но проверить налоговое уведомление полезно, особенно если сумма заметно изменилась по сравнению с предыдущим годом.
Для проверки необходимо посмотреть:
- кадастровую стоимость;
- площадь и предусмотренный законом вычет;
- налоговую ставку;
- период владения;
- долю собственника;
- налоговые льготы;
- ограничение ежегодного роста налога.
Если хотя бы один из этих показателей определен неправильно, итоговая сумма также может оказаться ошибочной. В таком случае собственник вправе обратиться в налоговый орган и потребовать перерасчета.
Сроки
- Кадастровая стоимость для расчета налога
- подлежащая применению с 1 января года, за который рассчитывается налог
- Учет месяца регистрации права собственности
- при регистрации до 15-го числа включительно месяц учитывается; после 15-го — налог рассчитывается со следующего месяца
- Начало расчета налога на унаследованную недвижимость
- со дня открытия наследства
- Прекращение расчета налога при гибели или уничтожении объекта
- с первого числа месяца гибели или уничтожения
Что пригодится как доказательство
- Налоговое уведомление.
- Выписка из ЕГРН или другие сведения из ЕГРН о кадастровой стоимости и объекте.
- Документы о праве собственности.
- Сведения об уничтожении объекта.
- Документы, подтверждающие право на льготу.
Типичные ошибки
- Считать, что изменение кадастровой стоимости в течение года всегда ведет к перерасчету налога за этот год.
- Не проверять, применен ли вычет по площади и правильно ли определена ставка.
- Считать, что льгота автоматически освобождает от налога на все объекты одного вида.
- Не учитывать долю в собственности или количество месяцев владения.
- Применять переходные понижающие коэффициенты при расчете налога за 2024 год и последующие годы.
Частые вопросы
Источники
- п. 2 ст. 52 НК РФ
- ст. 400 НК РФ
- ст. 401 НК РФ
- п. 1–6.1 ст. 403 НК РФ
- ст. 406 НК РФ
- ст. 407 НК РФ
- п. 1, 2.1, 3, 5, 7, 8.1 ст. 408 НК РФ
- п. 2 ст. 409 НК РФ
- п. 7 ст. 378.2 НК РФ
- Федеральный закон от 29.07.1998 № 135-ФЗ
- Федеральный закон от 03.07.2016 № 237-ФЗ
- Письмо Минфина России от 19.03.2025 № 03-05-06-01/26827
Статья помогла?
Что можно сделать дальше
- Разобрать свои обстоятельства: разбор ситуации
- Задать вопрос по теме: вопросы и ответы