РазборНалогиОпубликовано: сентябрь 20265 мин
Когда нельзя получить имущественный вычет при покупке недвижимости
В статье разобраны случаи, когда при покупке недвижимости нельзя получить имущественный вычет. Она полезна тем, кто планирует покупку жилья, в том числе с использованием субсидии или кредита.
Юрист по налогам физических лиц
Коротко
Когда это применимо
- Покупателям жилья, которые хотят проверить право на вычет до сделки
- Тем, кто покупает недвижимость с использованием бюджетных средств
- Тем, кто приобретает жильё у родственника
- Тем, кто уже получал имущественный вычет
- Тем, кто рассчитывает на вычет по процентам за кредит
Имущественный налоговый вычет при покупке жилья предоставляется не во всех случаях.
Отказать в вычете могут, например, если недвижимость куплена за пределами России, объект не относится к жилым помещениям, расходы фактически оплатил другой человек или бюджет, сделка совершена с взаимозависимым лицом либо право на вычет уже было использовано раньше.
Разберём основные ситуации подробнее.
Когда имущественный вычет в принципе не применяется
Право на имущественный вычет при покупке недвижимости предусмотрено ст. 220 НК РФ.
Но из этого правила есть исключения.
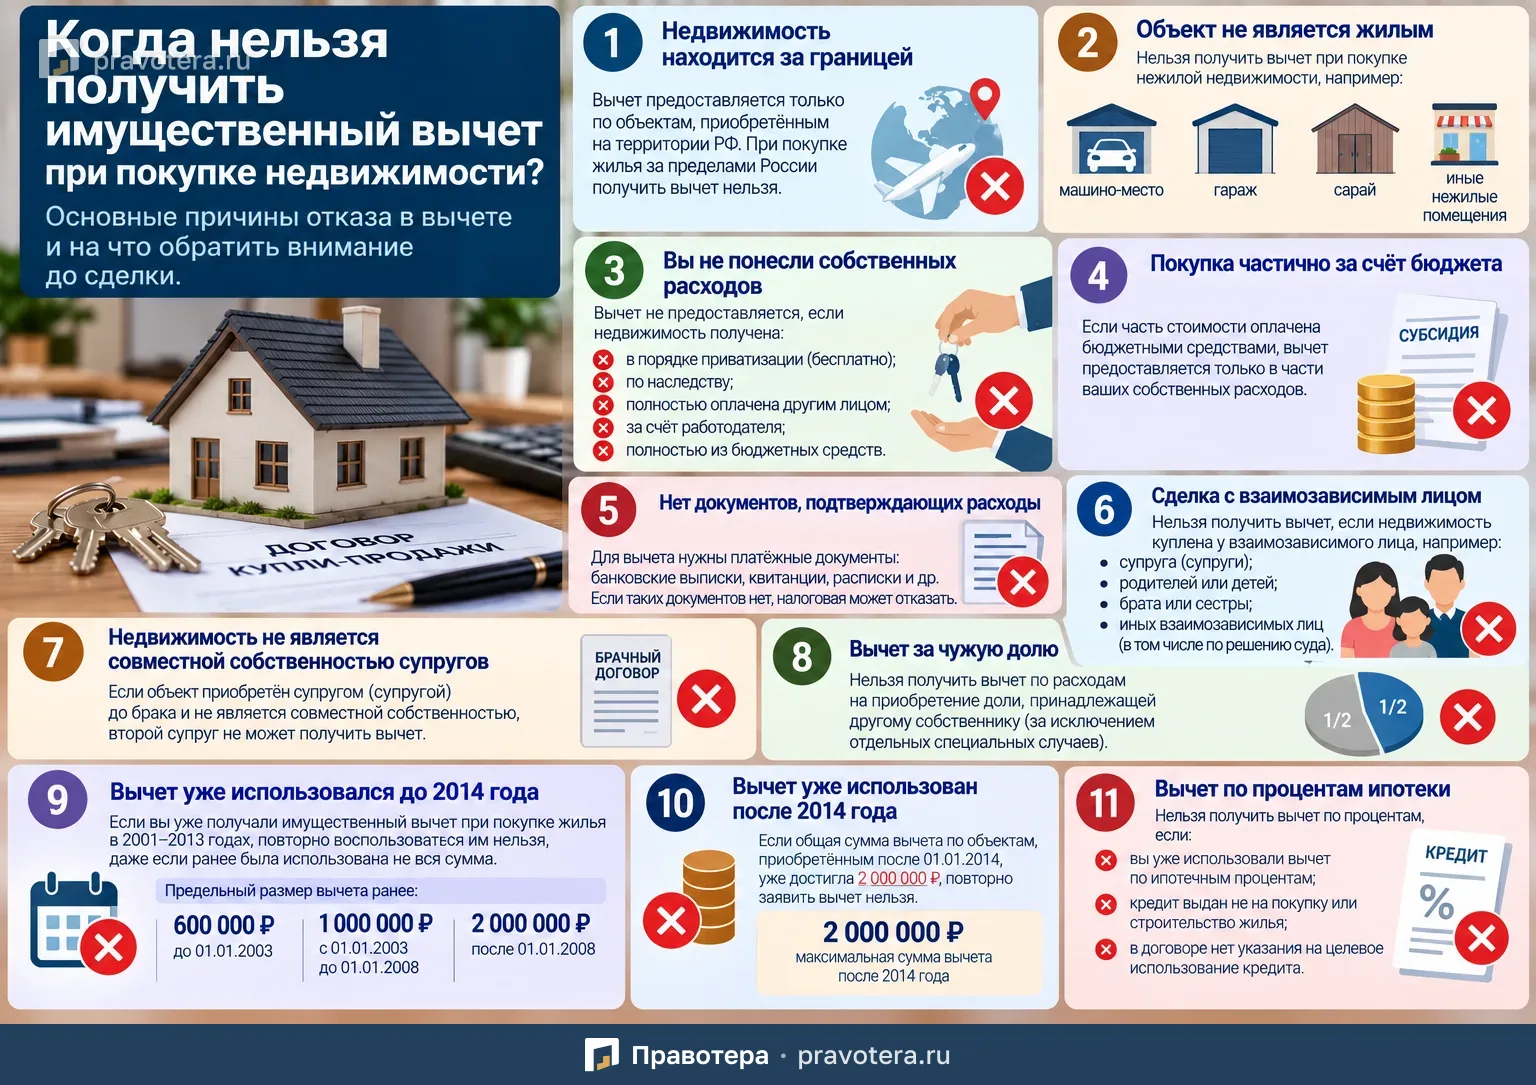
Недвижимость находится за пределами России
Вычет предоставляется только по объектам, приобретённым на территории РФ.
Если квартира, дом или земельный участок куплены за границей, заявить имущественный вычет по таким расходам нельзя.
Объект не является жилым
Вычет не предоставляется по расходам на покупку объектов, которые не признаются жилыми.
Например:
- машино-места;
- гаража;
- сарая;
- иных нежилых помещений.
Также право на вычет не возникает при приобретении здания или сооружения с назначением «нежилое», если оно не относится к тем объектам, которые законодательство признаёт жилыми или садовыми домами.
Если вы фактически не тратили свои деньги
Имущественный вычет связан именно с расходами налогоплательщика.
Поэтому его нельзя получить, если недвижимость была:
- приватизирована бесплатно;
- получена по наследству;
- оплачена полностью другим лицом;
- приобретена за счёт работодателя;
- полностью оплачена из бюджета.
Если расходов самого налогоплательщика нет, уменьшать НДФЛ не на что.
Если часть стоимости оплачена из бюджета
Если квартира или дом были оплачены частично за собственные деньги, а частично за счёт бюджетных средств, вычет предоставляется только на личные расходы.
Это может быть актуально, например, для:
- участников военной ипотеки;
- военнослужащих;
- сотрудников полиции;
- граждан, получивших жилищные субсидии или социальные выплаты.
Если квартира стоит 5 млн рублей, из них 3 млн оплачены из бюджета, а 2 млн — собственными средствами, вычет можно заявить только в пределах личных расходов.
То же правило действует, если человек сначала заплатил своими деньгами, но потом эти расходы были компенсированы из бюджета.
Если нет документов, подтверждающих расходы
Для имущественного вычета необходимо подтвердить расходы.
Если платёжных документов нет, налоговая может отказать.
Подтверждением могут служить:
- банковские выписки;
- платёжные поручения;
- расписки;
- квитанции;
- другие документы об оплате.
При этом сам факт оплаты со счёта другого человека ещё не означает автоматический отказ.
Например, если деньги перечислил представитель по доверенности или другой покупатель, но из документов видно, что расходы понесли вы, право на вычет может сохраниться.
Если жильё куплено у взаимозависимого лица
Вычет не предоставляется, если продавец и покупатель признаются взаимозависимыми.
К таким лицам относятся, в частности:
- супруги;
- родители и дети;
- братья и сёстры.
Основание — ст. 105.1 и п. 5 ст. 220 НК РФ.
При этом суд может признать лиц взаимозависимыми и в других случаях, если отношения между ними позволяют одному человеку влиять на решения другого.
Например, значение могут иметь фактические семейные отношения, совместное проживание и ведение общего хозяйства.
Если объект принадлежит только супругу
Если недвижимость была приобретена супругом до брака и не является совместной собственностью, второй супруг не может получить вычет по такому объекту только на основании брака.
Право на вычет должно быть связано с собственными расходами и соответствующим имущественным правом.
Нельзя получить вычет за чужую долю
В общем случае налогоплательщик не может получить вычет по расходам на приобретение доли, принадлежащей другому собственнику.
Исключения могут действовать для специальных ситуаций, например при приобретении недвижимости родителем совместно с несовершеннолетним ребёнком.
Если вычет уже использовался до 2014 года
Особое значение имеет дата приобретения предыдущей недвижимости.
До 1 января 2014 года имущественный вычет предоставлялся только по одному объекту.
Если человек использовал вычет при покупке жилья в период с 1 января 2001 года по 31 декабря 2013 года, повторно воспользоваться им сейчас нельзя даже в том случае, если тогда была использована не вся максимальная сумма.
Неиспользованный остаток в таких случаях не переносится.
Какие лимиты действовали раньше
Максимальная сумма имущественного вычета менялась.
Она составляла:
- 600 000 рублей — при приобретении жилья до 1 января 2003 года;
- 1 000 000 рублей — при приобретении жилья с 1 января 2003 года до 1 января 2008 года;
- 2 000 000 рублей — при приобретении жилья после 1 января 2008 года.
До 2014 года остаток неиспользованного вычета «сгорал».
Когда нельзя получить вычет после 2014 года
Для объектов, право собственности на которые возникло после 1 января 2014 года, действует более гибкий порядок.
Если человек использовал только часть лимита 2 млн рублей, остаток можно перенести на другую недвижимость.
Но если общая сумма вычета уже достигла:
2 000 000 рублей
повторно заявить вычет по расходам на покупку жилья нельзя.
Когда нельзя получить вычет по ипотечным процентам
Для процентов действует отдельное ограничение.
Вычет по процентам нельзя получить, если:
- вы уже использовали вычет по ипотечным процентам раньше;
- кредит был выдан не на приобретение или строительство жилья;
- в договоре займа вообще не указана соответствующая цель.
То есть обычный потребительский кредит, даже если деньги фактически потрачены на квартиру, не даёт права на процентный имущественный вычет, если кредит не является целевым.
Почему цель кредита имеет значение
Для вычета по процентам важно, чтобы из кредитного договора прямо следовало, что заём предназначен для:
- покупки жилья;
- строительства жилья;
- погашения или рефинансирования соответствующего целевого кредита.
Если кредит оформлен «на любые цели», расходы по процентам в имущественный вычет не включаются.
Что проверить перед покупкой
Если вы рассчитываете на имущественный вычет, до сделки полезно проверить:
- находится ли недвижимость в России;
- признаётся ли объект жилым;
- кто фактически оплачивает покупку;
- используются ли бюджетные средства;
- сможете ли вы подтвердить расходы документами;
- не является ли продавец взаимозависимым лицом;
- использовали ли вы имущественный вычет раньше;
- когда была приобретена предыдущая недвижимость;
- использовали ли вы ранее вычет по ипотечным процентам;
- является ли кредит целевым.
Главное
Имущественный вычет при покупке недвижимости не предоставляется автоматически.
Отказ возможен, если:
- объект находится за границей;
- недвижимость не является жилой;
- вы не понесли собственных расходов;
- расходы были компенсированы из бюджета;
- нет документов об оплате;
- продавец является взаимозависимым лицом;
- вы уже использовали лимит вычета;
- ипотечный кредит не является целевым.
Поэтому право на вычет лучше проверять ещё до сделки, особенно если покупка связана с родственниками, бюджетными субсидиями или нестандартной схемой оплаты.
Что пригодится как доказательство
- Банковские выписки
- Платёжные поручения
- Расписки
- Квитанции
- Другие документы об оплате
- Кредитный договор с указанием цели займа — для вычета по процентам
Типичные ошибки
- Рассчитывать на вычет при покупке зарубежной или нежилой недвижимости
- Заявлять вычет на сумму, оплаченную или компенсированную из бюджета
- Не сохранять документы, подтверждающие собственные расходы
- Не учитывать взаимозависимость с продавцом или ранее использованный вычет
- Ожидать вычет по процентам за кредит без указанной в договоре цели
Частые вопросы
Источники
- ст. 220 НК РФ, в том числе п. 5
- ст. 105.1 НК РФ
Статья помогла?
Что можно сделать дальше
- Разобрать свои обстоятельства: разбор ситуации
- Задать вопрос по теме: вопросы и ответы