РазборНалогиОпубликовано: сентябрь 20268 мин
Имущественный вычет при продаже долевой недвижимости: как рассчитывается и когда подаётся 3-НДФЛ
Как рассчитать НДФЛ при продаже долевой недвижимости: когда вычет делится между собственниками, а когда доступен в полном размере. Статья полезна владельцам долей, которые планируют продажу до истечения минимального срока владения.
Юрист по налогам физических лиц
Коротко
Когда это применимо
- Собственникам, которые продают долевую недвижимость до истечения минимального срока владения
- Тем, кто выбирает между продажей всего объекта по одному договору и продажей отдельной доли
- Тем, кто сравнивает имущественный вычет с подтверждёнными расходами на приобретение
- Тем, кому нужно подать 3-НДФЛ после продажи недвижимости
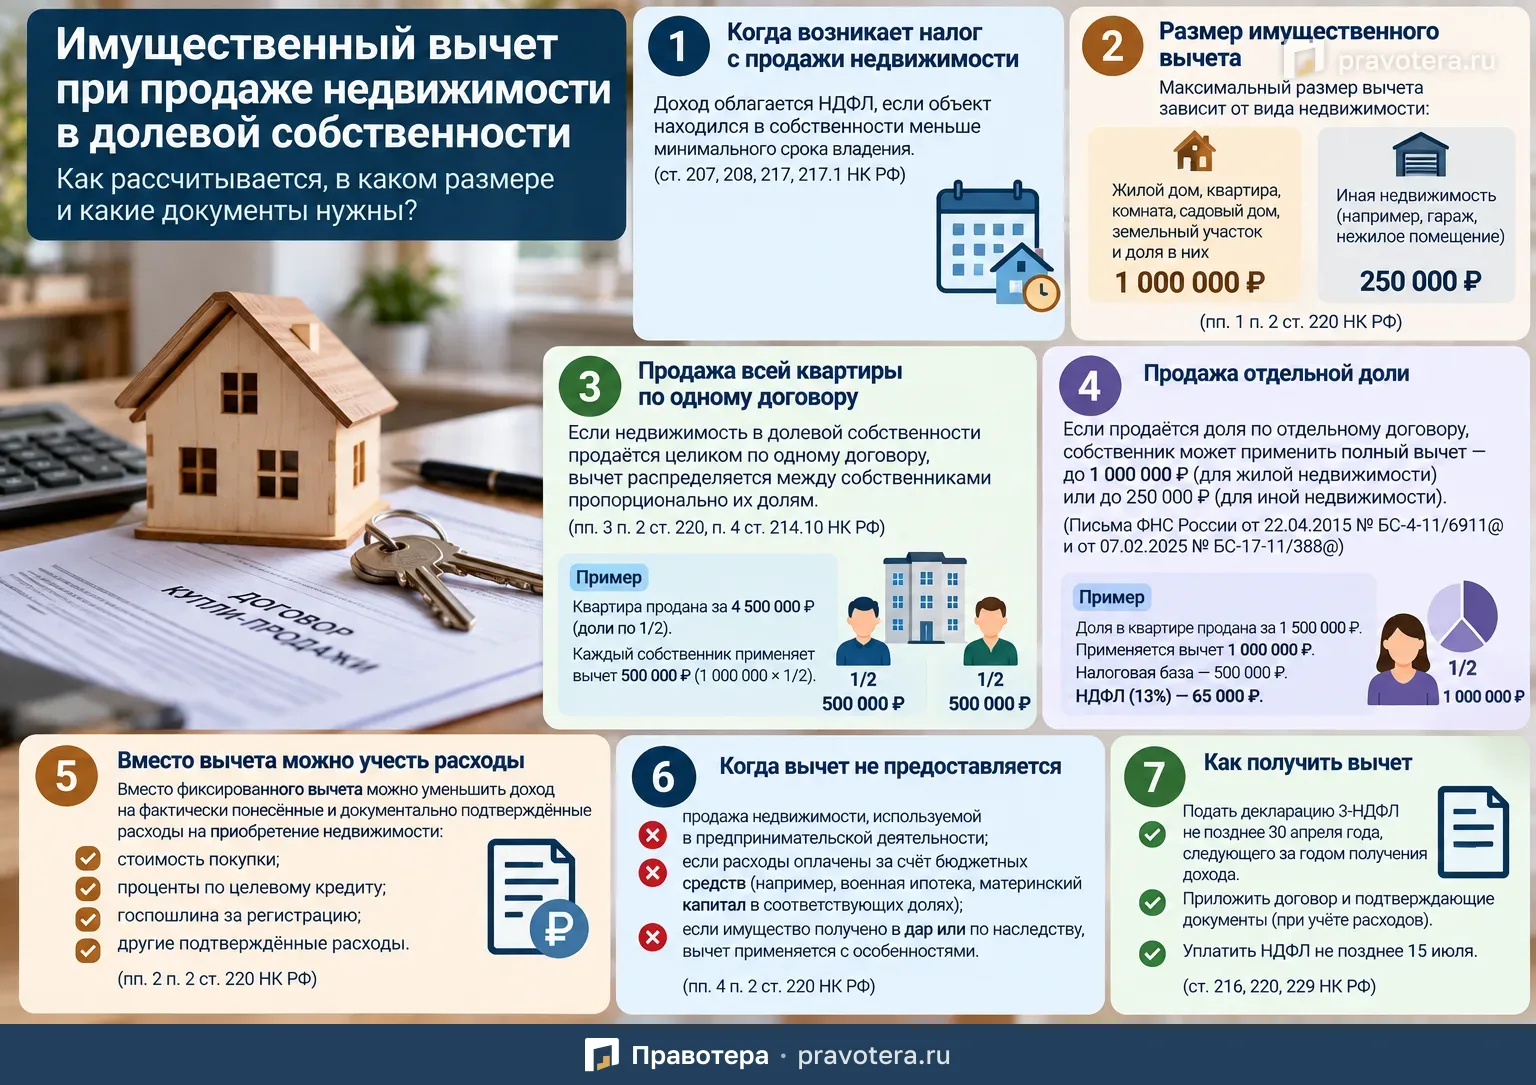
Если квартира, дом или другой объект недвижимости находится в долевой собственности и продаётся до истечения минимального срока владения, полученный доход в общем случае облагается НДФЛ.
Налоговый резидент РФ при этом может уменьшить облагаемый доход:
- на имущественный налоговый вычет;
- либо на фактически понесённые и документально подтверждённые расходы на приобретение недвижимости.
Размер вычета зависит не только от вида имущества, но и от того, что именно продаётся: весь объект недвижимости по одному договору или отдельная доля в праве собственности.
Когда доход от продажи долевой недвижимости облагается НДФЛ
Доход от продажи недвижимости или доли в ней по общему правилу облагается НДФЛ, если объект находился в собственности меньше минимального срока владения.
Это следует из ст. 207, 208, 217 и 217.1 НК РФ.
Если минимальный срок владения истёк, доход может быть освобождён от налогообложения и вопрос об имущественном вычете в обычной ситуации уже не возникает.
Кто может применить имущественный вычет
Имущественный вычет при продаже недвижимости может использовать налоговый резидент РФ.
Он позволяет уменьшить облагаемый доход и, соответственно, размер НДФЛ к уплате.
Основание — ст. 210 и 220 НК РФ.
Какой максимальный размер вычета
Предельный размер зависит от вида недвижимости.
Для доходов от продажи:
- жилого дома;
- квартиры;
- комнаты;
- садового дома;
- земельного участка;
- доли или долей в указанных объектах
максимальный имущественный вычет составляет 1 000 000 рублей.
Для иных объектов недвижимости, например гаража или нежилого помещения, предельный размер составляет 250 000 рублей.
Такой порядок установлен пп. 1 п. 2 ст. 220 НК РФ.
Когда имущественный вычет не применяется
Вычет не предоставляется при продаже недвижимого имущества, которое использовалось в предпринимательской деятельности.
Это ограничение предусмотрено пп. 4 п. 2 ст. 220 НК РФ.
Что важно при долевой собственности
Главный вопрос — продаётся:
- квартира или другой объект целиком по одному договору;
- либо отдельная доля как самостоятельный объект сделки.
От этого напрямую зависит размер доступного каждому собственнику вычета.
Если вся квартира продаётся по одному договору
Если недвижимость находится в долевой собственности и все собственники одновременно продают её как единый объект по одному договору купли-продажи, общий имущественный вычет распределяется между ними пропорционально долям.
Например, если два собственника владеют квартирой по 1/2, то максимальный вычет в 1 млн рублей распределяется следующим образом:
- первому собственнику — 500 000 рублей;
- второму собственнику — 500 000 рублей.
Это правило действует и при продаже недвижимости, находящейся в долевой собственности супругов.
Основание — пп. 3 п. 2 ст. 220 и п. 4 ст. 214.10 НК РФ.
Пример расчёта при продаже квартиры целиком
Отец и сын владеют квартирой по 1/2.
Квартира была приватизирована ими в 2024 году, а в 2026 году продана по одному договору за:
4 500 000 рублей
На долю каждого приходится доход:
4 500 000 / 2 = 2 250 000 рублей
Поскольку квартира находилась в собственности менее минимального срока, доход облагается НДФЛ.
Общий вычет в 1 000 000 рублей делится пополам.
Каждый может применить:
500 000 рублей
Налоговая база каждого:
2 250 000 − 500 000 = 1 750 000 рублей
При ставке 13% НДФЛ составит:
1 750 000 × 13% = 227 500 рублей
Если продаётся отдельная доля
Совсем иначе рассчитывается вычет, если собственник продаёт свою долю по отдельному договору.
В этом случае предельный размер имущественного вычета не уменьшается пропорционально размеру доли.
То есть при продаже отдельной доли в квартире собственник может использовать вычет до:
1 000 000 рублей
А при продаже отдельной доли в ином объекте недвижимости — до:
250 000 рублей
Такой подход отражён в письмах ФНС России от 22.04.2015 № БС-4-11/6911@ и от 07.02.2025 № БС-17-11/388@.
Пример продажи отдельной доли
Два наследника получили в 2024 году по 1/2 квартиры.
В 2026 году один из них продал свою 1/2 долю по отдельному договору за:
1 500 000 рублей
Доход облагается НДФЛ, так как минимальный срок владения ещё не истёк.
Продавец вправе применить полный имущественный вычет:
1 000 000 рублей
Налоговая база:
1 500 000 − 1 000 000 = 500 000 рублей
НДФЛ:
500 000 × 13% = 65 000 рублей
Таким образом, продажа отдельной доли и продажа всей квартиры по одному договору могут дать разный налоговый результат.
Можно ли получить по 1 млн рублей на каждый проданный объект
Нет.
Если в течение одного календарного года продано несколько объектов недвижимости, предельный размер имущественного вычета применяется в совокупности ко всем таким продажам, а не отдельно по каждому объекту.
Это следует из ст. 216 и пп. 1 п. 2 ст. 220 НК РФ.
Например, нельзя продать две квартиры в одном году и автоматически получить по 1 млн рублей вычета на каждую.
Можно ли вместо вычета учесть расходы
Да.
Вместо имущественного вычета налогоплательщик может уменьшить доход на сумму расходов, связанных с приобретением проданной недвижимости.
Расходы должны быть:
- фактически понесены;
- документально подтверждены.
Такой вариант нередко оказывается выгоднее фиксированного вычета.
Какие расходы могут учитываться
Помимо непосредственно стоимости покупки недвижимости, в предусмотренных законом случаях могут учитываться, например:
- проценты по целевому кредиту на приобретение жилья;
- государственная пошлина за регистрацию прав;
- другие документально подтверждённые расходы, связанные с приобретением объекта.
Такой подход следует из пп. 2 п. 2 ст. 220 НК РФ и Определения Конституционного Суда РФ от 16.07.2013 № 1220-О.
Как распределяются расходы между сособственниками
Если можно определить, сколько именно заплатил каждый собственник, расходы учитываются в соответствии с подтверждающими документами.
Если выделить расходы конкретного сособственника невозможно, общая сумма распределяется между собственниками пропорционально их долям.
Поэтому при покупке недвижимости в долевую собственность желательно сохранять документы, позволяющие понять, кто и какую сумму фактически заплатил.
Что делать с имуществом, полученным по наследству или в дар
Доход от продажи имущества, полученного по наследству или в дар, в определённых случаях также можно уменьшить.
Например, можно учитывать:
- сумму, с которой ранее был уплачен НДФЛ при получении имущества;
- расходы дарителя или наследодателя на приобретение этого имущества, если они ранее не учитывались при налогообложении.
Такое правило предусмотрено пп. 2 п. 2 ст. 220 НК РФ.
Как учитывается материнский капитал
Если дом или квартира были приобретены родителями и детьми в общую долевую собственность с использованием материнского капитала, сумма маткапитала признаётся расходом членов семьи в соответствующих долях.
При последующей продаже долей эта сумма может учитываться при расчёте налоговой базы по правилам ст. 220 НК РФ.
Что выгоднее: вычет или расходы
Нужно сравнить два варианта.
Вариант 1. Имущественный вычет
Для жилой недвижимости — до 1 млн рублей.
Вариант 2. Фактические расходы
Можно уменьшить доход на сумму документально подтверждённых расходов на приобретение.
Например, если доля была приобретена за 2 млн рублей, а продана за 2,2 млн рублей, учитывать фактические расходы может быть намного выгоднее, чем применять фиксированный вычет.
Одновременно использовать оба способа к одному и тому же доходу нельзя.
Когда подавать декларацию 3-НДФЛ
Если доход необходимо декларировать, декларацию 3-НДФЛ нужно представить не позднее 30 апреля года, следующего за годом продажи недвижимости.
Основание — ст. 216, п. 7 ст. 220 и п. 1 ст. 229 НК РФ.
Какие разделы 3-НДФЛ понадобятся
При декларировании дохода от продажи недвижимости используются, в частности:
- титульный лист;
- раздел 1;
- раздел 2;
- Приложение 1;
- Приложение 6.
В некоторых случаях также требуется Расчёт к Приложению 1.
Порядок заполнения установлен Приказом ФНС России от 20.10.2025 № ЕД-7-11/913@.
Какие документы приложить
Для подтверждения права на вычет к декларации нужно приложить:
- копию договора купли-продажи недвижимости или доли;
- документы, подтверждающие расходы на приобретение объекта, если доход уменьшается не на фиксированный вычет, а на фактические расходы.
Это могут быть договоры, банковские документы, расписки и другие подтверждения оплаты.
Когда платить НДФЛ
Налог, рассчитанный по декларации, необходимо уплатить не позднее 15 июля года, в котором подаётся декларация.
НДФЛ перечисляется как единый налоговый платёж.
Основание — ст. 11.3, 58 и 228 НК РФ.
Что проверить перед продажей доли
Перед расчётом налога полезно определить:
- истёк ли минимальный срок владения;
- продаётся вся недвижимость или отдельная доля;
- каким договором оформляется продажа;
- каковы доли собственников;
- выгоднее имущественный вычет или подтверждённые расходы;
- имеются ли документы о первоначальной покупке;
- использовался ли материнский капитал;
- были ли проданы другие объекты недвижимости в том же году.
Главное
При продаже недвижимости в долевой собственности размер имущественного вычета зависит от того, что именно является объектом продажи.
Если квартира продаётся целиком по одному договору, общий вычет в 1 млн рублей распределяется между собственниками пропорционально их долям.
Если собственник продаёт отдельную долю по самостоятельному договору, он может использовать полный предельный вычет — до 1 млн рублей для жилой недвижимости.
Вместо вычета можно уменьшить доход на документально подтверждённые расходы на приобретение объекта, если это выгоднее.
Если доход подлежит декларированию, 3-НДФЛ по общему правилу нужно подать до 30 апреля следующего года, а НДФЛ уплатить до 15 июля.
Сроки
- Подать 3-НДФЛ, если доход нужно декларировать
- не позднее 30 апреля года, следующего за годом продажи недвижимости
- Уплатить НДФЛ, рассчитанный по декларации
- не позднее 15 июля года, в котором подаётся декларация
Что пригодится как доказательство
- Копия договора купли-продажи недвижимости или доли
- Документы о расходах на приобретение объекта, если вместо вычета учитываются расходы
- Договоры, банковские документы, расписки и другие подтверждения оплаты
Типичные ошибки
- Применять вычет в полном размере каждому собственнику, если весь объект продан по одному договору
- Уменьшать вычет пропорционально доле, проданной по отдельному договору
- Рассчитывать на отдельный предельный вычет для каждого объекта, проданного в одном году
- Одновременно применять вычет и учитывать расходы по одному и тому же доходу
- Учитывать расходы на приобретение без подтверждающих документов
Частые вопросы
Источники
- ст. 207, 208, 217 и 217.1 НК РФ
- ст. 210 и 220 НК РФ
- пп. 1, 2, 3 и 4 п. 2 ст. 220 НК РФ
- п. 4 ст. 214.10 НК РФ
- Письмо ФНС России от 22.04.2015 № БС-4-11/6911@
- Письмо ФНС России от 07.02.2025 № БС-17-11/388@
- ст. 216 НК РФ
- Определение Конституционного Суда РФ от 16.07.2013 № 1220-О
- п. 7 ст. 220 НК РФ
- п. 1 ст. 229 НК РФ
- Приказ ФНС России от 20.10.2025 № ЕД-7-11/913@
- ст. 11.3, 58 и 228 НК РФ
Статья помогла?
Что можно сделать дальше
- Разобрать свои обстоятельства: разбор ситуации
- Задать вопрос по теме: вопросы и ответы