РазборНалогиОпубликовано: сентябрь 20267 мин
НДФЛ с подарка от человека, который не является родственником: когда нужно платить налог
Разбираем, когда подарок от человека, который не является родственником, облагается НДФЛ. Статья поможет одаряемому определить стоимость имущества, рассчитать налог и понять, нужно ли подавать 3-НДФЛ.
Юрист по налогам физических лиц
Коротко
Когда это применимо
- Тем, кто получил недвижимость в подарок от человека, который не является родственником.
- Тем, кому такой даритель подарил автомобиль, акции, долю или паи.
- Тем, кто получил от такого дарителя цифровые активы или цифровую валюту, указанные в статье.
- Одаряемым, которым нужно определить стоимость подарка и рассчитать НДФЛ.
Получение имущества в подарок не всегда означает отсутствие налогов. Если даритель не является членом семьи или близким родственником, в ряде случаев у одаряемого возникает обязанность самостоятельно рассчитать и уплатить НДФЛ.
Это касается, в частности, подаренной недвижимости, транспортных средств, акций, долей, паев, некоторых цифровых активов и цифровой валюты.
Разберем, когда нужно платить НДФЛ при получении имущества в дар от лица, не являющегося родственником, как определить стоимость подарка и по какой ставке рассчитывается налог.
Почему подарок может считаться доходом
По договору дарения одна сторона безвозмездно передает имущество другой стороне.
Такой порядок предусмотрен ст. 572 ГК РФ.
Для целей налогообложения получение имущества может рассматриваться как экономическая выгода, то есть как доход физического лица.
Это следует из ст. 41 и п. 1 ст. 210 НК РФ.
Однако не любой подарок облагается НДФЛ.
Какие подарки облагаются НДФЛ
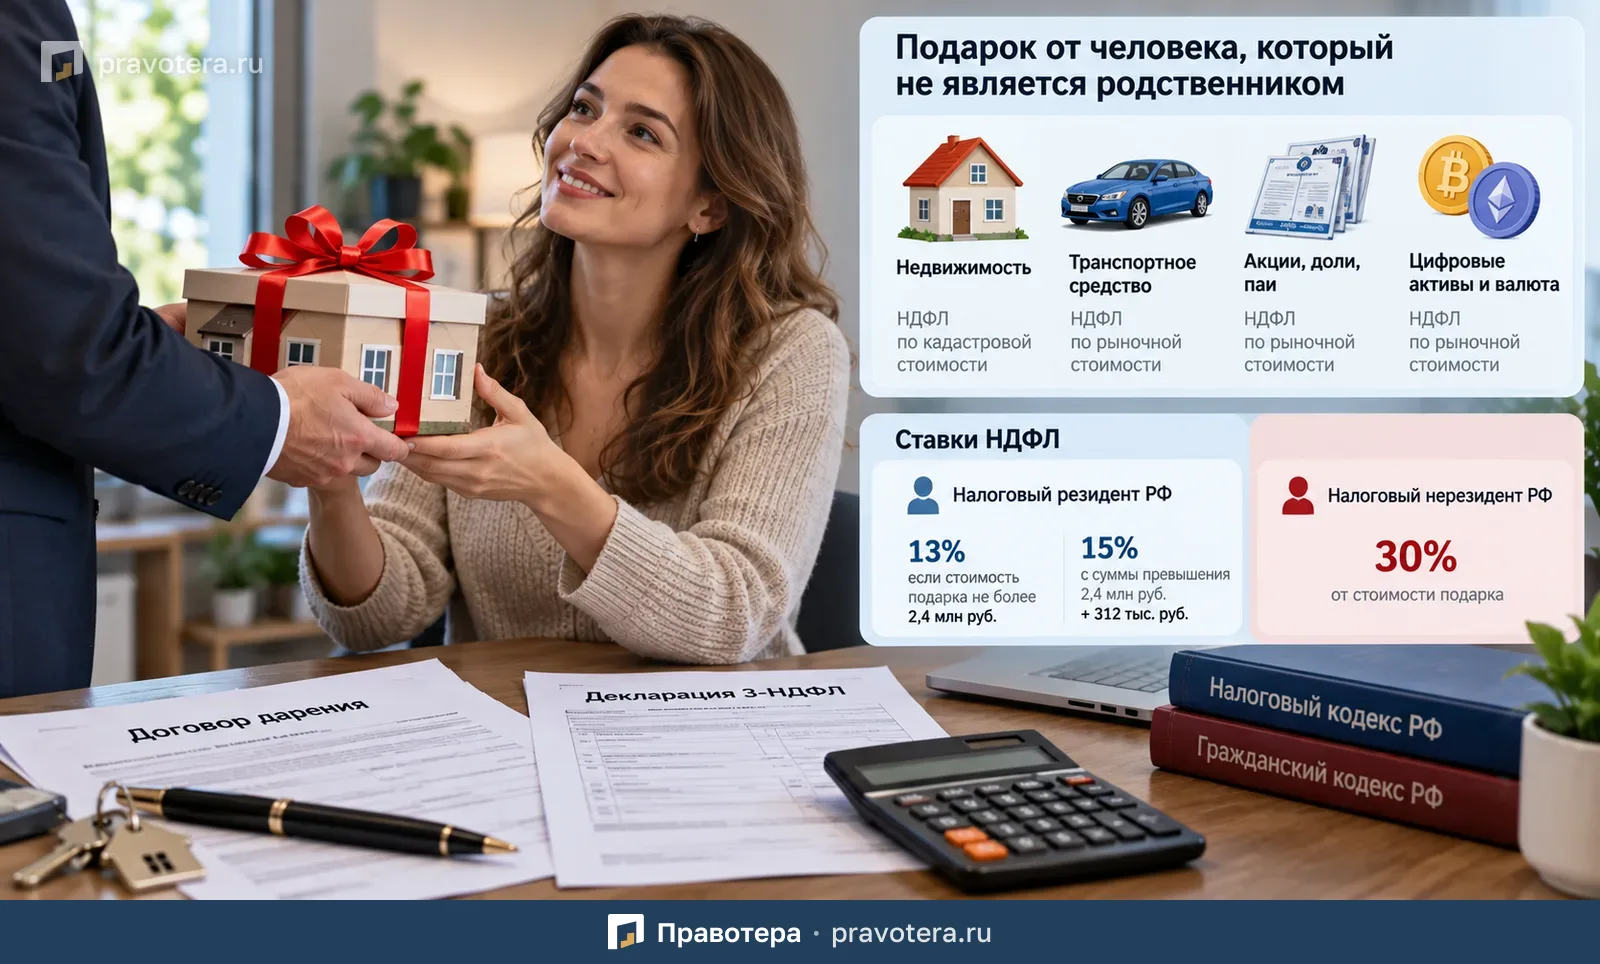
Если даритель не является членом вашей семьи или близким родственником, НДФЛ облагаются, в частности, полученные в дар:
- недвижимое имущество;
- транспортные средства;
- акции;
- доли;
- паи;
- цифровые финансовые активы;
- цифровые права, включающие одновременно цифровые финансовые активы и утилитарные цифровые права;
- цифровая валюта.
Основание — абз. 1 п. 18.1 ст. 217 НК РФ.
В таких случаях налог не удерживает даритель или другой налоговый агент. Одаряемому необходимо самостоятельно рассчитать и уплатить НДФЛ.
Это предусмотрено пп. 7 п. 1 и п. 2 ст. 228 НК РФ.
Нужно ли платить НДФЛ, если даритель — родственник
В рассматриваемой ситуации речь идет именно о подарках от лиц, которые не являются родственниками.
Если имущество передается между членами семьи или близкими родственниками, применяются иные правила освобождения от налогообложения, предусмотренные ст. 217 НК РФ.
Поэтому при получении крупного подарка важно сначала определить правовой статус дарителя по отношению к одаряемому.
Что происходит при расторжении договора дарения недвижимости
Если договор дарения недвижимости впоследствии расторгнут, налоговые последствия могут измениться.
Согласно позиции ФНС России, если стороны заключили соглашение о расторжении договора дарения недвижимости и такое соглашение зарегистрировано в Росреестре, у одаряемого не возникает облагаемого НДФЛ дохода.
Соответствующее разъяснение содержится в Письме ФНС России от 08.12.2020 № БС-4-11/20190@.
Как определить сумму, с которой рассчитывается налог
Чтобы рассчитать НДФЛ, необходимо определить налоговую базу, то есть стоимость полученного подарка.
Способ определения стоимости зависит от вида имущества.
Как определяется стоимость подаренной недвижимости
Если в дар получена недвижимость, налоговая база определяется исходя из кадастровой стоимости объекта.
Используется кадастровая стоимость, которая:
- внесена в ЕГРН;
- подлежит применению с 1 января года, в котором зарегистрирован переход права собственности.
Если объект недвижимости образован в течение календарного года, используется кадастровая стоимость на дату его постановки на государственный кадастровый учет.
Такой порядок установлен п. 6 ст. 214.10 НК РФ.
Если подарена доля в недвижимости
Если в дар получена не вся квартира, дом или другое помещение, а только доля, налоговая база рассчитывается пропорционально размеру этой доли.
Например, если кадастровая стоимость квартиры составляет 8 млн рублей, а человеку подарена 1/2 доли, налоговая база определяется исходя из половины кадастровой стоимости объекта.
Как определяется стоимость подаренного автомобиля
При получении автомобиля или другого транспортного средства в дар доход определяется исходя из его рыночной стоимости.
Рыночная стоимость может быть определена независимым оценщиком.
Правовые основы оценки установлены, в частности, ст. 5, ч. 1 ст. 9 и ч. 1 ст. 12 Федерального закона от 29.07.1998 № 135-ФЗ «Об оценочной деятельности в Российской Федерации».
Как определяется стоимость подаренных акций и паев
Рыночная стоимость акций и инвестиционных паев, полученных в дар, также может определяться независимым оценщиком.
При этом учитываются положения:
- ст. 128 ГК РФ;
- п. 1 ст. 14 Федерального закона от 29.11.2001 № 156-ФЗ;
- законодательства об оценочной деятельности.
Оценка может потребоваться в том числе для акций, которые не обращаются на организованном рынке ценных бумаг.
Как определяется стоимость доли в ООО
Рыночная стоимость подаренной доли в уставном капитале ООО может определяться одним из двух способов.
Согласно Письму Минфина России от 02.12.2014 № 03-04-07/61655, стоимость доли может:
- приниматься равной действительной стоимости доли участника общества, соответствующей части стоимости чистых активов ООО пропорционально размеру доли;
- определяться независимым оценщиком.
Кто должен подавать декларацию
Если вы получили облагаемое НДФЛ имущество в подарок от лица, которое не является родственником, налог рассчитывается в декларации 3-НДФЛ.
То есть одаряемый самостоятельно:
- определяет стоимость подарка;
- рассчитывает налоговую базу;
- исчисляет НДФЛ;
- отражает доход в декларации 3-НДФЛ;
- уплачивает налог.
Какая ставка НДФЛ применяется
Размер ставки зависит от того, является ли одаряемый налоговым резидентом РФ.
Для резидентов также имеет значение вид имущества и его стоимость.
НДФЛ для налоговых резидентов РФ
Если налоговый резидент РФ получает в дар имущество, кроме акций и цифровой валюты, налог рассчитывается по следующему правилу:
- 13%, если стоимость дара не превышает 2,4 млн рублей;
- 312 тыс. рублей + 15% с суммы превышения 2,4 млн рублей — если стоимость подарка выше этого порога.
Такой порядок следует из положений ст. 210, 224 и 225 НК РФ.
При этом для акций, полученных в дар налоговым резидентом РФ, применяется основная прогрессивная ставка НДФЛ с учетом предусмотренных законом правил формирования налоговой базы.
НДФЛ для нерезидентов
Если одаряемый не является налоговым резидентом РФ, по общему правилу применяется ставка 30%.
Основание — п. 3 ст. 224 и п. 1.3 ст. 225 НК РФ.
Пример расчета налога с подаренной квартиры
Предположим, человеку, который является налоговым резидентом РФ, подарили квартиру.
Даритель не является его родственником.
Кадастровая стоимость квартиры, используемая для целей налогообложения, составляет 2 млн рублей.
Поскольку стоимость дара не превышает 2,4 млн рублей, применяется ставка 13%.
Расчет будет выглядеть так:
``text 2 000 000 × 13% = 260 000 рублей ``
НДФЛ к уплате составит 260 000 рублей.
Пример, если стоимость подарка превышает 2,4 млн рублей
Предположим, кадастровая стоимость подаренной квартиры составляет 5 млн рублей.
Для налогового резидента РФ расчет будет производиться по формуле:
``text 312 000 + (5 000 000 - 2 400 000) × 15% ``
Таким образом, налог составит:
``text 312 000 + 390 000 = 702 000 рублей ``
Нужно ли указывать в 3-НДФЛ все остальные доходы
Не обязательно.
Если декларация подается только для отражения дохода от полученного подарка, можно не включать в нее отдельные другие доходы, если они:
- освобождены от налогообложения;
- либо НДФЛ по ним полностью удержал налоговый агент.
Такое право предусмотрено п. 4 ст. 229 НК РФ.
Например, если работодатель полностью удержал НДФЛ с заработной платы, повторно указывать эту зарплату в декларации только из-за необходимости задекларировать подарок обычно не требуется.
Как заполнить декларацию 3-НДФЛ
Декларацию можно подготовить:
- с помощью бесплатной программы ФНС России;
- через личный кабинет налогоплательщика.
Электронный способ обычно позволяет заполнить декларацию без необходимости вручную оформлять бумажный бланк.
Порядок использования соответствующего программного обеспечения установлен, в частности, Приказом ФНС России от 16.12.2013 № ММВ-7-6/595@.
Что важно проверить перед подачей декларации
Если имущество получено в подарок от человека, который не является родственником, перед расчетом налога желательно последовательно проверить:
- Облагается ли конкретный вид подаренного имущества НДФЛ.
- Является ли даритель членом семьи или близким родственником.
- Как определяется стоимость именно этого имущества.
- Какая кадастровая или рыночная стоимость используется для расчета.
- Являетесь ли вы налоговым резидентом РФ.
- Какая налоговая ставка должна применяться.
- Требуется ли отражать доход в декларации 3-НДФЛ.
Главное
Если человек получает от лица, не являющегося родственником, недвижимость, автомобиль, акции, долю, паи или некоторые цифровые активы, такой подарок может облагаться НДФЛ.
В этом случае налог обычно не удерживается автоматически. Одаряемому необходимо самостоятельно определить стоимость имущества, рассчитать налог и отразить доход в декларации 3-НДФЛ.
Для недвижимости налоговая база определяется, как правило, по кадастровой стоимости, для автомобиля — по рыночной стоимости.
Для налоговых резидентов РФ ставка зависит от стоимости и вида имущества, а для нерезидентов по общему правилу составляет 30%.
Поэтому перед расчетом НДФЛ важно установить три ключевых обстоятельства: кто подарил имущество, что именно было подарено и какая стоимость должна использоваться для налогообложения.
Что пригодится как доказательство
- Сведения о кадастровой стоимости недвижимости, внесённые в ЕГРН.
- Оценка независимого оценщика для определения рыночной стоимости имущества, если она используется.
- Декларация 3-НДФЛ для отражения дохода от облагаемого подарка.
- Соглашение о расторжении договора дарения недвижимости, зарегистрированное в Росреестре, если договор был расторгнут.
Типичные ошибки
- Не проверить, является ли даритель членом семьи или близким родственником.
- Не проверить, облагается ли НДФЛ конкретный вид подаренного имущества.
- Использовать неподходящую стоимость имущества для расчёта налога.
- Не учесть налоговое резидентство и вид имущества при выборе ставки.
- Рассчитывать на то, что налог с подарка удержится автоматически.
Частые вопросы
Источники
- ст. 572 ГК РФ
- ст. 41 НК РФ
- п. 1 ст. 210 НК РФ
- ст. 217 НК РФ, в том числе абз. 1 п. 18.1
- пп. 7 п. 1 и п. 2 ст. 228 НК РФ
- Письмо ФНС России от 08.12.2020 № БС-4-11/20190@
- п. 6 ст. 214.10 НК РФ
- ст. 5, ч. 1 ст. 9 и ч. 1 ст. 12 Федерального закона от 29.07.1998 № 135-ФЗ
- ст. 128 ГК РФ
- п. 1 ст. 14 Федерального закона от 29.11.2001 № 156-ФЗ
- Письмо Минфина России от 02.12.2014 № 03-04-07/61655
- ст. 210, 224 и 225 НК РФ
Статья помогла?
Что можно сделать дальше
- Разобрать свои обстоятельства: разбор ситуации
- Задать вопрос по теме: вопросы и ответы