КомментарийНалогиОпубликовано: сентябрь 20267 мин
Когда ФССП и судебные приставы не платят госпошлину
В статье объясняется, когда ФССП и судебные приставы не платят госпошлину, а когда ФССП может возмещать её другой стороне. Полезно тем, кто участвует в судебном споре с ФССП.
Юрист по налоговым спорам
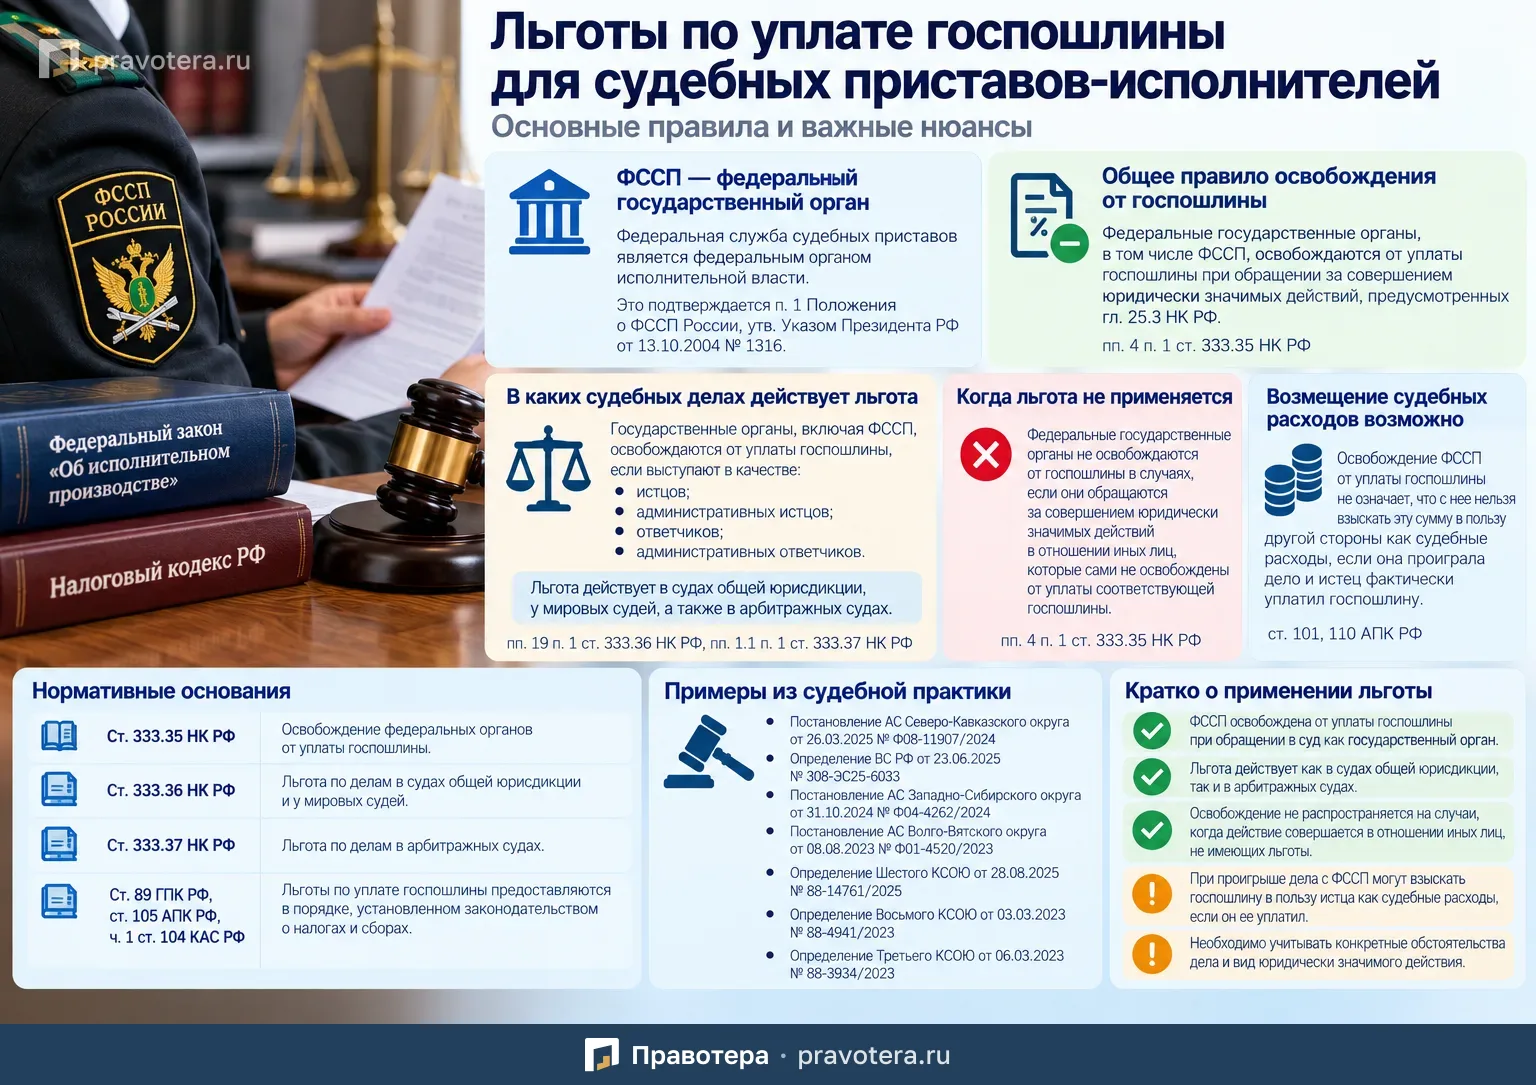
Коротко
Когда это применимо
- ФССП участвует в деле как истец или ответчик.
- Территориальный орган ФССП участвует в арбитражном споре.
- Судебный пристав действует как должностное лицо в споре, связанном с его публичными полномочиями.
- Сторона выиграла дело у ФССП и просит возместить уплаченную госпошлину.
Судебные приставы-исполнители и Федеральная служба судебных приставов могут пользоваться льготами по уплате государственной пошлины.
Общее правило состоит в том, что федеральные государственные органы освобождаются от госпошлины при обращении за совершением юридически значимых действий, предусмотренных главой 25.3 НК РФ. Это распространяется и на случаи, когда государственный орган участвует в судебном деле в качестве истца, административного истца, ответчика или административного ответчика.
Однако освобождение действует не во всех ситуациях. В частности, необходимо учитывать, в чьих интересах совершается соответствующее юридически значимое действие и относится ли оно непосредственно к государственному органу.
Разберем, какие льготы по госпошлине предусмотрены для ФССП и судебных приставов-исполнителей и чем освобождение от уплаты пошлины отличается от обязанности компенсировать судебные расходы другой стороне.
Что такое государственная пошлина
Государственная пошлина — это сбор, который уплачивается при обращении в государственные органы, органы местного самоуправления и иные уполномоченные органы или к должностным лицам за совершением юридически значимых действий.
Определение государственной пошлины содержится в п. 1 ст. 333.16 НК РФ.
Плательщиками госпошлины признаются:
- организации;
- физические лица.
Это установлено п. 1 ст. 333.17 НК РФ.
При этом Налоговый кодекс предусматривает целый ряд случаев, когда отдельные лица или государственные органы от ее уплаты освобождаются.
Почему ФССП относится к государственным органам
Федеральная служба судебных приставов является федеральным органом исполнительной власти.
Согласно п. 1 Положения о Федеральной службе судебных приставов, утвержденного Указом Президента РФ от 13.10.2004 № 1316, ФССП России осуществляет, в частности:
- обеспечение установленного порядка деятельности судов;
- исполнение судебных актов;
- исполнение актов других органов и должностных лиц;
- правоприменительные функции;
- функции по контролю и надзору в установленной сфере.
Следовательно, ФССП относится к федеральным государственным органам и в предусмотренных законом случаях пользуется соответствующими льготами по государственной пошлине.
Общая льгота для федеральных государственных органов
Основное правило установлено пп. 4 п. 1 ст. 333.35 НК РФ.
Федеральные органы государственной власти освобождаются от уплаты государственной пошлины при обращении за совершением юридически значимых действий, предусмотренных гл. 25.3 НК РФ.
Однако из этого правила есть исключение.
Льгота не применяется, когда государственный орган обращается за совершением юридически значимого действия в отношении другого лица, которое само не освобождено от уплаты соответствующей госпошлины.
Поэтому необходимо учитывать не только статус ФССП как государственного органа, но и характер конкретного обращения.
Освобождение ФССП от госпошлины в судах общей юрисдикции
Отдельная льгота предусмотрена для судебных споров.
Согласно пп. 19 п. 1 ст. 333.36 НК РФ, государственные органы освобождаются от уплаты госпошлины по делам, рассматриваемым:
- Верховным Судом РФ по правилам гражданского и административного судопроизводства;
- судами общей юрисдикции;
- мировыми судьями,
если они выступают в качестве:
- истцов;
- административных истцов;
- ответчиков;
- административных ответчиков.
Следовательно, если ФССП или ее территориальный орган участвует в судебном деле именно как государственный орган, госпошлину за такое участие он по общему правилу не уплачивает.
Льгота в арбитражных судах
Аналогичное правило действует и в арбитражном процессе.
Освобождение государственных органов от уплаты госпошлины по делам, рассматриваемым арбитражными судами, предусмотрено пп. 1.1 п. 1 ст. 333.37 НК РФ.
Таким образом, льгота применяется не только в судах общей юрисдикции, но и при рассмотрении соответствующих споров в арбитражных судах.
Что говорят процессуальные кодексы
Гражданский, арбитражный и административный процесс также отсылают вопрос о льготах по государственной пошлине к налоговому законодательству.
Так:
- ст. 89 ГПК РФ предусматривает предоставление льгот по госпошлине в порядке, установленном законодательством о налогах и сборах;
- аналогичное правило содержится в ст. 105 АПК РФ;
- в административном судопроизводстве применяется ч. 1 ст. 104 КАС РФ.
То есть ключевые основания освобождения ФССП от государственной пошлины закреплены именно в Налоговом кодексе РФ.
Судебная практика подтверждает право ФССП на льготу
Право ФССП пользоваться освобождением от государственной пошлины подтверждается судебной практикой.
Такой подход отражен, в частности, в:
- Постановлении Арбитражного суда Северо-Кавказского округа от 26.03.2025 № Ф08-11907/2024 по делу № А32-52782/2023;
- Определении Верховного Суда РФ от 23.06.2025 № 308-ЭС25-6033;
- Постановлении Арбитражного суда Западно-Сибирского округа от 31.10.2024 № Ф04-4262/2024 по делу № А27-17227/2023;
- Постановлении Арбитражного суда Волго-Вятского округа от 08.08.2023 № Ф01-4520/2023 по делу № А29-11702/2022;
- Определении Шестого кассационного суда общей юрисдикции от 28.08.2025 по делу № 88-14761/2025;
- Определении Восьмого кассационного суда общей юрисдикции от 03.03.2023 № 88-4941/2023;
- Определении Третьего кассационного суда общей юрисдикции от 06.03.2023 № 88-3934/2023 по делу № 2-1153/2022.
Суды исходят из того, что ФССП является государственным органом и поэтому имеет право на предусмотренные Налоговым кодексом льготы.
Освобождение от госпошлины не означает освобождение от всех судебных расходов
Это один из наиболее важных практических моментов.
То, что ФССП освобождена от обязанности уплачивать госпошлину при обращении в суд, не означает, что с нее нельзя взыскать судебные расходы в пользу другой стороны.
Необходимо различать:
- обязанность уплатить госпошлину государству при обращении в суд;
- обязанность возместить другой стороне расходы, которые та понесла при рассмотрении дела.
Это разные правоотношения.
Когда с ФССП могут взыскать госпошлину как судебные расходы
Если истец сам заплатил госпошлину при обращении в суд и выиграл дело, суд может возложить на ФССП обязанность компенсировать ему эти расходы.
Основание для распределения судебных расходов в арбитражном процессе содержится в ст. 101 и 110 АПК РФ.
Смысл состоит в том, что после уплаты пошлины отношения между гражданином или организацией и государством прекращаются в соответствующей части.
После разрешения дела возникает уже другой вопрос — распределение расходов между сторонами судебного спора.
Именно поэтому государственный орган, который сам освобожден от госпошлины, при проигрыше дела может быть обязан возместить истцу сумму, которую тот ранее уплатил в бюджет.
Пример
Организация обратилась в арбитражный суд с заявлением к территориальному органу ФССП и заплатила госпошлину.
Суд удовлетворил требования организации.
ФССП при подаче своих процессуальных документов самостоятельно госпошлину не платит, поскольку пользуется предусмотренной законом льготой.
Однако суд может обязать ФССП компенсировать победившей стороне сумму государственной пошлины, которую эта сторона понесла в качестве судебных расходов.
Такой подход отражен, в частности, в Постановлении Второго арбитражного апелляционного суда от 16.03.2022 № 02АП-10941/2021 по делу № А29-4190/2018.
Почему это не противоречит налоговой льготе
На первый взгляд может показаться, что если государственный орган освобожден от госпошлины, взыскивать с него ее сумму вообще нельзя.
Но речь идет о разных основаниях.
Льгота означает, что государственный орган не обязан вносить государственную пошлину в бюджет при собственном обращении в суд или совершении иного юридически значимого действия.
Возмещение судебных расходов означает, что проигравшая сторона компенсирует победителю фактически понесенные им затраты.
Поэтому налоговая льгота ФССП сама по себе не исключает применения правил о распределении судебных расходов.
Судебный пристав и ФССП: имеет ли значение, кто участвует в деле
При рассмотрении вопроса о госпошлине важно учитывать, в каком качестве участвует судебный пристав.
Если судебный пристав-исполнитель действует как должностное лицо государственного органа и спор связан с осуществлением его публичных полномочий, применяются льготы, предусмотренные для государственных органов.
Именно поэтому вопрос обычно рассматривается через правовой статус ФССП как федерального органа исполнительной власти.
Когда льгота может не применяться
Несмотря на широкий характер освобождения, оно не является абсолютно безусловным.
По пп. 4 п. 1 ст. 333.35 НК РФ льгота не применяется в случаях, когда государственный орган обращается за совершением юридически значимого действия в отношении иного лица, которое само не освобождено от соответствующей госпошлины.
Поэтому в нестандартных ситуациях необходимо отдельно установить:
- какое юридически значимое действие совершается;
- кто является заявителем;
- в чьих интересах оно совершается;
- распространяется ли на другого участника соответствующая льгота;
- идет ли речь непосредственно об уплате госпошлины или уже о возмещении судебных расходов.
Кратко о льготах ФССП
| Ситуация | Госпошлина | |---|---| | ФССП обращается за юридически значимым действием как федеральный госорган | По общему правилу не уплачивается | | ФССП выступает истцом в суде общей юрисдикции | Не уплачивается | | ФССП выступает ответчиком | Не уплачивается | | ФССП участвует в административном деле | Применяется льгота государственного органа | | ФССП участвует в арбитражном споре | Применяется льгота | | ФССП проиграла дело, а истец оплатил госпошлину | Возможна компенсация истцу как судебных расходов | | Юридически значимое действие совершается в отношении другого лица | Нужно отдельно проверять условия льготы |
Главное
ФССП России является федеральным государственным органом и в предусмотренных Налоговым кодексом случаях освобождается от уплаты государственной пошлины.
Льгота применяется, в частности, когда ФССП выступает в суде как:
- истец;
- административный истец;
- ответчик;
- административный ответчик.
Соответствующие правила действуют как в судах общей юрисдикции, так и в арбитражных судах.
При этом освобождение от госпошлины не означает полного освобождения от судебных расходов. Если ФССП проигрывает спор, суд может обязать ее компенсировать другой стороне ранее уплаченную этой стороной госпошлину как часть судебных расходов.
Типичные ошибки
- Считать, что льгота ФССП действует при любом обращении за юридически значимым действием.
- Путать освобождение ФССП от уплаты госпошлины с освобождением от возмещения судебных расходов другой стороне.
- Не учитывать, в каком качестве действует судебный пристав и в чьих интересах совершается действие.
Частые вопросы
Источники
- п. 1 ст. 333.16 НК РФ
- п. 1 ст. 333.17 НК РФ
- п. 1 Положения о ФССП, утверждённого Указом Президента РФ от 13.10.2004 № 1316
- пп. 4 п. 1 ст. 333.35 НК РФ
- гл. 25.3 НК РФ
- пп. 19 п. 1 ст. 333.36 НК РФ
- пп. 1.1 п. 1 ст. 333.37 НК РФ
- ст. 89 ГПК РФ
- ст. 105 АПК РФ
- ч. 1 ст. 104 КАС РФ
- ст. 101 и 110 АПК РФ
- Постановление Арбитражного суда Северо-Кавказского округа от 26.03.2025 № Ф08-11907/2024
Статья помогла?
Что можно сделать дальше
- Задать вопрос по теме: вопросы и ответы