РазборНалогиОпубликовано: сентябрь 20267 мин
Налог на имущество по объекту незавершённого строительства: как рассчитывается и когда платить
Статья объясняет, когда собственнику недостроенного объекта начисляют налог на имущество, как определяют налоговую базу и ставку и в какой срок нужно заплатить.
Юрист по налогам физических лиц
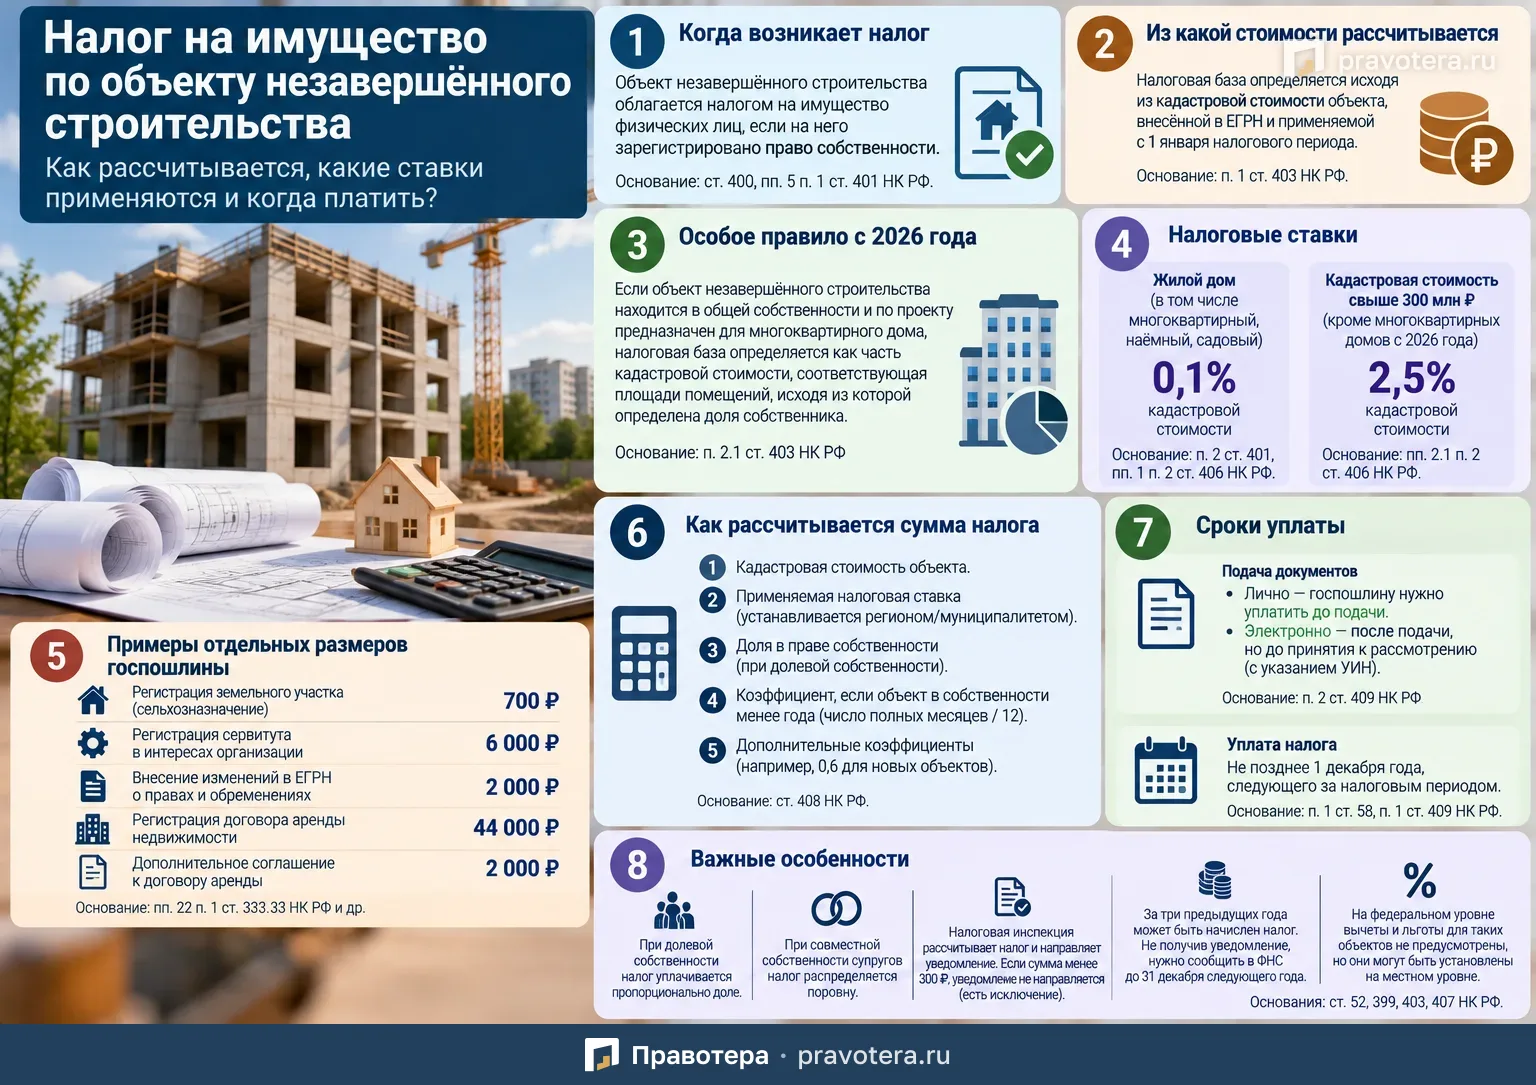
Коротко
Когда это применимо
- Собственникам объектов незавершённого строительства с зарегистрированным правом собственности
- Владельцам долей в недостроенном многоквартирном доме
- Тем, кто хочет проверить начисленный налог, ставку или льготу по месту нахождения объекта
- Собственникам, которым не приходит налоговое уведомление по объекту
Объект незавершённого строительства может облагаться налогом на имущество физических лиц, если право собственности на него зарегистрировано.
По общему правилу налог рассчитывается исходя из кадастровой стоимости объекта. При этом с 2026 года для некоторых объектов незавершённого строительства, предназначенных под многоквартирные дома и находящихся в общей собственности, действует специальный порядок определения налоговой базы.
Разберём, когда возникает обязанность платить налог, какие ставки применяются и как рассчитывается сумма.
Когда незавершённое строительство облагается налогом
Сам факт наличия недостроенного дома или другого объекта ещё не означает автоматического возникновения налога.
Объект незавершённого строительства признаётся объектом налогообложения, если на него оформлено право собственности.
Основание — ст. 400 и пп. 5 п. 1 ст. 401 НК РФ.
То есть для целей налога имеет значение именно зарегистрированное право на объект.
Из какой стоимости рассчитывается налог
По общему правилу налоговая база определяется исходя из кадастровой стоимости объекта незавершённого строительства.
Используется кадастровая стоимость:
- внесённая в ЕГРН;
- подлежащая применению с 1 января соответствующего налогового периода.
Такой порядок установлен п. 1 ст. 403 НК РФ.
Что изменилось с 2026 года для недостроенных многоквартирных домов
С 1 января 2026 года действует специальное правило для объектов незавершённого строительства, если одновременно выполняются два условия:
- объект находится в общей собственности;
- по проекту он предназначен для строительства многоквартирного дома.
В таком случае налоговая база определяется не из всей кадастровой стоимости объекта, а из её части, соответствующей площади помещений, исходя из которой определена доля конкретного собственника.
Основание — п. 2.1 ст. 403 НК РФ.
Нужно ли самому сообщать площадь помещений
Налогоплательщик вправе представить в налоговую инспекцию уведомление о площади помещений, на основании которой определяется его доля.
К уведомлению можно приложить подтверждающие документы.
Если собственник этого не сделает, ФНС определит налоговую базу на основании сведений, которые имеются или поступят в налоговый орган.
Есть ли налоговый вычет по незавершённому строительству
На федеральном уровне специальные налоговые вычеты для объектов незавершённого строительства не предусмотрены.
Такие объекты не включены в перечень недвижимости, для которой действует уменьшение налоговой базы на определённое количество квадратных метров.
Это следует из ст. 403 НК РФ.
Есть ли льготы
Федеральной льготы непосредственно для объектов незавершённого строительства также нет.
Однако дополнительные льготы могут устанавливаться на местном уровне.
Их вправе предусматривать:
- муниципальные образования;
- Москва;
- Санкт-Петербург;
- Севастополь;
- федеральная территория «Сириус».
Основание — п. 2 ст. 399 и ст. 407 НК РФ.
Поэтому наличие льготы нужно проверять по месту нахождения недвижимости.
Какая налоговая ставка применяется
Конкретные ставки устанавливаются региональными или муниципальными нормативными актами в пределах, установленных НК РФ.
По общему правилу, если проектируемым назначением объекта незавершённого строительства является жилой дом, применяется ставка:
0,1%
Это касается в том числе объектов, которые по проекту являются:
- жилыми домами;
- многоквартирными домами;
- наёмными домами;
- садовыми домами.
Основание — п. 2 ст. 401 и пп. 1 п. 2 ст. 406 НК РФ.
Можно ли изменить ставку на местном уровне
Да.
В пределах, установленных НК РФ, местные органы власти могут:
- уменьшить ставку до нуля;
- увеличить её, но не более чем в три раза.
Поэтому фактическая ставка зависит от территории, где находится объект.
Что если кадастровая стоимость больше 300 млн рублей
С 1 января 2026 года для объектов незавершённого строительства с кадастровой стоимостью свыше 300 млн рублей применяется ставка:
2,5%
Однако есть исключение.
Эта ставка не применяется к объектам незавершённого строительства, проектируемым назначением которых является многоквартирный дом.
До 2026 года ставка 2,5% применялась ко всем объектам незавершённого строительства стоимостью свыше 300 млн рублей.
Основание — пп. 2.1 п. 2 ст. 406 НК РФ.
Какие ставки действуют в Москве
В Москве ставки установлены Законом г. Москвы от 19.11.2014 № 51.
Для объектов незавершённого строительства, проектируемым назначением которых является жилой дом, установлена ставка:
0,3% кадастровой стоимости.
Для объектов незавершённого строительства стоимостью свыше 300 млн рублей применяется ставка:
2%
Но с 2026 года это правило не распространяется на объекты, проектируемым назначением которых является многоквартирный дом.
Кто рассчитывает налог
Самостоятельно рассчитывать налог на имущество физическому лицу обычно не нужно.
Сумму определяет налоговая инспекция после окончания календарного года.
Расчёт производится отдельно по каждому объекту на основании сведений, полученных, в частности, от Росреестра.
Основание — ст. 85 и 408 НК РФ.
Как рассчитывается налог при долевой собственности
Если объект незавершённого строительства находится в общей долевой собственности, каждый собственник уплачивает налог пропорционально своей доле.
Например, если объект принадлежит двум гражданам по 1/2, каждому начисляется налог исходя из половины соответствующей налоговой базы.
Что происходит при совместной собственности супругов
Если объект находится в общей совместной собственности супругов, налог по общему правилу распределяется между ними поровну.
Такой порядок предусмотрен п. 3 ст. 408 НК РФ.
Как рассчитывается налог, если объект зарегистрирован не с начала года
Если право собственности возникло или прекратилось в течение года, налог рассчитывается не за полный календарный год.
Применяется специальный коэффициент:
число полных месяцев владения / 12
Например, если объект находился в собственности шесть полных месяцев, налог будет рассчитан с учётом коэффициента 6/12.
Основание — п. 5 ст. 408 НК РФ.
Что если в течение года изменилась кадастровая стоимость
Если кадастровая стоимость изменилась из-за изменения характеристик объекта, налог также рассчитывается с применением специального коэффициента.
Это позволяет учитывать изменение стоимости не за весь год, а с момента соответствующего изменения характеристик объекта.
Основание — п. 5.1 ст. 408 НК РФ.
Когда применяется коэффициент 0,6
Для некоторых вновь образованных объектов незавершённого строительства предусмотрен понижающий коэффициент.
Если объект образован начиная с четвёртого года применения кадастровой налоговой базы в соответствующем муниципальном образовании, Москве, Санкт-Петербурге или Севастополе, за первый год налог рассчитывается с коэффициентом:
0,6
Правило предусмотрено п. 8.2 ст. 408 НК РФ.
За какой период могут начислить налог
Налог на имущество может быть начислен не более чем за три календарных года, предшествующих году направления налогового уведомления.
Такой порядок следует из ст. 52 и 409 НК РФ.
Когда нужно сообщать в ФНС об объекте
Если право собственности зарегистрировано, но налоговое уведомление в отношении объекта не приходит, у собственника может возникнуть обязанность сообщить о нём в ФНС.
Сделать это нужно до 31 декабря года, следующего за истекшим налоговым периодом.
Сообщение не требуется, если:
- раньше налоговые уведомления по этому объекту уже приходили;
- уведомление не направлялось из-за предоставленной налоговой льготы.
Основание — п. 2.1 ст. 23 НК РФ.
Когда налоговая может не прислать уведомление
Если общая сумма исчисленных имущественных налогов составляет менее 300 рублей, налоговое уведомление по общему правилу не направляется.
Исключение действует для года, после которого ФНС утратит возможность направить уведомление за соответствующий трёхлетний период.
Это предусмотрено п. 4 ст. 52 НК РФ.
Когда нужно заплатить налог
Налог на имущество физических лиц уплачивается не позднее:
1 декабря года, следующего за налоговым периодом.
Платёж производится в составе единого налогового платежа.
Основание — п. 1 ст. 58 и п. 1 ст. 409 НК РФ.
Пример расчёта
Предположим, в ЕГРН зарегистрирован объект незавершённого строительства с кадастровой стоимостью:
4 000 000 рублей
По проекту это жилой дом.
Если в регионе применяется ставка 0,1%, а объект принадлежал владельцу полный год, примерный расчёт будет выглядеть так:
4 000 000 × 0,1% = 4 000 рублей
Если объект принадлежал собственнику только шесть полных месяцев:
4 000 × 6/12 = 2 000 рублей
Фактическая сумма зависит от региональной ставки, периода владения, кадастровой стоимости и других применимых коэффициентов.
Что проверить собственнику недостроенного объекта
Для проверки правильности начисления налога полезно последовательно установить:
- зарегистрировано ли право собственности;
- какова кадастровая стоимость;
- какое проектируемое назначение указано для объекта;
- находится ли он в индивидуальной или общей собственности;
- какая ставка установлена по месту нахождения объекта;
- имеются ли местные льготы;
- полный ли год объект находился в собственности;
- изменялась ли кадастровая стоимость;
- правильно ли ФНС определила долю собственника.
Главное
Объект незавершённого строительства облагается налогом на имущество физических лиц, если на него зарегистрировано право собственности.
Налог рассчитывается преимущественно исходя из кадастровой стоимости.
Для объектов, предназначенных под жилые дома, общая федеральная ставка составляет 0,1%, но конкретная ставка зависит от региона или муниципального образования.
С 2026 года для недостроенных многоквартирных домов в общей собственности действует специальный порядок: налоговая база определяется исходя из части кадастровой стоимости, соответствующей площади помещений конкретного собственника.
Налог рассчитывает ФНС, а уплатить его нужно не позднее 1 декабря следующего года.
Сроки
- Начало действия особого порядка расчёта базы для некоторых недостроенных многоквартирных домов
- с 1 января 2026 года
- Период, за который могут начислить налог
- не более трёх календарных лет до года направления налогового уведомления
- Сообщить в ФНС об объекте, если уведомление не приходит и нет указанных в статье исключений
- до 31 декабря года, следующего за истекшим налоговым периодом
- Уплатить налог
- не позднее 1 декабря года, следующего за налоговым периодом
Что пригодится как доказательство
- Сведения ЕГРН о зарегистрированном праве и кадастровой стоимости объекта
- Уведомление о площади помещений, на основании которой определяется доля собственника, — если собственник решит его подать
- Документы, подтверждающие площадь помещений, — их можно приложить к уведомлению
Типичные ошибки
- Считать, что налог возникает из-за самого наличия недостроенного объекта, без зарегистрированного права собственности
- Рассчитывать базу из всей кадастровой стоимости, не учитывая особый порядок для некоторых объектов с 2026 года
- Ожидать федеральный вычет или федеральную льготу именно для незавершённого строительства
- Применять общую ставку, не проверив ставку по месту нахождения объекта
- Не сообщать об объекте в ФНС, когда уведомление не приходит и нет указанных в статье исключений
Частые вопросы
Источники
- ст. 400 НК РФ
- пп. 5 п. 1 ст. 401 НК РФ
- ст. 403 НК РФ
- п. 1 ст. 403 НК РФ
- п. 2.1 ст. 403 НК РФ
- п. 2 ст. 399 НК РФ
- ст. 407 НК РФ
- п. 2 ст. 401 НК РФ
- пп. 1 п. 2 ст. 406 НК РФ
- пп. 2.1 п. 2 ст. 406 НК РФ
- Закон г. Москвы от 19.11.2014 № 51
- ст. 85 НК РФ
Статья помогла?
Что можно сделать дальше
- Разобрать свои обстоятельства: разбор ситуации
- Задать вопрос по теме: вопросы и ответы