РазборНалогиОпубликовано: сентябрь 20265 мин
Как подтвердить статус налогового резидента РФ: порядок, сроки и необходимые документы
Статья объясняет, кто считается налоговым резидентом РФ и как получить подтверждение этого статуса в ФНС. Она полезна тем, кому документ нужен для расчёта НДФЛ или представления за рубежом.
Юрист по налогам физических лиц
Коротко
Когда это применимо
- Тем, кому нужно подтвердить статус для расчёта НДФЛ или получения налогового вычета.
- Тем, кто получает доход из иностранного источника.
- Тем, кому подтверждение нужно для применения соглашения об избежании двойного налогообложения.
- Тем, кто должен представить документ иностранной организации или налоговому органу другого государства.
Статус налогового резидента РФ влияет на порядок расчета НДФЛ, применение налоговых вычетов и возможность использовать положения международных соглашений об избежании двойного налогообложения.
При необходимости подтвердить такой статус можно официальным документом ФНС. Он выдается по заявлению налогоплательщика и может понадобиться как в России, так и для представления за рубежом.
Разберем, кто признается налоговым резидентом РФ, как подтвердить этот статус и сколько времени занимает оформление документа.
Кто считается налоговым резидентом РФ
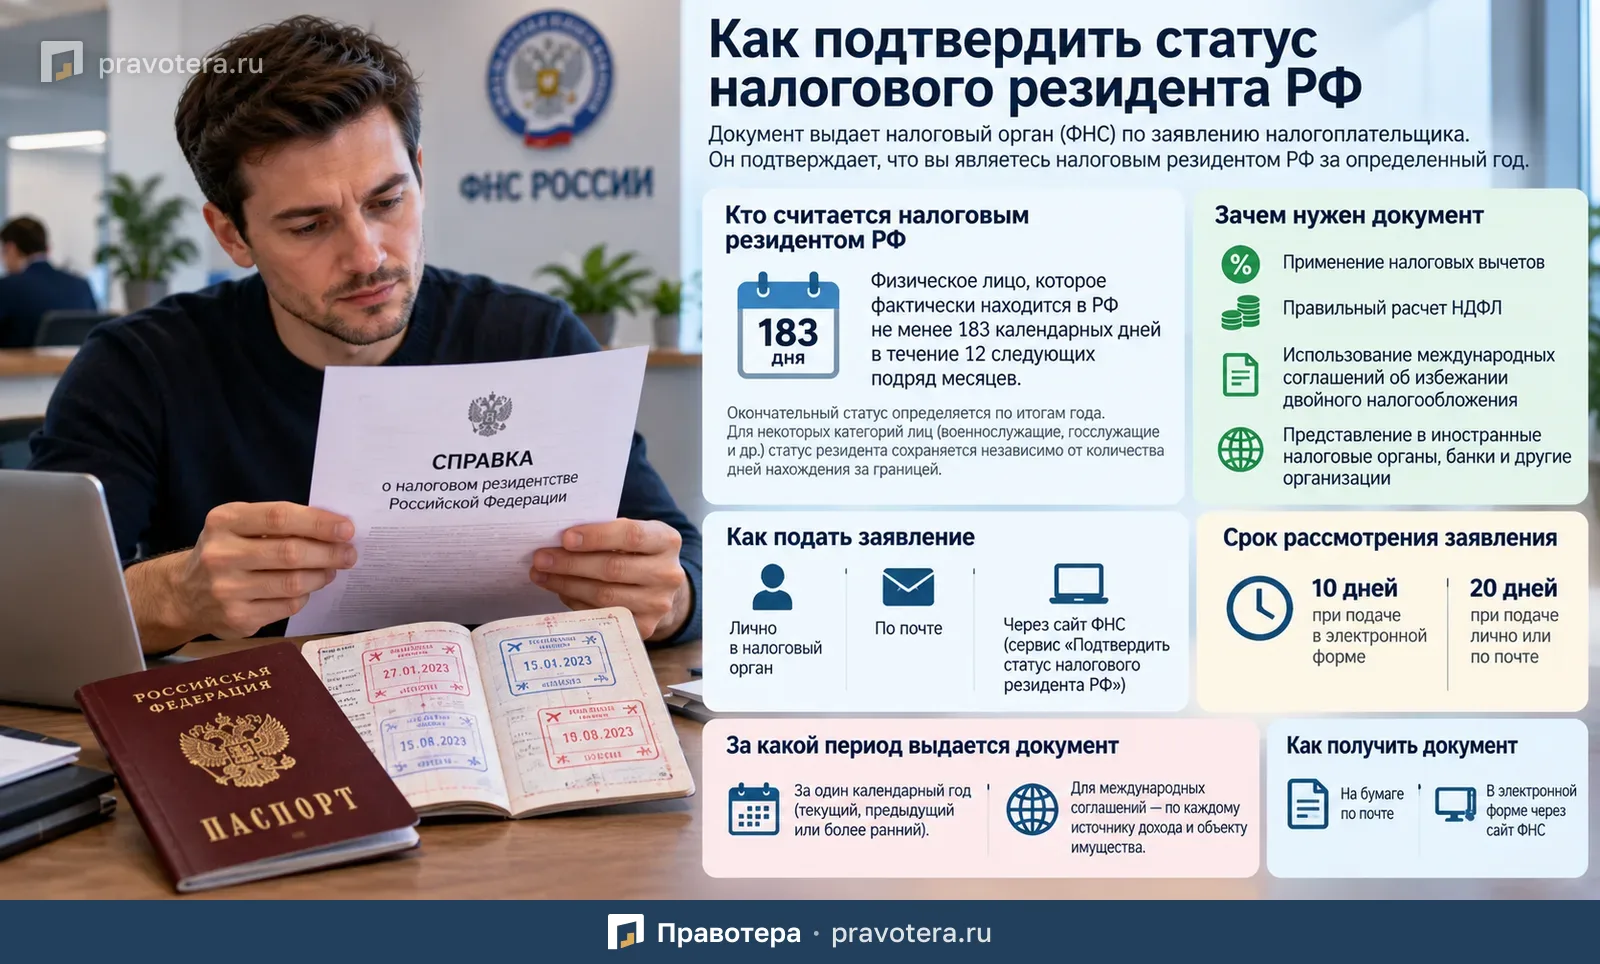
По общему правилу налоговыми резидентами России признаются физические лица, которые фактически находятся на территории РФ не менее 183 календарных дней в течение 12 следующих подряд месяцев.
Это предусмотрено п. 2 ст. 207 НК РФ.
При этом для налогообложения доходов за конкретный налоговый период окончательный статус физического лица определяется по итогам календарного года.
Такой подход применяется на практике с учетом Постановления Конституционного Суда РФ от 25.06.2015 № 16-П.
Зачем подтверждать налоговое резидентство
Официальное подтверждение статуса может потребоваться, например:
- для правильного расчета НДФЛ;
- для применения соответствующих налоговых ставок;
- для получения некоторых налоговых вычетов;
- при получении доходов из иностранных источников;
- для применения международных соглашений об избежании двойного налогообложения;
- при необходимости представить подтверждение налогового статуса иностранной организации или налоговому органу другого государства.
Правила налогообложения резидентов и нерезидентов предусмотрены, в частности, ст. 210, 224, 225 и 228 НК РФ.
Чем можно подтвердить фактическое нахождение в России
Налоговый кодекс не устанавливает закрытого перечня документов, подтверждающих нахождение физического лица на территории России или за ее пределами.
На практике для этого могут использоваться документы, из которых можно определить даты пребывания в стране.
Например:
- заграничный паспорт со штампами о пересечении государственной границы;
- миграционная карта;
- другие документы, позволяющие подтвердить периоды нахождения в России или за рубежом.
Главная задача — подтвердить количество дней фактического пребывания в РФ в соответствующем периоде.
Кто считается налоговым резидентом независимо от количества дней
Для некоторых категорий физических лиц правило о 183 днях не применяется.
Согласно п. 3 ст. 207 НК РФ, независимо от фактического времени нахождения за пределами России налоговыми резидентами РФ признаются, в частности:
- российские военнослужащие, проходящие службу за границей;
- сотрудники органов государственной власти, командированные за пределы РФ;
- сотрудники органов местного самоуправления, направленные на работу за границу;
- работники российских организаций, выполняющие трудовые или иные обязанности за рубежом в рамках определенных межправительственных соглашений о сотрудничестве при сооружении объектов использования атомной энергии.
Международные соглашения могут устанавливать другие правила
При определении налогового резидентства необходимо учитывать не только российское законодательство.
Международные соглашения РФ могут предусматривать специальные критерии определения резидентства.
Это следует из ст. 7 НК РФ.
Такой вопрос особенно важен, если человек одновременно имеет тесные связи с Россией и другим государством и в обоих государствах может рассматриваться как налоговый резидент по внутреннему законодательству.
Кто выдает документ о налоговом резидентстве
Официальное подтверждение статуса налогового резидента РФ выдает налоговый орган.
Обязанность налоговых органов выдавать такой документ предусмотрена пп. 16 п. 1 ст. 32 НК РФ.
Для его получения необходимо подать заявление.
Как подать заявление
Заявление можно направить:
- лично;
- по почте;
- в электронной форме через официальный сайт ФНС России.
Для электронного обращения используется сервис ФНС «Подтвердить статус налогового резидента Российской Федерации».
Порядок оформления документа установлен Приказом ФНС России от 07.11.2017 № ММВ-7-17/837@.
Какие документы можно приложить
К заявлению могут прилагаться документы, подтверждающие обстоятельства, в связи с которыми требуется подтверждение налогового статуса.
Например, это могут быть документы:
- подтверждающие нахождение человека в России;
- подтверждающие периоды пребывания за границей;
- подтверждающие получение дохода в иностранном государстве;
- связанные с объектом имущества за рубежом;
- необходимые для применения международного соглашения об избежании двойного налогообложения.
Необходимость конкретных документов зависит от ситуации.
Сколько рассматривается заявление
Срок зависит от способа подачи.
Если заявление подано через сайт ФНС
Электронное заявление рассматривается в течение 10 календарных дней со дня его поступления.
Если заявление подано лично или по почте
Срок рассмотрения составляет 20 календарных дней.
Эти сроки предусмотрены порядком, утвержденным Приказом ФНС России № ММВ-7-17/837@.
За какой период выдается подтверждение
Документ о налоговом резидентстве выдается за один календарный год.
Это может быть:
- текущий год;
- год, предшествующий подаче заявления;
- более ранний календарный год.
Таким образом, если требуется подтвердить налоговое резидентство сразу за несколько лет, документы оформляются отдельно применительно к каждому соответствующему году.
Особенности для международных соглашений
Если документ требуется для применения международного договора РФ об избежании двойного налогообложения, действует дополнительное правило.
Подтверждение выдается:
- по каждому источнику дохода;
- по каждому объекту имущества.
Это предусмотрено п. 6 и 7 Порядка, утвержденного Приказом ФНС России № ММВ-7-17/837@.
Поэтому если человек получает доходы из нескольких иностранных источников, может потребоваться несколько подтверждений.
Как получить готовый документ
Налогоплательщик сам выбирает способ получения.
Документ может быть направлен:
- на бумаге по почте;
- в электронной форме через официальный сайт ФНС.
Также факт выдачи документа можно проверить с помощью специального кода через сервис на сайте ФНС России.
Это позволяет иностранной организации или иному получателю убедиться в подлинности подтверждения.
Что происходит, если ФНС не подтверждает статус
Если по результатам рассмотрения заявления налоговый орган приходит к выводу, что оснований для подтверждения резидентства нет, заявителю направляется соответствующая информация.
Уведомление направляется тем способом, который был выбран при подаче заявления.
Это предусмотрено п. 10 Порядка, утвержденного Приказом ФНС России № ММВ-7-17/837@.
Краткий порядок действий
Если вам необходимо получить официальное подтверждение статуса налогового резидента РФ, алгоритм выглядит следующим образом:
- Определите, за какой календарный год требуется подтверждение.
- Подготовьте документы, подтверждающие период нахождения в России и иные необходимые обстоятельства.
- Подайте заявление в ФНС лично, по почте или через электронный сервис.
- Дождитесь рассмотрения заявления.
- Получите документ в выбранной форме.
- При необходимости передайте его иностранному налоговому органу, банку, работодателю или другой организации.
Главное
Налоговым резидентом РФ по общему правилу считается человек, который находится в России не менее 183 дней в течение 12 последовательных месяцев.
Официально подтвердить этот статус можно через ФНС.
Документ выдается:
- на основании заявления;
- за один календарный год;
- в электронной или бумажной форме;
- в течение 10 календарных дней при электронной подаче либо 20 календарных дней при подаче лично или по почте.
Если подтверждение требуется для применения соглашения об избежании двойного налогообложения, оно оформляется отдельно по соответствующим источникам дохода и объектам имущества.
Сроки
- Фактическое пребывание в РФ по общему правилу
- не менее 183 календарных дней в течение 12 следующих подряд месяцев
- Рассмотрение заявления через сайт ФНС
- в течение 10 календарных дней со дня поступления
- Рассмотрение заявления, поданного лично или по почте
- 20 календарных дней
- Период, за который выдают подтверждение
- один календарный год
Что пригодится как доказательство
- Заграничный паспорт со штампами о пересечении границы.
- Миграционная карта.
- Другие документы, позволяющие определить периоды пребывания в России или за рубежом.
- Документы о получении дохода в иностранном государстве.
- Документы, связанные с объектом имущества за рубежом.
- Документы, необходимые для применения соглашения об избежании двойного налогообложения.
Типичные ошибки
- Считать, что одно подтверждение выдаётся сразу за несколько календарных лет.
- Не учитывать специальные критерии резидентства в международном соглашении.
- Ожидать, что для применения соглашения одного подтверждения хватит на все источники дохода и объекты имущества.
Частые вопросы
Источники
- п. 2 и 3 ст. 207 НК РФ
- ст. 210, 224, 225 и 228 НК РФ
- ст. 7 НК РФ
- пп. 16 п. 1 ст. 32 НК РФ
- Постановление КС РФ от 25.06.2015 № 16-П
- Приказ ФНС России от 07.11.2017 № ММВ-7-17/837@
Статья помогла?
Что можно сделать дальше
- Разобрать свои обстоятельства: разбор ситуации
- Задать вопрос по теме: вопросы и ответы