РазборНалогиОпубликовано: сентябрь 20268 мин
НДФЛ с процентов по банковским вкладам: как рассчитывается налог
Разбираем, как считают НДФЛ с процентов по вкладам в российских и иностранных банках. Статья поможет вкладчикам понять, какие проценты облагаются налогом и когда нужна декларация 3-НДФЛ.
Юрист по налогам физических лиц
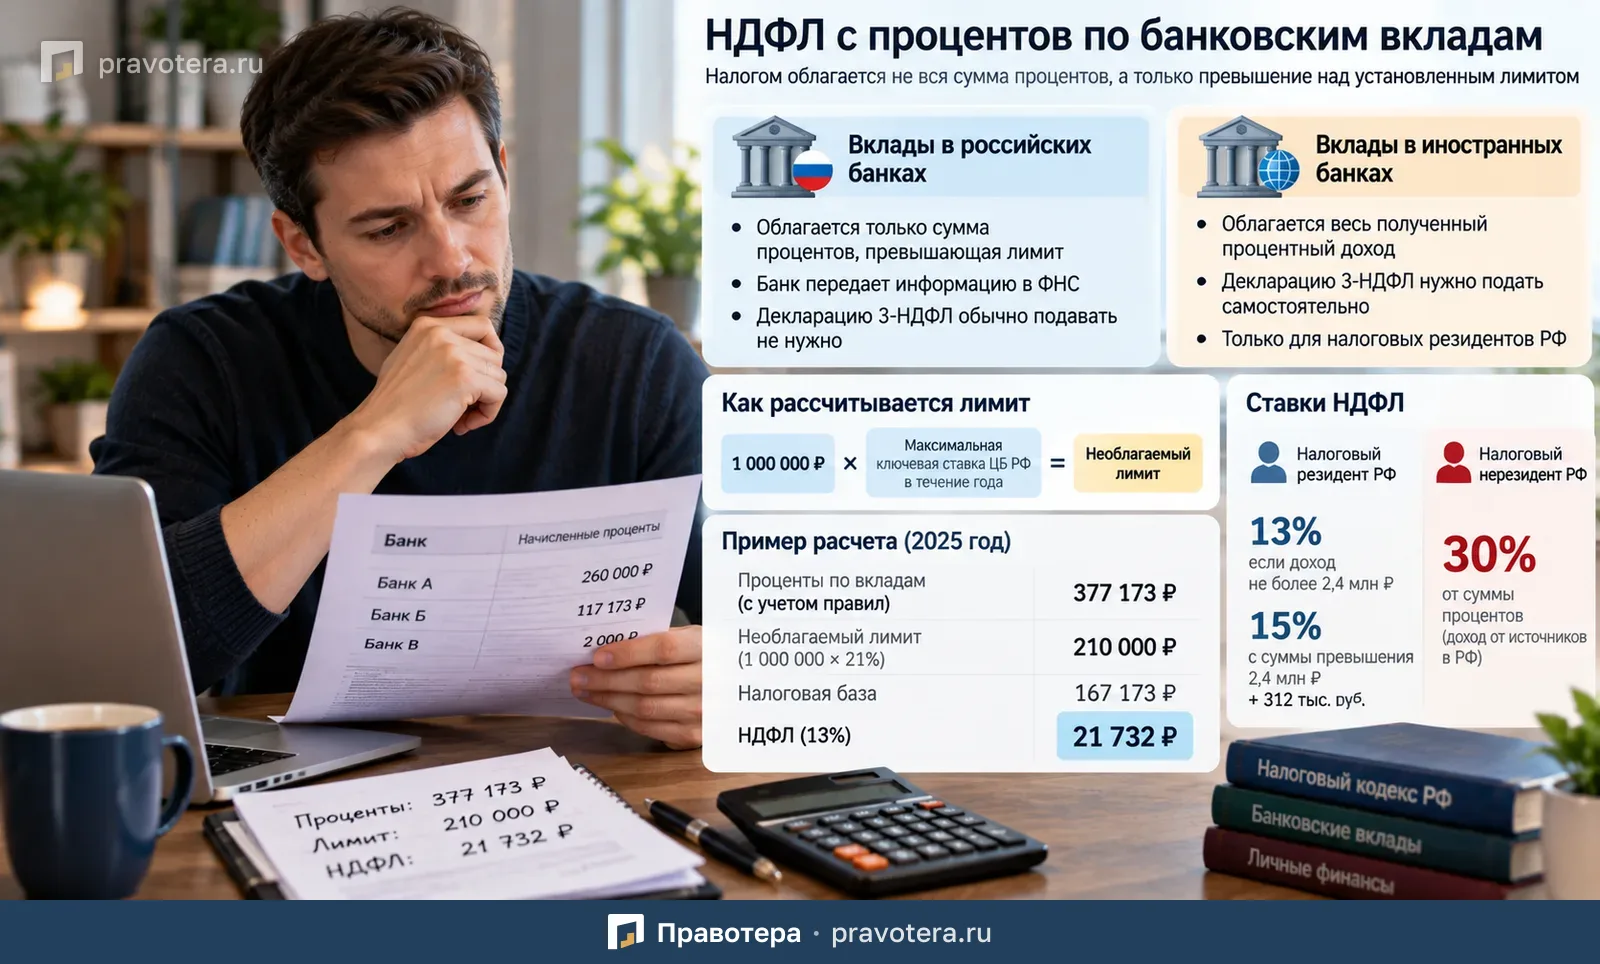
Коротко
Когда это применимо
- Вкладчикам российских банков, получившим проценты по вкладам или остаткам на счетах
- Налоговым резидентам РФ, получившим проценты по вкладам в иностранных банках
- Тем, у кого вклады открыты в нескольких банках
- Вкладчикам, получающим проценты по долгосрочному вкладу в конце его срока
Проценты по банковским вкладам и остаткам на счетах могут облагаться НДФЛ. При этом налог начисляется не на всю сумму вклада и не всегда на весь полученный процентный доход.
Для вкладов в российских банках действует специальный порядок: налогом облагается разница между суммой процентов, полученных за календарный год, и установленным законом необлагаемым лимитом.
Если же налоговый резидент РФ получает проценты по вкладу в иностранном банке, такой доход облагается НДФЛ в полном объеме.
Разберем, как рассчитывается НДФЛ с процентов по вкладам, какие доходы не учитываются при расчете и когда декларацию подавать не нужно.
Какие проценты по вкладам облагаются НДФЛ
Для целей НДФЛ учитывается процентный доход:
- по вкладам и остаткам на счетах в российских банках — как у налоговых резидентов РФ, так и у нерезидентов;
- по вкладам в иностранных банках — у налоговых резидентов РФ.
Такой порядок следует из ст. 208 и 209 НК РФ.
При этом правила налогообложения вкладов в российских и иностранных банках различаются.
Нужно ли подавать 3-НДФЛ по процентам в российских банках
По общему правилу — нет.
Сведения о процентах, выплаченных клиентам, российские банки передают в налоговые органы.
ФНС самостоятельно:
- получает информацию от банков;
- определяет общий процентный доход;
- рассчитывает необлагаемую сумму;
- определяет налоговую базу;
- рассчитывает НДФЛ;
- направляет налогоплательщику налоговое уведомление.
Поэтому самостоятельно декларировать проценты по вкладам в российских банках обычно не требуется.
Правила предусмотрены ст. 214.2, 216, 228 и 229 НК РФ.
Как определяется необлагаемый лимит
Налогом облагается не вся сумма полученных процентов.
Сначала определяется так называемый необлагаемый лимит.
Он рассчитывается по формуле:
``text 1 000 000 рублей × максимальная ключевая ставка Банка России ``
При этом используется максимальное значение ключевой ставки из ставок, действовавших на первое число каждого месяца соответствующего календарного года.
Например, если максимальная учитываемая ключевая ставка за год составила 21%, необлагаемый лимит равен:
``text 1 000 000 × 21% = 210 000 рублей ``
Если суммарный учитываемый процентный доход оказался меньше этого лимита, НДФЛ с него не возникает.
Если больше — налог рассчитывается только с суммы превышения.
Проценты по всем банкам суммируются
Налоговая база определяется не отдельно по каждому банку, а исходя из общей суммы учитываемых процентов, полученных за год.
Например, если человек получил:
- 200 000 рублей процентов в одном банке;
- 150 000 рублей — во втором;
- 50 000 рублей — в третьем,
для расчета налога учитывается общий доход, если соответствующие вклады подпадают под правила налогообложения.
После этого из общей суммы вычитается необлагаемый лимит.
Какие проценты не учитываются при расчете
В налоговую базу не включаются проценты:
- по рублевым вкладам и остаткам на счетах, ставка по которым в течение всего календарного года не превышала 1% годовых;
- по счетам эскроу.
Это предусмотрено п. 1 ст. 214.2 НК РФ.
Поэтому небольшие проценты по низкодоходным рублевым счетам могут вообще не участвовать в расчете НДФЛ.
Что происходит при росте ключевой ставки
Чем выше максимальная ключевая ставка Банка России, учитываемая для соответствующего года, тем больше необлагаемый лимит.
Например:
- при ставке 15% лимит составит 150 000 рублей;
- при ставке 18% — 180 000 рублей;
- при ставке 21% — 210 000 рублей.
Таким образом, рост ключевой ставки может одновременно увеличивать и размер процентов по банковским вкладам, и необлагаемую сумму.
Особое правило для долгосрочных вкладов
Для некоторых вкладов предусмотрен специальный порядок переноса неиспользованной части необлагаемого лимита.
Речь идет о вкладах:
- открытых на срок более 15 месяцев;
- с выплатой процентов в конце срока вклада.
Если необлагаемый лимит за определенный год оказался больше суммы процентов, соответствующее превышение в предусмотренных законом пределах может уменьшать налоговую базу следующих лет.
В первую очередь используется превышение, возникшее за наиболее ранний год.
Такой порядок предусмотрен п. 1 ст. 214.2 НК РФ с учетом изменений, внесенных Федеральным законом от 08.08.2024 № 259-ФЗ.
Когда учитываются капитализированные проценты
По договору вклада проценты могут не выплачиваться клиенту отдельно, а прибавляться к основной сумме вклада.
Это называется капитализацией процентов.
Если проценты зачислены в счет пополнения того же вклада, для целей НДФЛ они учитываются в том налоговом периоде, когда фактически произошло такое зачисление.
Соответствующее разъяснение содержится в Письме Минфина России от 16.07.2025 № 03-04-05/68879.
Как учитывать проценты в иностранной валюте
Если процентный доход получен в иностранной валюте, его необходимо пересчитать в рубли.
Для этого используется официальный курс Банка России на дату фактического получения дохода.
Такой порядок установлен п. 2 ст. 214.2 НК РФ.
Что происходит при досрочном закрытии вклада
При досрочном расторжении договора банк может пересчитать ранее начисленные проценты.
Например, клиент первоначально получил проценты по повышенной ставке, но после досрочного закрытия вклада обязан вернуть их часть банку.
Такие возвращенные банку проценты в целях НДФЛ не учитываются.
При этом банк должен передать в налоговый орган уточненные сведения о размере фактически выплаченных процентов за соответствующие годы.
Правило предусмотрено п. 4 ст. 214.2 НК РФ.
Соответствующая позиция также изложена в Письме Минфина России от 28.10.2021 № 03-04-07/87278.
Какие ставки НДФЛ применяются к процентам по вкладам
Для налоговых резидентов РФ процентные доходы по вкладам в российских банках облагаются по специальной прогрессивной ставке.
Если соответствующая налоговая база:
- не превышает 2,4 млн рублей — применяется ставка 13%;
- превышает 2,4 млн рублей — налог составляет 312 000 рублей + 15% с суммы превышения 2,4 млн рублей.
Для лиц, не являющихся налоговыми резидентами РФ, ставка НДФЛ в отношении таких процентных доходов составляет 15%.
Основание — ст. 210 и 224 НК РФ.
Пример расчета НДФЛ с процентов по вкладам
Предположим, у налогового резидента РФ в течение 2025 года были открыты три вклада:
| Банк | Сумма вклада | Ставка | Полученные проценты | |---|---:|---:|---:| | Банк А | 1 300 000 руб. | 20% | 260 000 руб. | | Банк Б | 900 000 руб. | 17,6% | 117 173 руб. | | Банк В | 400 000 руб. | 0,5% | 2 000 руб. |
Вклад в банке В не учитывается при расчете НДФЛ, поскольку ставка по нему в течение года не превышала 1%.
Общий учитываемый процентный доход составляет:
``text 260 000 + 117 173 = 377 173 рубля ``
Максимальное значение ключевой ставки Банка России за 2025 год, учитываемое для расчета, составляло 21%.
Необлагаемый лимит:
``text 1 000 000 × 21% = 210 000 рублей ``
Налоговая база:
``text 377 173 - 210 000 = 167 173 рубля ``
Если применяется ставка 13%, НДФЛ составит:
``text 167 173 × 13% = 21 732 рубля ``
Именно эта сумма подлежит уплате в рассматриваемом примере.
Нужно ли учитывать зарплату при расчете налога с вкладов
Процентные доходы по вкладам относятся к отдельной налоговой базе.
Поэтому в приведенном примере заработная плата налогоплательщика, с которой НДФЛ удерживал работодатель, рассчитывается отдельно.
Это следует из положений ст. 210 НК РФ.
Если вклад открыт другим человеком
Специальный порядок налогообложения применяется также в ситуации, когда вклад первоначально был открыт на имя налогоплательщика другим лицом, а затем налогоплательщик приобрел права вкладчика.
Аналогично могут учитываться проценты, выплачиваемые бенефициару по договору номинального счета.
Такая позиция изложена в Письме Минфина России от 03.02.2022 № 03-04-07/7404.
Проценты по вкладам в иностранных банках
Для налоговых резидентов РФ проценты по вкладам в иностранных банках облагаются иначе.
В данном случае специальный необлагаемый лимит, предусмотренный для вкладов в российских банках, не применяется.
Процентный доход облагается НДФЛ в полном объеме по основной прогрессивной ставке, установленной п. 1 ст. 224 НК РФ.
При этом налоговый резидент РФ должен самостоятельно:
- определить сумму полученного дохода;
- пересчитать валютный доход в рубли при необходимости;
- отразить проценты в декларации 3-НДФЛ;
- подать декларацию в налоговый орган;
- самостоятельно уплатить рассчитанный НДФЛ.
Такой порядок следует из ст. 216, 228 и 229 НК РФ.
Российский и иностранный банк: в чем разница
| Параметр | Российский банк | Иностранный банк | |---|---|---| | Применяется необлагаемый лимит | Да | Нет | | Проценты до 1% по рублевым счетам исключаются | Да | Специальное правило не применяется | | ФНС получает сведения от банка | Как правило, да | Налогоплательщик декларирует доход самостоятельно | | Нужно подавать 3-НДФЛ | Обычно нет | Для налогового резидента РФ — да | | НДФЛ рассчитывает | ФНС | Сам налогоплательщик | | Налог уплачивается | По налоговому уведомлению | Самостоятельно после декларирования |
Главное
НДФЛ с процентов по банковским вкладам рассчитывается по-разному в зависимости от того, где находится банк.
Для вкладов в российских банках налогом облагается только сумма процентов, превышающая необлагаемый лимит:
``text 1 млн рублей × максимальная ключевая ставка Банка России ``
Проценты по рублевым вкладам со ставкой не более 1% годовых и по счетам эскроу в расчет не включаются.
Самостоятельно подавать декларацию по процентам в российских банках, как правило, не требуется: информацию получает ФНС и направляет налоговое уведомление.
Если же налоговый резидент РФ получает проценты по вкладу в иностранном банке, доход облагается НДФЛ в полном объеме, а задекларировать и уплатить налог необходимо самостоятельно.
Что пригодится как доказательство
- Декларация 3-НДФЛ — для налогового резидента РФ, получившего проценты по вкладу в иностранном банке
Типичные ошибки
- Считать, что налог начисляется на всю сумму вклада
- Рассчитывать необлагаемый лимит отдельно для каждого российского банка
- Включать в расчёт проценты по счетам эскроу и рублевым счетам со ставкой не выше 1% в течение всего года
- Применять необлагаемый лимит для российских банков к процентам по вкладу в иностранном банке
- Не декларировать проценты по вкладу в иностранном банке, полученные налоговым резидентом РФ
Частые вопросы
Источники
- ст. 208 НК РФ
- ст. 209 НК РФ
- п. 1 ст. 214.2 НК РФ
- п. 2 ст. 214.2 НК РФ
- п. 4 ст. 214.2 НК РФ
- ст. 210 НК РФ
- ст. 216 НК РФ
- ст. 224 НК РФ
- ст. 228 НК РФ
- ст. 229 НК РФ
- Федеральный закон от 08.08.2024 № 259-ФЗ
- Письмо Минфина России от 16.07.2025 № 03-04-05/68879
Статья помогла?
Что можно сделать дальше
- Разобрать свои обстоятельства: разбор ситуации
- Задать вопрос по теме: вопросы и ответы