РазборНалогиОпубликовано: сентябрь 20268 мин
Как сделать перерасчет транспортного налога, если налоговая начислила его неправильно
Если транспортный налог начислен неправильно, его можно пересчитать. Статья поможет владельцу автомобиля разобраться, когда подавать заявление, чем подтвердить ошибку и что делать с переплатой.
Юрист по налогам физических лиц
Коротко
Когда это применимо
- Владельцу автомобиля, в уведомлении которого неверно указана мощность или период владения
- Владельцу автомобиля, которому ошибочно применили повышающий коэффициент или не учли льготу
- Владельцу угнанного или уничтоженного автомобиля, за который начислили налог
- Прежнему владельцу проданного автомобиля, на который продолжает начисляться налог
Транспортный налог для физических лиц рассчитывает налоговая инспекция. Сумма указывается в налоговом уведомлении и формируется на основании сведений, которые ФНС получает от органов, регистрирующих транспортные средства, в том числе от ГИБДД.
Если в расчете оказалась ошибка, налог можно пересчитать.
На практике это бывает, например, когда неверно указана мощность автомобиля, неправильно определен период владения, не учтена льгота или налог начислен за угнанный либо уничтоженный автомобиль.
Когда транспортный налог можно пересчитать
Перерасчет возможен, если налог рассчитан неправильно.
К наиболее распространенным ситуациям относятся следующие.
Ошибка в характеристиках автомобиля
Налоговая могла получить неверные сведения о транспортном средстве.
Например, в данных ГИБДД может быть ошибочно указана мощность двигателя.
Поскольку ставка транспортного налога зависит в том числе от мощности автомобиля, такая ошибка может напрямую повлиять на сумму налога.
Основание — ст. 361 НК РФ.
Неправильно указан период владения автомобилем
Транспортный налог рассчитывается с учетом того, сколько времени транспортное средство было зарегистрировано на налогоплательщика.
Если налоговая использовала неправильные сведения о периоде владения, сумма налога может оказаться завышенной.
Например, автомобиль уже был снят с учета, но налог продолжили начислять как за полный год.
Правила расчета установлены ст. 357 и 362 НК РФ.
Ошибочно применен повышающий коэффициент
Для некоторых дорогостоящих автомобилей транспортный налог рассчитывается с учетом специального повышающего коэффициента.
Речь идет о легковых автомобилях средней стоимостью от 10 млн рублей.
Перерасчет возможен, если такой коэффициент был применен ошибочно либо позднее были получены уточненные сведения Минпромторга России о включении автомобиля в соответствующий перечень.
Основание — п. 2 ст. 362 НК РФ.
Налог начислили на угнанный или уничтоженный автомобиль
Основанием для перерасчета также может быть начисление налога за автомобиль, который:
- был угнан или похищен;
- уничтожен;
- принудительно изъят в предусмотренных законом случаях.
Соответствующие правила предусмотрены ст. 362 НК РФ.
Налоговая не учла льготу
Если у владельца автомобиля есть право на льготу, но при расчете транспортного налога она не была применена, налог также можно пересчитать.
Это возможно, если налогоплательщик имел право на льготу и не сообщал об отказе от ее применения.
Основание — ст. 361.1 и 362 НК РФ.
За какой период можно сделать перерасчет
Перерасчет транспортного налога возможен не более чем за три календарных года, предшествующих году направления нового налогового уведомления в связи с перерасчетом.
При этом перерасчет не производится, если он приводит к увеличению уже уплаченной суммы налога.
Такое правило предусмотрено п. 2.1 ст. 52 НК РФ.
Перерасчет возможен даже по объекту, по которому раньше налог вообще не предъявлялся к уплате.
Нужно ли обязательно подавать заявление
Не всегда.
Если налоговая сама получает сведения, подтверждающие необходимость перерасчета, она может произвести его без заявления налогоплательщика.
В таком случае перерасчет производится начиная с налогового периода, в котором появилось основание для изменения суммы налога.
Но если ошибку обнаружил сам владелец автомобиля, лучше подать заявление самостоятельно.
Это позволяет зафиксировать обращение и приложить документы, подтверждающие ошибку.
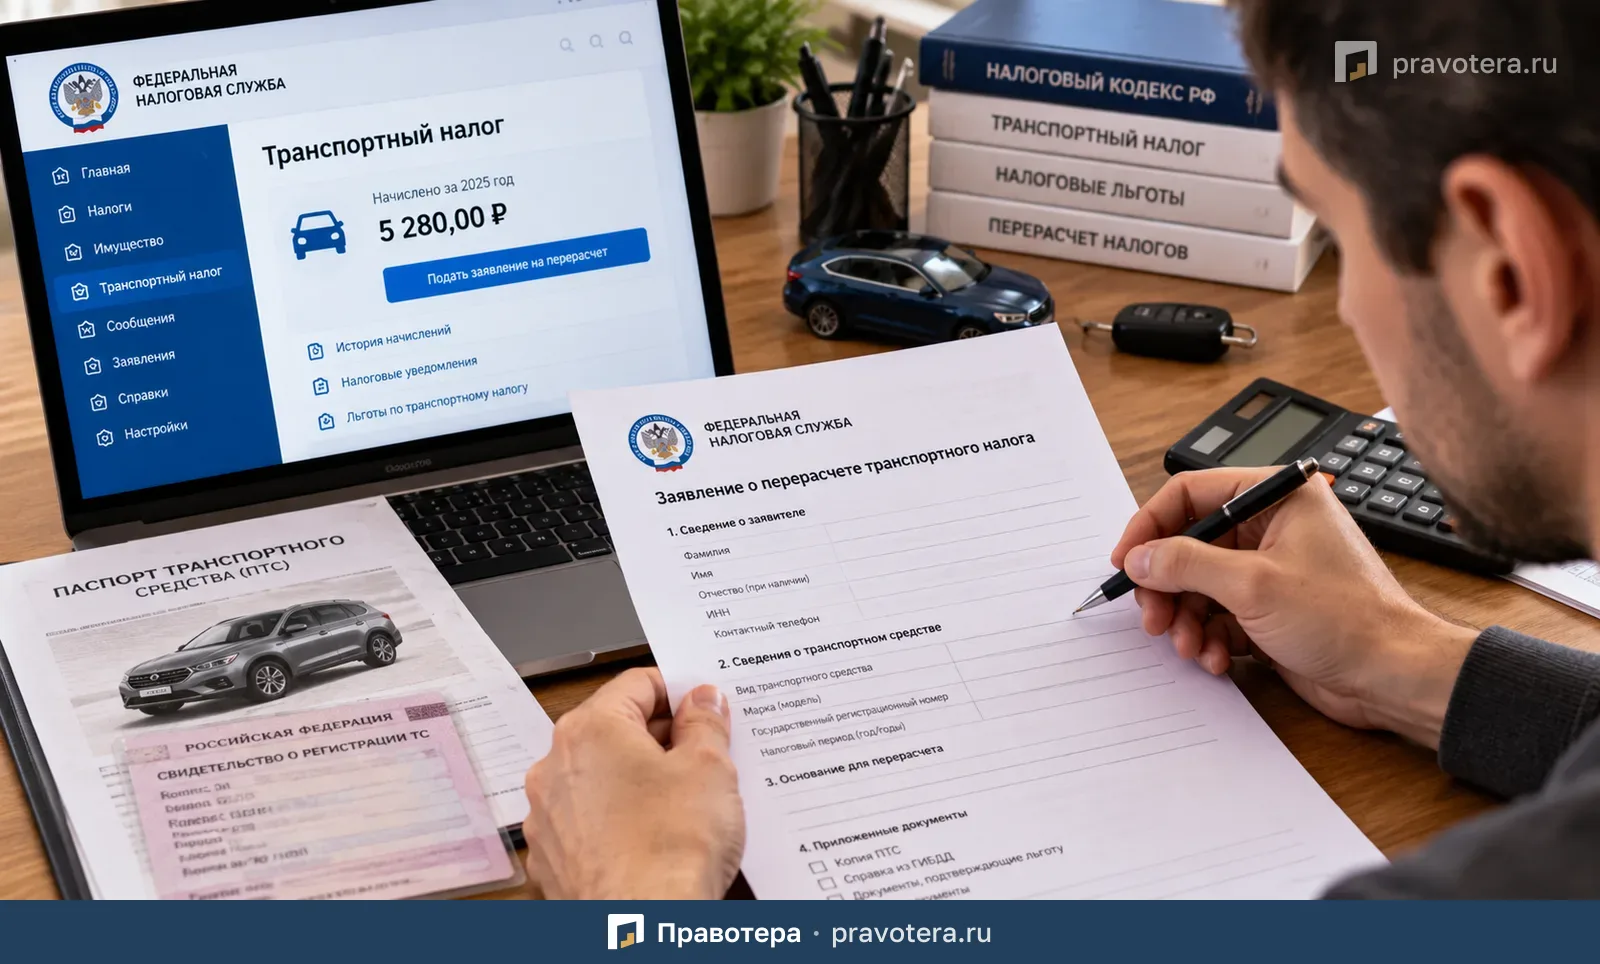
Шаг 1. Подготовьте заявление о перерасчете транспортного налога
Для перерасчета используется специальная форма заявления.
Она утверждена Приказом ФНС России от 03.09.2024 № ЕД-7-21/697@.
Заявление включает титульный лист и лист с информацией о транспортном налоге, который необходимо пересчитать.
В заявлении указываются:
- фамилия, имя и отчество при наличии;
- вид транспортного средства;
- марка и модель автомобиля;
- государственный регистрационный номер;
- налоговый период, за который требуется перерасчет.
Если перерасчет требуется сразу за несколько периодов, их также можно указать.
Какие документы указать в заявлении
В заявлении можно указать документ, который подтверждает основание для перерасчета.
Например, это может быть документ, подтверждающий:
- характеристики автомобиля;
- правильность применения налоговой ставки;
- право на налоговую льготу;
- наличие основания для освобождения от налога.
В соответствующих полях заявления указываются:
- полное название документа;
- орган или лицо, его выдавшее;
- дата выдачи;
- номер документа, если он имеется.
Если копия подтверждающего документа прикладывается к заявлению, эти сведения можно отдельно не заполнять.
Какие документы могут подтвердить право на перерасчет
Конкретный набор зависит от причины ошибки.
Например, значение могут иметь:
- документы ГИБДД;
- сведения о снятии автомобиля с учета;
- документы об угоне;
- документы об уничтожении транспортного средства;
- документы, подтверждающие мощность двигателя;
- документы, подтверждающие право на льготу.
Чем понятнее из документов видно основание для перерасчета, тем проще налоговой проверить заявление.
Шаг 2. Подайте заявление в налоговую
Заявление можно подать в любой налоговый орган по выбору.
Сделать это можно:
- лично;
- через представителя;
- по почте;
- через личный кабинет налогоплательщика на сайте ФНС;
- через МФЦ, если такая услуга предоставляется.
Если заявление подается лично, удобно подготовить два экземпляра.
Один передается налоговой, а на втором сотрудник инспекции ставит отметку о принятии и дату. Этот экземпляр остается у заявителя.
Если документы отправляются почтой, разумно использовать отправление с описью вложения и уведомлением о вручении.
Так можно подтвердить и дату отправки, и получение документов налоговой.
Что будет, если подтверждающих документов у налоговой нет
Если налоговая не располагает документами, подтверждающими основания для перерасчета, она может самостоятельно запросить сведения у соответствующего государственного органа или другого лица.
Получатель запроса должен ответить в течение семи рабочих дней.
Если необходимые сведения получить не удалось, налоговая должна в течение трех рабочих дней сообщить об этом заявителю и предложить самостоятельно представить подтверждающие документы.
Такой порядок предусмотрен п. 8 ст. 362 НК РФ.
Шаг 3. Дождитесь решения налоговой
По общему правилу заявление о перерасчете транспортного налога рассматривается в течение 30 рабочих дней со дня его регистрации.
Если налоговой необходимо направить дополнительные запросы, срок может быть продлен, но не более чем еще на 30 рабочих дней.
По итогам рассмотрения налоговая направляет:
- уведомление о перерасчете;
- либо сообщение об отказе в перерасчете.
Если перерасчет произведен, в уведомлении должны быть указаны:
- основание перерасчета;
- транспортное средство;
- налоговый период, за который изменен расчет.
Что происходит после перерасчета
Если сумма налога изменилась, налоговая обычно направляет новое налоговое уведомление.
Дальнейшие действия зависят от результата.
Если после перерасчета нужно доплатить налог
Если новое уведомление показывает сумму к доплате и на едином налоговом счете недостаточно денег, недостающую сумму нужно перечислить как единый налоговый платеж.
Срок — не позднее 28-го числа третьего месяца, следующего за месяцем, в котором было сформировано новое налоговое уведомление.
Правила предусмотрены ст. 45 и 363 НК РФ.
Если после перерасчета возникла переплата
Если после уменьшения транспортного налога на едином налоговом счете появилось положительное сальдо, этой суммой можно распорядиться.
Есть два основных варианта:
- вернуть деньги на банковский счет;
- зачесть их в счет будущих налоговых обязательств.
Для этого нужно подать соответствующее заявление в налоговый орган.
Как вернуть переплату
Возврат денежных средств осуществляется по правилам ст. 79 НК РФ.
Заявление на возврат можно подать в том числе на бумаге.
Если налоговая нарушит установленный срок возврата, на сумму задолженности перед налогоплательщиком начисляются проценты по ключевой ставке Банка России.
Проценты начисляются за каждый календарный день после истечения 10 рабочих дней со дня получения налоговой заявления о возврате.
Как сделать зачет
Если налогоплательщик не хочет возвращать деньги, положительное сальдо можно зачесть.
Например, направить сумму в счет будущей обязанности по уплате конкретного налога.
При этом заявление о зачете можно представить только в электронной форме, в частности через личный кабинет налогоплательщика.
Такое правило предусмотрено ст. 78 НК РФ.
Что делать, если налог пришел на проданный автомобиль
Если автомобиль уже продан, а транспортный налог продолжает начисляться, сначала необходимо проверить, с какой даты изменились регистрационные сведения.
Сам факт подписания договора купли-продажи не всегда означает, что сведения в государственных реестрах были изменены в тот же день.
Если налог начислен за период, когда автомобиль уже не должен был числиться за прежним владельцем, можно подать заявление о перерасчете и приложить документы, подтверждающие основание для изменения расчета.
Что делать, если налог начислили за угнанный автомобиль
Если транспортное средство было угнано или похищено, налог также может быть пересчитан при наличии предусмотренных законом оснований.
В такой ситуации особенно важно представить сведения, подтверждающие факт угона и соответствующий период.
Если необходимые сведения уже имеются у государственных органов, налоговая может запросить их самостоятельно.
Что делать при отказе в перерасчете
Если налоговая отказала в перерасчете, в сообщении должна быть указана причина отказа.
После этого стоит проверить:
- какие документы были представлены;
- получила ли налоговая необходимые сведения;
- правильно ли определен налоговый период;
- соответствует ли заявленное основание требованиям НК РФ.
Если налогоплательщик не согласен с решением налогового органа, его можно обжаловать в установленном порядке.
Главное
Перерасчет транспортного налога возможен, если первоначальная сумма была рассчитана неправильно.
Наиболее частые причины:
- неверная мощность двигателя;
- неправильный период владения;
- ошибочный повышающий коэффициент;
- начисление налога за угнанный или уничтоженный автомобиль;
- неприменение положенной налоговой льготы.
Перерасчет возможен не более чем за три календарных года, предшествующих году направления нового уведомления.
Если ошибку обнаружил сам налогоплательщик, он может подать заявление в налоговую и приложить подтверждающие документы.
Обычно заявление рассматривается в течение 30 рабочих дней, а при необходимости получения дополнительных сведений срок может быть продлен еще максимум на 30 рабочих дней.
Если после перерасчета возникла переплата, ее можно вернуть на банковский счет либо зачесть в счет будущих налоговых обязательств.
Сроки
- Период, за который возможен перерасчет
- не более трех календарных лет, предшествующих году направления нового налогового уведомления
- Ответить на запрос налоговой о подтверждающих сведениях
- в течение 7 рабочих дней
- Сообщить заявителю, что налоговой не удалось получить сведения
- в течение 3 рабочих дней
- Рассмотреть заявление о перерасчете
- в течение 30 рабочих дней со дня регистрации; при дополнительных запросах срок может быть продлен не более чем на 30 рабочих дней
- Перечислить недостающую сумму налога после нового уведомления
- не позднее 28-го числа третьего месяца после месяца формирования нового уведомления
- Начислять проценты при нарушении срока возврата переплаты
- за каждый календарный день после истечения 10 рабочих дней со дня получения налоговой заявления о возврате
Что пригодится как доказательство
- Документы ГИБДД
- Сведения о снятии автомобиля с учета
- Документы, подтверждающие мощность двигателя
- Документы об угоне автомобиля
- Документы об уничтожении автомобиля
- Документы, подтверждающие право на льготу
Типичные ошибки
- Неверные сведения о мощности автомобиля или периоде владения могут завысить налог
- Повышающий коэффициент может быть применен ошибочно
- Налог может быть начислен за угнанный или уничтоженный автомобиль либо без учета льготы
- Подписание договора купли-продажи не всегда означает, что регистрационные сведения изменились в тот же день
Частые вопросы
Источники
- п. 2.1 ст. 52 НК РФ
- ст. 357 НК РФ
- ст. 361 НК РФ
- ст. 361.1 НК РФ
- ст. 362 НК РФ
- ст. 45 НК РФ
- ст. 363 НК РФ
- ст. 79 НК РФ
- ст. 78 НК РФ
- Приказ ФНС России от 03.09.2024 № ЕД-7-21/697@
Статья помогла?
Что можно сделать дальше
- Разобрать свои обстоятельства: разбор ситуации
- Задать вопрос по теме: вопросы и ответы