РазборНалогиОпубликовано: сентябрь 20265 мин
Профессиональный вычет по ГПХ: как уменьшить НДФЛ на подтвержденные расходы
Статья объясняет, как физическому лицу уменьшить НДФЛ по договору ГПХ на расходы, связанные с работой или услугой. Разбирает, какие документы нужны и куда обращаться за вычетом.
Юрист по налогам физических лиц
Коротко
Когда это применимо
- Налоговым резидентам РФ, работающим по договору ГПХ и несущим расходы на его исполнение
- Тем, кому доход выплачивает организация или ИП — налоговый агент
- Тем, чей заказчик — обычное физическое лицо, не являющееся ИП
Если физическое лицо работает по гражданско-правовому договору и несет расходы, напрямую связанные с выполнением работы или оказанием услуг, такие расходы можно учесть при расчете НДФЛ.
Для этого предусмотрен профессиональный налоговый вычет.
Его смысл простой: налог рассчитывается не со всей суммы дохода по договору, а с дохода, уменьшенного на подтвержденные расходы, которые были необходимы для выполнения работы.
Разберем, как получить профессиональный налоговый вычет по гражданско-правовому договору, какие документы нужны и куда обращаться.
Что такое профессиональный налоговый вычет по ГПХ
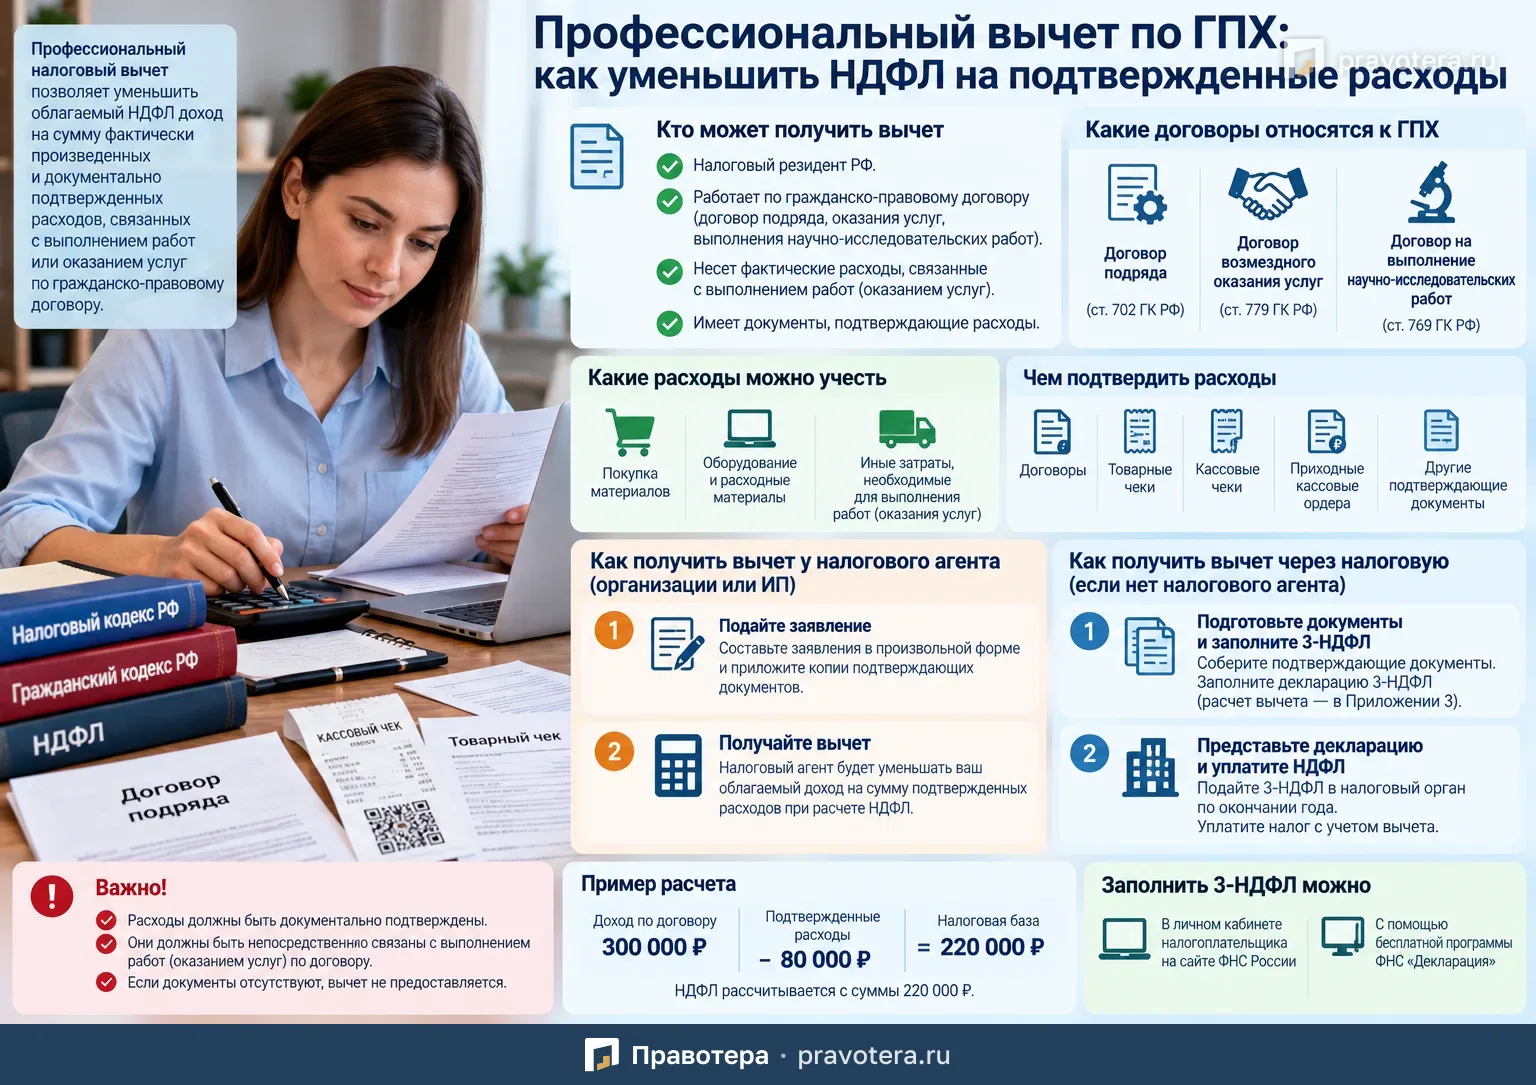
Профессиональный налоговый вычет позволяет налогоплательщику — налоговому резиденту РФ уменьшить облагаемый НДФЛ доход на сумму расходов, которые:
- фактически были произведены;
- непосредственно связаны с выполнением работ или оказанием услуг;
- подтверждены документами.
Это предусмотрено пп. 9 п. 2.1, п. 3 ст. 210 и п. 2 ст. 221 НК РФ.
Если расходы документально подтвердить нельзя, профессиональный вычет по таким расходам не предоставляется.
Какие договоры относятся к ГПХ для целей вычета
В рассматриваемом случае речь идет, в частности, о таких гражданско-правовых договорах, как:
- договор подряда;
- договор возмездного оказания услуг;
- договор на выполнение научно-исследовательских работ.
Соответствующие договоры регулируются, в частности, ст. 702, 769 и 779 ГК РФ.
Какие расходы можно учесть
Вычет предоставляется только в отношении тех расходов, которые непосредственно связаны с исполнением конкретного договора.
Например, если человек выполняет работу или оказывает услугу и для этого приобретает материалы, оборудование, расходники или несет иные необходимые затраты, такие суммы могут уменьшать облагаемый доход при наличии подтверждающих документов.
Ключевое условие — должна прослеживаться связь между расходами и выполнением работ по договору.
Чем подтвердить расходы
К заявлению или декларации можно приложить документы, подтверждающие фактические расходы.
Это могут быть, например:
- договоры;
- товарные чеки;
- кассовые чеки;
- приходные кассовые ордера;
- иные документы, из которых видно, какие расходы были понесены и как они связаны с работой по ГПХ.
Одного факта расхода недостаточно — важно подтвердить его документально.
Как получить вычет через заказчика
Если доход выплачивает организация или индивидуальный предприниматель, которые являются налоговым агентом, профессиональный вычет можно получить непосредственно у такого налогового агента.
В этом случае не обязательно ждать окончания года и подавать 3-НДФЛ.
Шаг 1. Подайте заявление
Необходимо составить заявление о предоставлении профессионального налогового вычета.
Специальной формы для такого заявления не установлено, поэтому оно составляется в произвольном виде.
К заявлению следует приложить копии документов, подтверждающих расходы.
Что делает налоговый агент после получения заявления
После получения заявления и подтверждающих документов налоговый агент при расчете НДФЛ уменьшает облагаемый доход на сумму подтвержденных расходов.
В результате налог рассчитывается с меньшей базы.
Например, если доход по договору составляет 200 000 рублей, а подтвержденные расходы — 50 000 рублей, НДФЛ рассчитывается уже не с 200 000, а с 150 000 рублей.
Такой порядок предусмотрен пп. 9 п. 2.1, п. 3 ст. 210 и п. 2 ст. 221 НК РФ.
Если заказчик — обычное физическое лицо
Ситуация меняется, если доход получен не от налогового агента.
Например, заказчиком выступает обычное физическое лицо, которое не является ИП.
В таком случае профессиональный вычет нельзя получить непосредственно у заказчика.
Тогда необходимо обращаться в налоговый орган после окончания календарного года.
Это следует из абз. 6 п. 3 ст. 221, п. 1 ст. 226 и пп. 1 п. 1 ст. 228 НК РФ.
Как получить вычет через налоговую
Если налогового агента нет, порядок выглядит так:
- собрать подтверждающие документы;
- заполнить декларацию 3-НДФЛ;
- указать в ней профессиональный налоговый вычет;
- представить декларацию в налоговый орган;
- уплатить НДФЛ с учетом уменьшенной налоговой базы.
Где отражается профессиональный вычет в 3-НДФЛ
Расчет профессиональных налоговых вычетов отражается в Приложении 3 декларации 3-НДФЛ.
Это предусмотрено п. 64 Порядка, утвержденного Приказом ФНС России от 20.10.2025 № ЕД-7-11/913@.
Как заполнить декларацию
Декларацию можно подготовить:
- через личный кабинет налогоплательщика на сайте ФНС России;
- с помощью бесплатной программы ФНС «Декларация».
Это позволяет заполнить 3-НДФЛ в электронном виде и направить ее в налоговую без бумажного визита.
Пример расчета профессионального вычета
Предположим, физическое лицо выполнило работу по договору подряда и получило 300 000 рублей.
Для выполнения работы были приобретены материалы на сумму 80 000 рублей.
Расходы подтверждены кассовыми чеками и документами, из которых видно, что материалы использовались для исполнения договора.
Налоговая база составит:
``text id="gp6x8d" 300 000 - 80 000 = 220 000 рублей ``
Именно с этой суммы будет рассчитываться НДФЛ.
Если бы документы на расходы отсутствовали, уменьшить доход на эти 80 000 рублей не получилось бы.
Что важно проверить перед заявлением вычета
Перед тем как заявлять профессиональный вычет, стоит убедиться в трех вещах:
- Расход действительно понесен вами.
- Он непосредственно связан с выполнением работы или оказанием услуги.
- На расход есть документальное подтверждение.
Если хотя бы одно из этих условий не выполняется, налоговый орган или налоговый агент может не учесть соответствующую сумму.
Работает ли вычет автоматически
Нет.
Сам по себе факт наличия расходов не означает, что налоговый агент автоматически уменьшит доход.
Чтобы получить вычет у налогового агента, необходимо подать заявление и приложить подтверждающие документы.
Если налогового агента нет, вычет заявляется через 3-НДФЛ.
Главное
Профессиональный налоговый вычет позволяет физическому лицу, работающему по гражданско-правовому договору, уменьшить облагаемый НДФЛ доход на фактические расходы, связанные с выполнением работ или оказанием услуг.
Для применения вычета расходы должны быть документально подтверждены.
Если доход выплачивает организация или ИП, вычет можно получить через налогового агента, подав заявление и документы.
Если заказчик не является налоговым агентом, например это обычное физическое лицо, профессиональный вычет заявляется через налоговую декларацию 3-НДФЛ после окончания года.
Сроки
- Заявить вычет через налоговый орган, если налогового агента нет
- после окончания календарного года
Что пригодится как доказательство
- Договор, по которому выполнялась работа или оказывалась услуга
- Товарные и кассовые чеки
- Приходные кассовые ордера
- Иные документы, подтверждающие расходы и их связь с работой по ГПХ
- Заявление о вычете с копиями подтверждающих документов — для налогового агента
- Декларация 3-НДФЛ — для обращения в налоговый орган
Типичные ошибки
- Заявлять расходы без документов, которые их подтверждают
- Включать расходы, не связанные напрямую с исполнением договора
- Рассчитывать, что налоговый агент предоставит вычет без заявления и документов
- Обращаться за вычетом к заказчику, который не является налоговым агентом
Частые вопросы
Источники
- пп. 9 п. 2.1 ст. 210 НК РФ
- п. 3 ст. 210 НК РФ
- п. 2 ст. 221 НК РФ
- абз. 6 п. 3 ст. 221 НК РФ
- п. 1 ст. 226 НК РФ
- пп. 1 п. 1 ст. 228 НК РФ
- ст. 702, 769 и 779 ГК РФ
- п. 64 Порядка, утверждённого Приказом ФНС России от 20.10.2025 № ЕД-7-11/913@
Статья помогла?
Что можно сделать дальше
- Разобрать свои обстоятельства: разбор ситуации
- Задать вопрос по теме: вопросы и ответы