РазборНалогиОпубликовано: сентябрь 20268 мин
Какие налоговые вычеты сохраняются, если временно нет дохода
Статья объясняет, какие вычеты по НДФЛ можно использовать после перерыва в доходах. Она полезна работникам, покупателям жилья и пенсионерам.
Юрист по налогам физических лиц
Коротко
Когда это применимо
- Работникам, у которых временно не было облагаемой НДФЛ зарплаты
- Тем, кто получал доход по договору ГПХ
- Тем, кто не успел полностью использовать имущественный вычет из-за отсутствия дохода
- Пенсионерам, которые хотят перенести остаток имущественного вычета на прошлые годы
Право на налоговый вычет обычно связано с наличием дохода, облагаемого НДФЛ. Поэтому если в календарном году такого дохода нет, использовать вычет зачастую невозможно.
По общему правилу неиспользованный налоговый вычет не переносится на следующий год, если Налоговый кодекс прямо не предусматривает обратное.
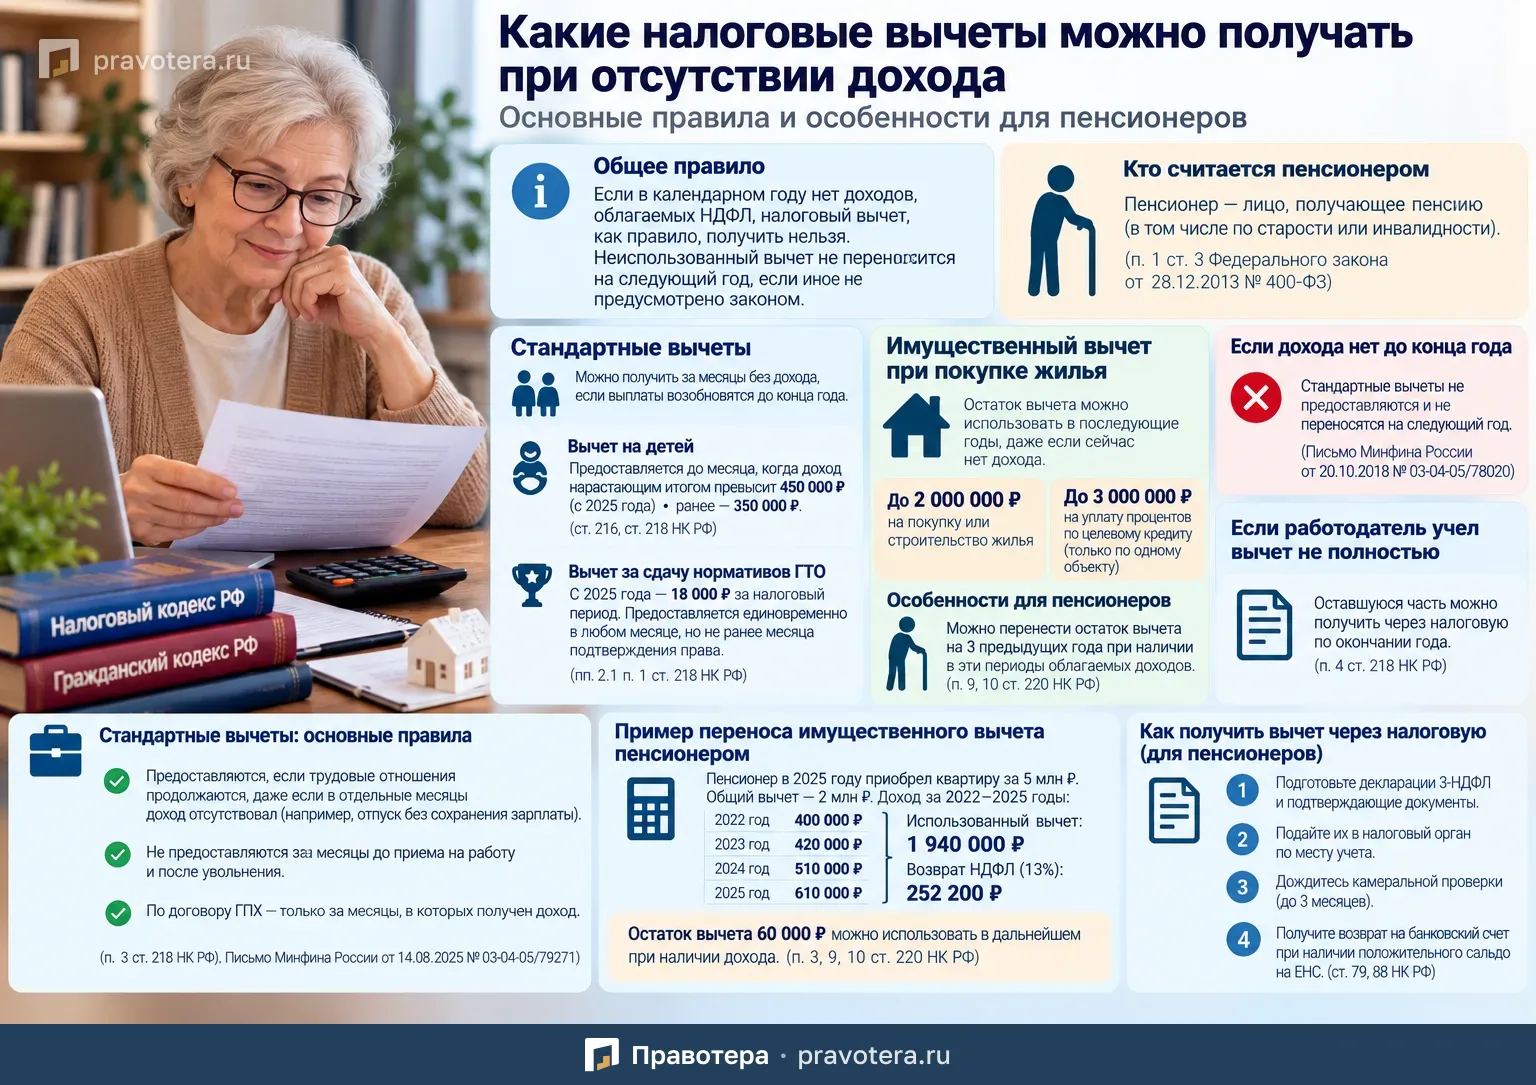
Главное исключение — имущественные вычеты при покупке или строительстве жилья: их остаток можно использовать в последующие годы. Для пенсионеров дополнительно предусмотрена возможность переноса части имущественного вычета на предыдущие налоговые периоды.
Разберем, какие вычеты по НДФЛ можно продолжить получать при отсутствии дохода, как работают стандартные вычеты и что происходит с имущественным вычетом.
Общее правило: без дохода вычет обычно использовать нельзя
Налоговый вычет уменьшает налоговую базу по НДФЛ.
Если в соответствующем году нет доходов, к которым такой вычет может применяться, фактически уменьшать нечего.
Поэтому в большинстве случаев право использовать вычет за этот период утрачивается.
Перенос остатка на следующий год возможен только тогда, когда это прямо предусмотрено законом.
Например, такой механизм установлен для имущественных вычетов, связанных с приобретением жилья.
Основание — ст. 216 и п. 9 ст. 220 НК РФ.
Стандартные налоговые вычеты при отсутствии дохода
Стандартные вычеты, за исключением вычета за сдачу нормативов ГТО, предоставляются за каждый месяц календарного года.
К ним относится, например, стандартный вычет на детей.
С 2025 года он предоставляется до того месяца, в котором доход налогоплательщика, рассчитанный нарастающим итогом с начала года, превысит 450 000 рублей.
До 2025 года лимит составлял 350 000 рублей.
Правила установлены ст. 216 и ст. 218 НК РФ.
Что происходит, если в отдельные месяцы зарплаты не было
Если человек продолжает работать по трудовому договору, но в некоторые месяцы не получает облагаемый НДФЛ доход, право на стандартный вычет за эти месяцы не обязательно пропадает.
Например, сотрудник может находиться в длительном отпуске без сохранения заработной платы.
Поскольку НДФЛ рассчитывается нарастающим итогом с начала года, стандартные вычеты за месяцы без дохода могут быть учтены позднее, когда выплаты возобновятся.
Такая позиция отражена в Письме Минфина России от 14.08.2025 № 03-04-05/79271.
Пример
Работник имеет право на стандартный вычет на ребенка.
В июне, июле и августе он находился в отпуске без сохранения заработной платы и дохода не получал.
В сентябре он вернулся к работе.
Если трудовые отношения продолжались, работодатель может при последующем расчете НДФЛ учесть стандартные вычеты и за месяцы, когда доход отсутствовал.
Если доход до конца года так и не появился
Ситуация меняется, если облагаемые выплаты прекратились и до окончания календарного года больше не возобновились.
В этом случае налоговый агент не сможет предоставить стандартные вычеты за период, начиная с месяца прекращения облагаемых доходов.
Такая позиция изложена в Письме Минфина России от 30.10.2018 № 03-04-05/78020.
Иными словами, стандартный вычет нельзя просто перенести на следующий календарный год.
За какие месяцы работодатель вообще может предоставить стандартный вычет
Работодатель является налоговым агентом в течение периода трудовых отношений.
При этом он не вправе предоставлять стандартные вычеты:
- за месяцы до заключения трудового договора;
- за месяцы после увольнения.
Это предусмотрено п. 3 ст. 218 НК РФ.
Что если доход выплачивается по договору ГПХ
Если налоговым агентом является заказчик по гражданско-правовому договору, стандартный вычет предоставляется только за те месяцы, в которых физическое лицо фактически получало от этого заказчика доход.
Это отличается от ситуации с трудовым договором, где работодатель остается налоговым агентом на протяжении всего периода трудовых отношений.
Если работодатель предоставил стандартный вычет не полностью
Если налоговый агент применил стандартные вычеты в меньшем размере, чем положено, оставшуюся часть можно получить по окончании года через налоговый орган.
Если же стандартный вычет был предоставлен в излишнем размере, начиная с 2025 года соответствующий НДФЛ может быть доначислен по итогам года и уплачиваться на основании налогового уведомления.
Основание — п. 4 ст. 218 НК РФ.
Вычет на детей с 2025 года
С 1 января 2025 года стандартный вычет на детей может предоставляться работодателем без отдельного заявления работника, если у налогового агента имеются сведения о детях, находящихся на его обеспечении.
Это предусмотрено изменениями, внесенными Федеральным законом от 12.07.2024 № 176-ФЗ.
Вычет за сдачу нормативов ГТО
С 2025 года действует новый стандартный налоговый вычет за выполнение нормативов ГТО.
Размер вычета составляет 18 000 рублей за налоговый период.
В отличие от обычных стандартных вычетов, он не предоставляется помесячно.
Налоговый агент вправе применить его единовременно в любом месяце соответствующего года, но не раньше месяца, в котором налогоплательщик подтвердил право на такой вычет.
Основание — пп. 2.1 п. 1 ст. 218 НК РФ.
Имущественный вычет при отсутствии дохода
Для имущественных налоговых вычетов действуют более благоприятные правила.
Речь идет, в частности, о вычетах:
- при приобретении или строительстве жилья;
- при приобретении земельного участка в предусмотренных законом случаях;
- по процентам по целевым жилищным кредитам.
Если использовать вычет полностью в текущем году не получилось из-за отсутствия дохода, остаток в определенных случаях можно сохранить.
Если человек не является пенсионером
Если налогоплательщик не является пенсионером и временно перестал получать доходы, к которым можно применить имущественный вычет, остаток вычета не пропадает.
Его можно использовать в последующих годах, когда соответствующие доходы снова появятся.
При этом длительность перерыва значения не имеет.
Например, человек приобрел квартиру, использовал часть имущественного вычета, затем несколько лет не получал доходов, к которым можно было бы применить вычет.
После появления таких доходов он сможет продолжить использовать оставшуюся сумму.
Основание — п. 3, 4 и 9 ст. 220 НК РФ.
Если человек является пенсионером
Для пенсионеров предусмотрены дополнительные возможности.
Если пенсионер не получает доходы, к которым можно применить имущественный вычет, он может:
- продолжить использовать остаток в будущих годах, когда соответствующий доход появится;
- перенести остаток вычета на предыдущие налоговые периоды.
Перенос назад возможен максимум на три года, предшествующих году, в котором образовался переносимый остаток.
Это предусмотрено п. 9 и 10 ст. 220 НК РФ.
Пример переноса имущественного вычета пенсионером
Пенсионер Петров приобрел квартиру в 2025 году.
В 2025 году он еще работал и получал доход, облагаемый НДФЛ.
С начала 2026 года облагаемых доходов у него больше нет.
В такой ситуации Петров может:
- использовать имущественный вычет за 2025 год;
- оставшуюся часть перенести на 2022, 2023 и 2024 годы, если в эти годы у него были подходящие облагаемые доходы.
Как пенсионеру перенести имущественный вычет на прошлые годы
Для этого необходимо обратиться в налоговый орган.
Процедуру удобно разделить на несколько этапов.
Шаг 1. Подготовьте декларации и документы
Потребуются декларации 3-НДФЛ за те годы, на которые планируется перенести вычет.
Также могут потребоваться документы, подтверждающие право на имущественный вычет.
В зависимости от ситуации это могут быть:
- договор купли-продажи жилья;
- выписка из ЕГРН;
- платежные документы;
- банковские выписки;
- расписки;
- договор участия в долевом строительстве;
- передаточный акт;
- кредитный договор;
- справка банка об уплаченных процентах;
- документы на земельный участок;
- документы жилищного кооператива.
Конкретный комплект зависит от того, каким способом приобреталось жилье.
Если право собственности зарегистрировано после 15 июля 2016 года
Для недвижимости, право на которую зарегистрировано после этой даты, подтверждающим документом обычно является выписка из ЕГРН.
Для более ранних объектов может использоваться свидетельство о государственной регистрации права.
Если квартира приобреталась по ДДУ
При приобретении квартиры в строящемся доме потребуются, в частности:
- договор участия в долевом строительстве;
- передаточный акт или другой документ о передаче объекта застройщиком.
Если вычет заявляется по ипотечным процентам
Необходимо дополнительно подготовить:
- кредитный договор;
- справку банка о размере фактически уплаченных процентов.
Шаг 2. Подайте декларации в ФНС
Подготовленные декларации и подтверждающие документы представляются в налоговый орган по месту учета.
Основание — ст. 80 и 220 НК РФ.
При необходимости возврата денежных средств также заполняется соответствующее приложение к разделу 1 декларации.
Шаг 3. Дождитесь камеральной проверки
ФНС проводит камеральную проверку декларации и документов.
Общий срок такой проверки — до трех месяцев.
Это предусмотрено ст. 88 НК РФ.
Как возвращаются деньги
Если после предоставления вычета на едином налоговом счете имеется положительное сальдо, соответствующая сумма подлежит возврату на банковский счет налогоплательщика.
Порядок возврата установлен ст. 79 НК РФ.
Если положительного сальдо нет, налоговый орган может сообщить об отсутствии суммы, подлежащей возврату.
Какие вычеты нельзя просто перенести на следующий год
Из общего правила следует важный вывод: не каждый неиспользованный вычет сохраняется.
Например, стандартные вычеты обычно действуют в пределах конкретного календарного года.
Если облагаемый доход не появился до конца года, перенести такие месяцы на следующий год нельзя.
Имущественный вычет при покупке жилья, напротив, может сохраняться до тех пор, пока у налогоплательщика не появится доход, к которому его можно применить.
Краткое сравнение
| Вид вычета | Можно ли использовать позже при отсутствии дохода | |---|---| | Стандартный вычет в течение года | Да, если доход возобновится до конца этого же года | | Стандартный вычет на следующий год | Как правило, нет | | Вычет ГТО | Применяется единовременно в соответствующем году | | Имущественный вычет при покупке жилья | Да, остаток переносится на будущие годы | | Имущественный вычет пенсионера | Можно переносить вперед и при условиях закона на 3 предыдущих года |
Главное
Если у налогоплательщика временно нет дохода, облагаемого НДФЛ, большинство налоговых вычетов нельзя просто сохранить на будущее.
Стандартные вычеты могут быть учтены за месяцы без дохода, если выплаты возобновятся до конца того же календарного года.
Если доход до конца года не появился, такие вычеты обычно не переносятся.
Имущественный вычет при покупке жилья — исключение: его остаток можно использовать в будущих налоговых периодах независимо от продолжительности перерыва в получении доходов.
Для пенсионеров действует дополнительное правило: остаток имущественного вычета при определенных условиях можно перенести еще и на три предыдущих года.
Сроки
- Возобновление выплат для учёта стандартных вычетов за месяцы без дохода
- до конца того же календарного года
- Перенос остатка имущественного вычета пенсионером на прошлые периоды
- максимум на три года, предшествующих году образования остатка
- Камеральная проверка декларации
- до трёх месяцев
Что пригодится как доказательство
- Декларации 3-НДФЛ за годы, на которые пенсионер переносит вычет
- Договор купли-продажи жилья, выписка из ЕГРН и документы об оплате — в зависимости от ситуации
- При покупке по ДДУ — договор участия в долевом строительстве и передаточный акт или другой документ о передаче объекта
- Для вычета по ипотечным процентам — кредитный договор и справка банка об уплаченных процентах
- При необходимости — документы на земельный участок или документы жилищного кооператива
Типичные ошибки
- Считать, что любой неиспользованный вычет автоматически переносится на следующий год
- Ожидать стандартный вычет за месяцы без дохода, если выплаты до конца года не возобновились
- Ожидать от работодателя стандартный вычет за месяцы до заключения трудового договора или после увольнения
- Применять к договору ГПХ те же правила предоставления стандартного вычета, что и к трудовому договору
Частые вопросы
Источники
- ст. 216 НК РФ
- ст. 218 НК РФ
- п. 3 ст. 218 НК РФ
- п. 4 ст. 218 НК РФ
- пп. 2.1 п. 1 ст. 218 НК РФ
- п. 3, 4, 9 и 10 ст. 220 НК РФ
- ст. 80 НК РФ
- ст. 88 НК РФ
- ст. 79 НК РФ
- Письмо Минфина России от 14.08.2025 № 03-04-05/79271
- Письмо Минфина России от 30.10.2018 № 03-04-05/78020
- Федеральный закон от 12.07.2024 № 176-ФЗ
Статья помогла?
Что можно сделать дальше
- Разобрать свои обстоятельства: разбор ситуации
- Задать вопрос по теме: вопросы и ответы