РазборНалогиОпубликовано: сентябрь 20267 мин
Как сообщить ФНС об уничтожении недвижимости и прекратить начисление налога
Статья для собственников, чья недвижимость погибла или была уничтожена. Рассказываем, как сообщить об этом ФНС, чем подтвердить уничтожение объекта и проверить прекращение начисления налога.
Юрист по налогам физических лиц
Коротко
Когда это применимо
- Собственникам недвижимости, которая была снесена, разрушена пожаром или уничтожена по другой причине.
- Тем, кому нужно сообщить ФНС о прекращении существования объекта.
- Тем, кто проверяет начисление налога за период после уничтожения недвижимости.
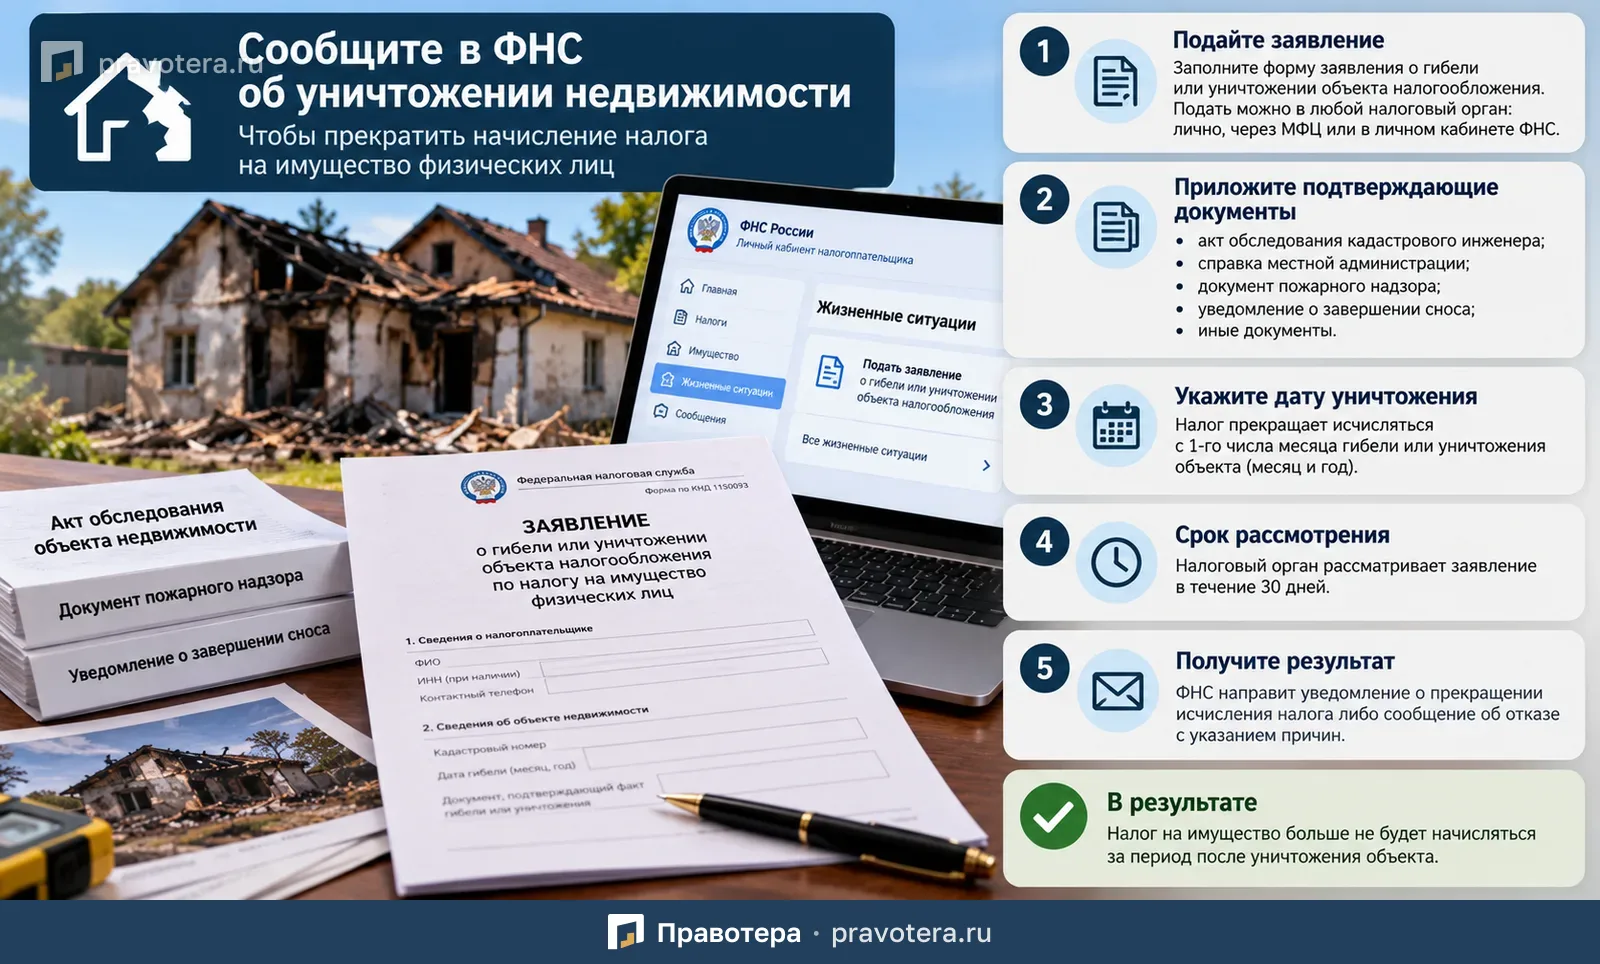
Если принадлежащий гражданину объект недвижимости погиб или был уничтожен, налог на имущество физических лиц не должен начисляться за период после его прекращения.
Для этого собственник может подать в налоговую инспекцию специальное заявление о гибели или уничтожении объекта налогообложения. В нём указываются данные налогоплательщика, сведения об объекте недвижимости и дата его уничтожения.
Разберём, когда нужно подавать такое заявление, какие документы приложить и как правильно заполнить его основные разделы.
Для каких объектов можно подать заявление
Налогом на имущество физических лиц облагаются объекты недвижимости, перечисленные в п. 1 ст. 401 НК РФ.
К ним относятся:
- жилой дом;
- квартира или комната;
- гараж или машино-место;
- единый недвижимый комплекс;
- объект незавершённого строительства;
- иные здания, строения, сооружения и помещения.
Если такой объект фактически перестал существовать, например был снесён, разрушен пожаром или уничтожен по другой причине, налоговое начисление должно быть прекращено.
С какого момента перестают начислять налог
В соответствии с п. 2.1 ст. 408 НК РФ налог на имущество прекращают исчислять с первого числа месяца гибели или уничтожения объекта.
Например, если строение было уничтожено в июне, налог в отношении него должен перестать начисляться с 1 июня.
Основанием для прекращения начисления может быть заявление самого налогоплательщика.
Если заявление не подавалось, ФНС также может прекратить начисление налога на основании сведений, которые поступили в налоговый орган от государственных органов и организаций.
Куда подавать заявление
Заявление о гибели или уничтожении имущества можно представить в любой налоговый орган.
Сделать это можно:
- непосредственно в налоговой инспекции;
- через МФЦ;
- через личный кабинет налогоплательщика.
В общем случае налоговый орган рассматривает заявление в течение 30 дней со дня его получения.
Соответствующий порядок предусмотрен п. 2.1 ст. 408 НК РФ.
Какие документы подтверждают уничтожение имущества
К заявлению желательно приложить документы, подтверждающие, что объект недвижимости действительно прекратил существование.
В зависимости от обстоятельств такими документами могут быть:
- акт обследования объекта недвижимости, подготовленный кадастровым инженером;
- справка местной администрации;
- документ органов государственного пожарного надзора;
- уведомление о завершении сноса объекта капитального строительства;
- справка или выписка о размещении в единой информационной системе уведомления о завершении сноса;
- другие документы, подтверждающие прекращение существования объекта.
Возможность подтверждения уничтожения недвижимости такими документами следует, в частности, из ч. 3 ст. 57.6 ГрК РФ и разъяснений ФНС и Минфина России.
Что будет, если подтверждающих документов нет
Отсутствие документов не означает, что заявление нельзя подать.
Если налогоплательщик не приложил подтверждение, налоговая инспекция может самостоятельно запросить необходимые сведения в порядке межведомственного взаимодействия.
Если получить подтверждение таким способом не удастся, налоговый орган сообщит заявителю о необходимости представить соответствующие документы.
Такой порядок предусмотрен п. 2.1 ст. 408 НК РФ.
Какой ответ должна дать налоговая
После рассмотрения заявления ФНС направляет налогоплательщику один из двух документов:
- уведомление о прекращении исчисления налога;
- сообщение об отсутствии оснований для прекращения начисления налога.
Если ФНС прекращает начисление, в уведомлении должны быть указаны:
- основания прекращения налогообложения;
- соответствующий объект недвижимости;
- период, начиная с которого налог больше не рассчитывается.
Если в прекращении начисления отказано, в сообщении должны быть указаны причины отказа и объект, в отношении которого рассматривалось заявление.
Как заполнить заявление
Форма заявления и порядок её заполнения утверждены Приказом ФНС России от 24.05.2019 № ММВ-7-21/263@.
Заявление состоит из титульного листа и раздела со сведениями об уничтоженном объекте.
Как заполнить титульный лист
На титульном листе заполняются все предусмотренные для налогоплательщика показатели.
Раздел с отметками налогового органа или МФЦ заявитель не заполняет.
ИНН
В верхней части заявления предусмотрено поле для ИНН.
Если гражданин не является индивидуальным предпринимателем, он вправе не указывать ИНН.
Если ИНН указан, отдельные персональные сведения — в частности дату и место рождения и реквизиты удостоверяющего личность документа — можно не заполнять.
Такие правила предусмотрены п. 8 и 11 Порядка заполнения заявления.
Как указать налоговый орган
В разделе 1 необходимо указать код налоговой инспекции, в которую направляется заявление.
Нужный код можно узнать на сайте ФНС России.
Само заявление при этом разрешается представить в любой налоговый орган.
Какие персональные данные указать
В разделе 2 вносятся данные налогоплательщика в соответствии с документом, удостоверяющим личность.
Указываются:
- фамилия;
- имя;
- отчество — при наличии;
- дата рождения;
- место рождения.
Если соответствующие поля необходимо заполнять, сведения вносятся так, как они указаны в паспорте или другом удостоверяющем личность документе.
Как заполнить сведения о паспорте
В поле 2.6 необходимо указать данные документа, удостоверяющего личность.
В поле 2.6.1 ставится специальный код вида документа.
Например, для паспорта гражданина РФ используется код:
21
Далее указываются предусмотренные формой реквизиты документа.
Контактный телефон
В поле 2.7 указывается номер телефона, по которому налоговый орган сможет связаться с заявителем.
Как выбрать способ получения результата
Раздел 3 предназначен для указания способа информирования о результатах рассмотрения заявления.
В зависимости от выбранного варианта используется один из кодов:
- 1 — получить информацию в налоговом органе, через который подано заявление;
- 2 — получить результат по почте;
- 3 — получить информацию через МФЦ, через который подавалось заявление.
Есть исключение.
Если заявление отправляется через личный кабинет налогоплательщика и гражданин не заявлял о необходимости получать документы на бумаге, данный раздел не заполняется.
Количество страниц и приложений
На титульном листе также необходимо указать:
- общее количество страниц заявления;
- количество листов приложенных документов или их копий.
Например, если к заявлению прикладывается двухстраничный акт обследования, количество листов приложения необходимо отразить в соответствующем поле.
Кто подтверждает достоверность сведений
В разделе «Достоверность и полноту сведений, указанных в настоящем заявлении, подтверждаю» указывается:
- код 1, если заявление подписывает сам налогоплательщик;
- код 2, если заявление представляет представитель.
При подаче через представителя также указываются:
- его фамилия, имя и отчество при наличии;
- сведения о документе, подтверждающем полномочия.
После этого заявление подписывается.
Как заполнить сведения об уничтоженном объекте
Основные данные об имуществе указываются в разделе 4:
«Сведения об объекте налогообложения, в отношении которого представляется заявление».
Здесь важно правильно идентифицировать уничтоженную недвижимость.
Как указать номер объекта
В поле 4.1 указывается код вида номера, который затем приводится в поле 4.2.
Предусмотрены следующие коды:
- 1 — кадастровый номер;
- 2 — условный номер;
- 3 — инвентарный номер.
Например, если объект зарегистрирован в ЕГРН и у него есть кадастровый номер, в поле 4.1 ставится код «1», а в поле 4.2 указывается сам кадастровый номер.
Как указать дату гибели или уничтожения
В поле 4.3 указываются месяц и год, когда объект недвижимости был уничтожен или погиб.
Месяц записывается двумя цифрами.
Например:
- январь — 01;
- май — 05;
- декабрь — 12.
Год указывается полностью.
Точная дата внутри месяца в этом поле не указывается.
Как указать подтверждающий документ
В разделе 4.4 приводятся сведения о документе, подтверждающем уничтожение недвижимости.
Указываются:
Поле 4.4.1
Полное наименование документа.
Например:
- акт обследования объекта недвижимости;
- документ пожарного надзора;
- уведомление о завершении сноса объекта капитального строительства.
Поле 4.4.2
Полное наименование органа, организации или лица, выдавшего документ.
Поле 4.4.3
Дата составления документа.
Поле 4.4.4
Номер документа, если он имеется.
При этом поля 4.4–4.4.4 можно не заполнять, если сам подтверждающий документ приложен к заявлению.
Подпись на странице со сведениями об объекте
В нижней части страницы необходимо поставить:
- подпись;
- дату подписания заявления.
Если документы подаёт представитель, подпись ставит он.
При направлении заявления через личный кабинет налогоплательщика подпись и дата на форме не проставляются.
Что лучше приложить к заявлению
Хотя ФНС может самостоятельно запросить сведения об уничтожении объекта, наличие подтверждающего документа обычно позволяет сразу показать основание для прекращения налогообложения.
В зависимости от ситуации целесообразно приложить, например:
- акт кадастрового инженера;
- документ пожарного надзора;
- уведомление о завершении сноса;
- справку администрации.
Особенно это важно, если сведения о прекращении существования объекта ещё не появились в государственных информационных системах.
Что делать после подачи заявления
После подачи заявления стоит проконтролировать его рассмотрение.
Последовательность действий может выглядеть так:
- подать заявление;
- приложить подтверждение уничтожения имущества, если оно имеется;
- дождаться ответа налогового органа;
- проверить, с какого месяца прекращено начисление налога;
- при необходимости проверить перерасчёт в личном кабинете налогоплательщика.
Если налог продолжает начисляться за период после уничтожения имущества, следует проверить содержание ответа ФНС и сведения об объекте.
Главное
Если объект недвижимости погиб или был уничтожен, налог на имущество физических лиц должен перестать начисляться с первого числа месяца его гибели или уничтожения.
Для этого собственник может самостоятельно обратиться в ФНС с заявлением.
В заявлении необходимо указать:
- сведения о налогоплательщике;
- данные объекта недвижимости;
- его кадастровый, условный или инвентарный номер;
- месяц и год уничтожения;
- сведения о подтверждающем документе.
К заявлению желательно приложить документы, подтверждающие прекращение существования объекта. Если их нет, ФНС может попытаться получить необходимые сведения самостоятельно по межведомственному запросу.
Подать заявление можно в налоговой инспекции, через МФЦ или в личном кабинете налогоплательщика.
Сроки
- Прекращение исчисления налога
- с первого числа месяца гибели или уничтожения объекта
- Рассмотрение заявления налоговым органом в общем случае
- в течение 30 дней со дня его получения
Что пригодится как доказательство
- Акт обследования объекта недвижимости, подготовленный кадастровым инженером.
- Справка местной администрации.
- Документ органов государственного пожарного надзора.
- Уведомление о завершении сноса объекта капитального строительства.
- Справка или выписка о размещении уведомления о завершении сноса в единой информационной системе.
- При подаче через представителя — документ, подтверждающий его полномочия.
Типичные ошибки
- Неверно указать кадастровый, условный или инвентарный номер уничтоженного объекта.
- Не указать месяц и год уничтожения объекта в соответствующем поле.
- Не приложить имеющееся подтверждение: если ФНС не получит сведения самостоятельно, она попросит представить документы.
- Не проверить, с какого месяца прекращено начисление налога, после получения ответа ФНС.
Частые вопросы
Источники
- п. 1 ст. 401 НК РФ
- п. 2.1 ст. 408 НК РФ
- ч. 3 ст. 57.6 ГрК РФ
- Приказ ФНС России от 24.05.2019 № ММВ-7-21/263@
- п. 8 и 11 Порядка заполнения заявления
Статья помогла?
Что можно сделать дальше
- Разобрать свои обстоятельства: разбор ситуации
- Задать вопрос по теме: вопросы и ответы