РазборНалогиОпубликовано: сентябрь 20267 мин
Как обжаловать решение налоговой проверки: сроки, жалоба в ФНС и обращение в суд
Как возразить против результатов налоговой проверки, подать жалобу в налоговую и обратиться в суд. Статья полезна физическим лицам, которые не являются ИП и не согласны с решением инспекции.
Юрист по налоговым спорам
Коротко
Когда это применимо
- Физическим лицам, которые не являются ИП и не согласны с результатами налоговой проверки.
- Тем, кто получил акт проверки и хочет подать возражения до вынесения решения.
- Тем, кто хочет обжаловать решение инспекции в вышестоящем налоговом органе.
- Тем, кто прошёл досудебное обжалование и планирует обратиться в суд.
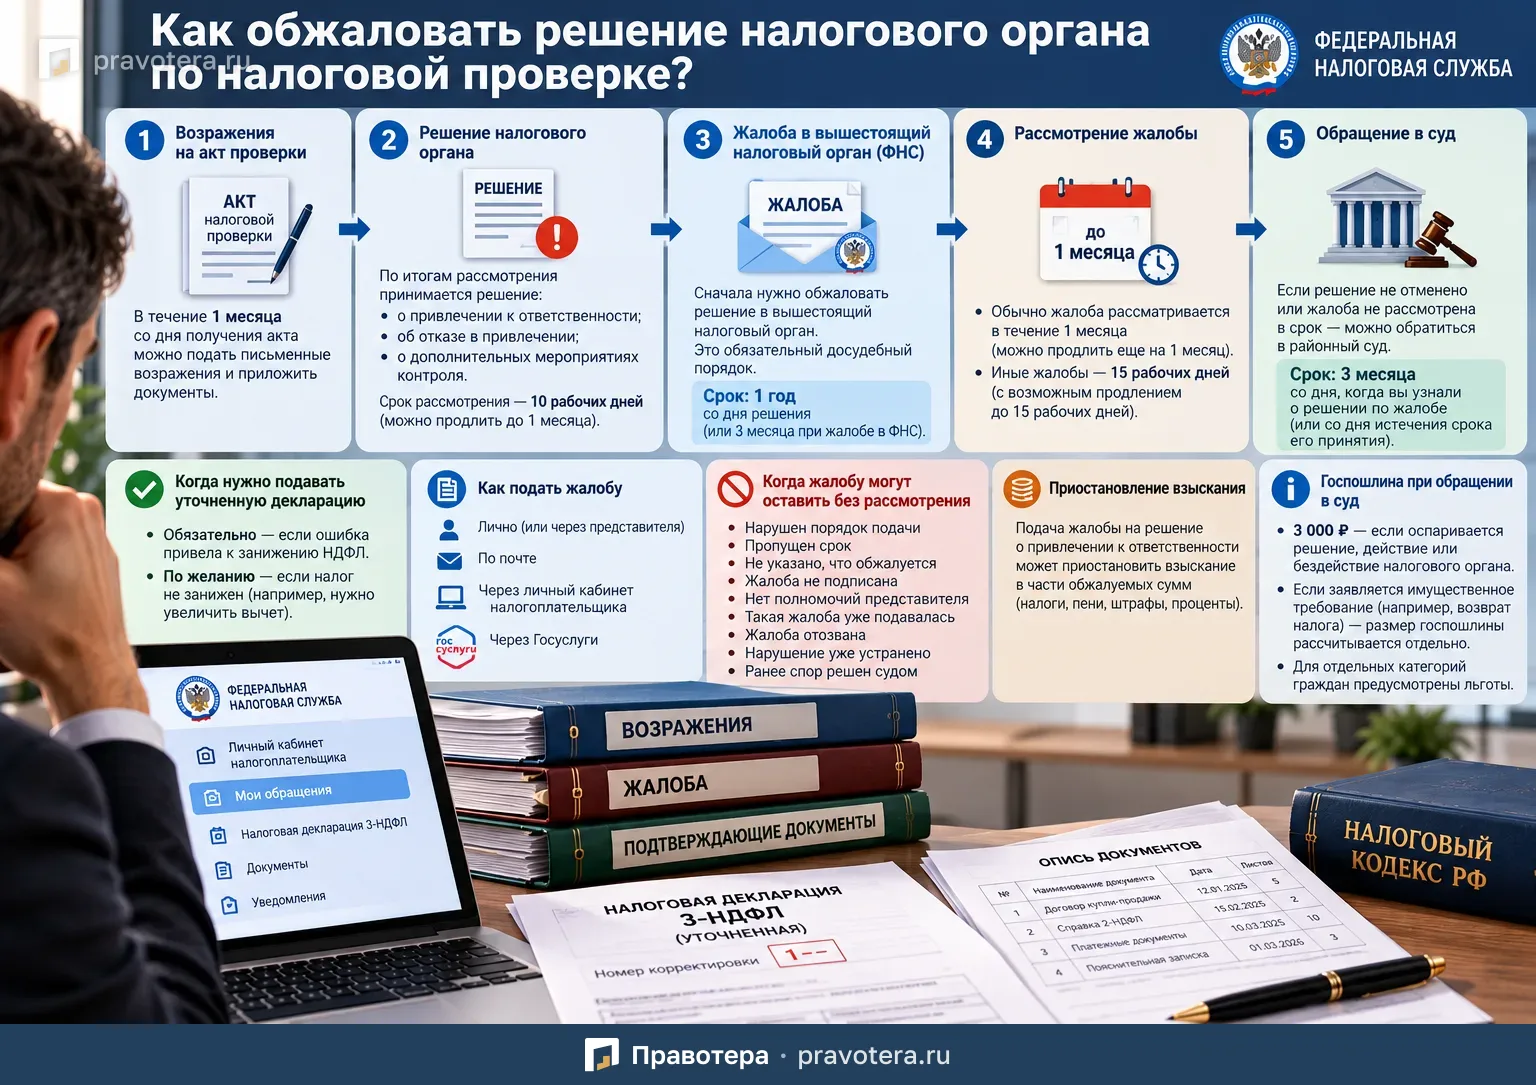
Если вы не согласны с результатами налоговой проверки, решение инспекции можно обжаловать.
Для физического лица, которое не является ИП, обычно действует двухэтапный порядок:
- сначала решение обжалуется в вышестоящем налоговом органе;
- если результат не устроил — можно обращаться в суд.
При этом еще до вынесения окончательного решения по проверке можно подать письменные возражения на акт налоговой проверки.
Чем жалоба отличается от апелляционной жалобы
Налоговый кодекс различает два вида обжалования.
Жалоба подается на уже вступивший в силу акт налогового органа, действие или бездействие его должностных лиц, если налогоплательщик считает, что его права нарушены.
Апелляционная жалоба подается на решение о привлечении к налоговой ответственности или об отказе в привлечении к ответственности, которое еще не вступило в силу.
Можно ли возразить еще до вынесения решения
Да.
После получения акта налоговой проверки у налогоплательщика есть один месяц на подачу письменных возражений.
Можно оспаривать:
- весь акт целиком;
- отдельные выводы инспекции;
- конкретные начисления;
- отдельные эпизоды.
К возражениям можно приложить документы или их заверенные копии, которые подтверждают вашу позицию.
Что делать, если налоговая проводила дополнительные мероприятия контроля
Если после проверки были назначены дополнительные мероприятия налогового контроля, налоговая составляет дополнение к акту.
На возражения по такому дополнению отводится 15 рабочих дней со дня его получения.
Кто рассматривает материалы проверки
Материалы проверки, акт и ваши возражения рассматривает руководитель налогового органа или его заместитель.
Срок рассмотрения — 10 рабочих дней после окончания срока на подачу возражений.
Этот срок может быть продлен, но не более чем на один месяц.
По итогам рассмотрения налоговая может:
- привлечь налогоплательщика к ответственности;
- отказать в привлечении к ответственности;
- назначить дополнительные мероприятия налогового контроля.
Сначала жалоба в налоговую, потом суд
Если налоговая уже приняла решение, которое вы считаете незаконным, сразу обращаться в суд в большинстве случаев нельзя.
Сначала нужно пройти досудебное обжалование в вышестоящем налоговом органе.
Только после этого можно переходить к судебному спору.
Такое правило установлено ст. 138 НК РФ.
Сколько времени есть на подачу жалобы
Срок зависит от вида жалобы.
Обычная жалоба подается, как правило, в течение:
- одного года со дня вынесения обжалуемого решения;
- либо одного года со дня, когда человек узнал о нарушении своих прав.
Если обжалуется решение вышестоящего налогового органа в ФНС России, срок составляет три месяца со дня принятия такого решения.
Срок подачи апелляционной жалобы
Апелляционную жалобу нужно подать в течение одного месяца со дня вручения решения.
Главное — успеть до того, как решение вступит в силу.
Если этот срок пропущен, решение считается не обжалованным в апелляционном порядке и вступает в силу.
Можно ли восстановить пропущенный срок
Для обычной жалобы — да.
Если срок пропущен по уважительной причине, можно одновременно с жалобой подать ходатайство о его восстановлении.
Решение о восстановлении принимает вышестоящий налоговый орган.
Что указать в жалобе
В жалобе или апелляционной жалобе нужно указать, в частности:
- Ф.И.О.;
- адрес регистрации;
- ИНН — по желанию;
- сведения о представителе, если жалобу подает представитель;
- какое решение, действие или бездействие обжалуется;
- наименование налогового органа;
- почему вы считаете свои права нарушенными;
- ваши требования;
- каким способом хотите получить решение по жалобе.
Это может быть бумажный документ, электронное решение по телекоммуникационным каналам связи или документ в личном кабинете налогоплательщика.
Куда подавать жалобу
Жалоба подается в тот налоговый орган, который принял оспариваемое решение.
Уже он передает ее в вышестоящий орган.
Подать жалобу можно:
- лично;
- через представителя;
- в электронной форме;
- через личный кабинет налогоплательщика.
Налоговый орган, получивший жалобу, должен направить ее выше в течение трех рабочих дней.
Когда жалобу могут оставить без рассмотрения
Это возможно, например, если:
- нарушен порядок подачи;
- не указано, что именно обжалуется;
- пропущен срок и нет ходатайства о восстановлении;
- жалоба не подписана;
- полномочия представителя не подтверждены;
- по тем же основаниям ранее уже подавалась жалоба;
- жалоба отозвана;
- нарушение уже устранено;
- спор по тому же предмету уже разрешен судом.
Нужно ли лично участвовать в рассмотрении жалобы
По общему правилу жалоба рассматривается без участия налогоплательщика.
То есть приглашение на заседание вышестоящего налогового органа обычно не требуется.
Однако участие возможно, если при рассмотрении спора выявлены противоречия между материалами нижестоящей налоговой и сведениями, представленными самим налогоплательщиком.
Останавливает ли жалоба взыскание налога
Это зависит от того, какое решение обжалуется.
Если обжалуется решение о привлечении или отказе в привлечении к налоговой ответственности, его исполнение в части спорных сумм может быть приостановлено.
Приостановление касается обжалуемых сумм:
- налогов;
- сборов;
- страховых взносов;
- пеней;
- штрафов;
- процентов.
В остальных случаях сама по себе подача жалобы обычно не приостанавливает исполнение решения.
Сколько налоговая рассматривает жалобу
Если обжалуется решение о привлечении или отказе в привлечении к налоговой ответственности, срок составляет один месяц.
Его могут продлить еще максимум на один месяц.
Иные жалобы рассматриваются в течение 15 рабочих дней.
Этот срок может быть продлен еще максимум на 15 рабочих дней.
Если в процессе вы представляете дополнительные документы, срок может исчисляться с момента их получения вышестоящей налоговой.
Какие решения может принять вышестоящая налоговая
По итогам рассмотрения жалобы налоговый орган может:
- оставить первоначальное решение без изменения;
- полностью или частично отменить его;
- отменить решение и принять новое;
- признать действия или бездействие должностных лиц незаконными.
Результат должен быть направлен налогоплательщику в течение трех рабочих дней после принятия решения.
Можно ли отозвать жалобу
Да.
До принятия решения жалобу или апелляционную жалобу можно отозвать полностью или частично.
Для этого направляется письменное заявление.
Но есть важное последствие: после отзыва повторно подать жалобу по тем же основаниям и в том же порядке уже нельзя.
Когда можно идти в суд
Физическое лицо может обратиться в суд, если:
- вышестоящий налоговый орган отказал в удовлетворении жалобы;
- налоговая не приняла решение по жалобе в установленный срок;
- нужно обжаловать решение, принятое по итогам рассмотрения жалобы.
В какой суд обращаться
Если налогоплательщик — обычное физическое лицо, не являющееся ИП, спор рассматривается по правилам административного судопроизводства.
Административное исковое заявление можно подать в районный суд:
- по месту нахождения налогового органа;
- либо по месту жительства самого налогоплательщика.
Срок обращения в суд
По общему правилу административный иск нужно подать в течение трех месяцев.
Срок исчисляется:
- со дня, когда стало известно о решении по жалобе;
- либо со дня истечения срока, в который налоговая должна была принять решение.
Можно ли восстановить срок обращения в суд
Да.
Если срок пропущен по уважительной причине, суд вправе его восстановить.
Для этого нужно заявить соответствующее ходатайство и объяснить причины пропуска.
Нужно ли платить госпошлину
Да.
При подаче административного иска госпошлина уплачивается по правилам НК РФ.
Если вы просите признать решение, действие или бездействие налогового органа незаконным, размер госпошлины составляет 3 000 рублей.
Если одновременно заявляется имущественное требование, например о возврате излишне уплаченного налога, размер госпошлины определяется отдельно в зависимости от цены иска.
Для отдельных категорий граждан предусмотрены льготы.
Что лучше приложить к жалобе
Чтобы повысить шансы на пересмотр решения, обычно стоит приложить документы, подтверждающие вашу позицию.
Например:
- договоры;
- платежные документы;
- банковские выписки;
- справки;
- налоговые декларации;
- переписку;
- акты;
- документы на имущество;
- иные доказательства.
Если спор касается расчетов, полезно приложить свой контррасчет.
Что проверить перед подачей жалобы
Перед отправкой стоит убедиться, что:
- Не пропущен срок.
- Правильно указано обжалуемое решение.
- Жалоба подписана.
- Полномочия представителя подтверждены.
- Понятно сформулированы требования.
- Приложены подтверждающие документы.
- Сохранено подтверждение подачи.
Главное
Если вы не согласны с результатами налоговой проверки, спор лучше начинать еще на стадии акта проверки — с письменных возражений.
После вынесения решения его сначала нужно обжаловать в вышестоящий налоговый орган.
Апелляционная жалоба подается в течение одного месяца, обычная жалоба — в общем случае в течение года.
Если вышестоящая налоговая не поддержала вашу позицию, можно обратиться в районный суд.
На судебное обжалование обычно дается три месяца.
Сроки
- Подать возражения на акт налоговой проверки
- в течение одного месяца после получения акта
- Подать возражения на дополнение к акту
- в течение 15 рабочих дней со дня его получения
- Подать апелляционную жалобу
- в течение одного месяца со дня вручения решения
- Подать обычную жалобу
- как правило, в течение одного года со дня вынесения решения или со дня, когда стало известно о нарушении прав
- Обжаловать решение вышестоящего налогового органа в ФНС России
- в течение трёх месяцев со дня принятия решения
- Подать административный иск
- по общему правилу в течение трёх месяцев со дня, когда стало известно о решении по жалобе, или со дня истечения срока её рассмотрения
Что пригодится как доказательство
- Документы или их заверенные копии, подтверждающие возражения на акт проверки.
- Договоры, акты и переписка.
- Платёжные документы и банковские выписки.
- Справки и налоговые декларации.
- Документы на имущество.
- Свой контррасчёт, если спор касается расчётов.
Типичные ошибки
- Пропустить срок подачи жалобы и не приложить ходатайство о его восстановлении.
- Не указать, какое решение, действие или бездействие обжалуется, либо не сформулировать требования.
- Подать жалобу без подписи или без подтверждения полномочий представителя.
- Считать, что подача любой жалобы автоматически приостанавливает исполнение решения.
- Отозвать жалобу, не учитывая, что повторно подать её по тем же основаниям и в том же порядке нельзя.
Частые вопросы
Источники
- ст. 138 НК РФ
Статья помогла?
Что можно сделать дальше
- Разобрать свои обстоятельства: разбор ситуации
- Задать вопрос по теме: вопросы и ответы