РазборНалогиОпубликовано: сентябрь 20266 мин
Когда прекращается обязанность платить налог на имущество физических лиц
Статья объясняет, когда прекращается обязанность платить налог на имущество физических лиц. Она полезна собственникам, продавшим или утратившим недвижимость, тем, кто получил право на льготу, и наследникам.
Юрист по налогам физических лиц
Коротко
Когда это применимо
- Собственникам, которые продали недвижимость
- Владельцам уничтоженной недвижимости
- Тем, кто получил право на льготу
- Наследникам умершего собственника
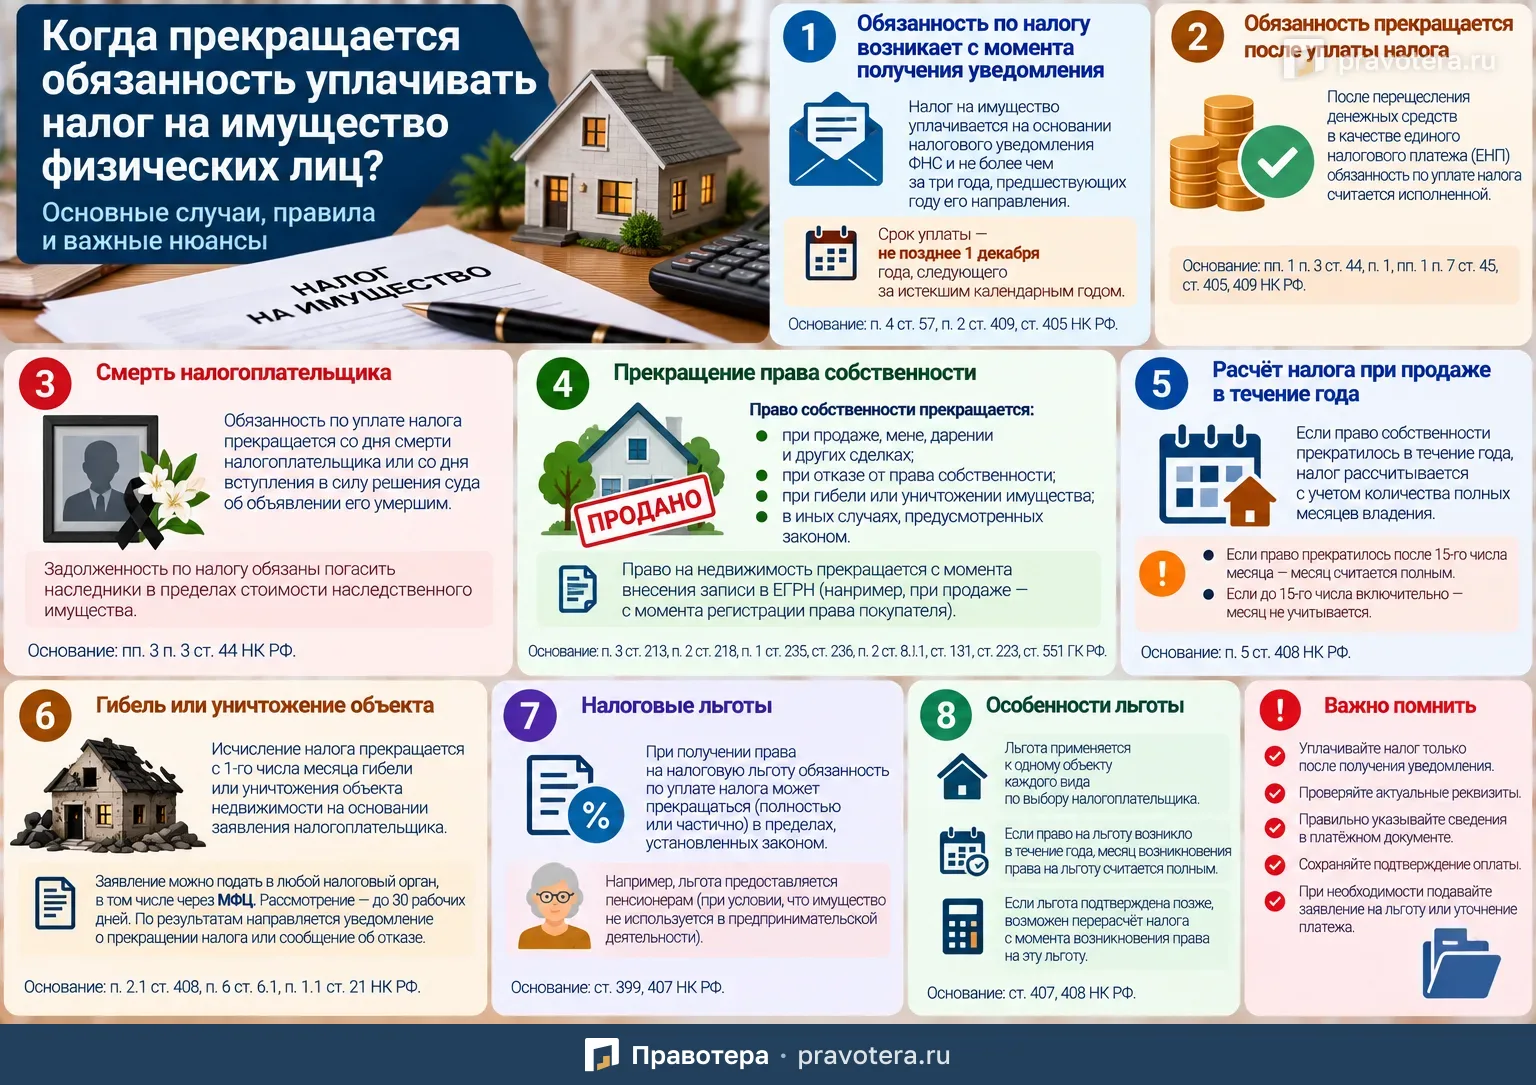
Обязанность по уплате налога на имущество физических лиц существует не бессрочно.
Она прекращается, в частности:
- после уплаты налога;
- после смерти налогоплательщика или объявления его умершим;
- после прекращения права собственности на недвижимость;
- при возникновении права на налоговую льготу — в пределах, в которых такая льгота освобождает от налога.
При этом сама обязанность заплатить налог возникает не ранее получения налогового уведомления от ФНС.
Когда обязанность прекращается после уплаты налога
Самый очевидный случай — налог полностью уплачен.
Налог на имущество физических лиц перечисляется на основании налогового уведомления ФНС.
По общему правилу его необходимо уплатить не позднее 1 декабря года, следующего за истекшим налоговым периодом.
При этом налоговое уведомление может включать начисления не более чем за три календарных года, предшествующих году его направления.
Налог перечисляется в составе единого налогового платежа.
В общем случае обязанность считается исполненной с момента перечисления ЕНП.
Что происходит с налогом после смерти собственника
Если налогоплательщик умер, обязанность по уплате налога на имущество прекращается со дня его смерти.
Если человек был объявлен умершим судом, обязанность прекращается со дня вступления соответствующего судебного решения в законную силу.
Но уже образовавшаяся задолженность не исчезает автоматически.
Погасить её обязаны наследники, принявшие наследство, однако только в пределах стоимости перешедшего им наследственного имущества.
Когда налог перестают начислять после продажи недвижимости
При продаже квартиры, дома, гаража или другой недвижимости обязанность собственника по налогу связана с моментом прекращения права собственности.
Право на недвижимость прекращается с момента внесения соответствующей записи в ЕГРН.
Например, при продаже квартиры прежний собственник перестаёт быть её владельцем не в день подписания договора купли-продажи и не в день передачи денег, а в момент государственной регистрации перехода права к покупателю.
Как считается налог за год продажи
Если право собственности прекратилось в течение календарного года, налог рассчитывается не за весь год.
Используется коэффициент, который зависит от количества полных месяцев владения.
При этом действует правило 15-го числа:
- если право собственности прекратилось до 15-го числа включительно, этот месяц при расчёте налога не учитывается;
- если право прекратилось после 15-го числа, месяц считается полным.
Основание — п. 5 ст. 408 НК РФ.
Пример
Допустим, право собственности на квартиру перешло к покупателю 12 мая.
Май в расчёт налога прежнего собственника не войдёт.
Если же регистрация перехода права произошла 20 мая, май будет считаться полным месяцем владения продавца.
Что если собственник просто отказался от недвижимости
Само заявление об отказе от права собственности не всегда прекращает налоговые последствия сразу.
По ст. 236 ГК РФ права и обязанности собственника сохраняются до тех пор, пока право собственности на имущество не приобретёт другое лицо.
То есть одного фактического отказа от использования недвижимости недостаточно, чтобы автоматически прекратить обязанность по налогу.
Когда прекращается налог, если объект уничтожен
Отдельный порядок установлен для недвижимости, которая погибла или была уничтожена.
Например, это может быть:
- сгоревший дом;
- снесённое здание;
- разрушенный объект.
В таком случае налог перестаёт исчисляться с 1-го числа месяца гибели или уничтожения объекта.
Нужно ли подавать заявление после уничтожения объекта
Желательно.
Заявление о гибели или уничтожении объекта можно представить в любую налоговую инспекцию, в том числе через МФЦ.
В общем случае ФНС рассматривает его в течение 30 рабочих дней.
После проверки налоговая направляет:
- уведомление о прекращении начисления налога;
- либо сообщение об отказе с указанием причин.
Какие документы можно приложить
Вместе с заявлением можно представить подтверждающие документы.
Например:
- документ органов государственного пожарного надзора;
- акт обследования кадастрового инженера;
- другие документы, подтверждающие уничтожение или гибель объекта.
Если сведения подтвердятся, ФНС прекратит начисление налога с соответствующего месяца.
А если заявление не подавать
Даже без заявления налоговая может прекратить исчисление налога самостоятельно, если получит соответствующие сведения из государственных информационных систем или от других органов.
Например, ФНС может получить информацию о сносе объекта капитального строительства.
В этом случае налог также прекращают начислять с 1-го числа месяца гибели или уничтожения имущества.
Может ли обязанность прекратиться из-за налоговой льготы
Да.
Льгота может полностью или частично освободить человека от уплаты налога.
Федеральные льготы установлены НК РФ, а дополнительные могут вводиться:
- муниципальными образованиями;
- Москвой;
- Санкт-Петербургом;
- Севастополем;
- федеральной территорией «Сириус».
Основание — ст. 399 и 407 НК РФ.
Кто, например, может получить льготу
В числе категорий, которым при определённых условиях предоставляется федеральная льгота, — пенсионеры.
Право может возникнуть также у граждан, достигших возраста, необходимого для назначения пенсии по законодательству, действовавшему на 31 декабря 2018 года.
При этом имущество не должно использоваться в предпринимательской деятельности.
На сколько объектов распространяется льгота
Льгота предоставляется не на всё имущество сразу.
По общему правилу налогом освобождается один объект каждого вида по выбору налогоплательщика.
Например, если пенсионеру принадлежат:
- две квартиры;
- один гараж,
льготу можно применить:
- к одной квартире;
- к гаражу.
По второй квартире налог придётся платить.
Нужно ли подавать заявление на льготу
По общему правилу заявление можно подать в любой налоговый орган.
Способы подачи:
- лично;
- через МФЦ;
- по почте;
- через личный кабинет налогоплательщика.
При желании к заявлению можно приложить документы, подтверждающие право на льготу.
Может ли ФНС предоставить льготу без заявления
Да.
Если заявление не подавалось и налогоплательщик не отказался от применения льготы, ФНС вправе предоставить её самостоятельно на основании сведений, которыми располагает.
Например, информация о статусе пенсионера может поступить в налоговый орган по межведомственному обмену.
Как выбрать объект для льготы
Если у человека несколько объектов одного вида, он может самостоятельно указать, к какому именно объекту применять льготу.
Уведомление нужно подать не позднее 31 декабря налогового периода, начиная с которого применяется льгота.
Если этого не сделать, ФНС применит льготу к тому объекту соответствующего вида, по которому рассчитана наибольшая сумма налога.
Как считается налог, если льгота возникла в середине года
Если право на льготу появилось в течение календарного года, налог рассчитывается только за период, когда льгота ещё не действовала.
При этом месяц возникновения права на льготу учитывается как полный месяц действия льготы.
То есть налог за этот месяц уже не начисляется в соответствующей части.
Можно ли пересчитать налог за прошлые годы
Да.
Если гражданин позже подал заявление и подтвердил, что право на льготу возникло раньше, налоговая инспекция производит перерасчёт с момента возникновения права на эту льготу.
Такой порядок предусмотрен ст. 407 и 408 НК РФ.
Что проверить, если налог продолжает начисляться
Если собственник считает, что обязанность платить налог уже прекратилась, стоит проверить:
- зарегистрировано ли прекращение права собственности в ЕГРН;
- с какой даты произошёл переход права;
- уничтожен ли объект фактически и имеются ли подтверждающие документы;
- переданы ли сведения об уничтожении в ФНС;
- возникло ли право на налоговую льготу;
- применена ли льгота к нужному объекту;
- правильно ли ФНС учла количество месяцев владения.
Главное
Обязанность платить налог на имущество физических лиц прекращается не только после фактической уплаты налога.
Это может произойти также:
- после смерти налогоплательщика;
- после прекращения права собственности;
- при гибели или уничтожении недвижимости;
- при возникновении права на соответствующую налоговую льготу.
При продаже недвижимости ключевое значение имеет дата регистрации перехода права в ЕГРН.
Если объект уничтожен, начисление налога прекращается с 1-го числа месяца его гибели или уничтожения.
Если человек получил право на льготу, налог может быть пересчитан с момента возникновения такого права.
Сроки
- Уплатить налог за истекший налоговый период
- не позднее 1 декабря следующего года
- Начисления в налоговом уведомлении
- не более чем за три календарных года до года его направления
- Учесть месяц прекращения права собственности при расчёте налога
- до 15-го числа включительно месяц не учитывается, после 15-го — считается полным
- Прекратить начисление налога за уничтоженный объект
- с 1-го числа месяца гибели или уничтожения
- Рассмотреть заявление о гибели или уничтожении объекта
- в общем случае в течение 30 рабочих дней
- Подать уведомление о выборе объекта для льготы
- не позднее 31 декабря налогового периода, с которого применяется льгота
Что пригодится как доказательство
- Налоговое уведомление ФНС
- Запись в ЕГРН о прекращении права собственности
- Вступившее в законную силу решение суда об объявлении человека умершим
- Документ органов государственного пожарного надзора
- Акт обследования кадастрового инженера
- Документы, подтверждающие право на льготу
Типичные ошибки
- Считать датой прекращения права собственности день подписания договора или передачи денег, а не регистрацию перехода права в ЕГРН
- Полагать, что заявление об отказе от недвижимости сразу прекращает налоговые последствия
- Считать, что задолженность по налогу исчезает после смерти собственника
- Ожидать, что льгота освободит от налога все объекты одного вида
- Не проверить, к какому объекту ФНС применила льготу
Частые вопросы
Источники
- п. 5 ст. 408 НК РФ
- ст. 236 ГК РФ
- ст. 399 НК РФ
- ст. 407 НК РФ
- ст. 408 НК РФ
Статья помогла?
Что можно сделать дальше
- Разобрать свои обстоятельства: разбор ситуации
- Задать вопрос по теме: вопросы и ответы