РазборНалогиОпубликовано: сентябрь 20265 мин
Как представить документы по требованию налоговой: порядок, сроки и что делать, если не успеваете
Как ответить на требование налоговой: какие документы подготовить, как их передать и что делать, если не успеваете в срок. Статья полезна налогоплательщикам, получившим такое требование.
Юрист по налоговым спорам
Коротко
Когда это применимо
- Получили требование налоговой о представлении документов
- Выбираете, как передать документы: лично, через представителя, по почте или электронно
- Не успеваете собрать все документы в срок
- Часть документов отсутствует или уже передавалась в налоговую
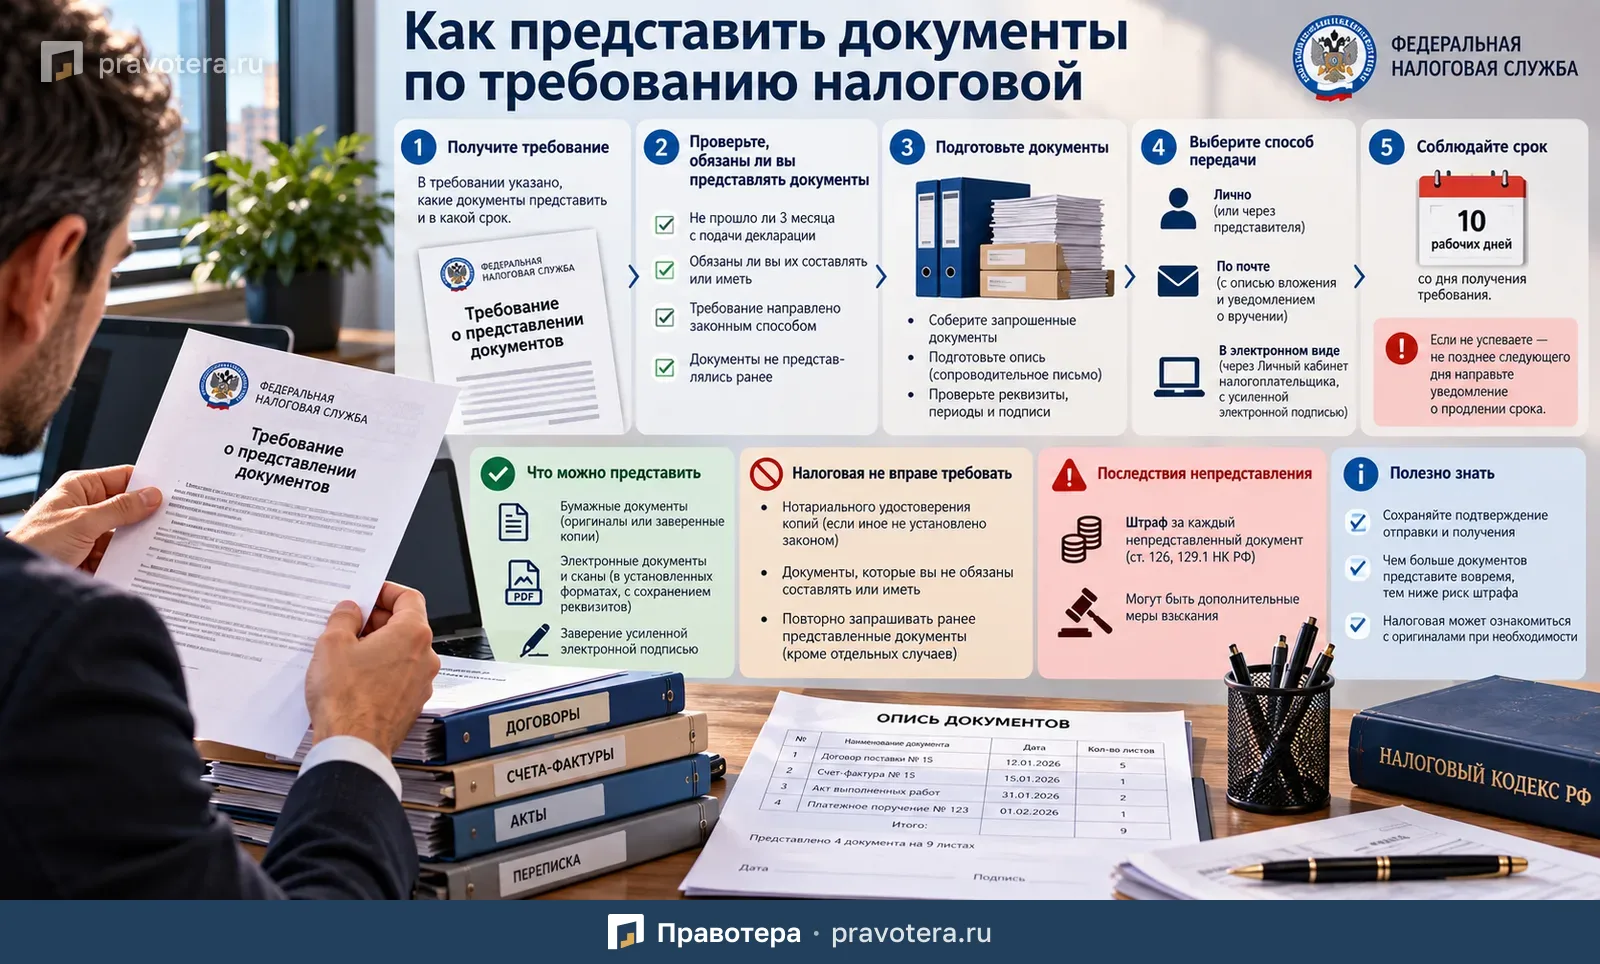
Если налоговая инспекция направила требование о представлении документов, важно не откладывать ответ. В требовании будет указано, какие именно документы нужны и в какой срок их нужно представить.
Передать документы можно на бумаге или в электронном виде. Бумажные документы подаются лично, через представителя или по почте. Электронные документы можно направить через личный кабинет налогоплательщика, при этом они должны быть заверены усиленной электронной подписью.
Когда налоговая вправе запросить документы
Налоговый инспектор может истребовать документы, необходимые для проведения налоговой проверки.
Это возможно, в частности:
- при камеральной проверке;
- при выездной проверке;
- в отношении сведений, связанных с другим проверяемым лицом;
- по конкретной сделке вне рамок налоговой проверки.
Последние два случая встречаются реже.
Основания предусмотрены, в частности, ст. 31, 89, 93 и 93.1 НК РФ.
Как налоговая направляет требование
Требование о представлении документов может быть направлено несколькими способами.
Например:
- вручено лично;
- направлено по почте;
- размещено в личном кабинете налогоплательщика.
В требовании должно быть указано:
- какие документы нужно представить;
- за какой период;
- в какой срок;
- куда и каким способом их можно передать.
Всегда ли нужно выполнять требование
Нет.
Есть ситуации, когда налогоплательщик вправе не представлять документы.
Например, если:
- прошло более трех месяцев со дня подачи декларации, а требование связано с камеральной проверкой;
- закон не обязывает человека составлять или хранить такие документы;
- требование вручено способом, который не предусмотрен налоговым законодательством;
- требование вручено человеку, который не является представителем налогоплательщика;
- документы уже ранее были переданы в налоговый орган и налогоплательщик сообщил об этом инспекции.
Такие правила следуют из ст. 88 и 93 НК РФ.
Может ли налоговая повторно запросить те же документы
В общем случае повторно представлять документы, которые уже есть у налоговой, не требуется.
Но есть исключения.
Инспекция вправе повторно истребовать документы, если:
- ранее они были представлены в оригиналах и затем возвращены;
- налоговый орган утратил документы из-за обстоятельств непреодолимой силы.
Это предусмотрено п. 5 ст. 93 НК РФ.
В каком виде можно представить документы
Есть два основных варианта:
- На бумажном носителе.
- В электронной форме.
Как представить документы на бумаге
Бумажные документы можно:
- принести лично;
- передать через представителя;
- отправить по почте.
При личной подаче желательно подготовить сопроводительное письмо или опись всех передаваемых документов.
Зачем нужна опись документов
Опись помогает доказать, что именно было передано налоговой и в каком объеме.
В ней лучше указать:
- название каждого документа;
- дату;
- номер;
- количество листов;
- количество экземпляров.
Если позже возникнет спор о том, были ли документы представлены, опись станет важным подтверждением.
Как лучше отправлять документы по почте
Если документы отправляются по почте, разумно использовать:
- заказное или ценное отправление;
- опись вложения;
- уведомление о вручении.
Опись подтверждает содержание отправления, а уведомление — факт и дату его получения налоговой.
Это особенно важно, если срок ответа подходит к концу.
Можно ли отправить сканы документов
Да.
Бумажные документы можно преобразовать в электронную форму путем сканирования.
При этом должны сохраняться реквизиты оригинального документа.
Электронные образы представляются в установленных форматах.
Основание — п. 2 ст. 93 НК РФ.
Как представить документы электронно
Электронные документы можно направить, в частности, через личный кабинет налогоплательщика.
При этом они должны быть заверены усиленной электронной подписью.
Это касается как изначально электронных документов, так и отсканированных бумажных документов, если они передаются в электронной форме.
Нужно ли заверять копии у нотариуса
По общему правилу — нет.
Налоговая не вправе требовать нотариального удостоверения копий документов, если такая обязанность прямо не предусмотрена законодательством.
При этом инспекция вправе при необходимости ознакомиться с оригиналами документов.
Это предусмотрено ст. 93 НК РФ.
В какой срок нужно представить документы
По общему правилу документы необходимо представить в течение 10 рабочих дней со дня получения требования.
Срок исчисляется по правилам ст. 6.1 и 93 НК РФ.
Именно поэтому важно правильно определить дату получения требования.
Что делать, если не успеваете собрать документы
Если понятно, что представить все документы за 10 рабочих дней не получится, нужно сообщить об этом налоговой.
Сделать это необходимо не позднее следующего дня после получения требования.
В уведомлении стоит указать:
- почему документы невозможно представить вовремя;
- какой дополнительный срок требуется;
- какие документы будут представлены позже.
Уведомление можно направить, в частности, через личный кабинет налогоплательщика.
Стоит ли ждать ответа налоговой на просьбу о продлении срока
Даже если направлено уведомление о невозможности представить документы вовремя, лучше сразу начинать собирать и передавать то, что уже готово.
Чем больше документов будет представлено в установленный срок, тем меньше риск штрафа.
Что будет, если не представить документы
За непредставление или несвоевременное представление документов предусмотрена налоговая ответственность.
Штраф может начисляться за каждый непредставленный документ.
Правила ответственности предусмотрены, в частности, ст. 126 и 129.1 НК РФ.
Поэтому игнорировать требование не стоит даже в ситуации, когда собрать полный комплект документов сложно.
Что делать, если часть документов отсутствует
Если какого-то документа у вас нет и вы не обязаны были его составлять или хранить, это стоит прямо указать в ответе налоговой.
Лучше не оставлять требование без объяснений.
Можно направить письменный ответ, в котором указать:
- какие документы представлены;
- какие отсутствуют;
- почему они отсутствуют;
- есть ли у вас альтернативные документы, подтверждающие нужные сведения.
Что проверить перед отправкой
Перед передачей документов в налоговую полезно проверить:
- Совпадает ли комплект с перечнем в требовании.
- Все ли документы относятся к нужному периоду.
- Есть ли подписи и реквизиты.
- Подготовлена ли опись.
- Сохранилось ли подтверждение отправки.
- Соблюден ли срок.
Простой алгоритм действий
Если вы получили требование налоговой, можно действовать так:
- Прочитать требование полностью.
- Зафиксировать дату его получения.
- Посчитать 10 рабочих дней.
- Составить список затребованных документов.
- Отделить документы, которые уже есть у налоговой.
- Подготовить недостающие документы.
- Если срок недостаточен — сразу уведомить инспекцию.
- Передать документы с описью.
- Сохранить доказательства отправки и получения.
Главное
Документы по требованию налоговой можно представить как на бумаге, так и в электронной форме.
Бумажные документы передаются лично, через представителя или по почте. Электронные документы можно направить через личный кабинет налогоплательщика, при этом они должны быть заверены усиленной электронной подписью.
По общему правилу срок представления составляет 10 рабочих дней со дня получения требования.
Если уложиться в этот срок невозможно, об этом нужно сообщить налоговой не позднее следующего дня после получения требования.
При передаче документов лучше всегда делать опись и сохранять доказательства отправки. Это позволит подтвердить, что документы были представлены вовремя и в полном объеме.
Сроки
- Представить документы по требованию
- в течение 10 рабочих дней со дня получения требования
- Сообщить о невозможности представить документы вовремя
- не позднее следующего дня после получения требования
- Проверить срок при требовании в рамках камеральной проверки
- более трех месяцев со дня подачи декларации
Что пригодится как доказательство
- Требование налоговой с перечнем документов и сроком их представления
- Затребованные документы за указанный в требовании период
- Опись передаваемых документов
- Опись вложения и уведомление о вручении при отправке по почте
- Подтверждение отправки и получения документов налоговой
Типичные ошибки
- Не зафиксировать дату получения требования и ошибиться со сроком ответа
- Оставить требование без ответа, если часть документов отсутствует
- Не сообщить вовремя, что собрать все документы не получится
- Передать документы без описи и не сохранить подтверждение отправки
- Повторно представить документы, которые уже есть у налоговой, не проверив исключения
Частые вопросы
Источники
- ст. 6.1 НК РФ
- ст. 31 НК РФ
- ст. 88 НК РФ
- ст. 89 НК РФ
- ст. 93 НК РФ, в том числе п. 2 и 5
- ст. 93.1 НК РФ
- ст. 126 НК РФ
- ст. 129.1 НК РФ
Статья помогла?
Что можно сделать дальше
- Разобрать свои обстоятельства: разбор ситуации
- Задать вопрос по теме: вопросы и ответы