РазборНалогиОпубликовано: сентябрь 20267 мин
Освобождение от НДФЛ при ликвидации иностранной компании: условия и документы
Статья объясняет, когда налоговый резидент РФ может не платить НДФЛ с дохода, полученного при ликвидации иностранной компании, и какие документы нужно представить в налоговый орган.
Юрист по корпоративному праву
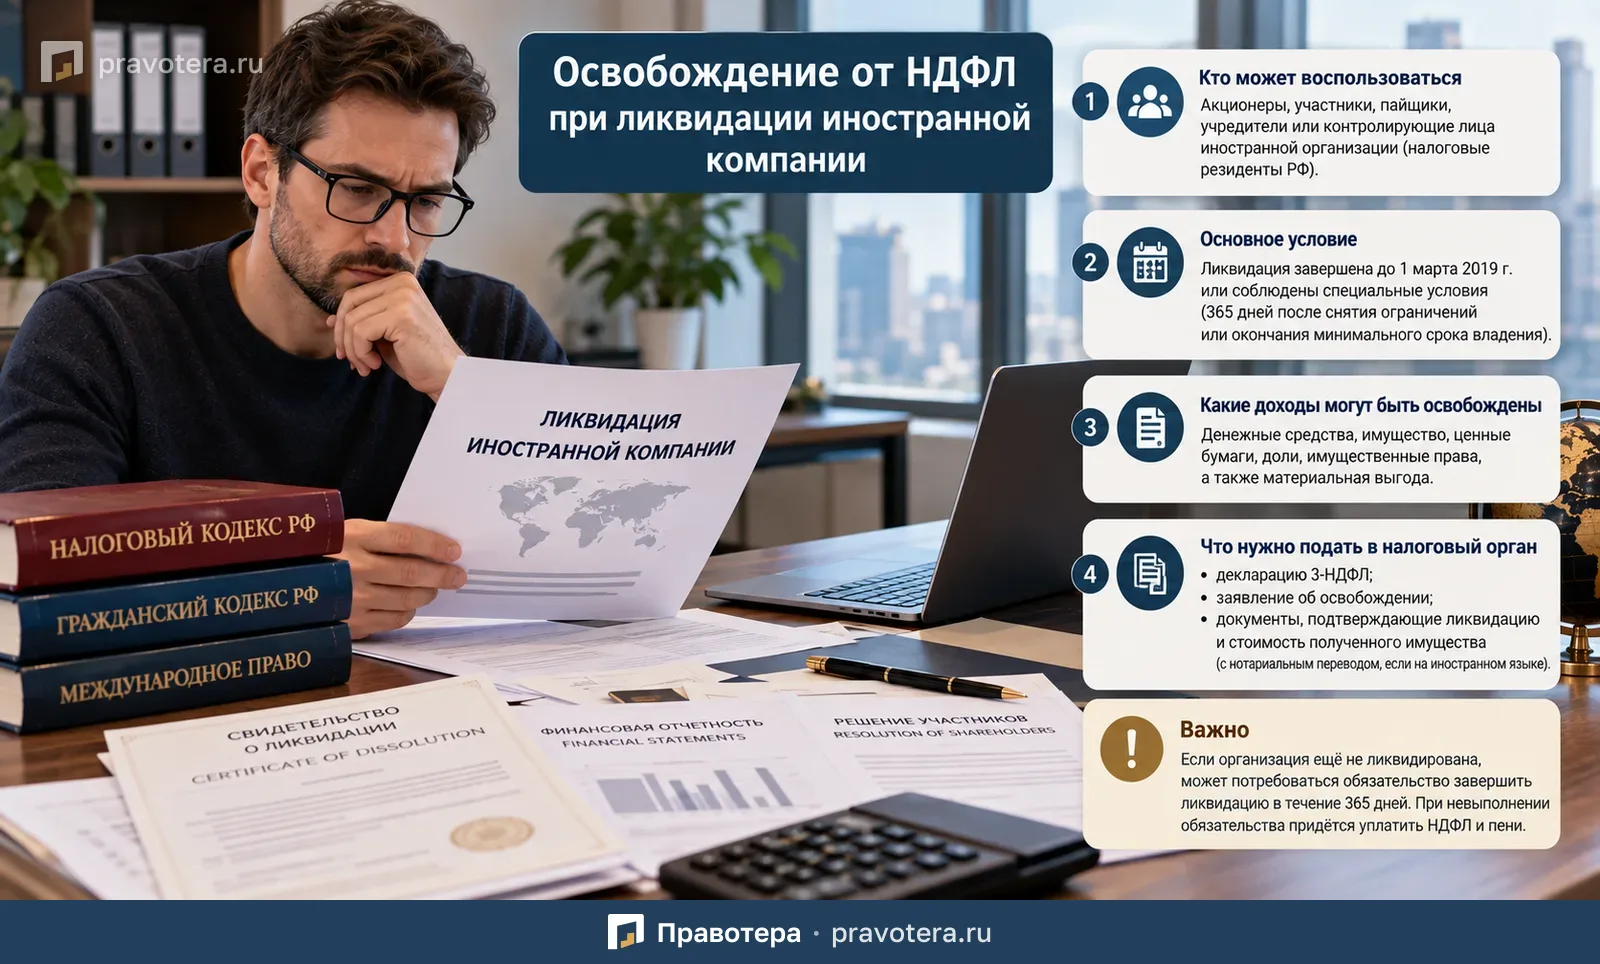
Коротко
Когда это применимо
- Налоговым резидентам РФ, получившим доход при ликвидации иностранной организации
- Акционерам, участникам, пайщикам, учредителям и контролирующим лицам иностранной организации
- Тем, кто получил ценные бумаги, доли или имущественные права при действии ограничительных мер
- Тем, кто применяет специальный порядок, пока иностранная организация ещё не ликвидирована
Налоговый резидент РФ, который получил деньги, имущество, ценные бумаги, доли или имущественные права в связи с ликвидацией иностранной организации, в отдельных случаях может освободить такой доход от НДФЛ.
Для этого недостаточно самого факта ликвидации компании. Необходимо проверить, выполняются ли условия, установленные ст. 217 НК РФ, и представить в налоговый орган декларацию 3-НДФЛ, заявление и подтверждающие документы.
Кто может воспользоваться освобождением
Право на освобождение от НДФЛ может возникнуть у физического лица — налогового резидента РФ, которое является по отношению к иностранной организации:
- акционером;
- участником;
- пайщиком;
- учредителем;
- контролирующим лицом.
Соответствующие правила предусмотрены п. 60 и 60.1 ст. 217 НК РФ.
Речь идёт именно о доходах, полученных от иностранной организации. Для налоговых резидентов РФ объектом налогообложения признаются как доходы от источников в России, так и доходы от источников за пределами РФ.
Это следует из ст. 209 НК РФ.
Какие доходы могут быть освобождены от НДФЛ
Освобождение может распространяться на доходы, полученные:
- в денежной форме;
- в натуральной форме;
- в виде ценных бумаг;
- в виде долей в уставном капитале;
- в виде имущественных прав;
- в виде материальной выгоды от приобретения ценных бумаг у иностранной организации.
Однако применение льготы зависит от того, когда и при каких обстоятельствах проходила ликвидация иностранной организации.
Основное условие по сроку ликвидации
По общему правилу доходы от ликвидации иностранной организации освобождаются от НДФЛ, если её ликвидация была завершена до 1 марта 2019 года.
Это предусмотрено п. 60 ст. 217 НК РФ.
Но закон предусматривает и специальные ситуации, когда ликвидация могла быть завершена позднее.
Когда более поздняя ликвидация также позволяет применить освобождение
Освобождение возможно, если решение о ликвидации было принято до 1 июля 2018 года, но завершить процедуру до 1 марта 2019 года не удалось по причинам, связанным с:
- ограничениями или требованиями, установленными личным законом иностранной организации;
- судебными разбирательствами, препятствовавшими завершению ликвидации.
В таком случае процедура должна быть завершена в течение 365 календарных дней с даты прекращения соответствующего препятствия.
Также предусмотрена специальная ситуация, когда законодательство страны регистрации иностранной организации требует соблюдения минимального срока владения акциями, долями или паями, а нарушение такого срока влечёт обязанность уплатить иностранный налог.
Если такой период начался до 1 января 2015 года, а закончился после 1 марта 2019 года, ликвидация должна быть завершена в течение 365 календарных дней после окончания минимального срока владения.
Особые правила для имущества, полученного до конца 2019 года
Отдельное освобождение предусмотрено для доходов, полученных до 31 декабря 2019 года в виде:
- ценных бумаг;
- долей в уставном капитале;
- имущественных прав.
Для применения п. 60.1 ст. 217 НК РФ необходимо одновременное выполнение установленных законом условий.
В частности:
- на дату получения такого имущества в отношении налогоплательщика должны были действовать меры ограничительного характера;
- передаваемые ценные бумаги, доли или имущественные права должны были принадлежать иностранной организации уже на дату начала действия таких ограничительных мер в отношении налогоплательщика.
Как оформить освобождение от НДФЛ
Чтобы воспользоваться льготой, необходимо обратиться в налоговый орган.
Потребуется представить:
- декларацию 3-НДФЛ;
- заявление об освобождении дохода от налогообложения;
- документы, подтверждающие право на льготу.
Такая обязанность следует из п. 60 и 60.1 ст. 217, а также п. 4 ст. 229 НК РФ.
За какой год подаётся декларация
3-НДФЛ подаётся за тот налоговый период, к которому относится дата фактического получения дохода.
Дата определяется по правилам ст. 223 НК РФ.
Если доход получен деньгами, датой его получения считается, в частности, день:
- фактической выплаты;
- перечисления на банковский счёт налогоплательщика;
- перечисления по его поручению на счёт третьего лица.
Для дохода в натуральной форме датой получения является день передачи соответствующего имущества.
Что делать с доходом в иностранной валюте
Если доход выражен в иностранной валюте, для целей НДФЛ его необходимо пересчитать в рубли.
Пересчёт производится по официальному курсу Банка России, установленному на дату фактического получения дохода.
Такое правило предусмотрено п. 5 ст. 210 НК РФ.
Как определяется стоимость имущества
Если при ликвидации иностранной организации налогоплательщик получает имущество или имущественные права, необходимо определить стоимость такого дохода.
Стоимость дохода в натуральной форме определяется по правилам ст. 105.3 НК РФ с учётом положений ст. 211 НК РФ.
Практически это означает, что для подтверждения размера полученного дохода могут потребоваться документы, отражающие стоимость имущества по данным учёта ликвидируемой иностранной компании.
Как составить заявление на освобождение
Установленной формы заявления нет.
Оно составляется в произвольной форме.
В заявлении необходимо указать, в частности:
- сведения о ликвидированной иностранной организации;
- характеристики полученного имущества;
- сведения об имущественных правах;
- иные данные, позволяющие налоговому органу установить основания для применения освобождения.
Какие документы нужно приложить
К заявлению и декларации следует приложить документы, подтверждающие заявленные обстоятельства.
Документ о ликвидации иностранной организации
Это может быть свидетельство или сертификат о ликвидации иностранной организации, оформленный в соответствии с законодательством государства её регистрации.
Документ должен подтверждать фактическое завершение процедуры ликвидации.
Решение о распределении имущества
Понадобится решение:
- акционеров;
- участников;
- учредителей;
о распределении имущества ликвидируемой организации.
Такой документ помогает подтвердить основание, по которому конкретное имущество или имущественные права были переданы налогоплательщику.
Документы о стоимости имущества
Необходимы документы, содержащие сведения о стоимости полученного имущества или имущественных прав по данным учёта ликвидируемой иностранной организации на дату их получения.
Например, это может быть финансовая отчётность иностранной компании.
Что делать, если иностранная организация ещё не ликвидирована
Для некоторых случаев, предусмотренных п. 60.1 ст. 217 НК РФ, освобождение возможно даже тогда, когда организация ещё не ликвидирована.
В такой ситуации вместе с декларацией налогоплательщику необходимо представить письменное обязательство завершить ликвидацию иностранной организации.
Обязательство составляется в произвольной форме.
Ликвидация должна быть завершена в течение 365 последовательных календарных дней с даты окончания действия в отношении налогоплательщика мер ограничительного характера.
Также необходимо представить сведения о принятом решении акционеров, учредителей или иных уполномоченных лиц о ликвидации организации, если такое решение было принято до 31 декабря 2019 года.
Что будет, если обещанную ликвидацию не завершить
Если налогоплательщик воспользовался освобождением, но затем не выполнил принятое на себя обязательство завершить ликвидацию иностранной организации, неуплаченный ранее НДФЛ придётся перечислить в бюджет.
Кроме самого налога подлежат уплате и соответствующие пени.
Это прямо предусмотрено п. 60.1 ст. 217 НК РФ.
Поэтому подавать обязательство имеет смысл только тогда, когда процедура ликвидации действительно может быть доведена до конца в установленный срок.
Нужен ли перевод иностранных документов
Да.
Если документы оформлены на иностранном языке, к ним необходимо приложить нотариально заверенный перевод на русский язык.
Это касается, например:
- свидетельства о ликвидации;
- решения участников иностранной компании;
- финансовой отчётности;
- иных иностранных документов, подтверждающих право на освобождение.
Без перевода налоговому органу будет сложно учитывать такие документы при рассмотрении заявления.
Что проверить перед подачей документов
Перед обращением в налоговую инспекцию имеет смысл последовательно проверить:
- являетесь ли вы налоговым резидентом РФ;
- какое отношение имели к иностранной организации;
- какой именно доход был получен;
- когда фактически был получен доход;
- когда принято решение о ликвидации;
- когда завершена либо должна быть завершена ликвидация;
- применимы ли специальные условия п. 60 или 60.1 ст. 217 НК РФ;
- есть ли документы о распределении имущества;
- подтверждена ли стоимость полученного имущества;
- переведены ли иностранные документы на русский язык.
Главное
Доходы, полученные налоговым резидентом РФ при ликвидации иностранной организации, в определённых случаях могут быть освобождены от НДФЛ.
Льгота не применяется автоматически. Для её использования необходимо подтвердить соответствие условиям ст. 217 НК РФ и представить в налоговый орган:
- декларацию 3-НДФЛ;
- заявление;
- документы о ликвидации;
- решение о распределении имущества;
- документы о стоимости полученного имущества или имущественных прав.
Если иностранная организация ещё не ликвидирована, но применяется специальный порядок по п. 60.1 ст. 217 НК РФ, может потребоваться обязательство завершить ликвидацию в течение 365 дней после прекращения ограничительных мер.
Все документы на иностранном языке должны сопровождаться нотариально заверенным переводом на русский язык.
Сроки
- Завершить ликвидацию по общему правилу
- до 1 марта 2019 года
- Принять решение о ликвидации при наличии препятствий для её завершения
- до 1 июля 2018 года
- Завершить ликвидацию после прекращения препятствия
- в течение 365 календарных дней
- Завершить ликвидацию после окончания минимального срока владения
- в течение 365 календарных дней
- Получить доход в виде ценных бумаг, долей или имущественных прав для применения особого правила
- до 31 декабря 2019 года
- Завершить ликвидацию по обязательству после окончания действия ограничительных мер
- в течение 365 последовательных календарных дней
Что пригодится как доказательство
- Декларация 3-НДФЛ и заявление об освобождении дохода от налогообложения
- Свидетельство или сертификат о завершении ликвидации иностранной организации
- Решение акционеров, участников или учредителей о распределении имущества
- Документы о стоимости полученного имущества или имущественных прав, например финансовая отчётность компании
- При применении специального порядка до завершения ликвидации — письменное обязательство завершить её и сведения о принятом решении о ликвидации, если оно было принято до 31 декабря 2019 года
- Нотариально заверенный перевод на русский язык документов, оформленных на иностранном языке
Типичные ошибки
- Считать, что одного факта ликвидации достаточно для освобождения от НДФЛ
- Не проверить дату получения дохода и условия применения освобождения
- Не подтвердить распределение имущества и его стоимость документами
- Подать документы на иностранном языке без нотариально заверенного перевода
- Не завершить ликвидацию после подачи обязательства: тогда придётся уплатить НДФЛ и пени
Частые вопросы
Источники
- п. 60 и 60.1 ст. 217 НК РФ
- ст. 209 НК РФ
- п. 4 ст. 229 НК РФ
- ст. 223 НК РФ
- п. 5 ст. 210 НК РФ
- ст. 105.3 НК РФ
- ст. 211 НК РФ
Статья помогла?
Что можно сделать дальше
- Разобрать свои обстоятельства: разбор ситуации
- Задать вопрос по теме: вопросы и ответы