РазборНалогиОпубликовано: сентябрь 20266 мин
Что делать, если в декларации 3-НДФЛ нашли ошибку
Разбираем, когда ошибку в 3-НДФЛ нужно исправить обязательно, а когда уточненную декларацию можно подать по желанию. Статья поможет выбрать форму, собрать документы и проверить, нужно ли доплатить налог.
Юрист по налогам физических лиц
Коротко
Когда это применимо
- Тем, кто обнаружил ошибку в уже поданной 3-НДФЛ.
- Тем, кто не указал доход или неверно рассчитал налог.
- Тем, кто хочет исправить сведения о вычете или расходах.
Если после подачи декларации 3-НДФЛ вы обнаружили, что забыли указать доход, допустили ошибку в расчете или, наоборот, не заявили часть положенного налогового вычета, декларацию можно исправить.
Для этого подается уточненная декларация 3-НДФЛ.
Нужно ли подавать ее обязательно, зависит от того, к чему привела ошибка: к занижению налога, переплате или просто к неточности, которая не меняет сумму НДФЛ.
Когда уточненную декларацию нужно подавать обязательно
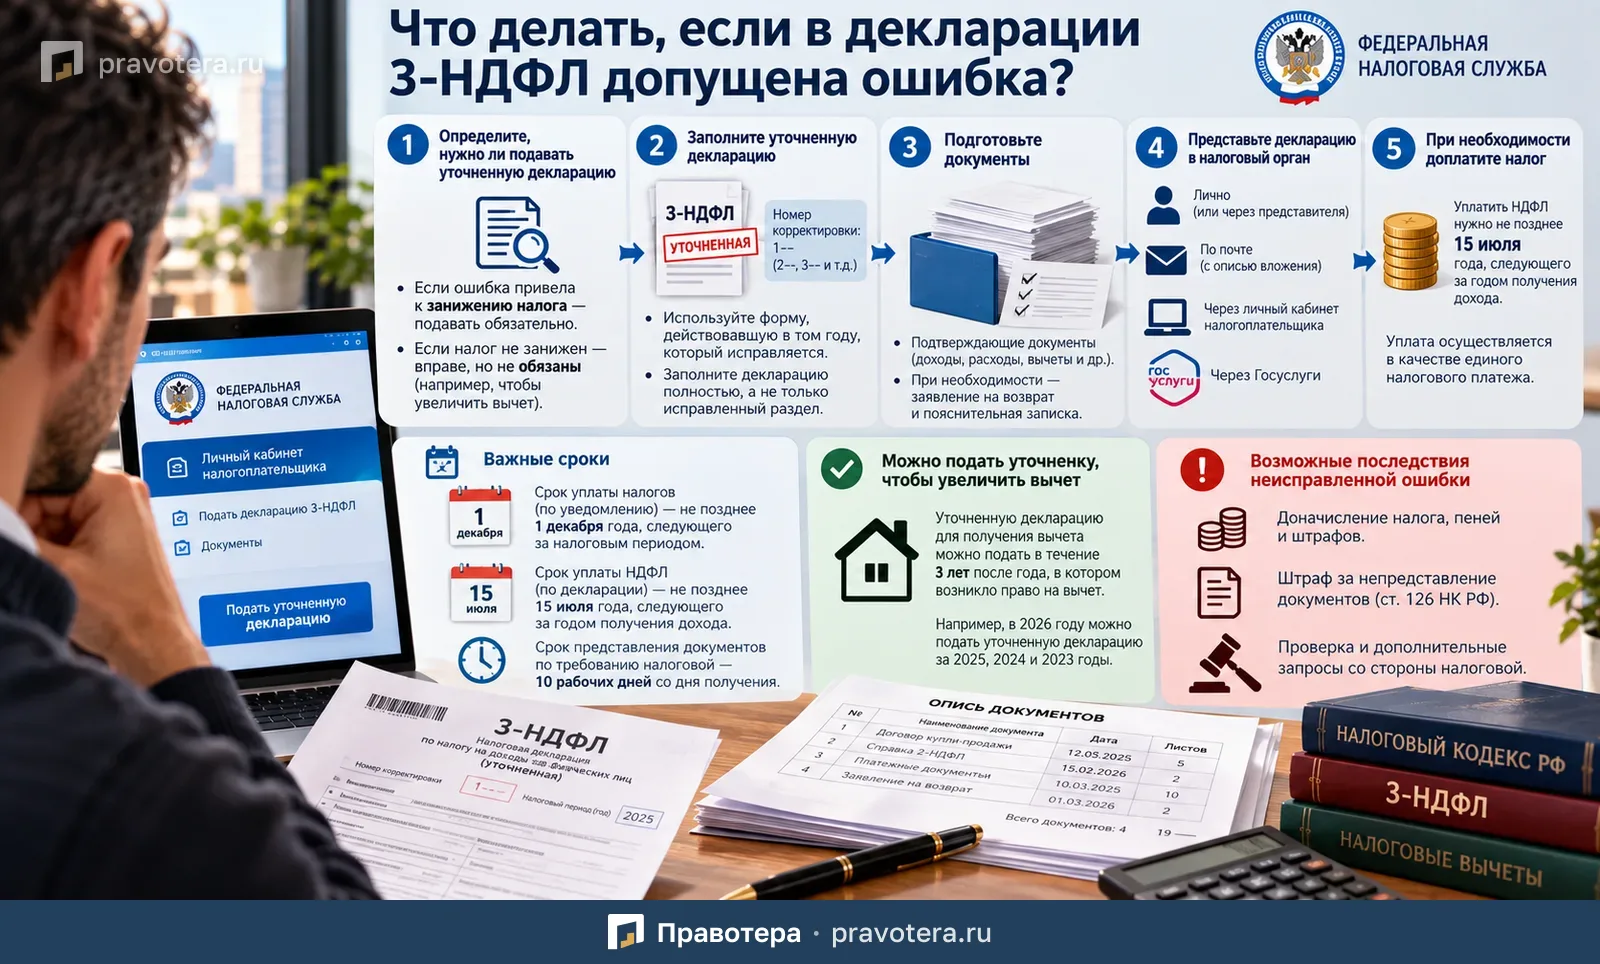
Если ошибка привела к тому, что сумма НДФЛ к уплате оказалась заниженной, налогоплательщик обязан исправить декларацию.
Например:
- не указан доход;
- доход указан не полностью;
- ошибочно завышен налоговый вычет;
- неверно уменьшена налоговая база;
- допущена ошибка в расчете налога.
В таком случае нужно внести изменения и представить уточненную декларацию.
Основание — п. 1 ст. 81 НК РФ.
Когда уточненку можно подать по желанию
Если ошибка не привела к занижению налога, подавать уточненную декларацию необязательно.
Но это можно сделать, если исправление выгодно самому налогоплательщику.
Например, человек:
- забыл заявить часть вычета;
- указал меньшую сумму расходов;
- не учел доход, по которому налог уже был удержан;
- нашел документы, подтверждающие право на дополнительный вычет.
В таких случаях уточненная 3-НДФЛ позволяет пересчитать налог и, возможно, увеличить сумму возврата.
Можно ли подать уточненную декларацию ради налогового вычета
Да.
Такое происходит довольно часто.
Например, человек подал 3-НДФЛ на имущественный вычет, а позже нашел дополнительные документы или понял, что заявил вычет не полностью.
В этом случае можно подать уточненную декларацию.
По общему правилу уточненная 3-НДФЛ для получения налогового вычета и возврата налога может быть представлена в течение трех лет после окончания года, в котором возникло право на вычет.
Например, в 2026 году можно исправлять декларации за 2025, 2024 и 2023 годы.
Пример
Гражданин купил квартиру в 2025 году и подал декларацию 3-НДФЛ, заявив имущественный вычет.
Позже выяснилось, что в декларации не был отражен один из доходов, с которого уже удержали НДФЛ.
Из-за этого размер имущественного вычета оказался меньше возможного.
В такой ситуации можно подать уточненную декларацию и пересчитать сумму вычета.
Сделать это можно не позднее 2028 года.
Какую форму 3-НДФЛ использовать
Это важный момент.
Уточненная декларация подается по той форме, которая действовала в налоговом периоде, за который вносятся исправления.
Например, если в 2026 году вы исправляете декларацию за 2023 год, нужно использовать форму 3-НДФЛ, применявшуюся именно за 2023 год.
Нельзя просто взять актуальную форму текущего года.
Такое правило установлено п. 5 ст. 81 НК РФ.
Что указывать в поле «Номер корректировки»
Если уточненная декларация подается впервые, в поле «Номер корректировки» указывается:
1--
Если подается вторая уточненная декларация:
2--
Третья:
3--
И так далее.
Как заполнить уточненную декларацию
Уточненную декларацию нужно заполнить полностью, а не только исправленный раздел.
В ней отражаются уже правильные данные с учетом всех изменений.
Заполнить 3-НДФЛ можно:
- вручную;
- на компьютере;
- через личный кабинет налогоплательщика;
- с помощью программы «Декларация» на сайте ФНС России.
Какие документы приложить
К уточненной декларации желательно приложить документы, подтверждающие внесенные изменения.
Например:
- справки о доходах;
- договоры;
- платежные документы;
- документы на квартиру;
- документы о расходах;
- документы, подтверждающие право на вычет.
Если исправляется сумма налогового вычета, подтверждающие документы особенно важны.
Нужна ли пояснительная записка
Обязанности прикладывать пояснительную записку обычно нет.
Но сделать это может быть полезно.
В ней можно кратко объяснить:
- какая ошибка была допущена;
- какие сведения изменены;
- почему изменился размер налога или вычета.
Это может уменьшить количество вопросов со стороны инспектора при камеральной проверке.
Нужно ли повторно прикладывать документы
Не всегда.
Налоговая не вправе повторно требовать документы, которые налогоплательщик уже представлял ранее, если он сообщил инспекции об этом.
Исключения возможны, если:
- ранее были переданы оригиналы и затем возвращены;
- документы были утрачены налоговой из-за обстоятельств непреодолимой силы.
Если документы ранее представлялись в виде копий, налоговая вправе при необходимости ознакомиться с оригиналами.
Основание — ст. 93 НК РФ.
Куда подавать уточненную декларацию
Уточненная 3-НДФЛ подается в налоговую инспекцию по месту жительства.
Подать ее можно несколькими способами.
На бумаге
Декларацию можно:
- принести лично;
- передать через представителя;
- подать через МФЦ;
- отправить по почте с описью вложения.
В электронном виде
Можно использовать:
- личный кабинет налогоплательщика;
- Госуслуги.
Как лучше подавать декларацию лично
Если вы приносите документы непосредственно в налоговую, удобно подготовить два экземпляра декларации.
Один экземпляр останется в инспекции.
На втором сотрудник налоговой поставит отметку о принятии — его стоит сохранить.
Также желательно подготовить сопроводительное письмо с перечнем всех передаваемых документов.
Есть ли срок для подачи уточненной декларации
Общего отдельного срока именно для уточненной декларации законодательство не устанавливает.
Но последствия зависят от характера ошибки.
Если ошибка привела к занижению налога, желательно исправить ее как можно раньше.
В общем случае декларация 3-НДФЛ должна быть представлена не позднее 30 апреля года, следующего за годом получения дохода.
Если уточненка подается после этой даты, вопрос ответственности зависит от конкретных обстоятельств.
Можно ли избежать штрафа
В некоторых случаях — да.
Например, если уточненная декларация подана после срока сдачи 3-НДФЛ, но до срока уплаты налога, налогоплательщик может быть освобожден от ответственности.
Для этого важно, чтобы уточненка была подана до того, как человек узнал, что налоговая уже обнаружила:
- неотраженные сведения;
- неполные сведения;
- ошибки, которые привели к занижению налога.
Основание — п. 3 ст. 81 НК РФ.
Что делать, если из-за ошибки налог оказался занижен
Если после исправления выяснилось, что НДФЛ нужно доплатить, сумму необходимо перечислить в бюджет.
По общему правилу НДФЛ уплачивается не позднее 15 июля года, следующего за годом получения дохода.
Если дата приходится на выходной или праздничный день, срок переносится на ближайший рабочий день.
Уплата производится в качестве единого налогового платежа.
Что делать, если после уточнения возникает переплата
Если после исправления сумма налога уменьшается, на едином налоговом счете может образоваться положительное сальдо.
Этими деньгами можно распорядиться в установленном порядке, например:
- вернуть на банковский счет;
- зачесть в счет будущих налогов.
При необходимости заявление на возврат можно представить вместе с декларацией.
Что будет после подачи уточненной декларации
После подачи уточненной 3-НДФЛ начинается камеральная проверка.
Если первоначальная декларация еще проверялась, ее проверка прекращается и начинается проверка уточненной декларации.
Срок камеральной проверки в таком случае начинает исчисляться заново.
Что проверить перед отправкой
Перед подачей уточненки стоит проверить:
- Правильный ли выбран налоговый год.
- Используется ли форма декларации именно за этот период.
- Правильно ли указан номер корректировки.
- Внесены ли все исправленные сведения.
- Приложены ли подтверждающие документы.
- Нужно ли доплатить налог.
- Есть ли основание для возврата переплаты.
- Сохранено ли подтверждение отправки декларации.
Главное
Если ошибка в 3-НДФЛ привела к занижению налога, уточненную декларацию подать необходимо.
Если налог не занижен, подача уточненки обычно является правом, а не обязанностью.
Уточненная декларация заполняется по форме, действовавшей в том году, который исправляется.
При первой корректировке указывается номер 1--, при следующей — 2-- и далее.
Если после исправления возникает налог к доплате, его необходимо перечислить в бюджет.
Если же налог уменьшается, может возникнуть переплата, которую можно вернуть или зачесть.
Сроки
- Подать уточненную 3-НДФЛ для получения вычета и возврата налога
- по общему правилу в течение трех лет после окончания года, в котором возникло право на вычет
- Подать 3-НДФЛ за год получения дохода
- в общем случае не позднее 30 апреля следующего года
- Уплатить НДФЛ за год получения дохода
- по общему правилу не позднее 15 июля следующего года; если дата приходится на выходной или праздник — в ближайший рабочий день
Что пригодится как доказательство
- Справки о доходах.
- Договоры.
- Платежные документы.
- Документы на квартиру.
- Документы о расходах.
- Документы, подтверждающие право на вычет.
Типичные ошибки
- Не подать уточненную декларацию, если ошибка привела к занижению налога.
- Использовать форму текущего года вместо формы за исправляемый период.
- Заполнить только исправленный раздел, а не всю декларацию.
- Неверно указать номер корректировки.
- Не проверить, нужно ли доплатить налог после исправления.
Частые вопросы
Источники
- п. 1 ст. 81 НК РФ
- п. 5 ст. 81 НК РФ
- п. 3 ст. 81 НК РФ
- ст. 93 НК РФ
Статья помогла?
Что можно сделать дальше
- Разобрать свои обстоятельства: разбор ситуации
- Задать вопрос по теме: вопросы и ответы