КомментарийНалогиОпубликовано: сентябрь 20268 мин
Что такое дивиденды и чем они отличаются в налоговом и гражданском праве
Статья объясняет, почему выплата собственнику компании может считаться дивидендом в корпоративном праве, но иначе учитываться при налогообложении. Полезна участникам ООО, акционерам и инвесторам.
Юрист по корпоративному праву
Коротко
Когда это применимо
- Участникам ООО и акционерам, которые планируют распределить прибыль
- Собственникам компаний при непропорциональном распределении прибыли
- Тем, кто планирует получить прибыль деньгами или имуществом
- Участникам, которые получают выплаты при выходе из компании или её ликвидации
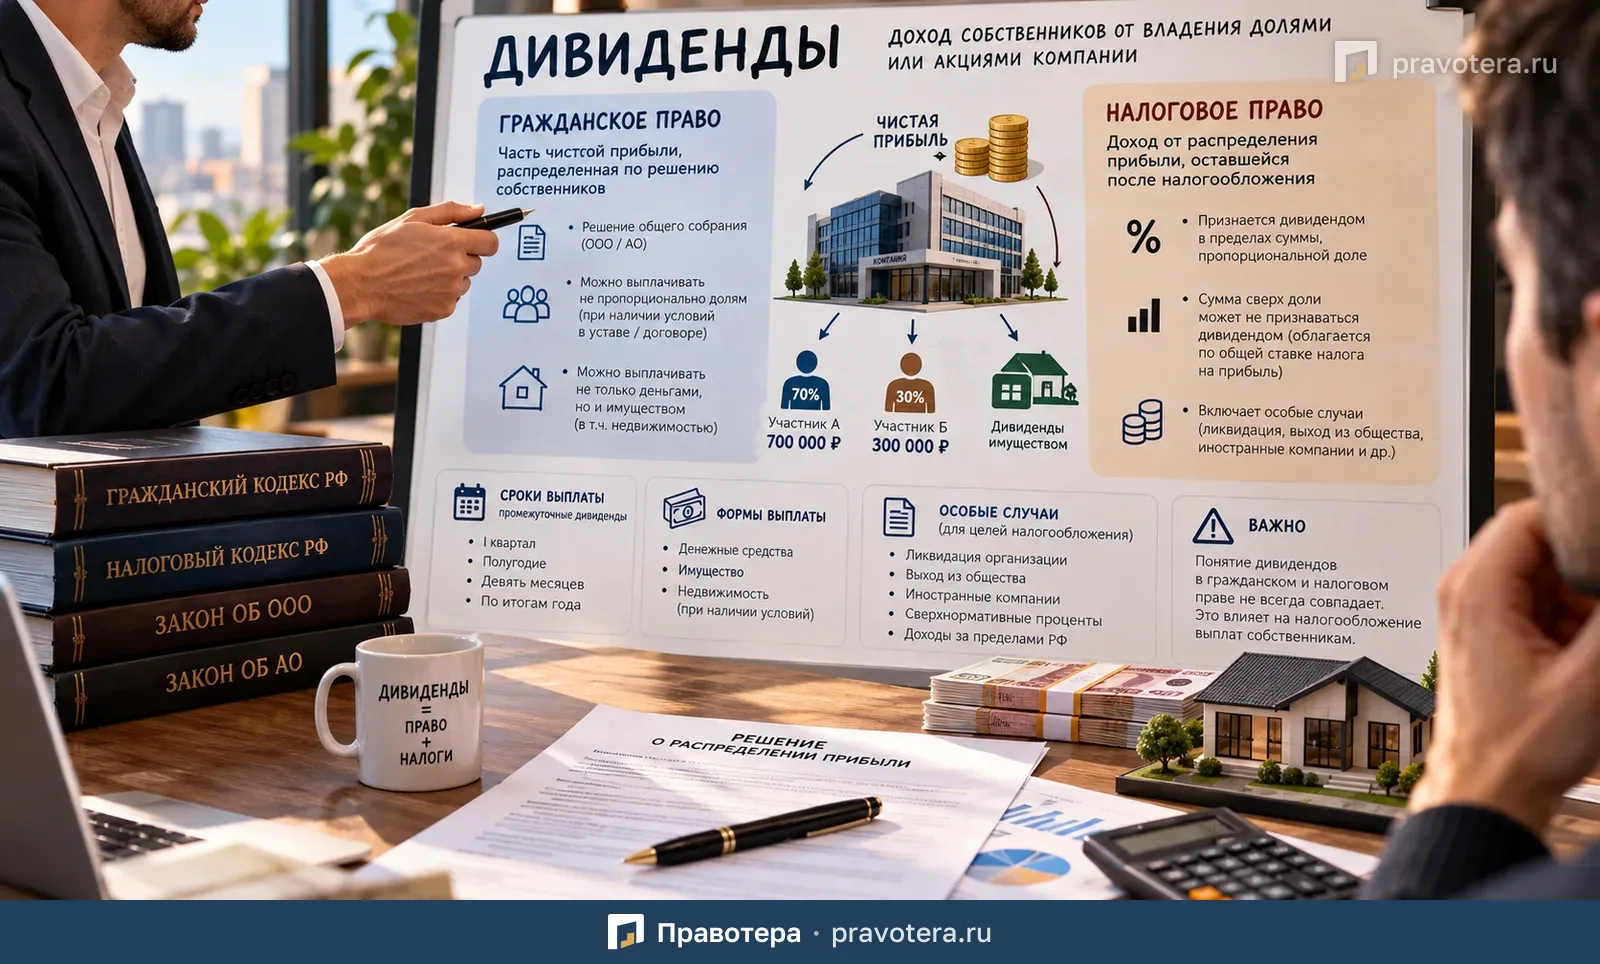
Дивиденды — это доход, который собственник бизнеса получает благодаря своей доле в компании или принадлежащим ему акциям.
На первый взгляд все просто: компания заработала прибыль, собственники приняли решение распределить часть этой прибыли между собой — значит, выплачиваются дивиденды.
Но в российском законодательстве есть важный нюанс: понятие дивидендов в гражданском и налоговом праве не всегда совпадает.
Из-за этого одна и та же выплата может считаться дивидендом с точки зрения корпоративных отношений, но не признаваться дивидендом для целей налогообложения. Возможна и обратная ситуация.
Для владельца ООО, акционера или инвестора это имеет практическое значение прежде всего потому, что от квалификации выплаты зависит порядок налогообложения.
Что такое дивиденды в налоговом праве
Для целей налогообложения понятие дивидендов установлено ст. 43 НК РФ.
Дивидендом признается доход, который акционер или участник получает от организации при распределении прибыли, оставшейся после налогообложения.
Такой доход должен быть связан с принадлежащими человеку или организации:
- акциями;
- долями;
- иными формами участия в капитале.
По общему правилу доход признается дивидендом в той части, в которой он распределен пропорционально доле участника в уставном или складочном капитале.
К дивидендам также относятся проценты по привилегированным акциям.
Что такое дивиденды в гражданском праве
В гражданском законодательстве термин «дивиденды» используется прежде всего применительно к акционерным обществам.
Для ООО закон обычно использует выражение «распределение прибыли общества».
Однако по экономическому смыслу это то же самое: участники ООО получают часть чистой прибыли компании.
В общем виде дивиденды с точки зрения корпоративного права можно понимать как часть прибыли общества, оставшейся после налогообложения и распределенной между собственниками на основании соответствующего решения.
В ООО порядок распределения прибыли регулируется, в частности, ст. 28 Федерального закона «Об обществах с ограниченной ответственностью».
В акционерных обществах соответствующие правила предусмотрены ст. 42 Федерального закона «Об акционерных обществах».
Нужно ли решение собственников для выплаты дивидендов
Да.
Сам факт наличия прибыли у компании еще не означает, что собственники автоматически получают право забрать ее себе.
Для распределения прибыли необходимо соответствующее корпоративное решение.
В ООО его принимают участники общества.
В АО решение принимается в порядке, предусмотренном законодательством об акционерных обществах.
Именно после принятия такого решения возникает основание для выплаты дивидендов или распределенной прибыли.
Можно ли выплатить дивиденды не деньгами
Да.
Дивиденды могут выплачиваться не только денежными средствами.
Например, собственнику может быть передано имущество, в том числе недвижимость.
Выплата дивидендов имуществом в АО
В акционерном обществе возможность выплаты дивидендов имуществом должна быть прямо предусмотрена уставом.
Такое правило установлено п. 1 ст. 42 Закона об АО.
Выплата прибыли имуществом в ООО
Для ООО прямого запрета на выплату распределенной прибыли имуществом нет.
При этом возможность такого способа выплаты должна следовать:
- из устава общества;
- либо из решения общего собрания участников о распределении прибыли.
Это связано с тем, что порядок выплаты распределенной прибыли определяется уставом или соответствующим решением участников.
Почему понятие дивидендов в налоговом и гражданском праве отличается
Главное различие связано с тем, что корпоративное законодательство определяет, как собственники компании вправе распределять прибыль между собой, а налоговое законодательство решает, как конкретный доход должен облагаться налогом.
Поэтому одна и та же выплата может иметь разную квалификацию.
Особенно хорошо это видно на примере непропорционального распределения прибыли.
Можно ли распределить прибыль в ООО не пропорционально долям
Да.
По общему правилу прибыль ООО распределяется между участниками пропорционально их долям.
Но уставом общества может быть предусмотрен другой порядок.
Например, у двух участников по 50% долей, однако устав может предусматривать распределение прибыли в иной пропорции.
Такую возможность допускает п. 2 ст. 28 Закона об ООО.
Можно ли непропорционально выплачивать дивиденды в АО
Такая возможность может применяться в непубличных акционерных обществах.
Для этого соответствующие положения должны быть закреплены в уставе.
Кроме того, непропорциональное распределение имущественных прав между участниками ООО или непубличного АО может основываться на корпоративном договоре, если сведения о его наличии и предусмотренном объеме правомочий внесены в ЕГРЮЛ.
Основание — ст. 66 ГК РФ.
Как непропорциональные дивиденды учитываются для налогообложения
Здесь возникает одно из главных расхождений между корпоративным и налоговым правом.
С точки зрения гражданского права компания может правомерно распределить прибыль между собственниками непропорционально их долям.
Но для налоговых целей не вся такая выплата обязательно будет считаться дивидендами.
Для налога на прибыль
Если дивиденды распределяются непропорционально долям участников, часть выплаты, превышающая сумму, пропорциональную доле участника, дивидендом для целей налога на прибыль не признается.
Такая сумма включается в основную налоговую базу и облагается по основной ставке налога на прибыль.
На это указывал Минфин России в Письме от 19.12.2024 № 03-03-06/1/128402.
Для НДФЛ
При непропорциональном распределении чистой прибыли полученный доход также не признается дивидендом в налоговом смысле.
Однако для целей НДФЛ такие суммы остаются доходами от долевого участия.
Поэтому они облагаются по ставке, предусмотренной п. 1.1 ст. 224 НК РФ.
Такая позиция изложена в Письме ФНС России от 28.11.2025 № 11-1-04/0027@.
Что происходит с дивидендами по привилегированным акциям
Для привилегированных акций размер дивиденда может быть заранее установлен уставом компании.
В таком случае для целей налогообложения соответствующие выплаты признаются дивидендами в размере, предусмотренном уставом.
Такая позиция содержится в Письме Минфина России от 30.07.2012 № 03-03-10/84.
Какие выплаты налоговое законодательство считает дивидендами, хотя корпоративное право может их так не называть
Налоговое понятие дивидендов шире обычного представления о распределении прибыли.
В ряде случаев НК РФ приравнивает к дивидендам доходы, которые возникают не при обычной выплате прибыли.
Выплаты при ликвидации организации
Если при ликвидации компании участник получает больше, чем он первоначально внес в уставный капитал, соответствующее превышение в предусмотренных законом случаях может признаваться дивидендом.
Правила следуют из ст. 43 НК РФ.
Получение имущества при выходе из организации
При выходе участника из компании он может получить:
- денежные средства;
- имущество;
- имущественные права.
Если стоимость полученного превышает расходы на приобретение доли, акций или паев, соответствующая часть дохода может рассматриваться как дивиденд для целей налогообложения.
Для физических лиц такие правила предусмотрены, в частности, ст. 208 НК РФ.
Ликвидация иностранной организации
Аналогичные правила могут применяться и при выходе из иностранной организации либо ее ликвидации.
Доход в части, превышающей расходы на приобретение акций, долей или паев, может признаваться дивидендным доходом.
Выплаты иностранной компанией российскому участнику
Если иностранная организация распределяет прибыль после налогообложения в пользу российской организации, являющейся ее акционером или участником, такой доход также может квалифицироваться как дивиденд.
Сверхнормативные проценты по контролируемой задолженности
В отдельных налоговых ситуациях к дивидендам могут приравниваться суммы, которые по своей форме являются процентами.
В частности, это касается сверхнормативных процентов, выплачиваемых российской организацией по контролируемой задолженности перед иностранной организацией.
Такое правило установлено ст. 269 НК РФ.
Дивиденды от иностранных источников
Если доход получен за пределами России и по законодательству соответствующего иностранного государства относится к дивидендам, для целей российского налогообложения он также может признаваться дивидендом.
Это предусмотрено ст. 43 НК РФ.
Что такое промежуточные дивиденды
Компания может распределять прибыль не только по итогам года.
Выплаты могут производиться по результатам:
- первого квартала;
- полугодия;
- девяти месяцев.
Такие выплаты называют промежуточными дивидендами.
Что будет, если компания выплатила промежуточные дивиденды, а по итогам года получила убыток
Сам по себе убыток по итогам года не превращает ранее выплаченные промежуточные дивиденды в другой вид дохода.
Для целей налогообложения они продолжают считаться дивидендами.
То же правило применяется, если по итогам года чистая прибыль оказалась меньше общей суммы уже выплаченных промежуточных дивидендов.
Такой подход изложен в Письме Минфина России от 15.10.2020 № 03-03-10/90152 и доведен до налоговых органов Письмом ФНС России от 19.10.2020 № СД-4-3/17130@.
Нужно ли пересчитывать налог с промежуточных дивидендов при убытке по итогам года
Нет.
Если компания выплатила промежуточные дивиденды, а по итогам года:
- получила убыток;
- либо получила чистую прибыль меньше суммы выплаченных дивидендов,
пересчитывать НДФЛ или налог на прибыль с уже выплаченных дивидендов не требуется.
Это следует, в частности, из ст. 214 и 275 НК РФ, а также норм законодательства об ООО и АО.
Простой пример
Предположим, в ООО два участника:
- участник А владеет 70% долей;
- участник Б — 30%.
Компания решила распределить 1 млн рублей чистой прибыли.
При обычном пропорциональном распределении:
- участник А получает 700 000 рублей;
- участник Б — 300 000 рублей.
Такие выплаты соответствуют долям участников и для целей налогообложения признаются дивидендами.
Если же компания на законных корпоративных основаниях распределит прибыль, например, по 500 000 рублей каждому, гражданско-правовой порядок может быть соблюден.
Но для налоговых целей часть выплаты участнику Б, превышающая сумму, соответствующую его 30-процентной доле, может иметь другую налоговую квалификацию.
Именно поэтому перед непропорциональным распределением прибыли важно учитывать не только устав и решение участников, но и налоговые последствия.
Что важно учитывать владельцу ООО
Если вы являетесь участником ООО и собираетесь распределить прибыль, стоит заранее проверить:
- Есть ли у общества чистая прибыль.
- Что предусмотрено уставом о порядке ее распределения.
- Планируется ли пропорциональная или непропорциональная выплата.
- Каким способом будут выплачиваться деньги или передаваться имущество.
- Как конкретная выплата будет квалифицироваться для целей НДФЛ или налога на прибыль.
Особенно внимательно стоит относиться к нестандартным вариантам:
- непропорциональному распределению;
- передаче недвижимости;
- выплатам при выходе участника;
- ликвидации компании;
- распределению прибыли иностранной организации.
Главное
Дивиденды — это доход собственника компании, связанный с его участием в капитале и распределением прибыли.
Но понятие дивидендов в гражданском и налоговом праве отличается.
В корпоративном праве главное значение имеет законность распределения прибыли между участниками или акционерами.
В налоговом праве важна квалификация конкретной выплаты для расчета налогов.
Поэтому не каждая выплата, которая считается распределением прибыли внутри компании, полностью признается дивидендом для целей налогообложения.
И наоборот, некоторые доходы, возникающие при выходе из компании, ликвидации организации или в других специальных ситуациях, налоговое законодательство может приравнивать к дивидендам.
Для владельцев ООО и акционеров это особенно важно при непропорциональном распределении прибыли и любых нестандартных способах выплаты дохода.
Что пригодится как доказательство
- Решение участников ООО или решение о выплате дивидендов в АО
- Устав общества, если он определяет порядок распределения прибыли или предусматривает выплату имуществом
- Корпоративный договор и сведения в ЕГРЮЛ о его наличии и объёме правомочий — при непропорциональном распределении на этом основании
Типичные ошибки
- Считать, что прибыль компании можно забрать без решения о её распределении
- Приравнивать всю непропорционально распределённую прибыль к дивидендам для целей налогообложения
- Не проверять устав при выплате прибыли имуществом
- Пересчитывать налог с промежуточных дивидендов только потому, что по итогам года компания получила убыток
Частые вопросы
Источники
- ст. 43 НК РФ
- ст. 28 Федерального закона «Об обществах с ограниченной ответственностью»
- ст. 42 Федерального закона «Об акционерных обществах»
- ст. 66 ГК РФ
- п. 1.1 ст. 224 НК РФ
- ст. 208 НК РФ
- ст. 269 НК РФ
- ст. 214 НК РФ
- ст. 275 НК РФ
- Письмо Минфина России от 19.12.2024 № 03-03-06/1/128402
- Письмо ФНС России от 28.11.2025 № 11-1-04/0027@
- Письмо Минфина России от 30.07.2012 № 03-03-10/84
Статья помогла?
Что можно сделать дальше
- Задать вопрос по теме: вопросы и ответы