РазборНалогиОпубликовано: сентябрь 20265 мин
НДФЛ с процентов по займу между физическими лицами: когда и как платить налог
Разбираем, когда проценты по займу между физическими лицами облагаются НДФЛ, кто рассчитывает налог и нужно ли подавать 3-НДФЛ. Статья полезна заимодавцам и заемщикам.
Юрист по налогам физических лиц
Коротко
Когда это применимо
- Вы выдали другому физическому лицу заем под проценты.
- Вы хотите понять, облагается ли налогом возврат основной суммы займа.
- Вы не являетесь налоговым резидентом РФ и получаете проценты от источника в России.
- Вы — налоговый резидент РФ и выдали заем иностранному гражданину за пределами России.
- Вы получили беспроцентный заем или заем по низкой ставке от другого физического лица.
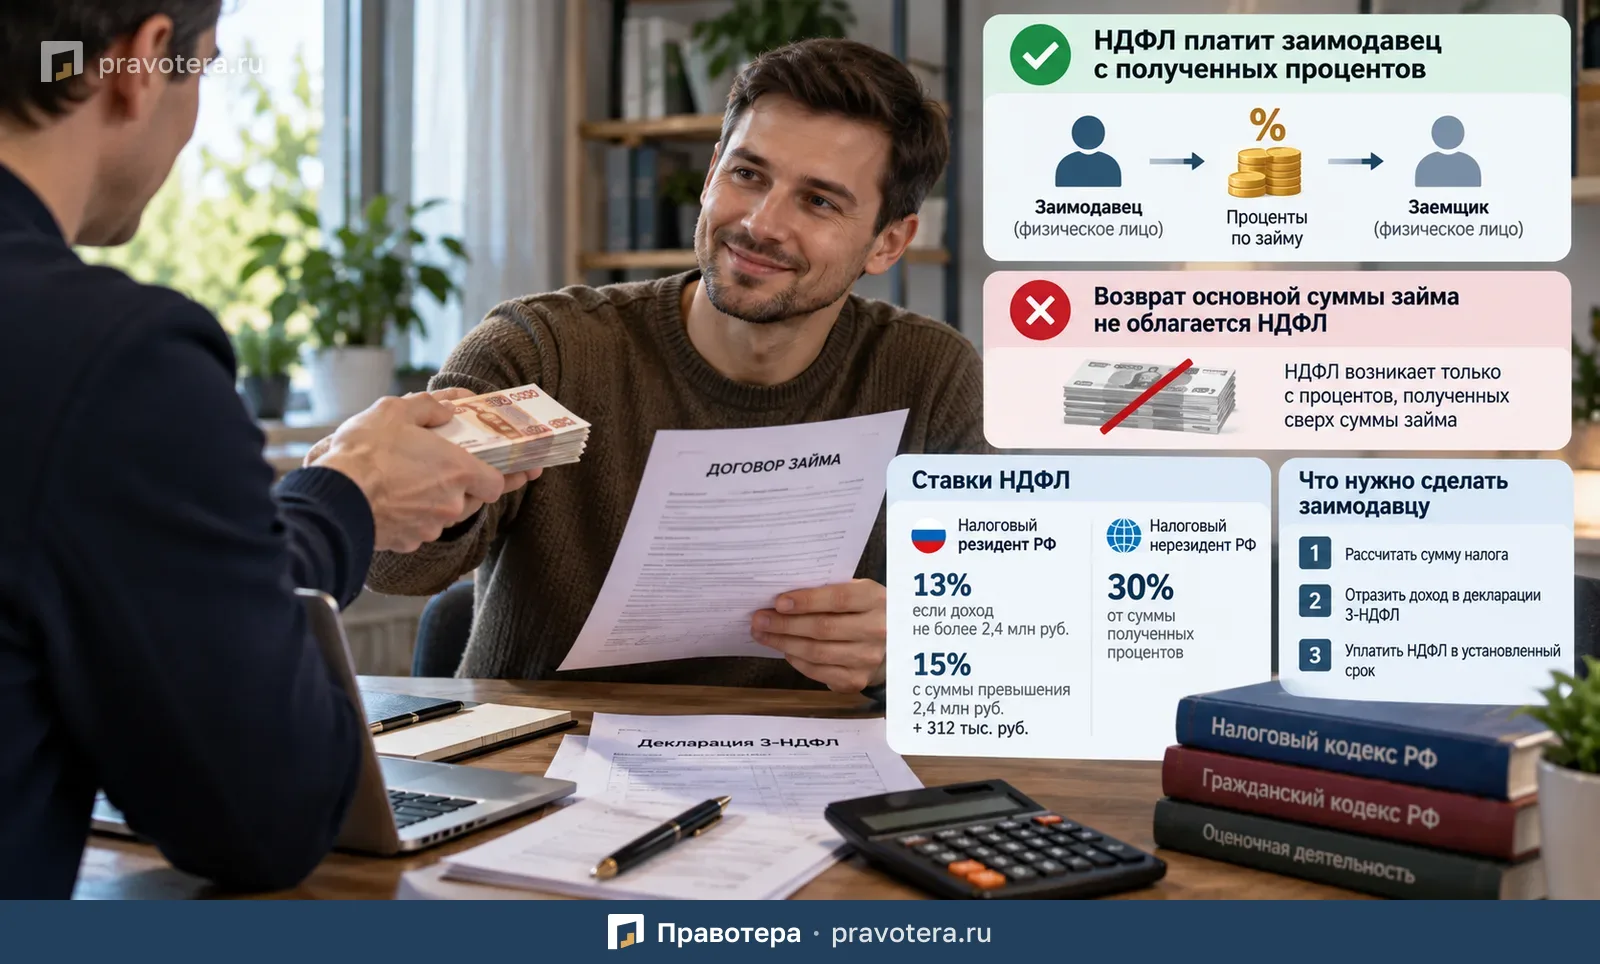
Если одно физическое лицо выдало другому человеку заем под проценты, полученные проценты для заимодавца являются доходом. По общему правилу с такого дохода необходимо самостоятельно рассчитать и уплатить НДФЛ.
Сам заем при этом доходом не считается: налог возникает именно с процентов, полученных сверх возвращенной суммы займа.
Разберем, облагаются ли НДФЛ проценты по займу между физическими лицами, как определяется налоговая база и что должен сделать заимодавец.
Почему проценты по займу облагаются НДФЛ
При расчете НДФЛ учитываются доходы налогоплательщика, полученные как в денежной, так и в натуральной форме, а также иные виды экономической выгоды.
Проценты, которые заимодавец получает от заемщика сверх основной суммы займа, признаются для него экономической выгодой.
Поэтому такой доход облагается НДФЛ на общих основаниях.
Правовое основание:
- ст. 41 НК РФ;
- ст. 209 НК РФ;
- п. 1 ст. 210 НК РФ.
Налогом облагаются проценты, а не возврат займа
Важно различать две суммы:
- возврат основной суммы займа;
- проценты за пользование деньгами.
Например, один человек передал другому в долг 1 000 000 рублей под 10% годовых.
Если заемщик через год вернул:
- 1 000 000 рублей основного долга;
- 100 000 рублей процентов,
то доходом заимодавца для целей НДФЛ будут именно 100 000 рублей процентов.
Возврат первоначально переданных 1 000 000 рублей сам по себе не образует облагаемый доход.
Какая ставка НДФЛ применяется для налогового резидента РФ
Если заимодавец является налоговым резидентом РФ, доход в виде процентов по займу включается в основную налоговую базу.
Такой доход облагается НДФЛ по основной прогрессивной ставке.
Это предусмотрено пп. 9 п. 2.1 ст. 210 НК РФ.
Итоговая сумма налога зависит от общей величины доходов, включаемых в соответствующую налоговую базу за календарный год.
Как облагаются проценты у налогового нерезидента
Если заимодавец не является налоговым резидентом РФ, необходимо учитывать источник выплаты процентов.
Процентный доход по займу, относящийся к доходам от источников в Российской Федерации, по общему правилу облагается НДФЛ по ставке 30%.
Такой порядок следует из:
- пп. 10 п. 1 ст. 208 НК РФ;
- п. 2 ст. 209 НК РФ;
- пп. 8 п. 2.2 ст. 210 НК РФ.
Возникает ли материальная выгода у заемщика
При займах часто возникает вопрос не только о налогах заимодавца, но и о возможном НДФЛ у заемщика.
Налоговый кодекс действительно предусматривает налогообложение материальной выгоды от экономии на процентах.
Однако соответствующие правила применяются, когда заемные или кредитные средства получены от организации или индивидуального предпринимателя и одновременно выполняются установленные законом условия.
Основание — п. 1 ст. 210 и пп. 1 п. 1 ст. 212 НК РФ.
Для обычных заемных отношений между двумя физическими лицами законодательство не предусматривает определения материальной выгоды от экономии на процентах.
То есть если один гражданин дал другому беспроцентный заем или заем по низкой ставке, сама экономия заемщика на процентах в рамках таких отношений не образует предусмотренную ст. 212 НК РФ материальную выгоду.
Кто должен рассчитывать налог
При обычном займе между физическими лицами заемщик не является налоговым агентом заимодавца.
Поэтому обязанность по налогообложению процентного дохода лежит на самом заимодавце.
Он должен самостоятельно:
- определить сумму полученных процентов;
- рассчитать налог;
- отразить доход в декларации 3-НДФЛ;
- представить декларацию в налоговый орган;
- уплатить НДФЛ в установленный законом срок.
Нужно ли подавать 3-НДФЛ
Да.
Доход в виде процентов по займу между физическими лицами заимодавец должен указать в налоговой декларации по форме 3-НДФЛ.
Декларация представляется в налоговый орган по месту жительства налогоплательщика.
После этого необходимо самостоятельно уплатить рассчитанный НДФЛ.
Пример налогообложения процентов по займу
Предположим, гражданин предоставил другому физическому лицу заем в размере 500 000 рублей.
По договору предусмотрены проценты, и за календарный год заимодавец получил 50 000 рублей процентного дохода.
Для целей НДФЛ:
- 500 000 рублей возвращенного займа не являются доходом;
- 50 000 рублей процентов являются облагаемым доходом.
Заимодавец должен включить эти 50 000 рублей в налоговую базу и отразить их в декларации 3-НДФЛ.
Конкретная сумма НДФЛ будет зависеть от налогового статуса заимодавца и применимой ставки.
Что если заем выдан иностранному физическому лицу
Отдельная ситуация возникает, если налоговый резидент РФ выдал заем иностранному гражданину за пределами России.
Проценты по такому займу относятся к доходам налогового резидента РФ от источников за пределами Российской Федерации.
При этом такой доход также подлежит обложению НДФЛ в России.
Основание:
- пп. 9 п. 3 ст. 208 НК РФ;
- п. 1 ст. 209 НК РФ.
Поэтому сам факт того, что заемщик находится за границей, не освобождает российского налогового резидента от обязанности учитывать процентный доход для целей НДФЛ.
Что важно прописать в договоре займа
Хотя налог рассчитывается исходя из фактически полученного дохода, для обеих сторон важно четко оформить условия займа.
В договоре желательно определить:
- сумму займа;
- процентную ставку;
- порядок начисления процентов;
- сроки их выплаты;
- порядок возврата основной суммы долга;
- ответственность за нарушение сроков.
Четкие условия договора помогают определить, какая часть поступивших денег является возвратом займа, а какая — процентным доходом.
Главное
Проценты по займу между физическими лицами по общему правилу являются доходом заимодавца и облагаются НДФЛ.
Основная сумма возвращенного займа налогом не облагается.
Если заимодавец является налоговым резидентом РФ, процентный доход включается в основную налоговую базу и облагается по основной прогрессивной ставке.
Для налогового нерезидента процентный доход от источников в РФ по общему правилу облагается по ставке 30%.
При этом материальная выгода от экономии на процентах у заемщика при обычном займе между двумя физическими лицами не определяется.
Заимодавец самостоятельно отражает полученные проценты в декларации 3-НДФЛ и уплачивает рассчитанный налог в установленные законом сроки.
Что пригодится как доказательство
- Договор займа с условиями о сумме займа, процентах и порядке их выплаты.
- Декларация 3-НДФЛ с указанием полученных процентов.
Типичные ошибки
- Считать возврат основной суммы займа облагаемым доходом.
- Не указывать полученные проценты в декларации 3-НДФЛ.
- Полагать, что заемщик обязан рассчитать и уплатить НДФЛ за заимодавца.
- Не учитывать проценты только потому, что заемщик находится за границей.
- Считать экономию на процентах при обычном займе между двумя физическими лицами материальной выгодой заемщика по ст. 212 НК РФ.
Частые вопросы
Источники
- ст. 41 НК РФ
- ст. 209 НК РФ
- п. 1 ст. 210 НК РФ
- пп. 9 п. 2.1 ст. 210 НК РФ
- пп. 10 п. 1 ст. 208 НК РФ
- п. 2 ст. 209 НК РФ
- пп. 8 п. 2.2 ст. 210 НК РФ
- пп. 1 п. 1 ст. 212 НК РФ
- ст. 212 НК РФ
- пп. 9 п. 3 ст. 208 НК РФ
- п. 1 ст. 209 НК РФ
Статья помогла?
Что можно сделать дальше
- Подготовить документ: договор займа между физическими лицами
- Разобрать свои обстоятельства: разбор ситуации
- Задать вопрос по теме: вопросы и ответы