РазборНалогиОпубликовано: сентябрь 20268 мин
С какого момента считается срок владения наследством для НДФЛ при продаже имущества
Как считать срок владения унаследованным имуществом при продаже и когда доход освобождается от НДФЛ. Статья полезна наследникам, которые продают квартиру, автомобиль или другое имущество.
Юрист по налогам физических лиц
Коротко
Когда это применимо
- Наследник продает квартиру, дом, автомобиль или другое имущество.
- Нужно определить срок владения, если право зарегистрировали после смерти наследодателя.
- Переживший супруг продает имущество, приобретенное супругами в браке.
- Наследник продает имущество до истечения минимального срока владения.
При продаже унаследованной квартиры, дома, автомобиля или другого имущества один из ключевых вопросов — как долго имущество находилось в собственности наследника.
От этого напрямую зависит, потребуется ли платить НДФЛ с продажи.
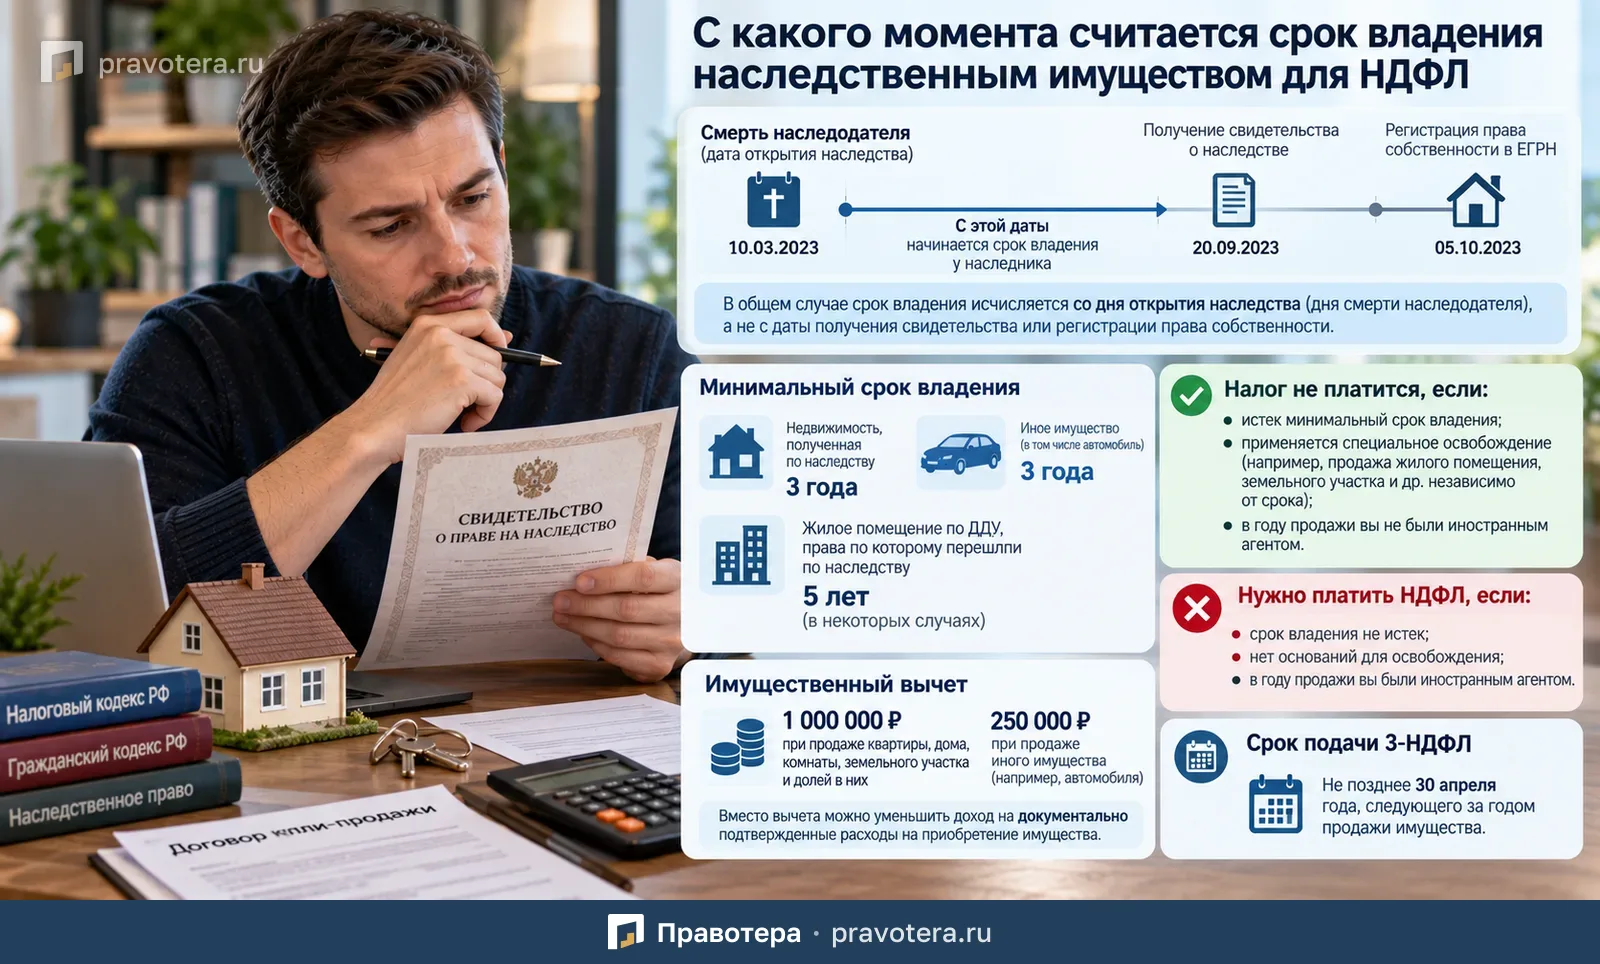
По общему правилу срок владения унаследованным имуществом считается не с даты регистрации права собственности и не с момента получения свидетельства о праве на наследство, а со дня открытия наследства.
Разберем, как определяется этот срок, когда налог при продаже наследства платить не нужно и какие вычеты можно использовать, если минимальный срок владения еще не прошел.
Почему срок владения важен для НДФЛ
Доход от продажи имущества может освобождаться от НДФЛ, если объект находился в собственности продавца не меньше установленного законом минимального срока.
Для движимого имущества соответствующие правила предусмотрены п. 17.1 ст. 217 НК РФ, для недвижимости — ст. 217.1 НК РФ.
Логика простая:
- если минимальный срок владения уже истек — доход от продажи может быть освобожден от НДФЛ;
- если срок еще не истек — доход по общему правилу подлежит налогообложению.
При этом для некоторых видов имущества закон предусматривает освобождение от НДФЛ независимо от того, сколько времени оно находилось в собственности.
С какого момента наследник считается собственником
Главное правило закреплено в гражданском законодательстве.
Принятое наследство принадлежит наследнику со дня открытия наследства независимо от:
- времени фактического принятия наследства;
- даты получения свидетельства о праве на наследство;
- даты государственной регистрации права собственности.
Это следует из:
- п. 2 ст. 218 ГК РФ;
- ст. 1113 ГК РФ;
- п. 1 ст. 1114 ГК РФ;
- п. 4 ст. 1152 ГК РФ.
В большинстве случаев днем открытия наследства является день смерти наследодателя.
Именно с этой даты обычно начинает исчисляться срок владения унаследованным имуществом для целей НДФЛ.
Пример
Предположим, наследодатель умер 10 марта 2023 года.
Наследник:
- получил свидетельство о праве на наследство 20 сентября 2023 года;
- зарегистрировал право собственности на квартиру 5 октября 2023 года.
Для целей определения минимального срока владения квартира считается находящейся в собственности наследника с 10 марта 2023 года, а не с сентября или октября.
Если наследодатель был объявлен умершим судом
В отдельных случаях момент открытия наследства определяется судебным решением.
Если гражданин объявлен умершим, днем открытия наследства является, как правило, день вступления в законную силу решения суда об объявлении его умершим.
Если человек пропал при обстоятельствах, угрожавших смертью или позволяющих предполагать его гибель в результате несчастного случая, суд может установить предполагаемый день и даже момент смерти.
В таком случае именно указанная судом дата признается временем открытия наследства.
Эти правила предусмотрены п. 3 ст. 45 и п. 1 ст. 1114 ГК РФ.
Особое правило для имущества супругов
Есть важное исключение.
Если имущество было приобретено супругами в браке в совместную собственность, а после смерти одного из них переходит второму супругу, срок владения для целей НДФЛ может определяться иначе.
В такой ситуации общая совместная собственность преобразуется в индивидуальную.
Согласно позиции, отраженной в п. 3.2 Определения Конституционного Суда РФ от 02.11.2006 № 444-О, а также в разъяснениях Минфина и налоговых органов, срок владения может исчисляться с даты первоначальной государственной регистрации права собственности на имущество, приобретенное супругами в браке.
Соответствующая позиция также приведена в:
- Письме Минфина России от 19.06.2024 № 03-04-05/56754;
- Письме УФНС России по г. Москве от 12.04.2012 № 20-14/032462@.
Это может существенно влиять на налогообложение при последующей продаже.
Какой минимальный срок действует для унаследованной недвижимости
Для недвижимости, полученной в порядке наследования, минимальный предельный срок владения составляет, как правило, три года.
Это следует из пп. 1 п. 3 ст. 217.1 НК РФ.
Если к моменту продажи недвижимость непрерывно находилась в собственности наследника не менее трех лет, доход от ее продажи освобождается от НДФЛ.
Пример
Наследодатель умер 15 февраля 2022 года.
Квартира была зарегистрирована на наследника 1 октября 2022 года.
Если наследник продает ее после 15 февраля 2025 года, трехлетний минимальный срок владения считается истекшим.
Дата регистрации права собственности в данном случае значения для начала срока не имеет.
Какой срок действует для другого наследуемого имущества
Для иного имущества, в том числе движимого, в общем случае также действует срок три года.
Это следует из п. 17.1 ст. 217 НК РФ.
Например, если автомобиль получен по наследству и находился в собственности наследника не менее трех лет, доход от его продажи по общему правилу освобождается от НДФЛ.
Особенность наследования прав по ДДУ
Отдельное правило предусмотрено для жилого помещения, которое было приобретено по договору участия в долевом строительстве, а права и обязанности по договору перешли к наследнику.
В таком случае минимальный предельный срок владения составляет, как правило, пять лет, если не применяется предусмотренное законом исключение.
Это следует из п. 2 и 4 ст. 217.1 НК РФ.
Такая позиция также отражена в Письме Минфина России от 17.04.2025 № 03-04-05/38657.
Когда налог не зависит от срока владения
В некоторых случаях доходы от продажи имущества освобождаются от НДФЛ независимо от того, сколько времени оно находилось в собственности.
Правило предусмотрено п. 2.1 ст. 217.1 НК РФ.
При соблюдении установленных законом требований освобождение может применяться, в частности, при продаже:
- жилых помещений;
- земельных участков, на которых расположены жилые помещения;
- хозяйственных строений и сооружений на таких земельных участках.
Для применения освобождения необходимо соблюдать условия, установленные Налоговым кодексом.
Когда освобождение от НДФЛ не применяется
Доход от продажи имущества не освобождается от НДФЛ, если физическое лицо в течение хотя бы одного дня календарного года, в котором был получен доход, имело статус иностранного агента.
Это предусмотрено ст. 216 и п. 17.1 ст. 217 НК РФ.
Что делать, если минимальный срок владения еще не прошел
Если наследник продает имущество раньше установленного минимального срока, доход от продажи по общему правилу необходимо задекларировать.
При этом не всегда налог рассчитывается со всей суммы продажи.
Налогоплательщик вправе воспользоваться имущественным налоговым вычетом.
Какой вычет можно применить
Согласно ст. 220 НК РФ, доход от продажи можно уменьшить:
- на 1 млн рублей — при продаже жилого дома, квартиры, комнаты, садового дома, земельного участка или доли в них;
- на 250 000 рублей — при продаже другого имущества, за некоторыми исключениями.
Пример
Унаследованная квартира была продана до истечения трех лет за 4 млн рублей.
При применении вычета в размере 1 млн рублей налоговая база составит:
``text 4 000 000 - 1 000 000 = 3 000 000 рублей ``
НДФЛ будет рассчитываться уже с уменьшенной налоговой базы.
Можно ли вместо вычета учесть расходы
Да.
Вместо фиксированного имущественного вычета налогоплательщик может уменьшить доход от продажи на сумму фактически произведенных и документально подтвержденных расходов на приобретение продаваемого имущества, если такое право предусмотрено законом.
Для наследуемого имущества этот вопрос необходимо оценивать с учетом конкретной истории приобретения объекта.
Особенность расходов при наследовании имущества от супруга
Если имущество было приобретено супругами в браке за счет общего имущества, а после смерти одного из супругов перешло по наследству второму, при последующей продаже наследник может учитывать расходы на первоначальное приобретение объекта.
При этом не имеет значения, кто именно из супругов фактически вносил деньги.
Такая позиция приведена в Письме Минфина России от 06.03.2019 № 03-04-07/14677.
Это может быть выгоднее применения фиксированного вычета.
Нужно ли подавать 3-НДФЛ
Если имущество продано до истечения минимального срока владения и доход подлежит налогообложению, необходимо, как правило, подать декларацию 3-НДФЛ.
Общий срок представления декларации — не позднее 30 апреля года, следующего за годом продажи имущества.
Это установлено п. 1 ст. 229 НК РФ.
Когда декларацию можно не подавать
В некоторых случаях декларацию подавать не требуется даже при продаже имущества до истечения минимального срока владения.
Если налогоплательщик имеет право на имущественный вычет и полученный за календарный год доход от продажи не превышает установленный размер вычета, такой доход можно не указывать в декларации.
Например, если унаследованная квартира продана за сумму, не превышающую 1 млн рублей, и других доходов, подлежащих обязательному декларированию, нет, декларацию по этому доходу можно не подавать.
Правило предусмотрено ст. 220 и п. 4 ст. 229 НК РФ.
Как определить, придется ли платить НДФЛ
При продаже унаследованного имущества удобно проверить ситуацию поэтапно:
- Определить дату открытия наследства.
- Рассчитать срок владения от этой даты.
- Определить минимальный срок владения для конкретного имущества.
- Проверить наличие специальных оснований освобождения от НДФЛ.
- Если срок не истек — рассчитать возможный имущественный вычет.
- Проверить, можно ли вместо вычета учесть документально подтвержденные расходы.
- Определить необходимость подачи декларации 3-НДФЛ.
Главное
При продаже имущества, полученного по наследству, срок владения по общему правилу считается со дня открытия наследства, то есть чаще всего с даты смерти наследодателя.
Дата получения свидетельства о наследстве или регистрации права собственности в ЕГРН обычно не влияет на начало этого срока.
Для унаследованной недвижимости минимальный срок владения, как правило, составляет три года. Аналогичный срок действует для большинства другого имущества.
Если минимальный срок уже истек, НДФЛ с продажи обычно платить не нужно. Если имущество продается раньше, доход может облагаться налогом, однако его можно уменьшить на имущественный вычет или в предусмотренных законом случаях — на подтвержденные расходы.
Сроки
- Минимальный срок владения унаследованной недвижимостью
- как правило, три года
- Минимальный срок владения другим наследуемым имуществом
- в общем случае три года
- Минимальный срок владения жильем при наследовании прав и обязанностей по ДДУ
- как правило, пять лет, если не применяется предусмотренное законом исключение
- Подать декларацию 3-НДФЛ
- не позднее 30 апреля года, следующего за годом продажи имущества
Что пригодится как доказательство
- Свидетельство о праве на наследство.
- Решение суда об объявлении наследодателя умершим, если день открытия наследства определяется этим решением.
- Документы, подтверждающие расходы на приобретение имущества, если доход уменьшается на эти расходы.
Типичные ошибки
- Считать срок владения с даты получения свидетельства о наследстве или регистрации права, а не со дня открытия наследства.
- Применять трехлетний срок к жилью, права и обязанности по ДДУ на которое перешли к наследнику, не проверив особое правило.
- Не проверить право на вычет или учет подтвержденных расходов при продаже до истечения минимального срока.
- Не подать декларацию 3-НДФЛ, когда доход подлежит налогообложению и декларация необходима.
Частые вопросы
Источники
- п. 17.1 ст. 217 НК РФ
- ст. 217.1 НК РФ
- пп. 1 п. 3 ст. 217.1 НК РФ
- п. 2 и 4 ст. 217.1 НК РФ
- п. 2.1 ст. 217.1 НК РФ
- ст. 216 НК РФ
- ст. 220 НК РФ
- п. 1 и 4 ст. 229 НК РФ
- п. 2 ст. 218 ГК РФ
- п. 3 ст. 45 ГК РФ
- ст. 1113 ГК РФ
- п. 1 ст. 1114 ГК РФ
Статья помогла?
Что можно сделать дальше
- Разобрать свои обстоятельства: разбор ситуации
- Задать вопрос по теме: вопросы и ответы