РазборНалогиОпубликовано: сентябрь 20267 мин
Налог на хозяйственные постройки: какие объекты облагаются и когда действует льгота
Разбираем, какие хозяйственные постройки облагаются налогом на имущество, когда действует льгота и от чего зависит ставка. Статья полезна владельцам участков с теплицами, банями и другими постройками.
Юрист по социальному обеспечению
Коротко
Когда это применимо
- Владельцам участков с теплицами, банями и другими хозяйственными постройками.
- Тем, кто хочет понять, считается ли постройка объектом недвижимости.
- Собственникам нескольких зарегистрированных хозяйственных построек.
- Тем, кто проверяет начисленный налог и применение льготы.
Хозяйственные постройки на участке могут облагаться налогом на имущество физических лиц, если они относятся к объектам недвижимости и сведения о них имеются у налоговых органов.
При этом далеко не каждая теплица, сарай или бытовка образует объект налогообложения. Значение имеют капитальный характер постройки, её регистрация, площадь, кадастровая стоимость, назначение земельного участка и наличие права на льготу.
Разберём, какие хозяйственные постройки облагаются налогом, как определяется его размер и в каких случаях налог можно не платить.
Какие постройки считаются хозяйственными
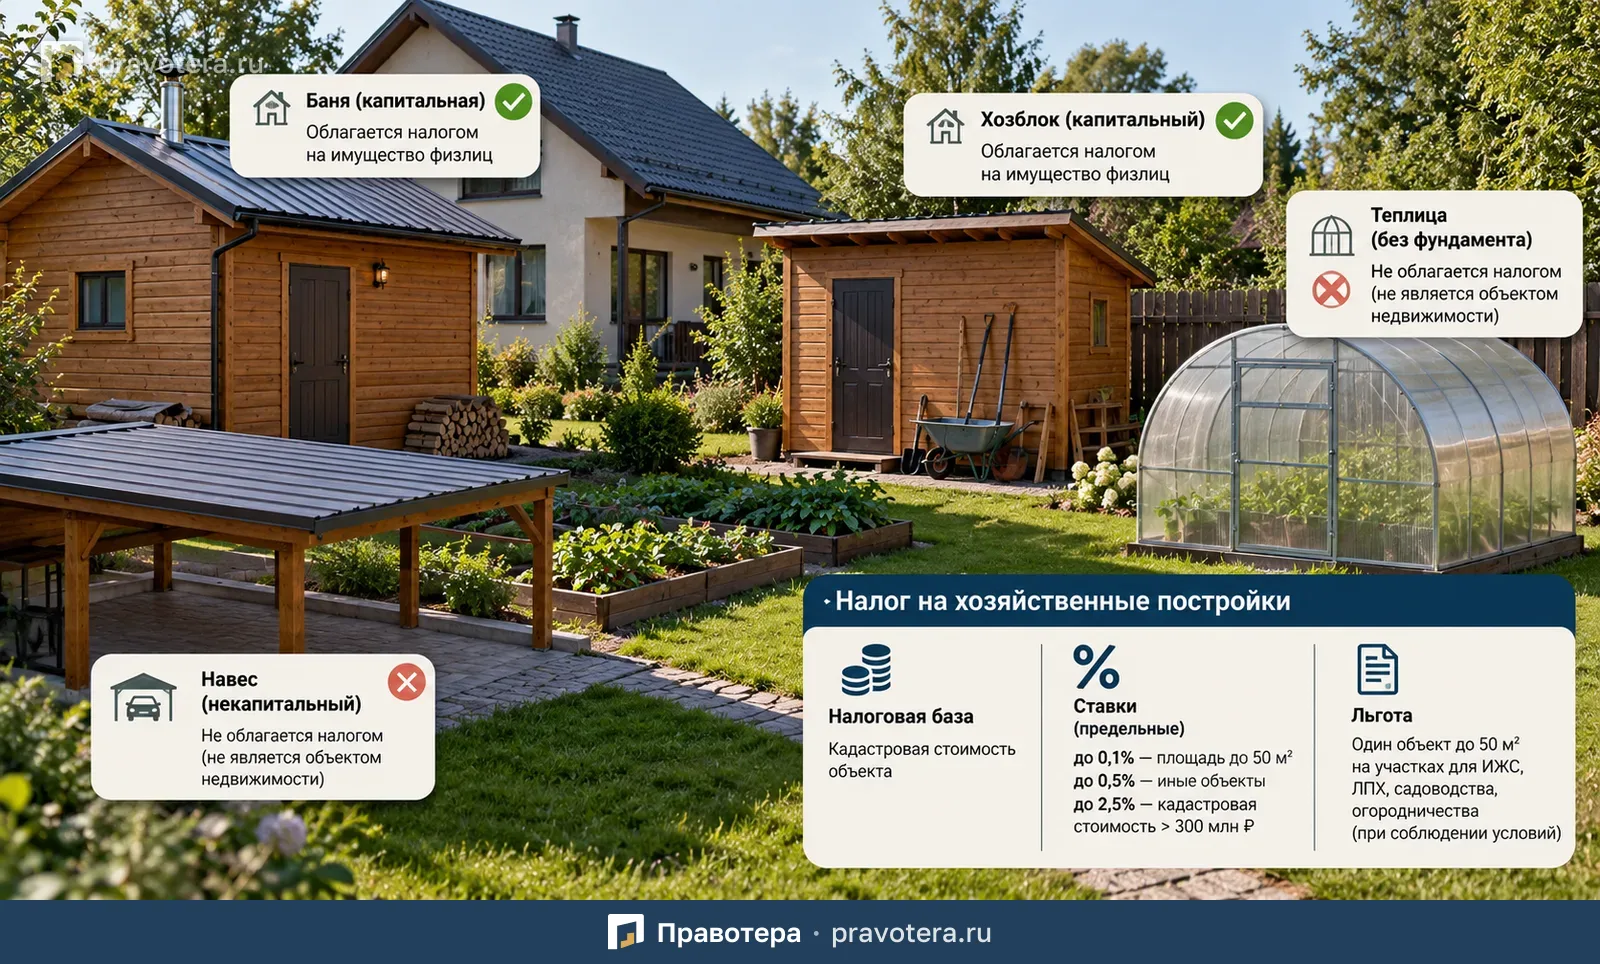
Для целей налога на имущество физических лиц к хозяйственным постройкам относятся принадлежащие гражданам капитальные строения и сооружения хозяйственного, бытового или подсобного назначения.
Например, это могут быть:
- летние кухни;
- бани;
- капитальные хозяйственные строения;
- вспомогательные сооружения;
- другие аналогичные объекты недвижимости.
Такие объекты облагаются налогом, если сведения о них поступили в налоговые органы из ЕГРН через Росреестр либо были ранее представлены органами БТИ.
Основание — п. 1 ст. 130, п. 1 ст. 141.3 ГК РФ, ст. 400 и пп. 6 п. 1 ст. 401 НК РФ.
При этом жилые помещения и гаражи для целей этих правил к хозяйственным постройкам не относятся.
Облагается ли налогом обычная теплица
Не всегда.
Если постройка не относится к недвижимости, налог на имущество физических лиц с неё не взимается.
К таким объектам могут относиться, например:
- теплицы без капитального фундамента;
- сборно-разборные хозблоки;
- бытовки;
- навесы;
- временные некапитальные строения.
Такие объекты не регистрируются в ЕГРН и, соответственно, не являются объектами налога на имущество физических лиц.
Поэтому распространённое утверждение о том, что налогом облагается любая теплица или сарай на участке, неверно.
Когда возникает обязанность платить налог
Хозяйственная постройка признаётся самостоятельным объектом налогообложения.
Обязанность по уплате налога возникает, как правило:
- с момента государственной регистрации права собственности на постройку;
- либо со дня открытия наследства, если объект перешёл гражданину по наследству.
Это предусмотрено п. 2 и 7 ст. 408 НК РФ.
Таким образом, ключевое значение имеет наличие зарегистрированного объекта недвижимости, а не просто фактическое наличие какой-либо постройки на земельном участке.
С какой стоимости рассчитывается налог
По общему правилу налоговая база определяется исходя из кадастровой стоимости хозяйственной постройки.
Используется стоимость, внесённая в ЕГРН и подлежащая применению с 1 января соответствующего налогового периода.
Такой порядок установлен п. 1 ст. 403 НК РФ.
Именно кадастровая стоимость вместе с налоговой ставкой влияет на итоговый размер налога.
Можно ли не платить налог за хозяйственную постройку
Да. Для отдельных хозяйственных строений предусмотрена федеральная налоговая льгота.
Налог можно не платить в отношении одного хозяйственного строения или сооружения, если одновременно соблюдаются следующие условия:
- площадь объекта не превышает 50 кв. м;
- объект расположен на земельном участке для ведения личного подсобного хозяйства, огородничества, садоводства или индивидуального жилищного строительства;
- постройка не используется в предпринимательской деятельности.
В этом случае льгота предоставляется в размере всей суммы налога, которая должна была бы быть начислена на соответствующий объект.
Основание — пп. 15 п. 1, п. 2, 3 и пп. 4 п. 4 ст. 407 НК РФ.
Если на участке несколько хозяйственных построек
Федеральная льгота применяется только к одному объекту соответствующего вида.
Поэтому если на участке находится несколько зарегистрированных капитальных хозяйственных построек, соответствующих установленным требованиям, освобождение не означает автоматического отсутствия налога по всем объектам.
Дополнительные льготы могут устанавливаться на местном уровне.
Их вправе вводить:
- муниципальные образования;
- Москва;
- Санкт-Петербург;
- Севастополь;
- федеральная территория «Сириус».
Такая возможность предусмотрена п. 2 ст. 399 НК РФ.
Когда федеральная льгота не применяется
Даже если площадь хозяйственной постройки не превышает 50 кв. м, льгота не предоставляется, если её кадастровая стоимость составляет более 300 млн рублей.
Кроме того, освобождение не действует, если объект используется в предпринимательской деятельности.
Ограничения предусмотрены пп. 2.1 п. 2 ст. 406 и п. 5 ст. 407 НК РФ.
Нужно ли подавать заявление на льготу
В общем случае льгота в отношении хозяйственных построек предоставляется без заявления налогоплательщика.
Налоговый орган использует имеющиеся у него сведения.
Это предусмотрено п. 6 ст. 407 НК РФ.
Тем не менее при получении налогового уведомления имеет смысл проверить, учтена ли положенная льгота, особенно если у гражданина несколько зарегистрированных построек.
Какие ставки применяются
Конкретные ставки налога устанавливаются местными нормативными актами.
Общие предельные ставки предусмотрены ст. 406 НК РФ.
До 0,1%
Ставка до 0,1% применяется в отношении хозяйственных строений и сооружений, если:
- площадь каждого объекта не превышает 50 кв. м;
- постройка расположена на участке для личного подсобного хозяйства, огородничества, садоводства или индивидуального жилищного строительства.
При этом местные власти вправе уменьшить эту ставку до нуля либо увеличить её, но не более чем в три раза.
До 2,5%
Ставка до 2,5% применяется к объектам недвижимости, кадастровая стоимость каждого из которых превышает 300 млн рублей.
До 0,5%
Для иных хозяйственных строений и сооружений в общем случае предусмотрена ставка до 0,5%.
Какая ставка действует в Москве
В Москве налоговые ставки установлены Законом г. Москвы от 19.11.2014 № 51.
В отношении хозяйственных строений или сооружений площадью не более 50 кв. м, расположенных на земельных участках для:
- личного подсобного хозяйства;
- огородничества;
- садоводства;
- индивидуального жилищного строительства,
при кадастровой стоимости объекта не более 10 млн рублей включительно применяется ставка 0,1%.
Конкретную ставку всегда следует проверять применительно к региону и муниципальному образованию, где расположена постройка.
Как уплачивается налог
Налог на имущество физических лиц уплачивается по месту нахождения хозяйственной постройки.
Самостоятельно рассчитывать сумму в обычной ситуации не требуется.
Налоговая инспекция производит расчёт и направляет собственнику налоговое уведомление.
Такой порядок предусмотрен п. 2 ст. 409 НК РФ.
Когда налоговое уведомление могут не прислать
Если общая сумма исчисленных имущественных налогов составляет менее 300 рублей, налоговый орган в общем случае уведомление не направляет.
Исключение — ситуация, когда заканчивается период, за который инспекция ещё вправе направить уведомление за три предыдущих года.
Правило предусмотрено п. 4 ст. 52 НК РФ.
Отсутствие бумажного уведомления само по себе не всегда означает отсутствие начислений, поэтому информацию также можно проверять в личном кабинете налогоплательщика.
Примеры
Некапитальная теплица
На садовом участке установлена лёгкая теплица без капитального фундамента, которую можно демонтировать и перенести.
Если такая теплица не является объектом недвижимости и не зарегистрирована в ЕГРН, налог на имущество физических лиц с неё не начисляется.
Капитальная баня площадью 35 кв. м
На участке для ИЖС зарегистрирована капитальная баня площадью 35 кв. м, которая не используется в предпринимательской деятельности.
При соблюдении остальных требований она может подпадать под федеральную льготу для одного хозяйственного строения площадью до 50 кв. м.
Хозяйственная постройка площадью 80 кв. м
Если зарегистрированное хозяйственное строение имеет площадь 80 кв. м, федеральная льгота, установленная для объекта площадью не более 50 кв. м, к нему не применяется.
Налог рассчитывается исходя из кадастровой стоимости с применением ставки, действующей по месту нахождения имущества.
Что проверить собственнику участка
Чтобы понять, нужно ли платить налог за конкретную хозяйственную постройку, достаточно последовательно проверить несколько обстоятельств:
- является ли строение капитальным объектом недвижимости;
- зарегистрировано ли право собственности;
- имеются ли сведения об объекте в ЕГРН или БТИ;
- какова площадь постройки;
- на каком земельном участке она расположена;
- используется ли объект в предпринимательской деятельности;
- какова его кадастровая стоимость;
- применяется ли федеральная или местная льгота;
- какая ставка установлена по месту нахождения имущества.
Главное
Налог на имущество физических лиц начисляется не на любую постройку на участке, а на хозяйственные строения и сооружения, которые являются объектами недвижимости и сведения о которых имеются у налоговых органов.
Некапитальные теплицы, навесы, бытовки и иные временные объекты, которые не регистрируются в ЕГРН, налогом на имущество не облагаются.
Для одного хозяйственного объекта площадью до 50 кв. м на участке для садоводства, огородничества, личного подсобного хозяйства или ИЖС при соблюдении установленных условий действует федеральная льгота.
Размер налога по остальным объектам зависит прежде всего от их кадастровой стоимости и ставки, установленной по месту нахождения имущества.
Сроки
- Возникновение обязанности платить налог после регистрации права
- с момента государственной регистрации права собственности на постройку
- Возникновение обязанности платить налог при наследовании
- со дня открытия наследства
- Применение кадастровой стоимости для расчёта налога
- с 1 января соответствующего налогового периода
Что пригодится как доказательство
- Сведения ЕГРН о постройке, зарегистрированном праве, площади и кадастровой стоимости.
- Сведения о постройке, ранее представленные органами БТИ.
- Налоговое уведомление для проверки начисления и применения льготы.
Типичные ошибки
- Считать, что любая теплица или сарай облагается налогом.
- Считать, что льгота для одного объекта освобождает от налога все зарегистрированные хозяйственные постройки.
- Ожидать федеральную льготу для постройки площадью более 50 кв. м или используемой в предпринимательской деятельности.
- Считать отсутствие бумажного уведомления доказательством отсутствия начислений.
- Не проверять ставку по месту нахождения постройки.
Частые вопросы
Источники
- п. 1 ст. 130 ГК РФ
- п. 1 ст. 141.3 ГК РФ
- ст. 400 НК РФ
- пп. 6 п. 1 ст. 401 НК РФ
- п. 2 и 7 ст. 408 НК РФ
- п. 1 ст. 403 НК РФ
- ст. 407 НК РФ
- п. 2 ст. 399 НК РФ
- ст. 406 НК РФ
- п. 2 ст. 409 НК РФ
- п. 4 ст. 52 НК РФ
- Закон г. Москвы от 19.11.2014 № 51
Статья помогла?
Что можно сделать дальше
- Разобрать свои обстоятельства: разбор ситуации
- Задать вопрос по теме: вопросы и ответы