РазборНалогиОпубликовано: сентябрь 20265 мин
Имущественный вычет при покупке жилья у родственников: когда он возможен
Разбираем, когда можно получить имущественный вычет при покупке жилья у родственника. Статья поможет покупателю понять, как степень родства и другие отношения с продавцом влияют на право на вычет.
Юрист по налогам физических лиц
Коротко
Когда это применимо
- Покупателям жилья у близких родственников
- Тем, кто планирует купить жильё у дальнего родственника
- Тем, кто покупает жильё у родителя супруга
- Покупателям, которые хотят проверить отношения с продавцом до сделки
Покупка квартиры, дома или другого жилья у родственника сама по себе не всегда лишает права на имущественный налоговый вычет.
Главное значение имеет степень родства и наличие взаимозависимости между продавцом и покупателем.
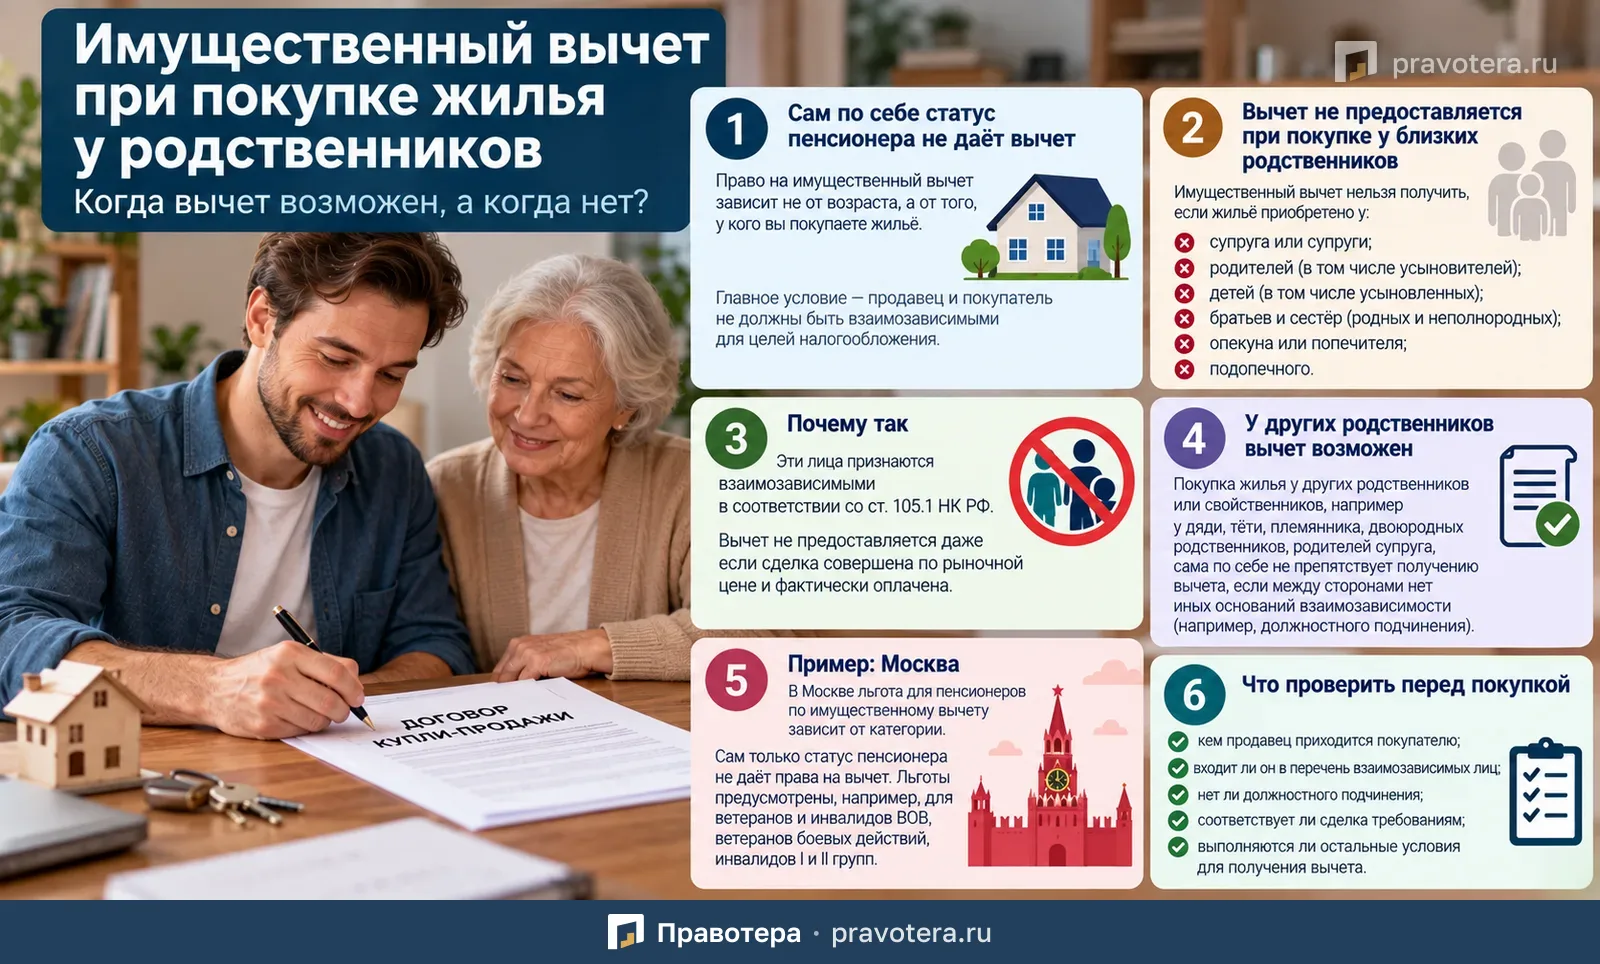
Если жильё приобретается у супруга, родителей, детей, братьев или сестёр, имущественный вычет не предоставляется. В сделках с другими родственниками вычет возможен, если стороны не признаются взаимозависимыми по иным основаниям.
Почему родство влияет на вычет
При покупке жилья физическое лицо в общем случае может получить имущественный налоговый вычет по НДФЛ.
Такое право предусмотрено пп. 3 и 4 п. 1 ст. 220 НК РФ.
Однако п. 5 ст. 220 НК РФ устанавливает ограничение: вычет не предоставляется, если договор купли-продажи жилья заключён между взаимозависимыми физическими лицами.
То есть для налоговой имеет значение не только сам факт покупки недвижимости, но и отношения между продавцом и покупателем.
Кто считается взаимозависимым
Общие правила взаимозависимости установлены ст. 105.1 НК РФ.
Физические лица могут считаться взаимозависимыми, если особенности отношений между ними способны влиять на условия или результаты совершаемых сделок.
В частности, взаимозависимыми признаются:
- супруги;
- родители и дети;
- усыновители и усыновлённые;
- братья и сёстры;
- опекун или попечитель и подопечный;
- физические лица, если одно из них подчиняется другому по должностному положению.
Основание — п. 1, пп. 10 и 11 п. 2 ст. 105.1 НК РФ.
У кого нельзя купить жильё с вычетом
Имущественный вычет не предоставляется, если жильё приобретается по договору купли-продажи у:
- супруга или супруги;
- отца или матери;
- усыновителя;
- сына или дочери;
- усыновлённого ребёнка;
- родного или неполнородного брата;
- родной или неполнородной сестры;
- опекуна или попечителя — при наличии соответствующих отношений;
- подопечного.
Для таких сделок ограничение действует независимо от цены недвижимости и других условий договора.
Имеет ли значение рыночная цена сделки
Нет.
Даже если квартира продаётся по обычной рыночной цене, деньги реально перечислены продавцу и сделка полностью исполнена, это не устраняет ограничение.
Если продавец и покупатель относятся к взаимозависимым лицам, имущественный вычет не предоставляется.
Такой подход отражён в Определении Конституционного Суда РФ от 27.10.2015 № 2538-О и других судебных материалах.
Поэтому аргумент «мы купили квартиру по рынку и всё оплатили по-настоящему» сам по себе не даёт права на вычет в сделке между, например, родителем и ребёнком.
Нужно ли налоговой доказывать, что сделка была экономически необоснованной
Нет.
Если сделка совершена между лицами, которые прямо признаются взаимозависимыми, налоговому органу для отказа в имущественном вычете не нужно дополнительно доказывать:
- фиктивность сделки;
- нерыночность цены;
- отсутствие экономического смысла;
- искусственное создание права на вычет.
На это указано, в частности, в п. 5.1 Письма ФНС России от 02.04.2020 № БВ-4-7/5648.
Можно ли получить вычет при покупке у других родственников
Да, в определённых случаях.
Сам факт любого родства не означает автоматическую взаимозависимость.
Например, получение имущественного вычета возможно при покупке жилья у иных родственников, если они не входят в установленный НК РФ перечень взаимозависимых лиц и отсутствуют другие основания для признания взаимозависимости.
В частности, ограничение само по себе не распространяется на сделки между более дальними родственниками.
Можно ли купить жильё у родителей супруга
В общем случае такая сделка сама по себе не препятствует имущественному вычету.
Например, покупка квартиры одним супругом у отца или матери другого супруга не означает автоматической взаимозависимости по ст. 105.1 НК РФ.
Такой подход отражён в Письме Минфина России от 13.07.2015 № 03-04-07/40094.
Однако необходимо учитывать, что между сторонами не должно быть иных отношений, позволяющих признать их взаимозависимыми.
Когда даже дальних родственников могут признать взаимозависимыми
Перечень родственников в ст. 105.1 НК РФ не всегда является единственным основанием.
Суд вправе признать лиц взаимозависимыми и по другим обстоятельствам, если отношения между ними позволяют одному лицу определять решения другого.
Это предусмотрено п. 7 ст. 105.1 НК РФ.
Например, значение могут иметь отношения должностного подчинения.
Поэтому при покупке недвижимости у родственника, который формально не включён в перечень близких взаимозависимых лиц, всё равно необходимо проверить, нет ли между сторонами иных обстоятельств взаимозависимости.
Пример: покупка квартиры у родителей
Сын покупает квартиру у матери.
Независимо от того:
- по какой цене продаётся квартира;
- соответствует ли цена рынку;
- перечислены ли деньги через банк;
- реально ли изменился собственник,
имущественный вычет по такой покупке не предоставляется.
Причина — продавец и покупатель относятся к взаимозависимым лицам.
Пример: покупка жилья у брата
Сестра приобретает квартиру у родного брата.
Вычет получить нельзя, поскольку братья и сёстры прямо указаны в числе взаимозависимых лиц.
То же правило действует и для неполнородных братьев и сестёр, имеющих общего отца или мать.
Пример: покупка у тестя или свёкра
Один супруг приобретает недвижимость у отца другого супруга.
Такие лица не признаются взаимозависимыми только из-за этого свойства.
Поэтому имущественный вычет в общем случае может быть получен, если:
- соблюдены остальные условия ст. 220 НК РФ;
- отсутствует должностное подчинение;
- суд не признавал стороны взаимозависимыми по другим основаниям.
Можно ли получить вычет при покупке у других родственников
В зависимости от конкретных отношений вычет может быть возможен, например, при покупке у:
- дяди или тёти;
- племянника или племянницы;
- двоюродного брата или сестры;
- других родственников, не указанных прямо в п. 2 ст. 105.1 НК РФ;
- родственников супруга.
Но в каждом случае необходимо отдельно проверить наличие других оснований для взаимозависимости.
Что проверить до заключения сделки
Если вы рассчитываете получить имущественный вычет, до подписания договора желательно проверить:
- кем продавец приходится покупателю;
- входит ли он в перечень взаимозависимых лиц по ст. 105.1 НК РФ;
- есть ли между сторонами отношения опеки или попечительства;
- существует ли должностное подчинение;
- имеются ли иные обстоятельства, позволяющие говорить о влиянии одной стороны на решения другой;
- выполняются ли остальные условия получения имущественного вычета.
Особенно важно сделать это до покупки, поскольку после регистрации сделки изменить факт взаимозависимости сторон уже невозможно.
Главное
Имущественный налоговый вычет при покупке жилья у родственника возможен не всегда.
Вычет не предоставляется при покупке жилья у супруга, родителей, детей, братьев и сестёр, поскольку такие лица признаются взаимозависимыми для целей налогообложения.
Рыночная цена и реальность расчётов ситуацию не меняют.
При покупке недвижимости у других родственников или свойственников вычет может быть предоставлен, если между сторонами нет иных оснований для признания их взаимозависимыми.
Типичные ошибки
- Считать, что рыночная цена и реальные расчёты дают право на вычет при покупке у взаимозависимого лица
- Считать любое родство безусловным основанием для отказа в вычете
- Не проверить должностное подчинение и другие возможные основания взаимозависимости до покупки
Частые вопросы
Источники
- пп. 3 и 4 п. 1 ст. 220 НК РФ
- п. 5 ст. 220 НК РФ
- п. 1, пп. 10 и 11 п. 2 ст. 105.1 НК РФ
- п. 7 ст. 105.1 НК РФ
- Определение Конституционного Суда РФ от 27.10.2015 № 2538-О
- п. 5.1 Письма ФНС России от 02.04.2020 № БВ-4-7/5648
- Письмо Минфина России от 13.07.2015 № 03-04-07/40094
Статья помогла?
Что можно сделать дальше
- Разобрать свои обстоятельства: разбор ситуации
- Задать вопрос по теме: вопросы и ответы