РазборНалогиОпубликовано: сентябрь 20265 мин
Туристический налог в России: кто платит, сколько и когда он применяется
Разбираем, кто рассчитывает туристический налог, от чего зависит его сумма и кому положены льготы. Статья полезна путешественникам и тем, кто оказывает услуги временного проживания.
Юрист по налогам физических лиц
Коротко
Когда это применимо
- Тем, кто бронирует временное проживание и хочет понять итоговую стоимость
- Организациям и физическим лицам, оказывающим услуги временного проживания
- Гражданам, которые могут претендовать на льготу по туристическому налогу
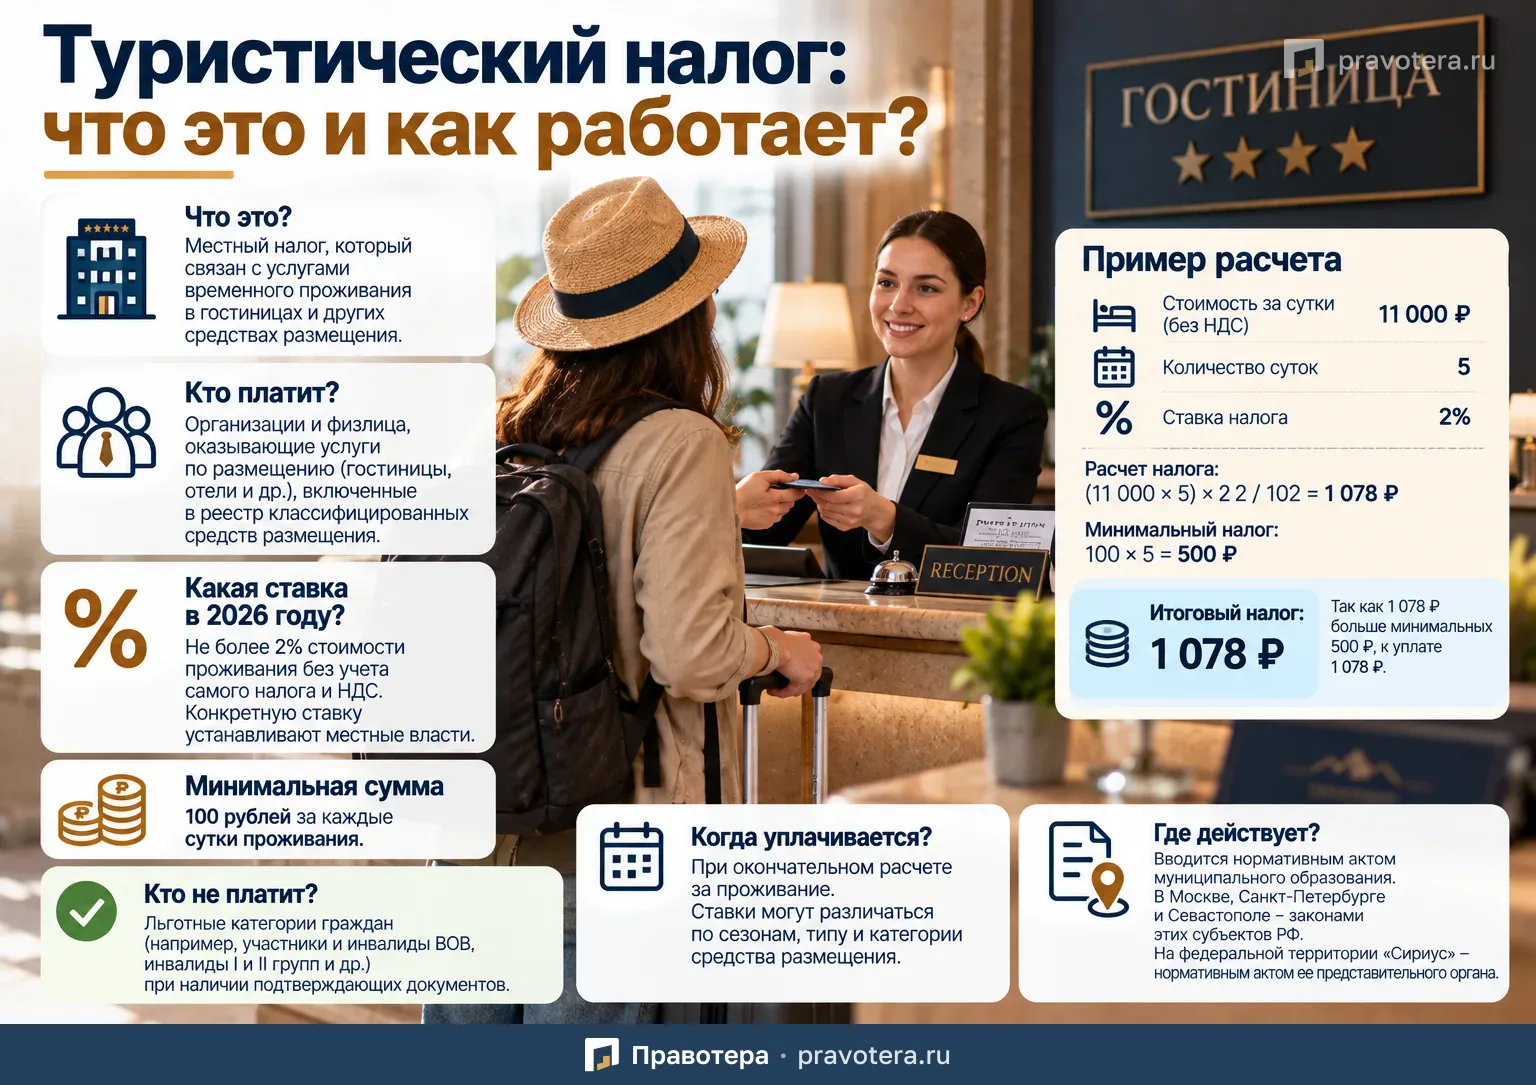
Туристический налог — это местный налог, который связан с оказанием услуг временного проживания в гостиницах и других средствах размещения.
Важно понимать: сам турист напрямую налог не рассчитывает и не перечисляет в бюджет. Его исчисляют организации и физические лица, которые оказывают услуги по временному размещению граждан.
В 2026 году ставка туристического налога не может превышать 2% стоимости проживания без учета самого туристического налога и НДС.
При этом действует минимальная сумма — 100 рублей за сутки проживания.
Кто устанавливает туристический налог
Туристический налог относится к местным налогам.
Это означает, что решение о его введении принимается на конкретной территории.
В муниципальных образованиях налог вводится нормативным правовым актом представительного органа муниципального образования.
Для Москвы, Санкт-Петербурга и Севастополя соответствующие правила устанавливаются законами этих субъектов.
На федеральной территории «Сириус» налог вводится нормативным правовым актом ее представительного органа.
Основание — ст. 15 и 418.1 НК РФ.
Кто платит туристический налог
Налог исчисляют:
- организации;
- физические лица,
которые оказывают услуги по предоставлению мест для временного проживания.
При этом речь идет о средствах размещения, включенных в реестр классифицированных средств размещения.
Например, это может быть гостиница.
Когда рассчитывается налог
Сумма туристического налога определяется при окончательном расчете с человеком, который приобретает услугу проживания.
То есть налог связан непосредственно со стоимостью конкретной услуги размещения.
Какая ставка действует в 2026 году
В 2026 году ставка туристического налога не может превышать 2%.
Но конкретную ставку устанавливают местные власти.
Поэтому в разных городах и муниципальных образованиях она может отличаться.
Может ли ставка меняться в течение года
Да.
Закон позволяет устанавливать разные ставки в зависимости от:
- квартала;
- календарного месяца;
- сезонности;
- типа средства размещения;
- категории средства размещения.
Например, ставка в высокий туристический сезон может отличаться от ставки в другое время года, если это предусмотрено местными правилами.
Как рассчитывается туристический налог
В общем случае налог зависит от стоимости проживания и установленной ставки.
При этом действует минимальный налог — 100 рублей за каждые сутки проживания.
Если расчет по процентной ставке дает меньшую сумму, применяется минимальный налог.
Пример расчета туристического налога
Предположим, в 2026 году человек снял номер в гостинице на пять суток.
Гостиница включена в соответствующий реестр.
Стоимость проживания составляет 11 000 рублей за сутки без НДС.
Местная ставка туристического налога — 2%.
Стоимость проживания за пять суток:
11 000 × 5 = 55 000 рублей
Туристический налог рассчитывается по формуле:
(55 000 × 2) / 102 = 1 078 рублей
Минимальный налог:
100 × 5 = 500 рублей
Поскольку 1 078 рублей больше минимальных 500 рублей, налог составит 1 078 рублей.
Такой подход к расчету приведен в Письме ФНС России от 25.12.2024 № СД-4-3/14600@.
Почему в формуле используется деление на 102
Поскольку сумма туристического налога определяется из стоимости услуги с учетом самого налога, для ставки 2% применяется расчет через отношение 2/102.
Поэтому налог не рассчитывается простым умножением стоимости на 2%.
Кто может не платить туристический налог
Закон предусматривает льготные категории граждан.
Если человек подтверждает соответствующий статус документами, услуги временного проживания для него не облагаются туристическим налогом.
Какие льготные категории предусмотрены
К ним относятся, в частности:
- Герои Советского Союза;
- Герои Российской Федерации;
- полные кавалеры ордена Славы;
- Герои Социалистического Труда;
- Герои Труда РФ;
- лица, награжденные орденом Трудовой Славы трех степеней;
- участники Великой Отечественной войны;
- инвалиды Великой Отечественной войны;
- ветераны боевых действий;
- инвалиды боевых действий;
- инвалиды I и II групп;
- инвалиды с детства;
- дети-инвалиды.
Перечень предусмотрен ст. 418.4 НК РФ.
Могут ли быть дополнительные льготы
Да.
Местные власти вправе устанавливать дополнительные категории граждан, для которых туристический налог не применяется.
Поэтому перед поездкой имеет смысл учитывать не только федеральные правила, но и нормативные акты конкретного города или муниципального образования.
Нужно ли подтверждать льготу
Да.
Для освобождения от налога гражданин должен представить документы, подтверждающие льготный статус.
Без подтверждения льгота может не применяться.
Есть ли освобождение для санаториев
В отдельных случаях — да.
Организации освобождаются от туристического налога в отношении услуг временного проживания, которые входят в состав санаторно-курортного лечения при наличии медицинских показаний, если такое лечение оплачивается за счет бюджетных средств.
Такие правила предусмотрены ст. 418.5-1 НК РФ.
Есть ли другие специальные освобождения
Да.
Освобождение также предусмотрено для отдельных услуг организованного отдыха, оплачиваемых в рамках государственных заданий за счет федерального бюджета и предоставляемых в специально определенных средствах размещения.
Турист платит налог отдельно или он включен в стоимость
Налог рассчитывает лицо, оказывающее услугу проживания.
На практике для туриста это означает увеличение итоговой стоимости размещения на соответствующую сумму налога.
При этом конкретный порядок отражения суммы зависит от расчетных документов и правил конкретного средства размещения.
Что важно проверить перед бронированием
Если стоимость проживания имеет значение, полезно заранее уточнить:
- Введен ли туристический налог в конкретном городе.
- Какая ставка действует.
- Есть ли минимальный налог.
- Имеете ли вы право на льготу.
- Какие документы нужны для подтверждения льготы.
Главное
Туристический налог — это местный налог, связанный с услугами временного проживания.
В 2026 году его ставка не может превышать 2% стоимости услуги без учета НДС и самого налога.
При этом минимальная сумма составляет 100 рублей за каждые сутки проживания.
Налог рассчитывает гостиница или другое лицо, оказывающее услуги размещения.
Для отдельных категорий граждан действуют льготы, а муниципальные власти могут устанавливать дополнительные освобождения.
Что пригодится как доказательство
- Документы, подтверждающие льготный статус гражданина
Типичные ошибки
- Считать, что турист сам рассчитывает и перечисляет налог в бюджет
- Применять ставку 2% без проверки местных правил
- Рассчитывать налог простым умножением стоимости проживания на 2%
- Ожидать применения льготы без документов, подтверждающих статус
Частые вопросы
Источники
- ст. 15 НК РФ
- ст. 418.1 НК РФ
- ст. 418.4 НК РФ
- ст. 418.5-1 НК РФ
- Письмо ФНС России от 25.12.2024 № СД-4-3/14600@
Статья помогла?
Что можно сделать дальше
- Разобрать свои обстоятельства: разбор ситуации
- Задать вопрос по теме: вопросы и ответы