РазборНалогиОпубликовано: сентябрь 20267 мин
Социальный вычет по ДМС: кто может получить и какие документы нужны
Статья объясняет, кто может получить социальный вычет за ДМС, какие условия нужно выполнить и чем подтвердить расходы. Полезна тем, кто оплатил полис для себя или близких.
Юрист по налогам физических лиц
Коротко
Когда это применимо
- Тем, кто оплатил ДМС для себя или супруга, родителей, детей.
- Тем, кто оплатил ДМС подопечного или бывшего подопечного в случаях, указанных в статье.
- Работникам, у которых взносы за ДМС удерживали из зарплаты.
- Тем, кто выбирает между оформлением вычета через работодателя и налоговый орган.
Расходы на добровольное медицинское страхование могут дать право на социальный налоговый вычет по НДФЛ.
Получить такой вычет можно не только по собственному полису ДМС, но и по договорам, заключённым в пользу супруга, родителей, детей и в некоторых случаях подопечных. При этом должны одновременно выполняться требования к налоговому статусу самого налогоплательщика, страховой компании, условиям договора и подтверждению расходов.
Вычет можно оформить либо через работодателя в течение года, либо через налоговый орган после окончания календарного года. Для расходов начиная с 2024 года предусмотрен и упрощённый порядок.
За кого можно получить вычет по ДМС
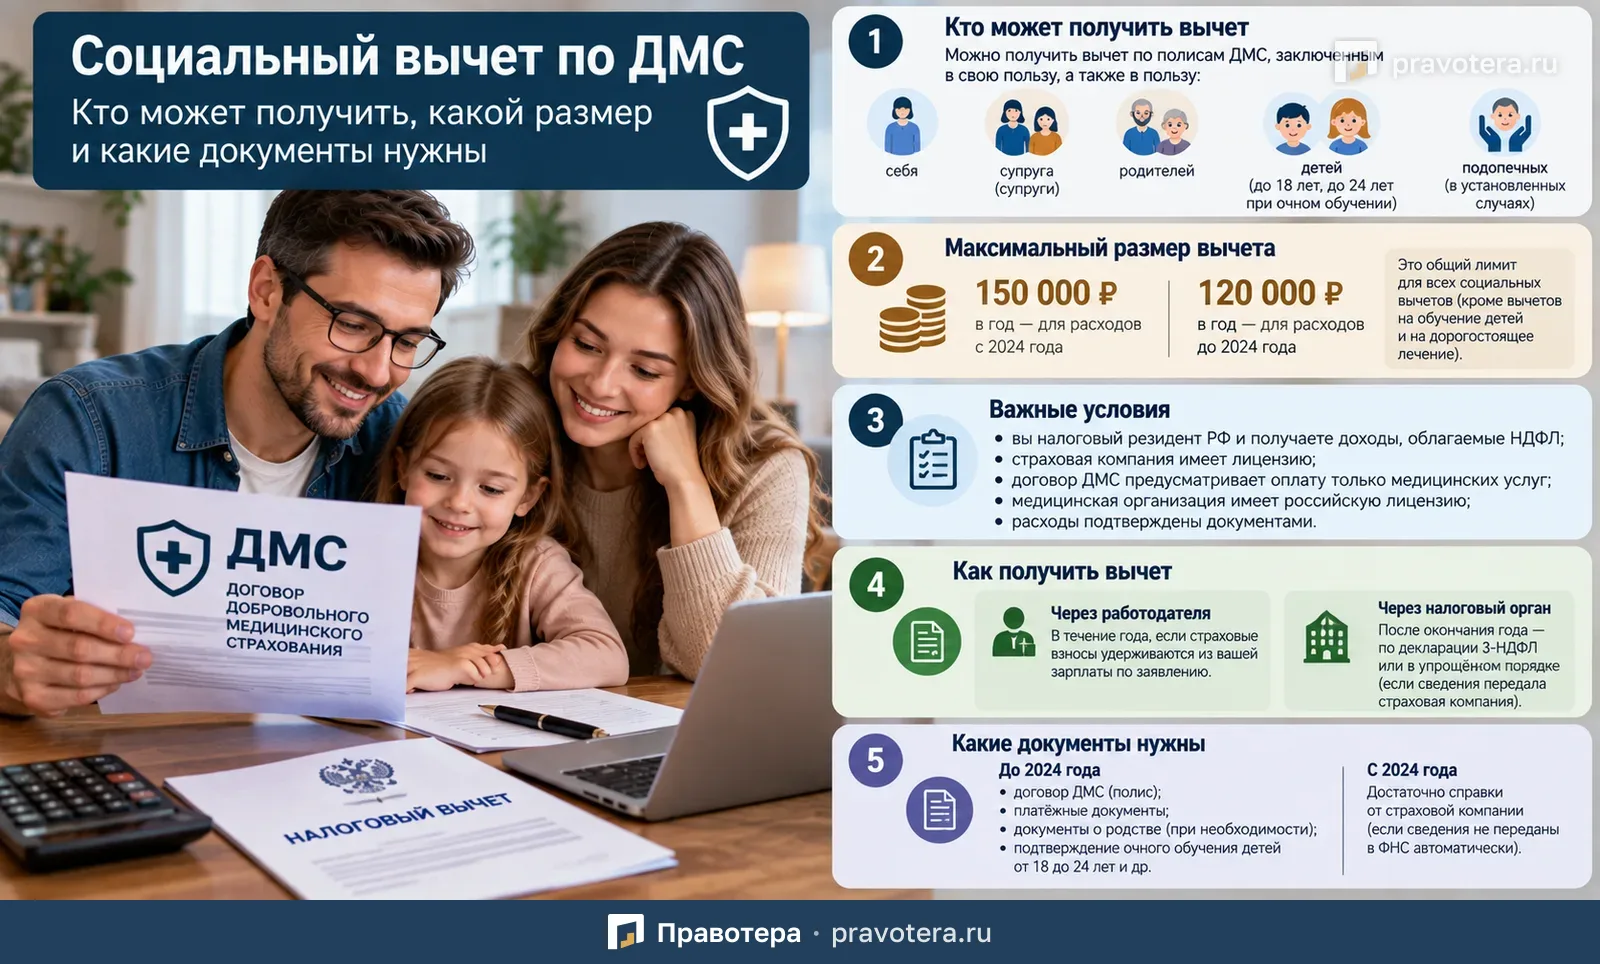
Социальный вычет предоставляется по страховым взносам, уплаченным по договорам ДМС, заключённым в пользу:
- самого налогоплательщика;
- супруга или супруги;
- родителей;
- детей, в том числе усыновлённых, до 18 лет;
- детей до 24 лет, если они обучаются очно в образовательной организации;
- подопечных до 18 лет;
- бывших подопечных до 24 лет, если они продолжают очное обучение.
Такое право предусмотрено пп. 3 п. 1 ст. 219 НК РФ.
Можно ли получить вычет, если ДМС оформил работодатель
Да, в определённых случаях.
Право на вычет может сохраниться, если договор ДМС заключил работодатель, но страховые взносы фактически удерживаются из заработной платы работника.
То есть важно, за чей счёт в конечном итоге оплачена страховка.
Если работодатель оплачивает ДМС полностью за счёт собственных средств, социальный вычет работнику по таким расходам не предоставляется.
Если же деньги перечисляются работодателем по заявлению работника и удерживаются из его зарплаты, вычет возможен. Такой подход отражён также в разъяснениях ФНС России.
Какие условия нужно выполнить
Для получения социального вычета по ДМС необходимо одновременно выполнить несколько требований.
Налогоплательщик должен быть резидентом РФ
Право на вычет имеет налоговый резидент РФ, который получает доходы, уменьшаемые на социальные вычеты.
На практике чаще всего речь идёт о заработной плате.
У страховой компании должна быть лицензия
Страховая организация должна иметь лицензию на соответствующий вид страховой деятельности.
Договор должен покрывать медицинские услуги
Договор ДМС должен предусматривать оплату страховой компанией именно медицинских услуг.
Медицинская организация должна иметь российскую лицензию
Медицинские услуги должны оказываться медицинской организацией или ИП, имеющими российскую лицензию на медицинскую деятельность.
Расходы должны быть подтверждены
Налогоплательщик должен подтвердить, что именно он понёс расходы на страховые взносы.
Все эти условия предусмотрены ст. 219 НК РФ.
Какой максимальный размер вычета
По расходам начиная с 2024 года максимальная сумма социальных вычетов, в которую включается ДМС, составляет:
150 000 рублей за календарный год.
Для расходов до 2024 года лимит составлял:
120 000 рублей.
Важно понимать, что 150 000 рублей — это не отдельный лимит только для ДМС.
Это общий предел для ряда социальных вычетов.
Например, в эту же сумму могут входить некоторые расходы на:
- лечение;
- обучение;
- фитнес;
- другие социальные вычеты, предусмотренные ст. 219 НК РФ.
Отдельно от этого лимита учитываются, в частности, расходы на дорогостоящее лечение и обучение детей.
Неиспользованный остаток социального вычета на следующий год не переносится.
Сколько денег можно вернуть
Сам имущественный или социальный вычет и фактически возвращаемая сумма НДФЛ — не одно и то же.
Вычет уменьшает налоговую базу.
Например, если за ДМС уплачено 100 000 рублей и вся эта сумма может быть принята к вычету, налоговая база уменьшается на 100 000 рублей.
При ставке НДФЛ 13% потенциальный возврат составит:
100 000 × 13% = 13 000 рублей
Но вернуть можно не больше НДФЛ, который фактически был уплачен с соответствующих доходов.
Какие документы нужны за расходы до 2024 года
Для ДМС, оплаченного до 1 января 2024 года, могут понадобиться:
- копия договора ДМС или страхового полиса;
- платёжные документы;
- банковские выписки;
- квитанции;
- документы о родстве;
- документы об очном обучении ребёнка или бывшего подопечного, если ему от 18 до 24 лет.
Такой перечень следует из ст. 219 НК РФ.
Какие документы нужны по расходам с 2024 года
Для расходов начиная с 1 января 2024 года порядок стал проще.
В общем случае достаточно справки страховой организации, подтверждающей уплату страховых взносов.
Другие документы НК РФ для подтверждения именно расходов по ДМС в обычной ситуации не требует.
При этом справка может вообще не понадобиться, если страховая компания самостоятельно передала данные о расходах в ФНС, а сведения появились в личном кабинете налогоплательщика.
Для этого налогоплательщику нужно обратиться в страховую компанию с заявлением о передаче сведений, а у страховой должна быть техническая возможность отправить их в налоговый орган.
Могут ли всё же запросить документы о родстве
Да.
Хотя для подтверждения самих расходов с 2024 года достаточно справки страховой, налоговой могут понадобиться дополнительные сведения, если вычет оформляется за родственника.
Например:
- свидетельство о браке;
- свидетельство о рождении ребёнка;
- документы об опеке;
- подтверждение очного обучения.
Часть этих сведений ФНС получает самостоятельно из государственных информационных систем.
Но если нужной информации у налоговой нет, документы могут запросить у самого налогоплательщика.
Как получить вычет через работодателя
Получить вычет можно в течение того же календарного года, в котором оплачено ДМС.
Для этого сначала нужно обратиться в налоговый орган с заявлением о подтверждении права на социальный вычет.
Если ФНС подтвердит право, после этого необходимо подать работодателю письменное заявление.
Работодатель учтёт вычет при расчёте НДФЛ.
Такой порядок не применяется к работодателям, использующим АУСН.
Что делать, если работодатель использовал не весь вычет
Если работодатель предоставил вычет не полностью, оставшуюся часть можно получить через налоговый орган после окончания года.
Для этого можно воспользоваться общим или, при соблюдении условий, упрощённым порядком.
Как получить вычет в упрощённом порядке
По расходам начиная с 2024 года социальный вычет по ДМС можно получить без подачи обычной декларации 3-НДФЛ, если необходимые сведения уже имеются у ФНС.
Обычно это возможно, если страховая компания самостоятельно передала данные о расходах.
После окончания года в личном кабинете налогоплательщика может появиться предзаполненное заявление.
Налогоплательщику останется проверить его и направить в налоговую через личный кабинет.
После этого ФНС проводит камеральную проверку и принимает решение:
- предоставить вычет полностью;
- предоставить его частично;
- отказать в предоставлении вычета.
Порядок установлен ст. 221.1 НК РФ.
Как получить вычет через 3-НДФЛ
Если упрощённый порядок недоступен или ФНС отказала в нём, можно воспользоваться обычным способом.
Для этого необходимо подать декларацию 3-НДФЛ.
Это можно сделать:
- лично;
- через представителя;
- по почте;
- в электронной форме;
- через личный кабинет налогоплательщика.
Декларацию можно заполнить с помощью программы ФНС или прямо в личном кабинете.
Нужно ли успеть до 30 апреля
Если декларация подаётся только для получения налогового вычета и возврата НДФЛ, жёсткой обязанности подать её до 30 апреля нет.
После 30 апреля декларацию также можно представить.
При этом воспользоваться вычетом по доходам за прошедший календарный год можно не позднее трёх лет после его окончания.
Пример
Предположим, в 2026 году налогоплательщик заплатил:
- 70 000 рублей за собственный полис ДМС;
- 40 000 рублей за ДМС супруги;
- 20 000 рублей за ДМС ребёнка.
Общие расходы составили:
130 000 рублей.
Если выполнены остальные условия и в этом году не использован общий социальный лимит на другие расходы, к вычету можно заявить все 130 000 рублей.
При ставке НДФЛ 13% потенциальная сумма возврата составит:
130 000 × 13% = 16 900 рублей
при условии, что такой НДФЛ был фактически уплачен.
Что проверить перед оформлением вычета
Перед обращением за вычетом стоит проверить:
- являетесь ли вы налоговым резидентом РФ;
- имеются ли доходы, которые можно уменьшить на вычет;
- кто фактически оплатил страховые взносы;
- есть ли у страховой компании лицензия;
- предусматривает ли договор оплату исключительно медицинских услуг;
- за кого оформлен полис;
- в каком году были понесены расходы;
- не исчерпан ли общий лимит социальных вычетов;
- передала ли страховая сведения в ФНС;
- появился ли предзаполненный документ в личном кабинете.
Главное
Социальный вычет по ДМС можно получить по расходам на страхование:
- себя;
- супруга;
- родителей;
- детей;
- в установленных случаях — подопечных и бывших подопечных.
Для расходов с 2024 года общий лимит социальных вычетов составляет 150 000 рублей в год.
Если страховая передала сведения непосредственно в ФНС, оформление может пройти в упрощённом порядке без обычной декларации 3-НДФЛ.
Если таких сведений нет, вычет можно получить через работодателя либо после окончания года через налоговый орган.
Сроки
- Получить вычет через работодателя
- в течение календарного года, в котором оплачено ДМС
- Получить вычет через налоговый орган
- после окончания календарного года
- Воспользоваться вычетом по доходам за прошедший календарный год
- не позднее трёх лет после его окончания
Что пригодится как доказательство
- Для расходов до 2024 года — копия договора ДМС или полиса.
- Для расходов до 2024 года — платёжные документы, банковские выписки или квитанции.
- Для расходов с 2024 года — справка страховой организации об уплате взносов, если страховая не передала сведения в ФНС.
- При вычете за родственника — документы о родстве, если налоговая запросит их.
- При вычете за подопечного — документы об опеке, если налоговая запросит их.
- Для ребёнка или бывшего подопечного от 18 до 24 лет — подтверждение очного обучения.
Типичные ошибки
- Считать, что работник получит вычет, если работодатель полностью оплатил ДМС за свой счёт.
- Считать лимит 150 000 рублей отдельным лимитом только для ДМС.
- Ожидать возврата больше НДФЛ, фактически уплаченного с соответствующих доходов.
- Рассчитывать на перенос неиспользованного остатка вычета на следующий год.
- Считать, что вычет всегда можно получить в упрощённом порядке без передачи сведений в ФНС.
Частые вопросы
Источники
- пп. 3 п. 1 ст. 219 НК РФ
- ст. 221.1 НК РФ
Статья помогла?
Что можно сделать дальше
- Разобрать свои обстоятельства: разбор ситуации
- Задать вопрос по теме: вопросы и ответы