РазборНалогиОпубликовано: сентябрь 20268 мин
Как налоговая взыскивает долги с физических лиц: порядок, сроки и когда дело передают приставам
Разбираем, как налоговая взыскивает долги физических лиц: от требования об уплате до списания денег со счета и передачи дела приставам. Статья поможет проверить порядок взыскания и понять, когда спор рассматривает суд.
Юрист по налоговым спорам
Коротко
Когда это применимо
- Физическим лицам, получившим требование об уплате налогового долга
- Тем, у кого налоговая списывает деньги со счета
- Тем, чей долг передали судебным приставам
- Тем, кто не согласен с начисленным налогом
Если физическое лицо не заплатило налог вовремя, у него образуется задолженность. С 1 ноября 2025 года налоговая в большинстве случаев может взыскивать ее во внесудебном порядке.
Обычно все начинается с требования об уплате долга. Если его не исполнить, налоговая принимает решение о взыскании, после чего деньги могут быть списаны со счетов. Если средств недостаточно, дело может перейти к судебным приставам, которые вправе обратить взыскание на другое имущество.
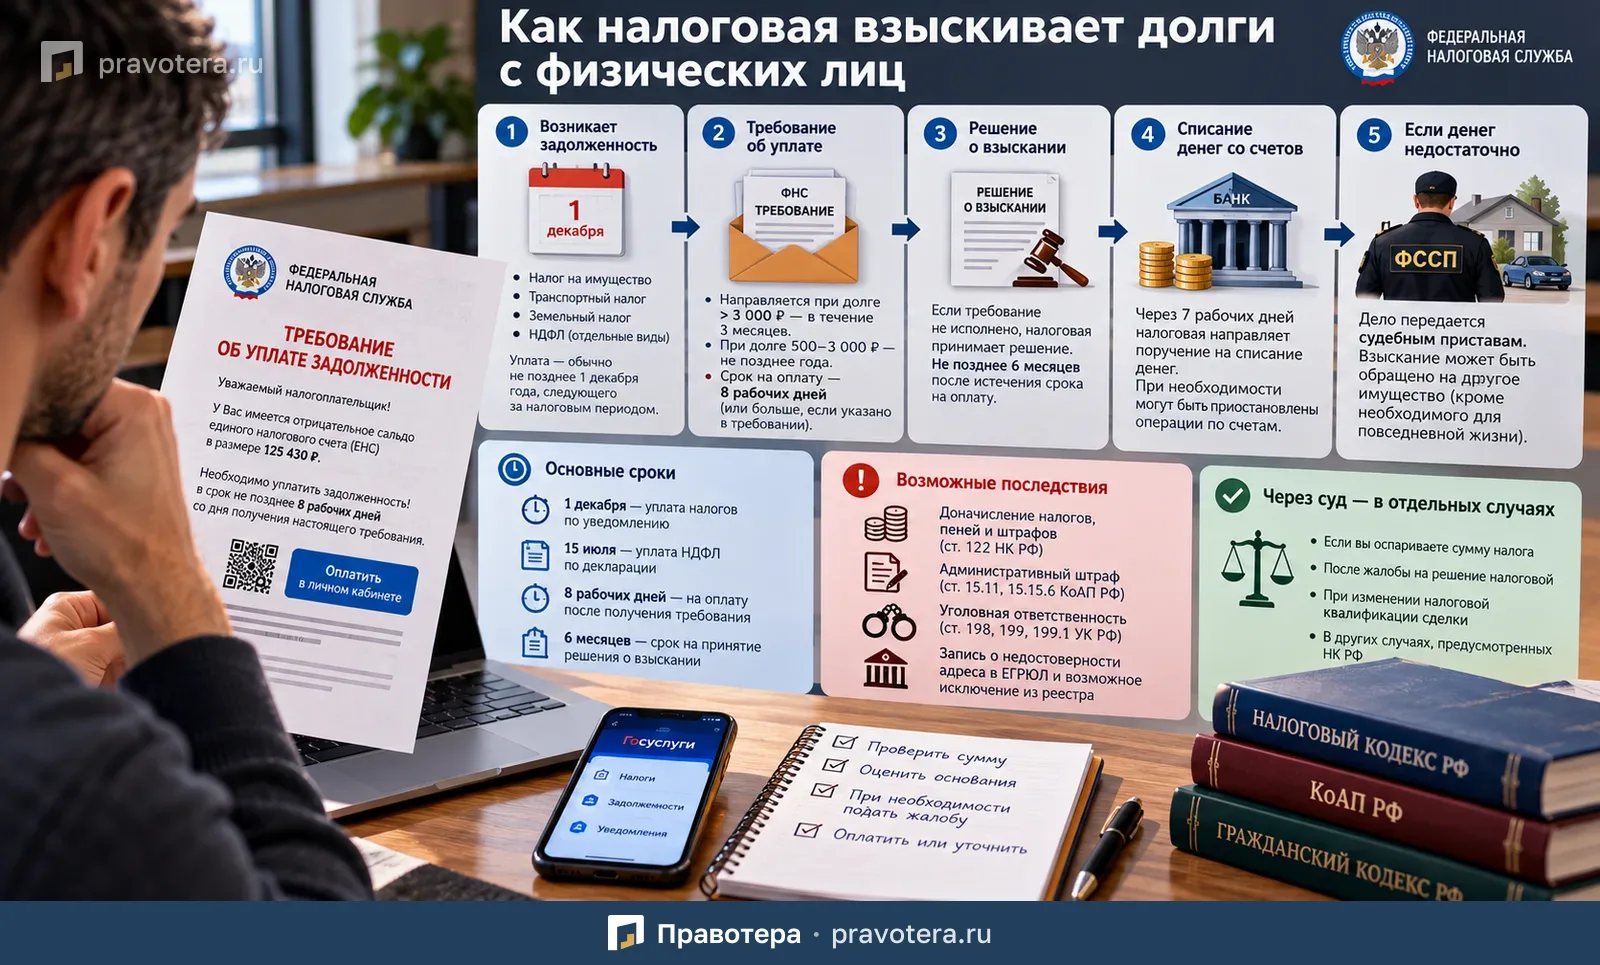
Через суд задолженность взыскивается только в отдельных случаях — например, когда налогоплательщик оспаривает начисление.
Когда возникает налоговая задолженность
Налоги нужно платить в установленные законом сроки.
Например, на основании налогового уведомления физические лица обычно уплачивают:
- налог на имущество;
- транспортный налог;
- земельный налог;
- НДФЛ, который не был удержан налоговым агентом;
- НДФЛ с процентов по банковским вкладам;
- отдельные другие виды НДФЛ.
По общему правилу такие налоги уплачиваются не позднее 1 декабря года, следующего за налоговым периодом.
Если НДФЛ уплачивается на основании налоговой декларации, срок другой — обычно не позднее 15 июля года, следующего за годом получения дохода.
Если налог не перечислен вовремя, возникает недоимка.
В состав задолженности также могут входить:
- пени;
- штрафы;
- проценты, предусмотренные НК РФ.
Общая сумма задолженности фактически отражается через отрицательное сальдо единого налогового счета — ЕНС.
Как сейчас взыскивается налоговая задолженность
С 1 ноября 2025 года общий порядок взыскания для физических лиц стал преимущественно внесудебным.
Это означает, что налоговой не всегда нужно сначала обращаться в суд.
В общем случае алгоритм выглядит так:
- Возникает задолженность.
- Налоговая направляет требование об уплате.
- Если требование не исполнено, принимается решение о взыскании.
- Деньги могут быть списаны с банковских счетов.
- Если денег недостаточно, взыскание может перейти на другое имущество через судебного пристава.
Что такое требование об уплате задолженности
Требование — это официальный документ налоговой, которым человеку сообщают:
- что у него имеется отрицательное сальдо ЕНС;
- какова сумма задолженности;
- в какой срок ее нужно оплатить;
- какие меры могут быть применены при неуплате.
Требование направляется на основании ст. 69 НК РФ.
В какой срок налоговая направляет требование
Срок зависит от размера отрицательного сальдо ЕНС.
Если задолженность превышает 3 000 рублей, требование должно быть направлено в течение трех месяцев со дня образования отрицательного сальдо.
Если задолженность превышает 500 рублей, но составляет не более 3 000 рублей, срок увеличивается до одного года.
Как налоговая направляет требование
Требование может быть:
- вручено лично под расписку;
- передано законному или уполномоченному представителю;
- направлено заказным письмом;
- размещено в личном кабинете налогоплательщика;
- направлено через Госуслуги.
Если документ отправлен заказным письмом, он считается полученным через шесть рабочих дней после отправки.
Если требование размещено в личном кабинете, днем получения считается следующий день после размещения.
Сколько времени дают на добровольную оплату
По общему правилу требование нужно исполнить в течение восьми рабочих дней со дня получения.
При этом в самом требовании может быть установлен более длительный срок.
ФНС также рекомендовала предоставлять налогоплательщикам от 30 до 45 календарных дней для добровольного погашения недоимки, пеней и штрафов.
Что будет, если требование не исполнить
Если долг не погашен, налоговая вправе принять решение о взыскании.
Такое решение должно быть принято и направлено налогоплательщику в течение шести месяцев после окончания срока исполнения требования.
Если налоговая принимает решение позже, оно считается недействительным и не должно исполняться.
Но это не всегда означает, что долг уже невозможно взыскать.
В такой ситуации налоговая вправе обратиться в суд с административным иском. На это также дается шесть месяцев после истечения срока, отведенного для принятия решения о взыскании.
Если срок обращения в суд пропущен по уважительной причине, суд может его восстановить.
Как человек узнает о решении о взыскании
Решение направляется:
- через личный кабинет налогоплательщика;
- через Госуслуги;
- либо заказным письмом, если электронная передача невозможна.
Кроме того, налоговая может сообщать о задолженности по СМС или электронной почте, если человек заранее дал письменное согласие на такое информирование.
С чего налоговая начинает взыскание
Взыскание идет в определенной последовательности.
Сначала взыскание может быть обращено на:
- деньги на банковских счетах;
- электронные денежные средства;
- драгоценные металлы на счетах или вкладах;
- цифровые рубли.
После этого взыскание может быть обращено на:
- наличные деньги;
- отдельное имущество, переданное другим лицам;
- иное имущество должника.
При этом имущество, предназначенное для обычного повседневного использования самим человеком и членами его семьи, защищается от взыскания в предусмотренных законом случаях.
Когда налоговая может списать деньги со счета
По истечении семи рабочих дней со дня направления решения о взыскании налоговая может разместить в специальном реестре поручение на перечисление задолженности.
После этого банк исполняет поручение налогового органа.
Одновременно операции по отдельным счетам могут быть приостановлены.
Можно ли сохранить часть зарплаты
Да.
Налогоплательщик вправе обратиться в банк с заявлением о сохранении части заработной платы и других ежемесячных доходов.
Размер защищенной суммы определяется по правилам законодательства об исполнительном производстве.
Для должников, имеющих иждивенцев, могут применяться дополнительные особенности.
Когда долг передают судебным приставам
Если денег на счетах недостаточно и отрицательное сальдо ЕНС сохраняется, налоговая может перейти к взысканию за счет другого имущества.
Для этого она направляет судебному приставу постановление о взыскании.
После получения постановления пристав возбуждает исполнительное производство.
На это отводится до шести рабочих дней с момента поступления документа в подразделение ФССП.
Как человек узнает о возбуждении исполнительного производства
Копия постановления пристава должна быть направлена налогоплательщику не позднее рабочего дня, следующего за днем его вынесения.
Документ может быть направлен на бумаге или в электронной форме.
Что могут сделать приставы
Если задолженность не погашена, пристав может применить меры принудительного исполнения.
В частности, возможно обращение взыскания на имущество должника.
Пристав также учитывает:
- сумму отрицательного сальдо ЕНС;
- расходы по исполнительным действиям;
- исполнительский сбор.
Сколько составляет исполнительский сбор
Если дело дошло до приставов, к сумме долга может добавиться исполнительский сбор.
По указанным правилам он составляет 12% от суммы задолженности, зафиксированной на дату возбуждения исполнительного производства, но не менее 2 000 рублей.
При этом 1% из указанных 12% взыскивается только после полного удовлетворения требований взыскателя.
Что происходит с имуществом должника
Пристав может:
- оценить имущество;
- передать его на реализацию;
- контролировать поступление денег;
- завершить или прекратить исполнительное производство.
При этом размер долга постоянно корректируется с учетом актуального сальдо ЕНС.
Если задолженность погашена полностью или сальдо ЕНС стало нулевым либо положительным, исполнительное производство заканчивается.
Что будет, если у человека нет имущества
Если в течение установленного срока у должника не обнаружено имущества, на которое можно обратить взыскание, исполнительное производство может быть окончено.
Например, это возможно, если в течение двух месяцев после возбуждения производства или поступления недостаточной суммы от реализации имущества у человека отсутствует другое имущество для взыскания.
Когда налоговая обязана обращаться в суд
Несмотря на общий внесудебный порядок, в ряде случаев взыскание возможно только через суд.
Так происходит, например, если:
- задолженность возникла из-за изменения налоговой юридической квалификации сделки;
- человек подал жалобу после отказа в перерасчете налога;
- налогоплательщик не согласился с решением вышестоящей налоговой по жалобе;
- подана жалоба на решение о привлечении к налоговой ответственности;
- обжалуется решение об отмене налогового вычета.
В какой срок налоговая должна обратиться в суд
В общем случае срок составляет шесть месяцев.
Начало его исчисления зависит от конкретной ситуации.
Например, срок может отсчитываться:
- со дня вступления в силу решения налогового органа;
- со дня принятия решения по жалобе;
- со дня, когда сумма судебной задолженности превысила 3 000 рублей.
Если общая сумма взыскиваемой через суд задолженности не превышает 3 000 рублей, действуют отдельные правила исчисления срока.
Что будет, если налоговая пропустила срок обращения в суд
Если налоговый орган пропустил установленный срок, он может попросить суд его восстановить.
Суд вправе это сделать, если причины признаны уважительными.
Но если срок пропущен и суд отказал в восстановлении, задолженность может быть признана безнадежной к взысканию.
Основание — ст. 48 и 59 НК РФ.
Как рассматривается дело в суде
Административный иск налоговой рассматривает районный суд.
Суд должен рассмотреть дело в течение трех месяцев со дня поступления заявления.
После вынесения решения налогоплательщик вправе подать апелляционную жалобу.
Срок на апелляцию — один месяц со дня принятия решения в окончательной форме.
Что делать, если вы не согласны с задолженностью
Если человек считает начисление неправильным, важно не ждать, пока деньги спишут или дело уйдет приставам.
Лучше сразу проверить:
- Какой налог начислен.
- За какой период.
- На каком основании возник долг.
- Было ли налоговое уведомление.
- Учтены ли льготы.
- Не было ли ошибки в объекте налогообложения.
- Не пропущен ли срок для жалобы или перерасчета.
Если спор заявлен в предусмотренном законом порядке, задолженность в некоторых случаях переходит из внесудебного взыскания в судебный порядок.
Что делать, если долг уже передан приставам
Если исполнительное производство уже возбуждено, стоит проверить:
- сумму отрицательного сальдо ЕНС;
- дату требования налоговой;
- дату решения о взыскании;
- размер исполнительского сбора;
- сведения о наложенных ограничениях;
- актуальную сумму долга.
Если задолженность уже погашена, важно убедиться, что информация обновилась и исполнительное производство прекращено.
Главное
Налоговая задолженность физических лиц сейчас в большинстве случаев взыскивается без предварительного обращения в суд.
Обычно процесс выглядит так:
- налоговая направляет требование;
- при неуплате принимает решение о взыскании;
- деньги списываются со счетов;
- если средств недостаточно, дело передается приставам;
- приставы могут обратить взыскание на другое имущество.
Если налогоплательщик оспаривает начисление или имеется другое основание, предусмотренное законом, взыскание осуществляется через суд.
Поэтому при получении требования от налоговой лучше не игнорировать документ: если долг ошибочный, его нужно своевременно оспаривать, а если правильный — погасить до перехода к принудительному взысканию и дополнительным расходам.
Сроки
- Направить требование при долге свыше 3 000 рублей
- в течение трех месяцев со дня образования отрицательного сальдо ЕНС
- Направить требование при долге свыше 500 рублей, но не более 3 000 рублей
- в течение одного года
- Исполнить требование об уплате
- в течение восьми рабочих дней со дня получения, если в требовании не указан более длительный срок
- Принять и направить решение о взыскании
- в течение шести месяцев после окончания срока исполнения требования
- Разместить поручение на перечисление долга
- по истечении семи рабочих дней со дня направления решения о взыскании
- Возбудить исполнительное производство
- до шести рабочих дней с момента поступления постановления в подразделение ФССП
Что пригодится как доказательство
- Налоговое уведомление — чтобы проверить начисление
- Требование об уплате задолженности — чтобы проверить сумму и срок оплаты
- Решение налоговой о взыскании — чтобы проверить дату его принятия
- Постановление пристава — если исполнительное производство уже возбуждено
- Сведения об актуальном сальдо ЕНС и сумме долга
Типичные ошибки
- Игнорировать требование налоговой: после истечения срока оплаты может начаться принудительное взыскание
- Откладывать проверку ошибочного начисления до списания денег или передачи дела приставам
- Не проверить дату решения о взыскании: решение, принятое позже установленного срока, считается недействительным
- Не проверить размер исполнительского сбора и актуальную сумму долга после передачи дела приставам
- После погашения долга не убедиться, что сведения обновились и исполнительное производство окончено
Частые вопросы
Источники
- ст. 69 НК РФ
- ст. 48 НК РФ
- ст. 59 НК РФ
Статья помогла?
Что можно сделать дальше
- Разобрать свои обстоятельства: разбор ситуации
- Задать вопрос по теме: вопросы и ответы