РазборНалогиОпубликовано: сентябрь 20267 мин
НДФЛ с компенсации морального вреда и судебных расходов: когда налог платить не нужно
Статья поможет тем, кто получил деньги по решению суда, разобраться, облагаются ли НДФЛ компенсация морального вреда и возмещённые судебные расходы.
Юрист по налогам физических лиц
Коротко
Когда это применимо
- Тем, кому суд присудил компенсацию морального вреда.
- Тем, кому по решению суда возместили госпошлину, расходы на представителя или экспертизу.
- Тем, кто получил по одному решению суда несколько разных выплат.
- Тем, кто проверяет, был ли НДФЛ уже удержан при выплате.
По решению суда гражданин может получить не только основную сумму взыскания, но и компенсацию морального вреда, а также возмещение госпошлины, расходов на представителя, экспертизу и других судебных издержек.
Возникает практический вопрос: нужно ли платить НДФЛ с этих денег?
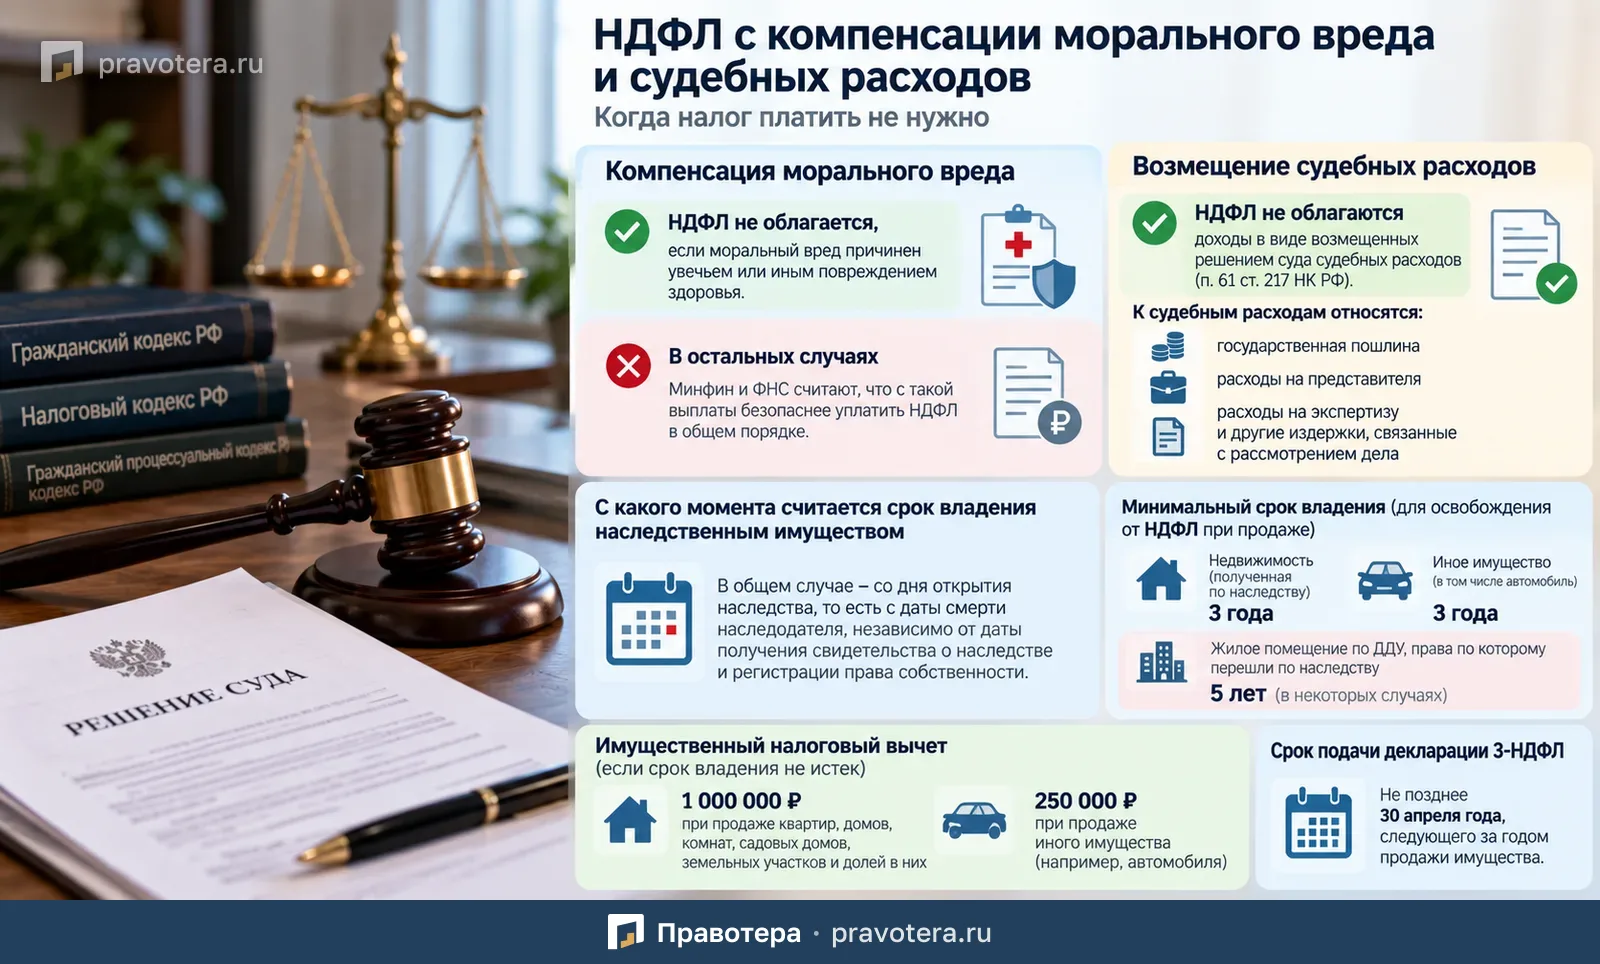
С судебными расходами правило достаточно четкое — возмещенные по решению суда расходы не облагаются НДФЛ. С компенсацией морального вреда ситуация сложнее: если она связана с причинением вреда здоровью, налог не возникает, а в остальных случаях позиции судебной практики и финансовых органов расходятся.
Разберем подробнее.
Что такое компенсация морального вреда
Моральный вред может выражаться в физических или нравственных страданиях, возникших из-за нарушения личных неимущественных прав или посягательства на нематериальные блага человека.
К таким благам относятся, например:
- жизнь;
- здоровье;
- достоинство личности;
- личная и семейная тайна;
- право на имя;
- авторские права и другие личные неимущественные права.
Право на компенсацию морального вреда предусмотрено ст. 151 ГК РФ.
Если нарушены только имущественные права, моральный вред компенсируется не автоматически, а в случаях, прямо установленных законом.
Например, возможность взыскания компенсации морального вреда предусмотрена ст. 15 Закона РФ от 07.02.1992 № 2300-1 «О защите прав потребителей».
Разъяснения о компенсации морального вреда также содержатся в Постановлении Пленума Верховного Суда РФ от 15.11.2022 № 33.
Можно ли взыскать моральный вред при преступлении против собственности
Сам по себе тот факт, что преступление формально направлено против имущества, не означает, что потерпевший не может требовать компенсацию морального вреда.
Необходимо установить, причинило ли преступление человеку физические или нравственные страдания вследствие нарушения его личных неимущественных прав либо посягательства на нематериальные блага.
Такая позиция отражена в:
- Постановлении Конституционного Суда РФ от 26.10.2021 № 45-П;
- Постановлении Пленума Верховного Суда РФ от 15.11.2022 № 33.
Кто определяет размер компенсации
Если стороны не договорились о размере компенсации добровольно, вопрос решает суд.
При определении суммы учитываются:
- характер физических и нравственных страданий;
- фактические обстоятельства нарушения;
- индивидуальные особенности потерпевшего;
- степень вины причинителя вреда, если она имеет значение;
- меры, которые причинитель вреда предпринимал для уменьшения последствий;
- количество и характер нарушений.
Это следует из ст. 151, 1100 и 1101 ГК РФ и разъяснений Верховного Суда РФ.
В некоторых случаях компенсация морального вреда может взыскиваться независимо от наличия вины причинителя вреда.
Облагается ли НДФЛ компенсация морального вреда при вреде здоровью
Если моральный вред связан с увечьем или иным повреждением здоровья, компенсация, выплаченная на основании решения суда, не облагается НДФЛ.
В п. 1 ст. 217 НК РФ установлено освобождение от налогообложения предусмотренных законодательством компенсационных выплат, связанных, в частности, с возмещением вреда, причиненного увечьем или иным повреждением здоровья.
Например, если гражданин получил травму и суд взыскал в его пользу компенсацию морального вреда, соответствующая сумма НДФЛ не облагается.
Что говорит судебная практика о других случаях морального вреда
В судебной практике существует более широкий подход.
В п. 7 Обзора судебной практики, утвержденного Президиумом Верховного Суда РФ 21.10.2015, была высказана позиция, что денежная компенсация морального вреда не является экономической выгодой гражданина.
Иными словами, такая выплата не увеличивает благосостояние человека, а компенсирует причиненные ему физические или нравственные страдания.
С этой точки зрения отсутствует сам объект налогообложения НДФЛ по смыслу ст. 41 и 209 НК РФ.
Позиция Минфина отличается
При этом Минфин России придерживается более осторожного и узкого подхода.
В Письме Минфина России от 01.04.2026 № 03-04-07/26740, которое было направлено налоговым органам Письмом ФНС России от 07.04.2026 № БС-36-11/2714@, указано, что компенсация морального вреда, не связанная с причинением увечья или другого повреждения здоровья, облагается НДФЛ в общеустановленном порядке.
Таким образом, существуют две позиции:
| Ситуация | Подход к НДФЛ | |---|---| | Моральный вред связан с увечьем или повреждением здоровья | НДФЛ не уплачивается | | Моральный вред возник по другой причине | Минфин считает выплату облагаемой НДФЛ | | Судебный подход | Компенсация морального вреда может не признаваться экономической выгодой |
Из-за различия подходов в случаях, не связанных с вредом здоровью, существует риск налогового спора.
Когда безопаснее уплатить НДФЛ
Если компенсация морального вреда не связана с увечьем или повреждением здоровья, с учетом позиции Минфина и ФНС наиболее осторожным вариантом является уплата НДФЛ в установленном порядке.
Исключение возможно, например, если налог уже был:
- отдельно определен при исполнении судебного решения;
- удержан налоговым агентом;
- перечислен им в бюджет.
В таком случае повторно платить тот же налог физическому лицу не требуется.
Облагается ли НДФЛ возмещение судебных расходов
С судебными расходами ситуация гораздо проще.
Возмещенные по решению суда судебные расходы НДФЛ не облагаются.
Это прямо установлено п. 61 ст. 217 НК РФ.
Поэтому если сторона выиграла дело и суд обязал другую сторону возместить понесенные судебные расходы, полученные деньги не включаются в облагаемый НДФЛ доход.
Что относится к судебным расходам
В гражданском процессе судебные расходы состоят из:
- государственной пошлины;
- издержек, связанных с рассмотрением дела.
Это предусмотрено ч. 1 ст. 88 ГПК РФ.
По общему правилу стороне, в пользу которой принято решение, суд присуждает с другой стороны понесенные по делу судебные расходы.
Основание — ч. 1 ст. 98 ГПК РФ.
Аналогичные правила предусмотрены для административного судопроизводства ст. 103 и 111 КАС РФ.
К судебным расходам могут относиться, в частности, расходы на представителя, экспертизу и другие предусмотренные процессуальным законодательством затраты.
Почему возмещение расходов не является облагаемым доходом
Экономический смысл такой выплаты состоит не в получении гражданином дополнительной прибыли, а в компенсации затрат, которые он понес в связи с судебным разбирательством.
Например, человек заплатил представителю 80 000 рублей, выиграл дело и взыскал эти 80 000 рублей с проигравшей стороны.
Сейчас налоговое законодательство прямо освобождает такие суммы от НДФЛ.
Правило закреплено в п. 61 ст. 217 НК РФ.
Пример
Гражданин выиграл судебный спор.
Суд взыскал в его пользу:
- 300 000 рублей основного требования;
- 70 000 рублей компенсации морального вреда;
- 60 000 рублей расходов на представителя;
- 10 000 рублей государственной пошлины.
Налогообложение каждой выплаты необходимо оценивать отдельно.
Судебные расходы в размере 70 000 рублей — расходы на представителя и госпошлина — НДФЛ не облагаются.
Что касается 70 000 рублей компенсации морального вреда, необходимо учитывать основание ее взыскания.
Если она связана с повреждением здоровья, НДФЛ не возникает.
Если компенсация взыскана по другой причине, необходимо учитывать позицию Минфина и ФНС о налогообложении такой выплаты.
Основная сумма взыскания в размере 300 000 рублей оценивается отдельно в зависимости от природы первоначального требования.
Не вся сумма по решению суда облагается одинаково
Одна из распространенных ошибок — рассматривать всю сумму, взысканную судом, как единый доход.
На самом деле в одном исполнительном документе могут быть указаны совершенно разные по своей природе выплаты:
- задолженность;
- убытки;
- неустойка;
- проценты;
- компенсация морального вреда;
- расходы на представителя;
- госпошлина;
- другие суммы.
Налоговые последствия определяются отдельно по каждому виду выплаты.
Поэтому для правильного расчета НДФЛ нужно смотреть не только на общую сумму, поступившую на счет, но и на то, что именно взыскал суд.
Что проверить в решении суда
Если после судебного разбирательства вам поступила крупная сумма, стоит проверить:
- Какие именно требования удовлетворил суд.
- Какая сумма является компенсацией морального вреда.
- С чем связано причинение морального вреда.
- Какая часть выплаты представляет собой судебные расходы.
- Указан ли в решении вопрос об удержании НДФЛ.
- Выступает ли плательщик налоговым агентом.
- Был ли налог фактически удержан при выплате.
Это позволит определить налоговые последствия отдельно по каждой части взыскания.
Главное
Возмещенные по решению суда судебные расходы НДФЛ не облагаются. Такое освобождение прямо предусмотрено п. 61 ст. 217 НК РФ.
С компенсацией морального вреда ситуация зависит от основания выплаты.
Если моральный вред связан с причинением увечья или иным повреждением здоровья, компенсация также освобождается от НДФЛ.
Если моральный вред причинен по другим основаниям, ситуация спорная: Верховный Суд ранее исходил из того, что такая компенсация не образует экономической выгоды, однако Минфин и ФНС придерживаются позиции о необходимости ее налогообложения.
Поэтому при получении выплаты по судебному решению важно разделять все взысканные суммы по их юридической природе, а не оценивать их как один общий доход.
Что пригодится как доказательство
- Решение суда с указанием видов и сумм взысканных выплат.
- Исполнительный документ, если в нём перечислены разные виды выплат.
- Сведения о том, был ли НДФЛ фактически удержан при выплате.
Типичные ошибки
- Считать всю взысканную судом сумму единым доходом и не разделять выплаты по видам.
- Считать, что любая компенсация морального вреда освобождена от НДФЛ, не проверив основание её взыскания.
- Не учитывать риск налогового спора, если моральный вред не связан с повреждением здоровья.
- Повторно платить НДФЛ, который уже удержал и перечислил налоговый агент.
Частые вопросы
Источники
- ст. 151 ГК РФ
- ст. 1100 ГК РФ
- ст. 1101 ГК РФ
- ст. 15 Закона РФ от 07.02.1992 № 2300-1 «О защите прав потребителей»
- Постановление Пленума ВС РФ от 15.11.2022 № 33
- Постановление КС РФ от 26.10.2021 № 45-П
- п. 1 ст. 217 НК РФ
- п. 7 Обзора судебной практики, утверждённого Президиумом ВС РФ 21.10.2015
- ст. 41 НК РФ
- ст. 209 НК РФ
- Письмо Минфина России от 01.04.2026 № 03-04-07/26740
- Письмо ФНС России от 07.04.2026 № БС-36-11/2714@
Статья помогла?
Что можно сделать дальше
- Разобрать свои обстоятельства: разбор ситуации
- Задать вопрос по теме: вопросы и ответы