РазборНалогиОпубликовано: сентябрь 20264 мин
Может ли неработающий пенсионер получить вычет за лечение
Неработающий пенсионер может получить вычет за лечение, если у него есть подходящий доход, облагаемый НДФЛ. Статья также объясняет, когда расходы могут заявить супруг или дети пенсионера.
Юрист по налогам физических лиц
Коротко
Когда это применимо
- Неработающим пенсионерам, которые оплатили своё лечение и имеют доходы помимо пенсии.
- Пенсионерам, которые получают только пенсию и хотят понять, почему вычет им недоступен.
- Супругам и детям, оплатившим лечение пенсионера.
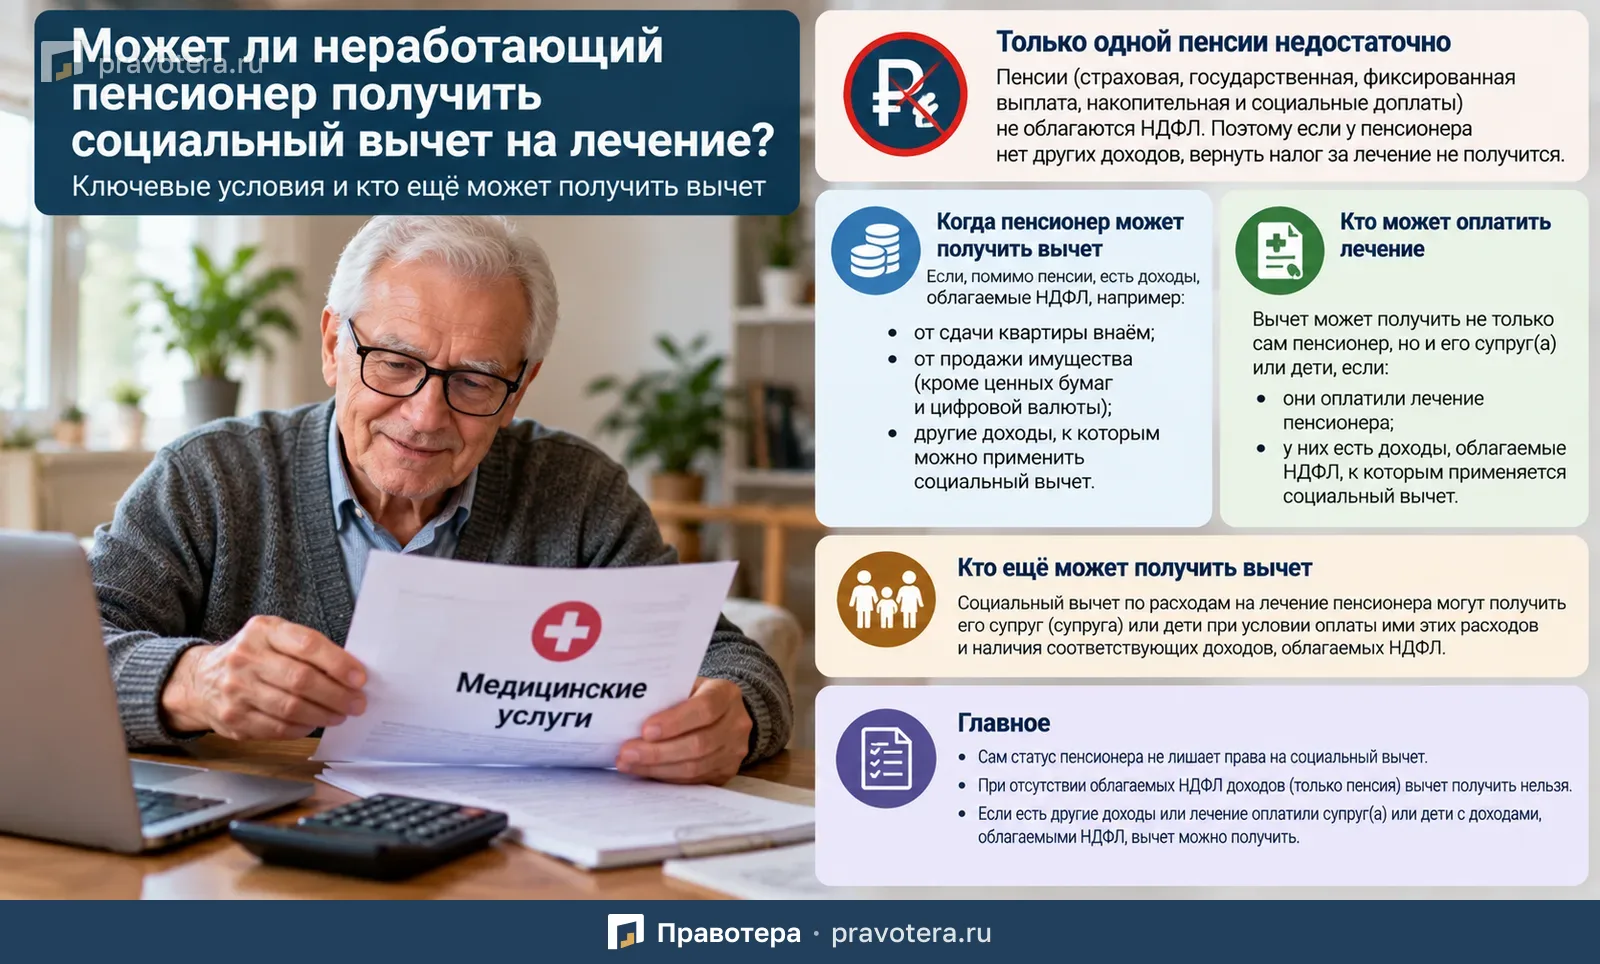
Неработающий пенсионер может получить социальный налоговый вычет за лечение, но только если у него есть доходы, с которых уплачивается НДФЛ и которые можно уменьшить на такой вычет.
Если человек получает только пенсию и других облагаемых НДФЛ доходов у него нет, вернуть налог за лечение не получится. Причина в том, что сама пенсия НДФЛ не облагается.
При этом расходы на лечение пенсионера в определённых случаях могут заявить его супруг или дети, если именно они оплатили лечение и у них есть соответствующие доходы, облагаемые НДФЛ.
Почему одной пенсии недостаточно для получения вычета
Социальный налоговый вычет предоставляется налоговым резидентам РФ и уменьшает только те доходы, к которым допускается применение такого вычета.
Поэтому для возврата налога мало самого факта расходов на лечение.
Необходимо, чтобы у человека был доход, с которого ранее был уплачен НДФЛ.
Пенсии по государственному пенсионному обеспечению, страховые пенсии, фиксированная выплата к страховой пенсии, накопительная пенсия и предусмотренные законом социальные доплаты к пенсиям не облагаются НДФЛ.
Это предусмотрено п. 2 ст. 217 НК РФ.
Поэтому если неработающий пенсионер получает только такие выплаты, налога, который можно было бы вернуть за счёт социального вычета, у него нет.
Когда неработающий пенсионер всё-таки может получить вычет
Право на вычет может возникнуть, если помимо пенсии у пенсионера есть другой доход, облагаемый НДФЛ.
Например, это может быть доход:
- от сдачи квартиры внаём;
- от продажи имущества;
- из других источников, если такой доход облагается НДФЛ и относится к доходам, которые можно уменьшить на социальный вычет.
В таком случае пенсионер вправе заявить расходы на лечение и вернуть часть ранее уплаченного НДФЛ.
Пример с арендой квартиры
Предположим, пенсионер не работает, но сдаёт квартиру и получает облагаемый НДФЛ доход.
В течение года он также оплатил медицинские услуги.
Если выполняются остальные условия для социального вычета, расходы на лечение можно заявить при расчёте НДФЛ с дохода от аренды.
То есть отсутствие заработной платы само по себе не лишает пенсионера права на вычет.
Главное — наличие подходящего налогооблагаемого дохода.
Можно ли получить вычет при продаже имущества
Да, в определённых случаях.
Если пенсионер получил облагаемый НДФЛ доход от продажи имущества, он может использовать социальный вычет на лечение в отношении доходов, к которым НК РФ разрешает его применять.
При этом из рассматриваемого правила исключаются, в частности, доходы от продажи ценных бумаг и цифровой валюты.
Соответствующие положения предусмотрены ст. 210 и 219 НК РФ.
Имеет ли значение налоговое резидентство
Да.
Социальные налоговые вычеты предоставляются гражданам, являющимся налоговыми резидентами РФ.
Поэтому при оформлении вычета необходимо учитывать не только возраст и наличие пенсии, но и налоговый статус человека.
Могут ли дети получить вычет за лечение пенсионера
Да.
Социальный вычет по расходам на лечение пенсионера могут получить его дети, если одновременно выполняются необходимые условия.
В частности:
- ребёнок является налоговым резидентом РФ;
- именно он оплатил лечение родителя;
- у него имеются доходы, облагаемые НДФЛ и допускающие применение социального вычета.
Такое право предусмотрено пп. 3 п. 1 ст. 219 НК РФ.
Может ли супруг получить вычет
Да.
Аналогичное правило действует для супруга или супруги пенсионера.
Если супруг оплатил лечение пенсионера за счёт своих средств и имеет соответствующие облагаемые НДФЛ доходы, он вправе заявить социальный вычет.
То есть если сам пенсионер получает только необлагаемую пенсию, это не означает, что расходы на его лечение в принципе нельзя использовать для налогового вычета.
В такой ситуации право на вычет может реализовать другой член семьи, который фактически понёс расходы.
Кто именно должен оплачивать лечение
Для вычета имеет значение, кто фактически оплатил медицинские услуги.
Если пенсионер хочет получить вычет сам, расходы должны быть понесены им.
Если вычет собирается заявить супруг или ребёнок, желательно, чтобы из документов было видно, что лечение оплатил именно этот человек.
Это снижает риск вопросов при подтверждении права на вычет.
Что проверить перед оформлением
Неработающему пенсионеру стоит последовательно проверить:
- является ли он налоговым резидентом РФ;
- есть ли у него кроме пенсии доходы, облагаемые НДФЛ;
- относятся ли эти доходы к тем, которые можно уменьшить на социальный вычет;
- кто фактически оплатил лечение;
- имеется ли возможность заявить вычет через супруга или детей;
- сохранены ли документы, подтверждающие расходы.
Главное
Сам статус пенсионера не лишает человека права на социальный налоговый вычет за лечение.
Но если неработающий пенсионер получает только пенсию, вычет фактически использовать нельзя, поскольку такие пенсионные выплаты НДФЛ не облагаются.
Если у пенсионера есть дополнительный облагаемый доход, например от сдачи квартиры или продажи имущества, право на вычет может возникнуть.
Кроме того, расходы на лечение пенсионера могут заявить его супруг или дети, если они оплатили лечение и имеют доходы, облагаемые НДФЛ.
Что пригодится как доказательство
- Документы, подтверждающие расходы на лечение.
- Документы, из которых видно, кто оплатил лечение, если вычет заявляет супруг или ребёнок.
Типичные ошибки
- Считать, что одной пенсии достаточно для возврата НДФЛ за лечение.
- Не проверять, можно ли применить социальный вычет к имеющемуся доходу.
- Не учитывать налоговое резидентство при оформлении вычета.
- Не сохранять документы о расходах и о том, кто оплатил лечение.
Частые вопросы
Источники
- п. 2 ст. 217 НК РФ
- ст. 210 НК РФ
- ст. 219 НК РФ
- пп. 3 п. 1 ст. 219 НК РФ
Статья помогла?
Что можно сделать дальше
- Разобрать свои обстоятельства: разбор ситуации
- Задать вопрос по теме: вопросы и ответы