РазборНалогиОпубликовано: сентябрь 20268 мин
Имущественный вычет при покупке жилья с материнским капиталом: что можно вернуть
Как рассчитать имущественный вычет при покупке жилья с материнским капиталом. Статья поможет родителям учесть долю ребёнка, распределить расходы между супругами и разобраться с вычетом по ипотечным процентам.
Юрист по налогам физических лиц
Коротко
Когда это применимо
- Родителям, купившим жильё с использованием материнского капитала
- Супругам, которые хотят распределить расходы на долю ребёнка
- Тем, кто погашал материнским капиталом ипотечные проценты
- Тем, кто выбирает, получать вычет через налоговую инспекцию или работодателя
При покупке квартиры или другого жилья с использованием материнского капитала имущественный налоговый вычет получить можно, но не со всей стоимости недвижимости.
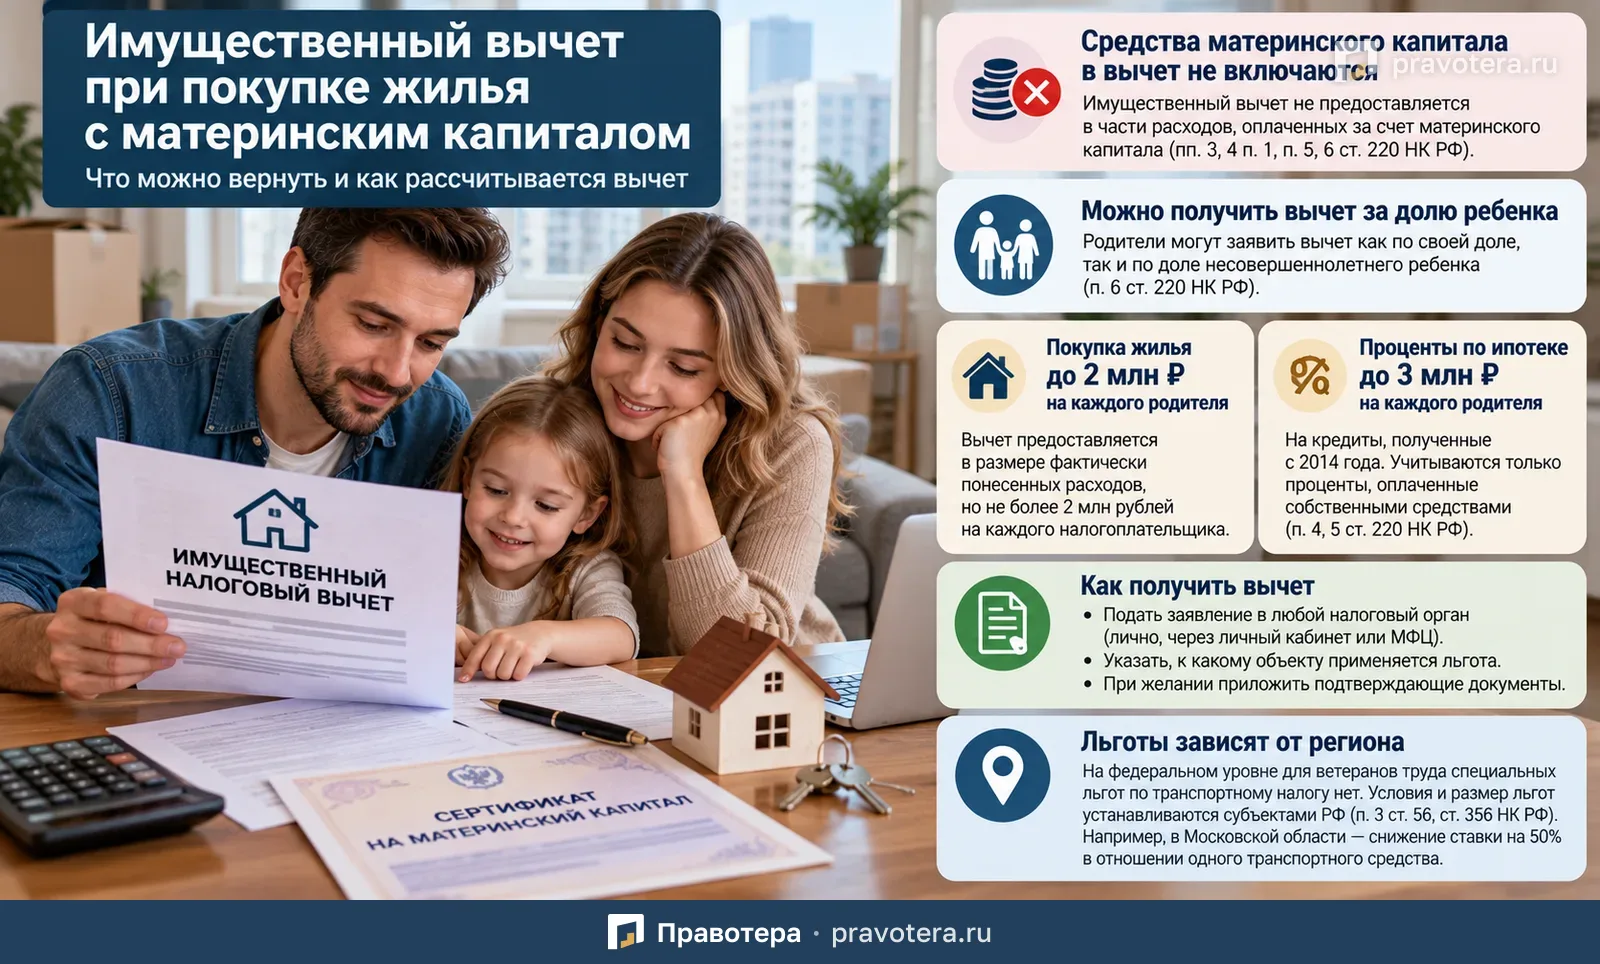
Главное правило: расходы, оплаченные средствами материнского капитала, в имущественный вычет не включаются.
Это касается как расходов на покупку жилья, так и процентов по ипотечному кредиту, если они погашались за счёт маткапитала.
Разберём, как рассчитывается вычет, если жильё оформлено в долевую собственность родителей и ребёнка, и как распределяются расходы между супругами.
Можно ли использовать материнский капитал для покупки жилья
Да.
Средства материнского капитала можно направить на улучшение жилищных условий.
Это предусмотрено п. 1 ч. 3 ст. 7 и ч. 1 ст. 10 Федерального закона от 29.12.2006 № 256-ФЗ.
При этом если жильё покупается с использованием материнского капитала, оно должно быть оформлено в общую собственность владельца сертификата, его супруга и детей с определением долей по соглашению.
Такое требование установлено ч. 4 ст. 10 Закона № 256-ФЗ.
Верховный Суд РФ также указывал, что недвижимость, приобретённая с использованием материнского капитала, находится в общей долевой собственности супругов и детей.
Можно ли получить вычет с суммы материнского капитала
Нет.
Имущественный налоговый вычет не предоставляется в отношении расходов, которые фактически оплачены средствами материнского капитала.
Это относится к:
- стоимости приобретаемого жилья;
- расходам на погашение процентов по ипотеке.
То есть если квартира стоит 5 млн рублей, а 600 тыс. рублей из них оплачены материнским капиталом, для целей вычета учитываются только расходы, произведённые за счёт собственных или кредитных средств семьи.
Основание — пп. 3 и 4 п. 1, п. 5 и 6 ст. 220 НК РФ.
Какой максимальный вычет можно получить при покупке жилья
Имущественный вычет по расходам на покупку жилья предоставляется в пределах 2 млн рублей на одного налогоплательщика.
Если квартира оформлена в общую долевую собственность родителей и несовершеннолетнего ребёнка, родитель при соблюдении условий может получить вычет:
- по своей доле;
- по доле ребёнка.
При этом общий размер вычета одного родителя всё равно не может превышать 2 млн рублей.
Можно ли получить вычет за долю ребёнка
Да.
Родители вправе получить имущественный вычет по расходам на приобретение доли ребёнка, если ребёнку на момент регистрации права собственности не исполнилось 18 лет.
Это также применяется к ребёнку, признанному судом недееспособным.
Такое правило предусмотрено п. 6 ст. 220 НК РФ.
Таким образом, если квартира оформлена на мать, отца и ребёнка, каждый из родителей потенциально может учитывать расходы не только по своей доле, но и по доле ребёнка.
Имеет ли значение, кто указан в договоре и платёжных документах
Не всегда.
Если доля ребёнка приобретена за счёт общих средств супругов, право на имущественный вычет по расходам на такую долю может использовать любой из супругов по их выбору.
При этом не имеет решающего значения:
- кто из супругов указан в сделке законным представителем ребёнка;
- на имя кого оформлены платёжные документы.
Такой подход отражён в Кассационном определении Второго кассационного суда общей юрисдикции от 19.05.2021 по делу № 88а-9862/2021.
Когда возникает право на вычет
В общем случае право на имущественный вычет возникает со дня государственной регистрации права собственности на жилое помещение или долю в нём.
Это предусмотрено пп. 2 п. 3 ст. 220 НК РФ.
Если речь идёт о вычете за долю ребёнка, важно, чтобы на дату регистрации права ребёнок был несовершеннолетним либо признан судом недееспособным.
Как считать вычет, если использован материнский капитал
Сначала из общей стоимости жилья необходимо исключить часть, оплаченную материнским капиталом.
После этого оставшаяся сумма распределяется между собственниками в соответствии с их долями.
Пример
Квартира стоит 2 900 000 рублей.
Из них:
- 450 000 рублей оплачено материнским капиталом;
- 2 450 000 рублей — собственными средствами семьи.
Квартира оформлена в равных долях на:
- мать;
- отца;
- ребёнка.
Каждому принадлежит по 1/3.
Один из родителей хочет получить вычет за свою долю и долю ребёнка.
Размер расходов составит:
(2 900 000 − 450 000) × 2/3 = 1 633 333,33 рубля
Второй родитель сможет учесть расходы по своей доле:
(2 900 000 − 450 000) × 1/3 = 816 666,67 рубля
Что происходит, если расходы превышают лимит 2 млн рублей
Даже если на долю родителя и ребёнка приходится больше 2 млн рублей фактических расходов, максимальный имущественный вычет одного налогоплательщика ограничен 2 млн рублей.
Пример
Квартира стоит 4 500 000 рублей.
Из них:
- 450 000 рублей оплачено материнским капиталом;
- 4 050 000 рублей — за счёт собственных средств.
Квартира оформлена на родителей и ребёнка по 1/3.
Стоимость одной доли, рассчитанная без учёта маткапитала:
4 050 000 / 3 = 1 350 000 рублей
Если один родитель заявляет расходы по своей доле и доле ребёнка:
1 350 000 × 2 = 2 700 000 рублей
Но применить можно только:
2 000 000 рублей
Второй родитель сможет заявить:
1 350 000 рублей
Можно ли распределить расходы на долю ребёнка между супругами
Да.
Родители вправе распределить расходы на приобретение доли ребёнка таким образом, чтобы эффективнее использовать право на вычет.
Например, если расходы на детскую долю разделить между супругами поровну, каждый из них может увеличить свой размер вычета в пределах установленного максимума.
В приведённом выше примере расходы на детскую долю составляют 1 350 000 рублей.
Если разделить их между супругами пополам, каждый получает дополнительно по 675 000 рублей расходов.
Тогда каждый супруг может приблизиться к максимальному вычету 2 млн рублей.
Влияет ли размер материнского капитала на максимальный лимит вычета
Нет.
Материнский капитал не уменьшает сам предельный размер имущественного вычета.
Лимит по-прежнему составляет 2 млн рублей на одного налогоплательщика.
Маткапитал уменьшает только сумму расходов, которые можно фактически включить в расчёт.
То есть сначала исключаются средства материнского капитала, а уже затем определяется размер расходов каждого налогоплательщика.
Можно ли получить вычет по процентам по ипотеке
Да, но также только в части процентов, которые были оплачены за счёт собственных средств.
Если часть процентов погашалась материнским капиталом, эта сумма в вычет не включается.
Основание — п. 5 ст. 220 НК РФ.
Какой лимит действует по ипотечным процентам
Для кредитов, полученных начиная с 2014 года, максимальный размер вычета по процентам составляет:
3 млн рублей на одного налогоплательщика.
Для кредитов, полученных до 2014 года, а также для отдельных кредитов на рефинансирование более ранних займов, вычет может предоставляться без этого ограничения.
Такие правила предусмотрены ст. 220 НК РФ и Федеральным законом от 23.07.2013 № 212-ФЗ.
Можно ли получить вычет по процентам по нескольким объектам
Нет.
Имущественный вычет по процентам предоставляется только в отношении одного объекта недвижимости.
Это предусмотрено п. 4 ст. 220 НК РФ.
Поэтому выбор объекта для применения процентного вычета имеет практическое значение, особенно если у семьи было несколько ипотек.
Как супруги распределяют проценты
Если жильё приобретено супругами в общую долевую собственность с привлечением кредита, они могут самостоятельно определить, какая часть расходов на уплату процентов будет учитываться каждым из них.
Такой подход отражён в Письме Минфина России от 16.05.2017 № 03-04-05/31445.
Это позволяет распределить вычет наиболее удобным для семьи образом.
Пример расчёта вычета по ипотечным процентам
Квартира приобретена в долевую собственность родителей и несовершеннолетнего ребёнка.
За время выплаты кредита уплачено:
580 000 рублей процентов
Из них:
- 250 000 рублей погашено за счёт материнского капитала;
- 330 000 рублей — собственными средствами.
В имущественный вычет можно включить только:
580 000 − 250 000 = 330 000 рублей
Эту сумму супруги могут распределить между собой в установленном порядке.
Например, при необходимости всю сумму 330 000 рублей можно заявить одному из родителей.
Можно ли получить вычет через работодателя
Да.
Имущественный налоговый вычет при покупке жилья можно получить:
- через налоговую инспекцию;
- через работодателя.
Порядок установлен п. 7 и 8 ст. 220 НК РФ.
Какой вариант удобнее, зависит от обстоятельств: можно либо вернуть ранее уплаченный НДФЛ через налоговую, либо получить вычет у работодателя в течение года.
Нужно ли указывать материнский капитал в декларации как доход
Нет.
Сумма материнского капитала не включается в декларацию как облагаемый доход.
Это следует из п. 34 ст. 217 и п. 4 ст. 229 НК РФ.
Что проверить перед расчётом вычета
Если квартира приобреталась с использованием материнского капитала, полезно заранее определить:
- полную стоимость жилья;
- сумму использованного материнского капитала;
- размер собственных и кредитных средств;
- доли родителей и детей;
- возраст ребёнка на дату регистрации права;
- как распределить расходы на детскую долю между супругами;
- не использовал ли каждый из родителей ранее полностью свой лимит имущественного вычета;
- какая часть ипотечных процентов оплачена маткапиталом;
- какой супруг будет заявлять вычет по процентам.
Главное
При покупке жилья с использованием материнского капитала имущественный налоговый вычет получить можно, но только с той части расходов, которая оплачена не за счёт маткапитала.
Это правило действует как для стоимости недвижимости, так и для ипотечных процентов.
Родители могут учитывать расходы по долям несовершеннолетних детей и распределять их между собой, но максимальный вычет на покупку жилья составляет 2 млн рублей на человека.
По ипотечным процентам для кредитов, полученных с 2014 года, лимит составляет 3 млн рублей на налогоплательщика.
Чтобы использовать вычет максимально эффективно, важно правильно распределить между супругами расходы по своим долям, долям детей и ипотечным процентам.
Что пригодится как доказательство
- Договор сделки
- Платёжные документы
- Соглашение об определении долей
Типичные ошибки
- Включать в вычет стоимость жилья, оплаченную материнским капиталом
- Включать в вычет ипотечные проценты, погашенные материнским капиталом
- Считать, что расходы на долю ребёнка может учесть только супруг, указанный в договоре или платёжных документах
- Не учитывать лимит вычета на покупку жилья — 2 млн рублей на налогоплательщика
- Указывать материнский капитал в декларации как облагаемый доход
Частые вопросы
Источники
- п. 1 ч. 3 ст. 7, ч. 1 и 4 ст. 10 Федерального закона от 29.12.2006 № 256-ФЗ
- ст. 220 НК РФ
- п. 34 ст. 217 НК РФ
- п. 4 ст. 229 НК РФ
- Федеральный закон от 23.07.2013 № 212-ФЗ
- Кассационное определение Второго кассационного суда общей юрисдикции от 19.05.2021 по делу № 88а-9862/2021
- Письмо Минфина России от 16.05.2017 № 03-04-05/31445
Статья помогла?
Что можно сделать дальше
- Разобрать свои обстоятельства: разбор ситуации
- Задать вопрос по теме: вопросы и ответы