КомментарийНалогиОпубликовано: сентябрь 20264 мин
Что относится к углеводородному сырью и как его определяет закон
Какие вещества относятся к углеводородному сырью и чем добытое сырье отличается от залежи в недрах. Статья полезна тем, кто разбирается в определении этого понятия по ГОСТу, Налоговому кодексу и закону о недрах.
Юрист по налоговым спорам
Коротко
Когда это применимо
- При определении видов углеводородного сырья
- При разграничении залежи углеводородов и добытого сырья
- При применении понятия углеводородного сырья для целей налогообложения
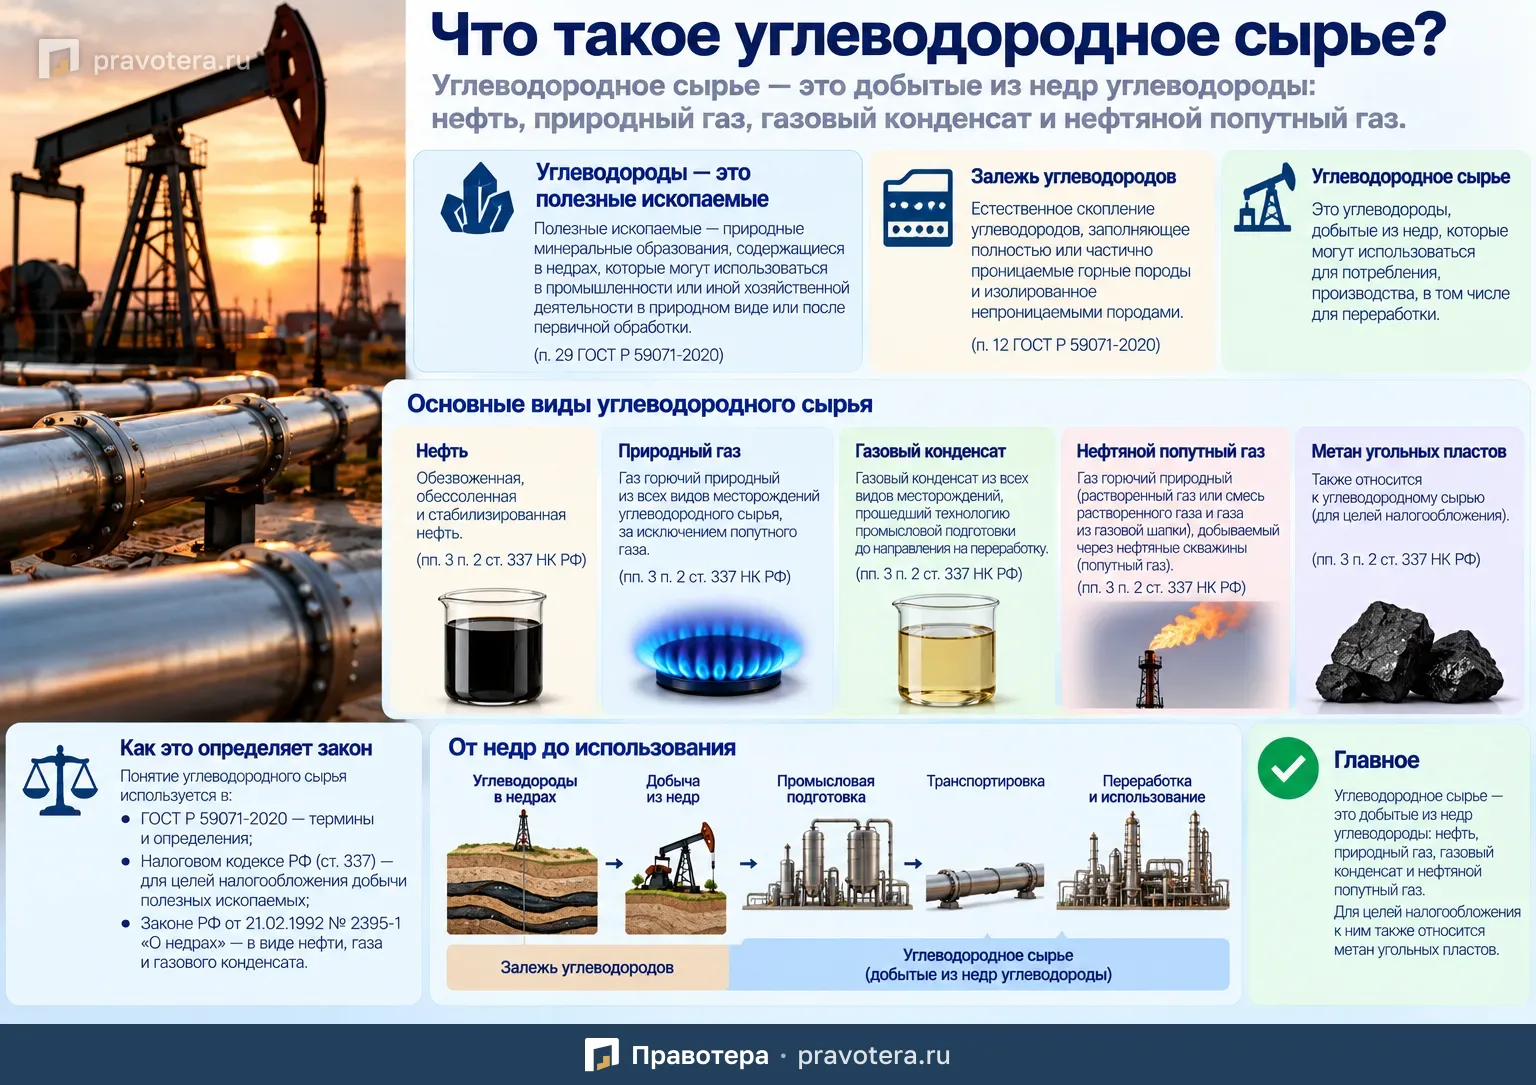
Под углеводородным сырьем обычно понимают углеводороды, добытые из недр: нефть, природный газ, газовый конденсат и нефтяной попутный газ.
Этот термин используется не только в нефтегазовой отрасли, но и в законодательстве, в том числе при регулировании недропользования и налогообложения добычи полезных ископаемых.
Разберем, что такое углеводородное сырье, какие вещества к нему относятся и как это понятие определяется российскими нормативными актами.
Что такое углеводороды
Углеводороды относятся к полезным ископаемым.
Согласно п. 29 ГОСТ Р 59071-2020 «Охрана окружающей среды. Недра. Термины и определения», полезными ископаемыми признаются природные минеральные образования органического или неорганического происхождения, содержащиеся в недрах.
Они могут находиться:
- в твердом состоянии;
- в жидком состоянии;
- в газообразном состоянии.
При этом их химический состав и физические свойства должны позволять использовать такие образования в промышленности или иной хозяйственной деятельности — непосредственно либо после первичной обработки, например очистки или обогащения.
Какие вещества относятся к углеводородам
В п. 39 ГОСТ Р 59071-2020 к углеводородам отнесены:
- нефть;
- природный газ;
- газовый конденсат;
- нефтяной попутный газ.
После извлечения из недр такие углеводороды рассматриваются как углеводородное сырье.
Что такое залежь углеводородов
До добычи углеводороды находятся в недрах в естественных геологических образованиях.
Согласно п. 12 ГОСТ Р 59071-2020, залежью углеводородов является их естественное скопление, которое:
- полностью или частично заполняет определенный объем проницаемых горных пород;
- изолировано непроницаемыми горными породами.
Именно из таких залежей осуществляется промышленная добыча нефти, газа и других углеводородов.
Когда углеводороды становятся сырьем
В широком смысле можно провести простое различие:
- пока нефть, газ или конденсат находятся в недрах — речь идет о залежи углеводородов;
- после извлечения из недр — это уже углеводородное сырье.
Такое понимание следует из терминологии ГОСТ Р 59071-2020.
После добычи сырье может направляться на дальнейшую подготовку, транспортировку, переработку или использование.
Как углеводородное сырье определяется в Налоговом кодексе
Налоговое законодательство также использует понятие углеводородного сырья.
Согласно пп. 3 п. 2 ст. 337 НК РФ, углеводородное сырье является одним из видов добытого полезного ископаемого.
При этом Налоговый кодекс более подробно перечисляет виды сырья, относящиеся к этой категории.
Нефть
К углеводородному сырью относится:
обезвоженная, обессоленная и стабилизированная нефть.
То есть для целей налогового законодательства учитывается нефть после соответствующей промысловой подготовки.
Газовый конденсат
К углеводородному сырью относится газовый конденсат из всех видов месторождений углеводородного сырья.
При этом он должен пройти технологию промысловой подготовки в соответствии с техническим проектом разработки месторождения до направления на переработку.
Для целей ст. 337 НК РФ переработкой газового конденсата признаются, в частности:
- отделение гелия;
- отделение сернистых компонентов;
- удаление других компонентов и примесей;
- получение стабильного конденсата;
- получение широкой фракции легких углеводородов;
- получение продуктов дальнейшей переработки.
Попутный нефтяной газ
Отдельной категорией является газ горючий природный, добываемый через нефтяные скважины.
К нему относится:
- растворенный газ;
- смесь растворенного газа и газа из газовой шапки.
Такой газ обычно называют попутным нефтяным газом.
Он также относится к углеводородному сырью.
Природный газ
К углеводородному сырью относится и горючий природный газ из всех видов месторождений, кроме попутного газа, который выделяется Налоговым кодексом в отдельную категорию.
Таким образом, законодательство разграничивает:
- природный газ;
- попутный нефтяной газ.
Несмотря на это, оба вида относятся к углеводородному сырью.
Метан угольных пластов
Для целей налогообложения к углеводородному сырью также относится метан угольных пластов.
Это прямо предусмотрено пп. 3 п. 2 ст. 337 НК РФ.
Поэтому налоговое определение несколько шире бытового представления об углеводородном сырье как исключительно о нефти и природном газе.
Как понятие используется в законодательстве о недрах
Термин «углеводородное сырье» используется и в Законе РФ от 21.02.1992 № 2395-1 «О недрах».
В преамбуле закона оно упоминается применительно к:
- нефти;
- газу;
- газовому конденсату.
Это подтверждает, что понятие имеет не только техническое, но и правовое значение при регулировании использования недр.
Что происходит с углеводородным сырьем после добычи
После извлечения из недр углеводородное сырье может использоваться:
- непосредственно для потребления;
- для промышленного производства;
- для последующей переработки;
- для получения нефтепродуктов;
- для получения различных химических продуктов;
- для транспортировки и поставки потребителям.
Конкретный порядок зависит от вида сырья и технологического процесса его подготовки.
В чем разница между углеводородами и углеводородным сырьем
В упрощенном виде разницу можно показать так:
| Понятие | Значение | |---|---| | Углеводороды | Нефть, газ, газовый конденсат и другие соответствующие вещества | | Залежь углеводородов | Естественное скопление углеводородов в горных породах | | Углеводородное сырье | Углеводороды, извлеченные из недр | | Добытое полезное ископаемое | Категория, используемая в том числе для целей налогообложения |
Что относится к углеводородному сырью
В общем виде к углеводородному сырью относятся:
- нефть;
- природный газ;
- газовый конденсат;
- нефтяной попутный газ.
Для целей ст. 337 НК РФ дополнительно прямо указывается метан угольных пластов и уточняются требования к состоянию и подготовке отдельных видов сырья.
Главное
Углеводородное сырье — это добытые из недр углеводороды, которые могут использоваться непосредственно либо после подготовки и переработки.
К основным видам углеводородного сырья относятся:
- нефть;
- природный газ;
- газовый конденсат;
- нефтяной попутный газ.
В налоговом законодательстве к этой категории также относится метан угольных пластов.
Понятие используется одновременно в технических стандартах, законодательстве о недрах и Налоговом кодексе РФ, поэтому конкретное содержание термина может зависеть от того, для каких правовых отношений он применяется.
Типичные ошибки
- Считать, что для целей налогообложения углеводородное сырье ограничивается нефтью и природным газом.
- Не различать природный газ и попутный нефтяной газ: Налоговый кодекс выделяет их в отдельные категории.
Частые вопросы
Источники
- п. 12 ГОСТ Р 59071-2020
- п. 29 ГОСТ Р 59071-2020
- п. 39 ГОСТ Р 59071-2020
- пп. 3 п. 2 ст. 337 НК РФ
- преамбула Закона РФ от 21.02.1992 № 2395-1 «О недрах»
Статья помогла?
Что можно сделать дальше
- Задать вопрос по теме: вопросы и ответы