РазборНалогиОпубликовано: сентябрь 20265 мин
Когда возникает обязанность платить налог на имущество физических лиц
Статья объясняет, когда собственнику недвижимости нужно платить налог на имущество физических лиц, как действует правило для наследства и что проверить в уведомлении ФНС.
Юрист по налогам физических лиц
Коротко
Когда это применимо
- Собственникам квартир, домов и другой облагаемой недвижимости
- Наследникам недвижимости
- Тем, кто сдаёт недвижимость в аренду или владеет ею в ипотеке
- Тем, кто получил уведомление с ошибкой или не получил бумажное письмо
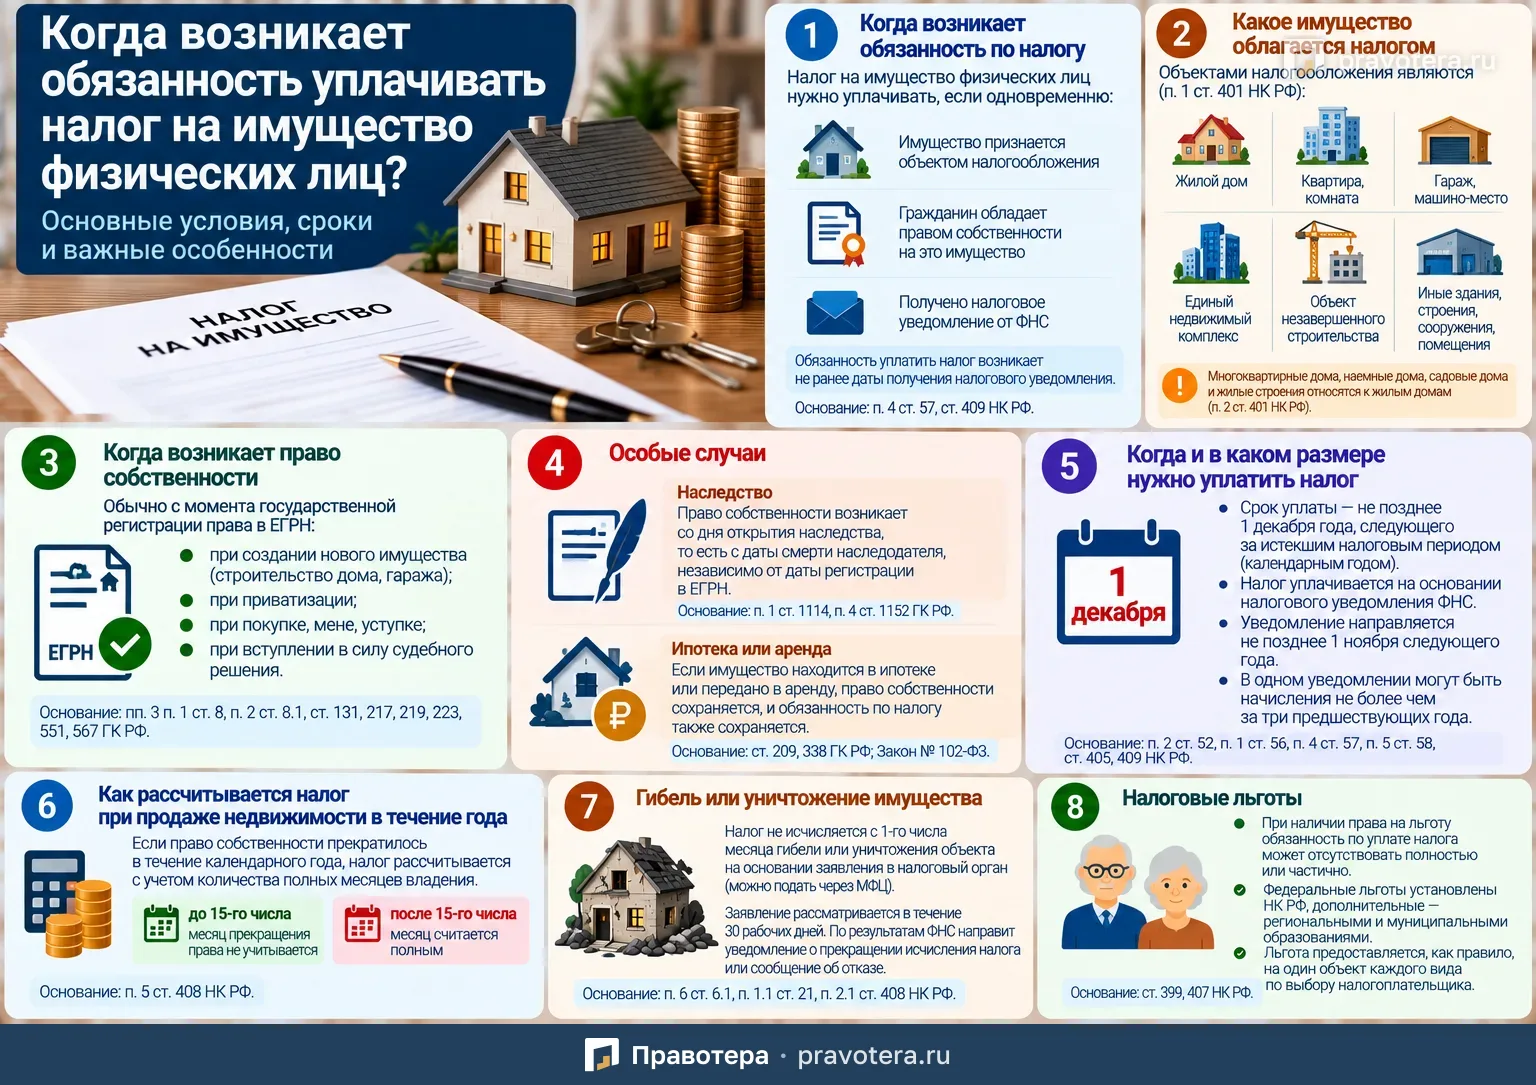
Обязанность по уплате налога на имущество физических лиц возникает, если одновременно выполняются несколько условий:
- имущество относится к объектам налогообложения;
- гражданину принадлежит это имущество на праве собственности;
- налоговый орган направил налоговое уведомление с рассчитанной суммой налога.
По общему правилу налог необходимо уплатить не позднее 1 декабря года, следующего за истекшим календарным годом.
Какое имущество облагается налогом
Перечень объектов установлен п. 1 ст. 401 НК РФ.
К ним относятся:
- жилой дом;
- квартира;
- комната;
- гараж;
- машино-место;
- единый недвижимый комплекс;
- объект незавершённого строительства;
- иные здания, строения, сооружения и помещения.
При этом для целей налогообложения к жилым домам также относятся:
- многоквартирные дома;
- наёмные дома;
- садовые дома;
- жилые строения.
Основание — п. 2 ст. 401 НК РФ.
Когда человек становится собственником недвижимости
По общему правилу право собственности на недвижимость возникает после государственной регистрации соответствующего права.
Это может произойти, например:
- после строительства нового жилого дома или гаража;
- после приватизации квартиры;
- после покупки недвижимости;
- при обмене недвижимости;
- при приобретении права по договору уступки;
- после вступления в силу решения суда о признании права собственности.
Общие правила предусмотрены, в частности, ст. 8.1, 131, 219, 223, 551 и 567 ГК РФ.
Нужно ли платить налог, если недвижимость передана в аренду
Да.
Если собственник сдаёт квартиру, дом или другое имущество в аренду, право собственности за ним сохраняется.
Следовательно, обязанность по налогу на имущество также сохраняется.
То же самое относится к ситуации, когда недвижимость находится в ипотеке.
Залог имущества не прекращает право собственности владельца.
Основание — ст. 209 и 338 ГК РФ, а также Федеральный закон от 16.07.1998 № 102-ФЗ.
Особое правило для наследства
Для недвижимости, полученной по наследству, действует специальный порядок.
Принятое наследство считается принадлежащим наследнику со дня открытия наследства.
Как правило, это дата смерти наследодателя.
То есть право собственности для целей налогообложения возникает не с момента получения свидетельства у нотариуса и не с даты регистрации права в ЕГРН, а с даты смерти наследодателя.
Это следует из п. 1 ст. 1114 и п. 4 ст. 1152 ГК РФ.
Пример
Наследодатель умер 15 марта.
Наследник получил свидетельство о праве на наследство в августе, а право собственности зарегистрировал в ЕГРН в сентябре.
Для целей налогообложения наследуемая недвижимость считается принадлежащей наследнику с 15 марта, а не с сентября.
Что с правами, оформленными до 1998 года
Отдельное правило действует для недвижимости, права на которую возникли до 31 января 1998 года.
Если у собственника нет современной записи в ЕГРН, но есть ранее оформленный правоустанавливающий документ, право собственности может сохранять юридическую силу.
Например, это может быть договор купли-продажи квартиры, зарегистрированный в органах БТИ.
Такие ранее возникшие права признаются юридически действительными.
Основание — ч. 1 ст. 69 Федерального закона от 13.07.2015 № 218-ФЗ.
Когда именно появляется обязанность заплатить налог
Важно различать:
- наличие объекта налогообложения;
- право собственности;
- непосредственно обязанность перечислить деньги.
Даже если человек является собственником недвижимости, обязанность уплатить конкретную сумму налога возникает не ранее получения налогового уведомления.
Такое правило предусмотрено п. 4 ст. 57 и ст. 409 НК РФ.
Когда ФНС направляет уведомление
Налоговый орган рассчитывает сумму налога и направляет налогоплательщику уведомление.
По общему правилу оно должно быть направлено до 1 ноября года, следующего за истекшим налоговым периодом.
Например, уведомление по налогу за 2026 год должно быть направлено в 2027 году.
Что должно быть указано в уведомлении
В налоговом уведомлении содержатся, в частности:
- объект недвижимости;
- налоговая база;
- ставка налога;
- рассчитанная сумма;
- срок уплаты;
- сведения, необходимые для перечисления единого налогового платежа.
Именно на основании такого уведомления физическое лицо обычно уплачивает налог на имущество.
За какой период может прийти налог
Налоговое уведомление может быть направлено не более чем за три года, предшествующих году его направления.
Например, если уведомление направлено в 2026 году, в нём в общем случае могут быть отражены начисления за три предшествующих года.
Такой порядок предусмотрен ст. 52 НК РФ.
Когда нужно заплатить налог
Общий срок:
не позднее 1 декабря года, следующего за налоговым периодом.
Если 1 декабря приходится на выходной или нерабочий праздничный день, применяется правило переноса срока по НК РФ.
Налог перечисляется в составе единого налогового платежа.
Может ли собственник не платить налог из-за льготы
Да.
Если гражданин относится к категории лиц, имеющих право на налоговую льготу, налог может:
- не уплачиваться полностью;
- либо рассчитываться в меньшем размере.
Льготы предусмотрены НК РФ и могут дополнительно устанавливаться региональным или муниципальным законодательством в пределах предоставленных полномочий.
Основание — ст. 56, 399 и 407 НК РФ.
Что если ФНС доначислила налог за прошлые годы
Налоговый орган вправе производить перерасчёт ранее исчисленного налога.
В общем случае такой перерасчёт возможен не более чем за три календарных года, предшествующих году направления нового уведомления.
Однако действует важное ограничение.
Если перерасчёт приводит к увеличению уже уплаченной суммы налога, такой перерасчёт не производится.
Это правило установлено п. 2.1 ст. 52 НК РФ.
Пример с перерасчётом
Предположим, гражданин уже получил уведомление, заплатил налог за квартиру, а позже ФНС обнаружила ошибку, из-за которой налог должен был быть выше.
Если новый перерасчёт увеличивает уже уплаченную сумму, налогоплательщик по правилам п. 2.1 ст. 52 НК РФ не обязан доплачивать эту разницу.
Что проверить в налоговом уведомлении
После получения уведомления полезно убедиться, что правильно указаны:
- объект недвижимости;
- период владения;
- кадастровая стоимость;
- налоговая ставка;
- доля в праве собственности;
- предоставленные льготы;
- итоговая сумма налога.
Если в уведомлении есть ошибка, можно обратиться в налоговый орган для уточнения.
Если уведомление не пришло
Отсутствие бумажного письма не всегда означает, что налог не начислен.
Уведомление может быть размещено в личном кабинете налогоплательщика.
Поэтому собственнику недвижимости стоит проверять сведения ФНС, особенно если он знает, что владеет объектом, который облагается налогом.
Главное
Налог на имущество физических лиц возникает при наличии налогооблагаемой недвижимости, права собственности на неё и налогового уведомления ФНС.
По общему правилу право собственности на недвижимость возникает после государственной регистрации.
Для наследства действует исключение: имущество считается принадлежащим наследнику с даты смерти наследодателя.
Налог уплачивается на основании уведомления не позднее 1 декабря следующего года.
При наличии льготы обязанность по уплате налога может отсутствовать полностью или частично.
Сроки
- Направить налоговое уведомление
- по общему правилу до 1 ноября года, следующего за истекшим налоговым периодом
- Уплатить налог
- не позднее 1 декабря года, следующего за налоговым периодом
- Период, за который может быть направлено уведомление
- не более трёх лет, предшествующих году его направления
- Период перерасчёта ранее исчисленного налога
- в общем случае не более трёх календарных лет, предшествующих году направления нового уведомления
Что пригодится как доказательство
- Налоговое уведомление ФНС
- Правоустанавливающий документ на недвижимость, например договор купли-продажи квартиры, зарегистрированный в органах БТИ
Типичные ошибки
- Считать, что за сданную в аренду или находящуюся в ипотеке недвижимость налог платить не нужно
- Считать датой возникновения права на наследственную недвижимость дату выдачи свидетельства или регистрации в ЕГРН
- Полагать, что без современной записи в ЕГРН ранее возникшее право собственности недействительно
- Считать, что отсутствие бумажного письма означает отсутствие начисления
- Не проверять сведения об объекте, периоде владения, доле, льготах и сумме в уведомлении
Частые вопросы
Источники
- п. 1 и 2 ст. 401 НК РФ
- ст. 8.1, 131, 219, 223, 551 и 567 ГК РФ
- ст. 209 и 338 ГК РФ
- Федеральный закон от 16.07.1998 № 102-ФЗ
- п. 1 ст. 1114 и п. 4 ст. 1152 ГК РФ
- ч. 1 ст. 69 Федерального закона от 13.07.2015 № 218-ФЗ
- п. 4 ст. 57 НК РФ
- ст. 409 НК РФ
- ст. 52 НК РФ, в том числе п. 2.1
- ст. 56, 399 и 407 НК РФ
Статья помогла?
Что можно сделать дальше
- Разобрать свои обстоятельства: разбор ситуации
- Задать вопрос по теме: вопросы и ответы