РазборНалогиОпубликовано: сентябрь 20266 мин
Камеральная проверка 3-НДФЛ: сколько длится и что может запросить налоговая
Разбираем, сколько длится камеральная проверка 3-НДФЛ и что может запросить налоговая. Статья полезна тем, кто подал декларацию, в том числе для получения вычета, или получил требование о пояснениях.
Юрист по налоговым спорам
Коротко
Когда это применимо
- Тем, кто подал 3-НДФЛ и ждет окончания проверки
- Тем, кто заявил налоговый вычет
- Тем, кто получил требование о пояснениях или документах
- Тем, кто хочет подать уточненную декларацию во время проверки
- Тем, кто не подал 3-НДФЛ после продажи или дарения недвижимости, хотя был обязан это сделать
После подачи декларации 3-НДФЛ налоговая инспекция проводит камеральную проверку. Обычно человеку не нужно никуда приходить: проверка проходит внутри налогового органа на основании самой декларации, приложенных документов и сведений, которые уже есть у ФНС.
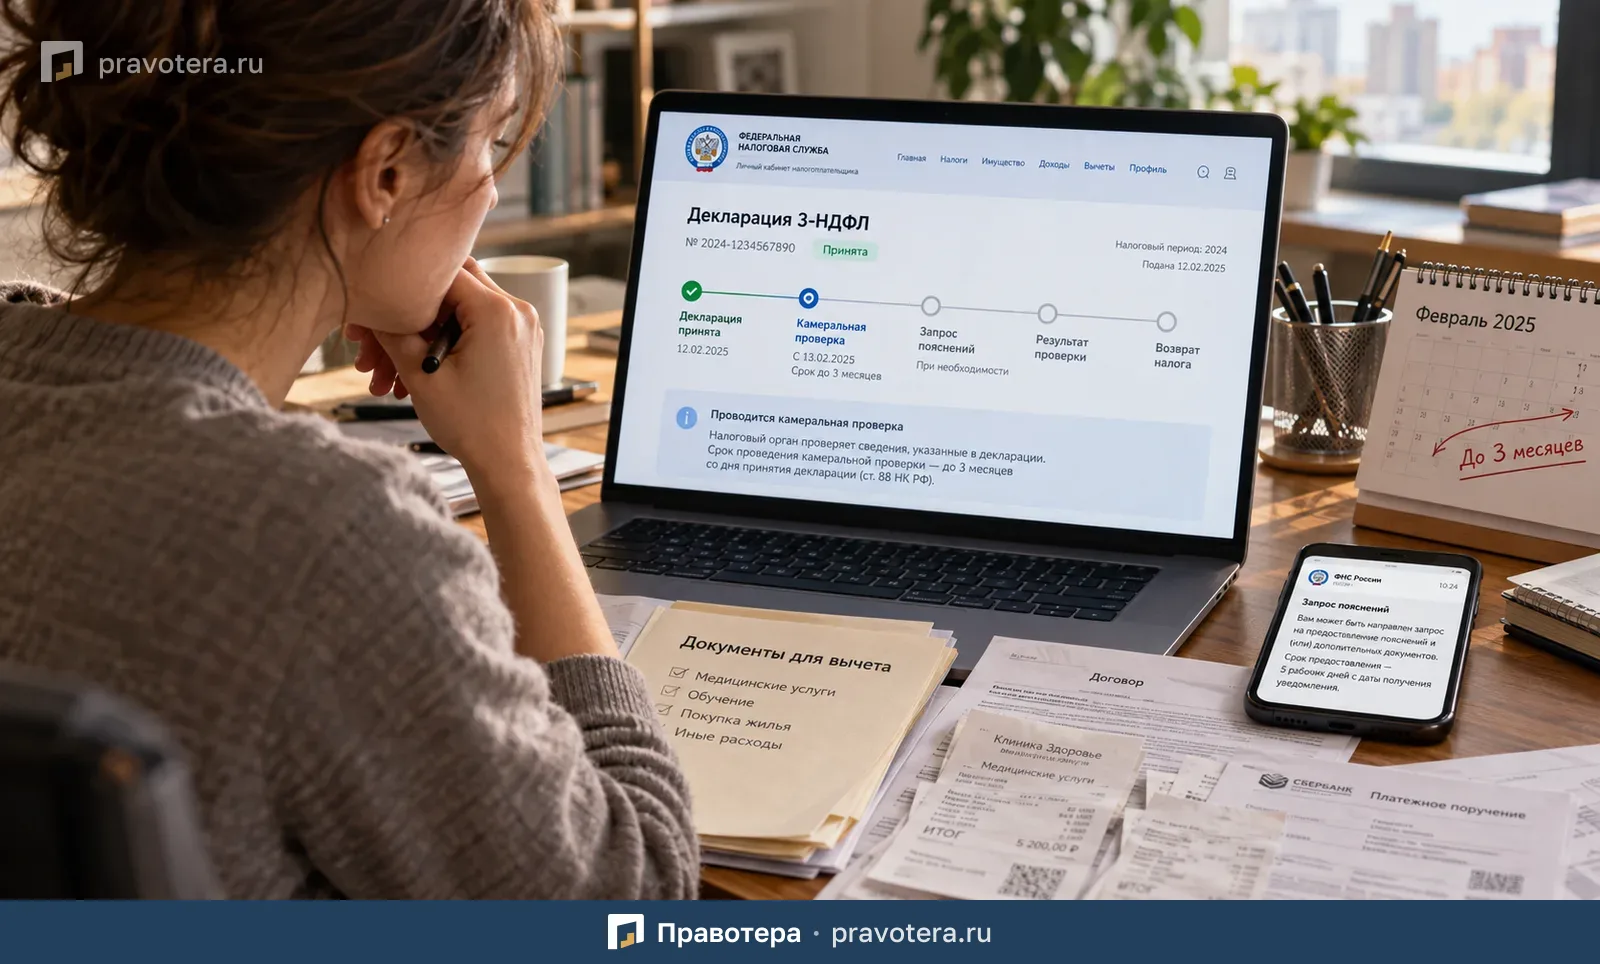
Чаще всего камеральная проверка 3-НДФЛ занимает до трех месяцев. Но в некоторых случаях она может закончиться быстрее. Во время проверки налоговая вправе запросить пояснения, подтверждающие документы или предложить подать уточненную декларацию.
Зачем налоговая проверяет декларацию 3-НДФЛ
Камеральная проверка нужна для того, чтобы проверить правильность сведений, указанных в декларации, и соблюдение налогового законодательства.
Налоговая сопоставляет данные 3-НДФЛ:
- с приложенными документами;
- с имеющимися у нее сведениями;
- с информацией, полученной от банков и кредитных организаций;
- с другими документами о налогоплательщике.
На основании проверки налоговая решает, например:
- подтверждается ли право на налоговый вычет;
- нужно ли вернуть переплату;
- есть ли налог к доплате;
- имеются ли ошибки или нарушения.
Основание — ст. 88 НК РФ.
Сколько длится камеральная проверка 3-НДФЛ
По общему правилу камеральная проверка проводится не более трех месяцев со дня подачи декларации.
Специального решения руководителя налоговой для начала проверки не требуется.
Если декларация отправлена по почте, срок считается с даты ее получения налоговым органом.
Если последний день проверки приходится на выходной или праздничный день, окончанием срока считается ближайший следующий рабочий день.
Что происходит, если подать уточненную декларацию
Если до окончания проверки человек обнаружил ошибку и подал уточненную декларацию 3-НДФЛ, проверка первоначальной декларации прекращается.
После этого налоговая начинает проверять уточненную декларацию.
Трехмесячный срок в этом случае начинает исчисляться заново — со дня получения новой декларации.
Поэтому подача уточненки во время проверки фактически запускает новый срок камеральной проверки.
Что будет, если декларацию признают непредставленной
Если налоговая признает декларацию непредставленной, ее камеральная проверка прекращается в день направления соответствующего уведомления.
Если непредставленной признана уточненная декларация, налоговая возвращается к проверке ранее поданной декларации.
При этом период, в течение которого прежняя проверка была прекращена, не засчитывается в общий срок ее проведения.
Может ли налоговая начать проверку, если 3-НДФЛ вообще не подана
Да, в отдельных случаях.
Если человек обязан был представить декларацию в связи с доходом от продажи или дарения недвижимости, но не сделал этого вовремя, налоговая может провести камеральную проверку на основании имеющихся у нее документов и сведений.
Во время такой проверки налоговая вправе направить требование о представлении пояснений.
На ответ отводится пять рабочих дней.
Если до окончания этой проверки налогоплательщик все же подаст декларацию, первоначальная проверка прекращается и начинается новая — уже на основании поданной 3-НДФЛ.
Может ли проверка закончиться быстрее трех месяцев
Да.
В отдельных случаях ФНС рекомендует завершать проверку значительно быстрее, если декларация подана с полным комплектом документов и не требует дополнительных запросов.
Например:
- при заявлении остатка имущественного вычета на покупку жилья или процентов по кредиту — в течение 10 рабочих дней;
- при заявлении социальных налоговых вычетов — в течение 15 рабочих дней.
Исключение касается, в частности, вычета на дорогостоящее лечение в размере свыше 150 000 рублей.
Эти ускоренные сроки предусмотрены рекомендациями ФНС и не отменяют общий максимальный срок проверки.
Какие документы может запросить налоговая
В ходе камеральной проверки инспекция вправе потребовать документы, необходимые для проверки декларации.
При этом налогоплательщик обязан представить только те документы, которые должны подтверждать заявленные сведения и право на соответствующий налоговый результат.
Например, при социальном вычете на лекарства могут потребоваться документы, подтверждающие их оплату.
Общие правила установлены ст. 23, 31, 88 и 93 НК РФ.
Может ли налоговая запросить пояснения
Да.
Если инспекция обнаружит:
- ошибки в декларации;
- противоречия между документами;
- несоответствие сведений данным налоговой;
- сомнения в правильности расчета,
она может направить требование о представлении пояснений или предложить внести изменения в декларацию.
На ответ обычно дается пять рабочих дней.
Что лучше сделать после получения требования
Если налоговая просит пояснения, игнорировать требование не стоит.
Нужно понять, что именно вызвало вопросы, и подготовить:
- письменные пояснения;
- подтверждающие документы;
- либо уточненную декларацию, если ошибка действительно есть.
Если сведения в декларации верны, можно дополнительно представить документы, подтверждающие их достоверность.
Что будет, если не представить пояснения
Если налогоплательщик не представит пояснения в установленный срок и при этом не подаст уточненную декларацию, может быть назначен штраф по ст. 129.1 НК РФ.
Поэтому даже если человек считает требования налоговой необоснованными, лучше не оставлять их без ответа.
Как оформляются результаты камеральной проверки
Если налоговая не выявила нарушений, отдельный акт проверки обычно не составляется.
Акт оформляется только тогда, когда инспекция обнаружила нарушение законодательства о налогах и сборах.
Срок составления акта — 10 рабочих дней после окончания проверки.
Основание — ст. 100 НК РФ.
Что происходит, если заявлен налоговый вычет
Если декларация подана для получения вычета, ошибок нет и налоговая согласна с заявленной суммой, после завершения проверки переплата может быть возвращена на банковский счет.
Для этого используются реквизиты, указанные в заявлении о возврате денежных средств, в том числе если такое заявление было подано вместе с декларацией.
По общему правилу возврат производится после окончания камеральной проверки.
Как узнать статус проверки 3-НДФЛ
Следить за состоянием проверки можно через личный кабинет налогоплательщика.
Там обычно отображается:
- факт получения декларации;
- статус камеральной проверки;
- результат рассмотрения;
- сведения о возврате налога.
Это особенно удобно, если декларация подавалась в электронной форме.
Что означает, если проверка длится почти три месяца
Сам по себе длительный срок проверки еще не говорит о проблеме.
Три месяца — это установленный законом максимальный срок обычной камеральной проверки.
Если инспекция не направляет требований и статус декларации остается на проверке, это само по себе не означает, что вычет отказан или декларация содержит ошибку.
Что делать, если налоговая запросила дополнительные документы
Сначала нужно проверить, относятся ли запрошенные документы к заявленным сведениям и вычетам.
Далее лучше:
- Собрать необходимые документы.
- Проверить сроки ответа.
- Подготовить пояснения.
- При необходимости подать уточненную декларацию.
- Сохранить подтверждение отправки документов.
Если документы направляются через личный кабинет, система обычно позволяет подтвердить факт и дату отправки.
Главное
Камеральная проверка декларации 3-НДФЛ проводится без отдельного решения налоговой и обычно длится не более трех месяцев.
Во время проверки ФНС может:
- сверять декларацию с имеющимися сведениями;
- запрашивать документы;
- требовать пояснения;
- предложить исправить ошибки;
- начать проверку уточненной декларации заново.
Если налоговая обнаружит нарушение, она составит акт.
Если декларация подана для получения налогового вычета и замечаний нет, после завершения проверки переплата может быть возвращена налогоплательщику.
Текущий статус проверки можно отслеживать через личный кабинет ФНС.
Сроки
- Провести камеральную проверку 3-НДФЛ
- не более трех месяцев со дня подачи декларации; при отправке по почте — со дня ее получения налоговой
- Проверить уточненную декларацию
- трехмесячный срок исчисляется заново со дня получения новой декларации
- Ответить на требование о пояснениях
- пять рабочих дней
- Завершить проверку при заявлении остатка имущественного вычета на покупку жилья или процентов по кредиту
- в течение 10 рабочих дней по рекомендации ФНС
- Завершить проверку при заявлении социальных налоговых вычетов
- в течение 15 рабочих дней по рекомендации ФНС
- Составить акт при выявлении нарушения
- 10 рабочих дней после окончания проверки
Что пригодится как доказательство
- Декларация 3-НДФЛ и приложенные к ней документы
- Документы, подтверждающие сведения в декларации и право на вычет
- Документы об оплате лекарств, если заявлен соответствующий социальный вычет
- Письменные пояснения по вопросам налоговой
- Подтверждение отправки документов в налоговую
Типичные ошибки
- Игнорировать требование о пояснениях: если не ответить в срок и не подать уточненную декларацию, возможен штраф
- Не учитывать, что после подачи уточненной декларации срок проверки начинается заново
- Считать, что проверка, которая длится почти три месяца, сама по себе означает ошибку или отказ в вычете
- Отправить дополнительные документы, не проверив, относятся ли они к заявленным сведениям и вычетам
Частые вопросы
Источники
- ст. 23 НК РФ
- ст. 31 НК РФ
- ст. 88 НК РФ
- ст. 93 НК РФ
- ст. 100 НК РФ
- ст. 129.1 НК РФ
Статья помогла?
Что можно сделать дальше
- Разобрать свои обстоятельства: разбор ситуации
- Задать вопрос по теме: вопросы и ответы