РазборНалогиОпубликовано: сентябрь 20266 мин
Как получить отсрочку или рассрочку по налогам физическому лицу
Статья для физических лиц, которые не могут вовремя заплатить налог или налоговую задолженность. В ней объясняется, чем отсрочка отличается от рассрочки, какие основания и документы нужны и как подать заявление.
Юрист по налоговым спорам
Коротко
Когда это применимо
- Физическим лицам, которые не могут вовремя и полностью заплатить налог.
- Тем, у кого уже есть налоговая задолженность.
- Тем, кто хочет изменить срок уплаты налога до возникновения просрочки.
- Тем, кому начислили налог по результатам проверки и кто не может заплатить его сразу.
Если вы не можете вовремя и полностью заплатить налог или уже образовавшуюся налоговую задолженность, в некоторых случаях можно официально изменить срок уплаты.
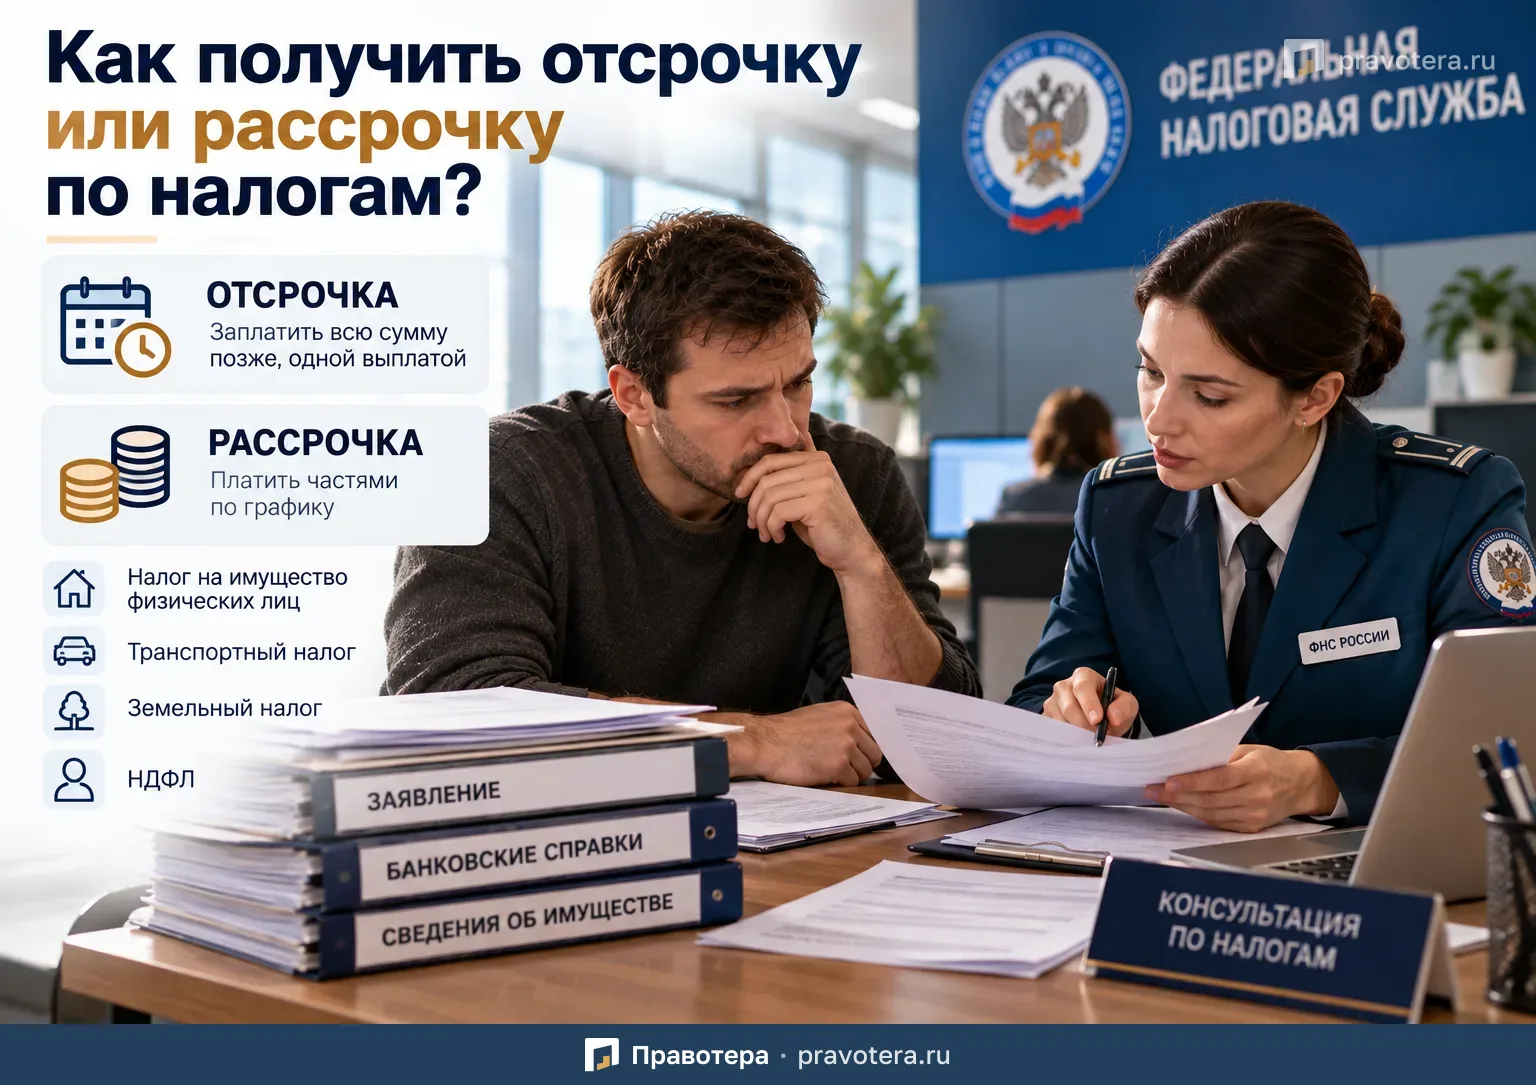
Для физических лиц предусмотрены два основных варианта:
- отсрочка — налог или долг нужно будет заплатить позже одной суммой;
- рассрочка — сумму разрешают погашать частями по установленному графику.
Право на отсрочку или рассрочку возникает не автоматически. Нужно иметь предусмотренное законом основание, подготовить документы и обратиться в налоговый орган.
Чем отсрочка отличается от рассрочки
При отсрочке налоговая переносит срок платежа.
Например, вместо уплаты всей суммы сейчас вам разрешают заплатить ее через несколько месяцев.
Но когда новый срок наступит, нужно будет единовременно погасить:
- сам налог или задолженность;
- начисленные за период отсрочки проценты, если по вашему основанию они предусмотрены.
При рассрочке сумма погашается постепенно в течение согласованного периода.
То есть налогоплательщик делает несколько платежей вместо одного крупного.
По каким налогам можно получить отсрочку или рассрочку
Для физических лиц изменение срока уплаты возможно, в частности, по:
- НДФЛ;
- налогу на имущество физических лиц;
- транспортному налогу;
- земельному налогу.
Отсрочка может быть предоставлена на срок до одного года.
Рассрочка — на срок до трех лет.
Можно ли перенести срок по налогу, который еще не просрочен
Да.
Отсрочка или рассрочка может предоставляться:
- по уже существующей налоговой задолженности;
- по налогу, срок уплаты которого еще не наступил.
То есть не обязательно ждать появления просрочки и пеней.
Если заранее понятно, что в установленную дату заплатить всю сумму не получится, можно попробовать решить вопрос до возникновения задолженности.
Можно ли повторно получить отсрочку
Если по этой задолженности или налогу уже было принято решение о предоставлении отсрочки либо рассрочки, повторно изменить срок уплаты по общему правилу нельзя.
Когда в отсрочке или рассрочке сразу откажут
Закон устанавливает ситуации, при которых отсрочка или рассрочка не предоставляется.
Например, если:
- в отношении вас возбуждено уголовное дело по налоговому преступлению;
- идет производство по налоговому или административному правонарушению в области налогов и сборов;
- вы собираетесь уехать из России на постоянное место жительства;
- в течение последних трех лет ранее предоставленная отсрочка или рассрочка была досрочно прекращена из-за нарушения условий;
- вы не заплатили сумму после окончания предыдущей отсрочки или рассрочки;
- в отношении вас возбуждено дело о банкротстве.
В каких случаях можно рассчитывать на отсрочку или рассрочку
Одного факта, что денег сейчас нет, недостаточно.
Нужно, чтобы существовало одно из предусмотренных НК РФ оснований.
К ним относятся, в частности:
- ущерб из-за стихийного бедствия;
- ущерб из-за технологической катастрофы;
- риск возникновения признаков банкротства при единовременной уплате налога;
- имущественное положение, которое объективно не позволяет заплатить налог сразу;
- невозможность единовременно заплатить налог, начисленный по результатам налоговой проверки.
При этом если речь идет именно о налоге, начисленном по итогам проверки, изменение срока возможно только в форме рассрочки.
Пример
Допустим, после налоговой проверки физическому лицу начислили крупную сумму НДФЛ.
Заплатить ее сразу человек не может, но имеет стабильный доход и способен погашать задолженность частями.
В такой ситуации можно обратиться за рассрочкой и предложить налоговой график платежей.
При этом потребуется подтвердить финансовое положение и выполнить другие условия закона.
Начисляются ли проценты
В большинстве случаев — да.
Если отсрочка или рассрочка предоставлена из-за:
- угрозы банкротства;
- тяжелого имущественного положения,
на сумму начисляются проценты исходя из 1/2 ключевой ставки Банка России, действовавшей в период отсрочки или рассрочки.
Если рассрочка предоставляется по сумме, начисленной по результатам налоговой проверки, проценты начисляются исходя из ключевой ставки Банка России.
Если основанием стал ущерб от стихийного бедствия или технологической катастрофы, проценты не начисляются.
Какие документы понадобятся
Минимально потребуется заявление о предоставлении отсрочки или рассрочки.
В нем указываются:
- Ф.И.О.;
- ИНН, если он имеется;
- сумма;
- желаемый срок;
- основание для предоставления отсрочки или рассрочки.
Но одного заявления обычно недостаточно.
Какие банковские документы нужно подготовить
В зависимости от основания могут потребоваться банковские справки.
Например:
- об оборотах денежных средств за последние три месяца;
- об остатках на всех банковских счетах;
- об электронных денежных средствах;
- о драгоценных металлах на счетах;
- при наличии — о цифровых рублях.
Если отсрочка или рассрочка запрашивается из-за невозможности заплатить налог сразу, дополнительно могут потребоваться сведения о неоплаченных расчетных документах на счетах.
Какие дополнительные документы могут потребоваться
Набор зависит от причины обращения.
Например, если человеку причинен ущерб стихийным бедствием или технологической катастрофой, потребуется акт оценки ущерба.
Если основанием является тяжелое имущественное положение, нужно представить сведения о движимом и недвижимом имуществе.
При этом имущество, на которое по закону нельзя обратить взыскание, не учитывается.
Может ли налоговая потребовать обеспечение
Да.
В некоторых случаях для предоставления отсрочки или рассрочки налоговая может потребовать:
- банковскую гарантию;
- поручительство;
- залог имущества.
А при получении рассрочки из-за невозможности единовременно заплатить налог, начисленный по результатам налоговой проверки, банковская гарантия обязательна.
Куда подавать заявление
Решение принимает налоговый орган.
Например, если сумма отсрочки или рассрочки не превышает 50 млн рублей, вопрос обычно находится в компетенции УФНС России по субъекту РФ по месту жительства налогоплательщика.
Само заявление подается в электронной форме:
- по телекоммуникационным каналам связи;
- через личный кабинет налогоплательщика.
Какой срок подачи действует после налоговой проверки
Если вы просите рассрочку из-за невозможности единовременно заплатить налог, начисленный по результатам налоговой проверки, заявление нужно подать не позднее 10 рабочих дней после вступления решения по проверке в силу.
Здесь важно не затягивать: пропуск такого срока может лишить возможности использовать этот вариант.
Сколько рассматривают заявление
По общему правилу решение принимается в течение 10 рабочих дней со дня получения заявления.
После этого налоговая должна направить:
- копию решения о предоставлении отсрочки или рассрочки;
- либо информацию об отказе.
На направление результата дается три дня после принятия решения.
Можно ли временно остановить взыскание, пока заявление рассматривают
Да, это возможно.
Одновременно с заявлением можно подать ходатайство о временном приостановлении уплаты задолженности на период рассмотрения вопроса.
Налоговый орган вправе принять такое решение.
Это может быть особенно важно, если задолженность уже существует и есть риск начала принудительного взыскания.
Что делать, если налоговая отказала
Отказ должен быть мотивированным.
То есть налоговая должна указать, почему отсрочка или рассрочка не предоставлена.
Если вы считаете отказ незаконным или необоснованным, его можно обжаловать:
- в вышестоящий налоговый орган;
- в суд.
Что важно проверить до подачи заявления
Перед обращением имеет смысл последовательно проверить:
- Какой именно налог или задолженность нужно перенести.
- Существует ли предусмотренное НК РФ основание.
- Нет ли обстоятельств, при которых отсрочка запрещена.
- Какую сумму вы реально можете платить.
- Нужна ли отсрочка или лучше рассрочка.
- Есть ли банковские справки.
- Подготовлены ли сведения об имуществе.
- Требуется ли банковская гарантия, поручительство или залог.
- Не пропущен ли специальный срок подачи заявления.
Главное
Отсрочка и рассрочка позволяют законно перенести срок уплаты налога или налоговой задолженности.
Отсрочка означает, что всю сумму нужно будет заплатить позднее.
Рассрочка позволяет погашать ее частями.
Для физических лиц отсрочка может предоставляться на срок до одного года, рассрочка — до трех лет.
Но для получения такого решения необходимо подтвердить предусмотренное законом основание и финансовое положение.
Особенно важно соблюдать сроки, если рассрочка запрашивается после налоговой проверки, и заранее подготовить банковские документы и сведения об имуществе.
Сроки
- Максимальный срок отсрочки
- до одного года
- Максимальный срок рассрочки
- до трех лет
- Подать заявление о рассрочке по налогу, начисленному после проверки
- не позднее 10 рабочих дней после вступления решения по проверке в силу
- Принять решение по заявлению
- в течение 10 рабочих дней со дня получения заявления
- Направить решение или информацию об отказе
- в течение трех дней после принятия решения
Что пригодится как доказательство
- Заявление с Ф.И.О., ИНН при наличии, суммой, желаемым сроком и основанием.
- Банковские справки: об оборотах за последние три месяца, остатках на счетах и других средствах, указанных в статье.
- Сведения о неоплаченных расчетных документах на счетах — если они требуются по основанию обращения.
- Акт оценки ущерба — при стихийном бедствии или технологической катастрофе.
- Сведения о движимом и недвижимом имуществе — при тяжелом имущественном положении.
- Банковская гарантия, поручительство или залог — если требуется обеспечение.
Типичные ошибки
- Считать, что отсутствия денег достаточно для получения отсрочки или рассрочки.
- Не проверить обстоятельства, при которых отсрочку или рассрочку не предоставят.
- Подать заявление без документов, подтверждающих основание и финансовое положение.
- Пропустить срок подачи заявления о рассрочке после налоговой проверки.
- Не учесть, что по налогу, начисленному после проверки, возможна только рассрочка, для которой обязательна банковская гарантия.
Частые вопросы
Источники
- НК РФ
Статья помогла?
Что можно сделать дальше
- Разобрать свои обстоятельства: разбор ситуации
- Задать вопрос по теме: вопросы и ответы