РазборНалогиОпубликовано: сентябрь 20264 мин
Что будет, если не заплатить налог по налоговому уведомлению вовремя
Что происходит, если физическое лицо просрочило уплату налога по уведомлению: как начисляются пени и когда возможно взыскание. Статья поможет разобраться с долгом по имущественным налогам и НДФЛ, указанным в уведомлении.
Юрист по налоговым спорам
Коротко
Когда это применимо
- Физическим лицам, которые получили налоговое уведомление
- Тем, кто просрочил уплату имущественного налога или НДФЛ по уведомлению
- Тем, кто получил новое уведомление после перерасчета налога
- Тем, кто не согласен с начисленным налогом
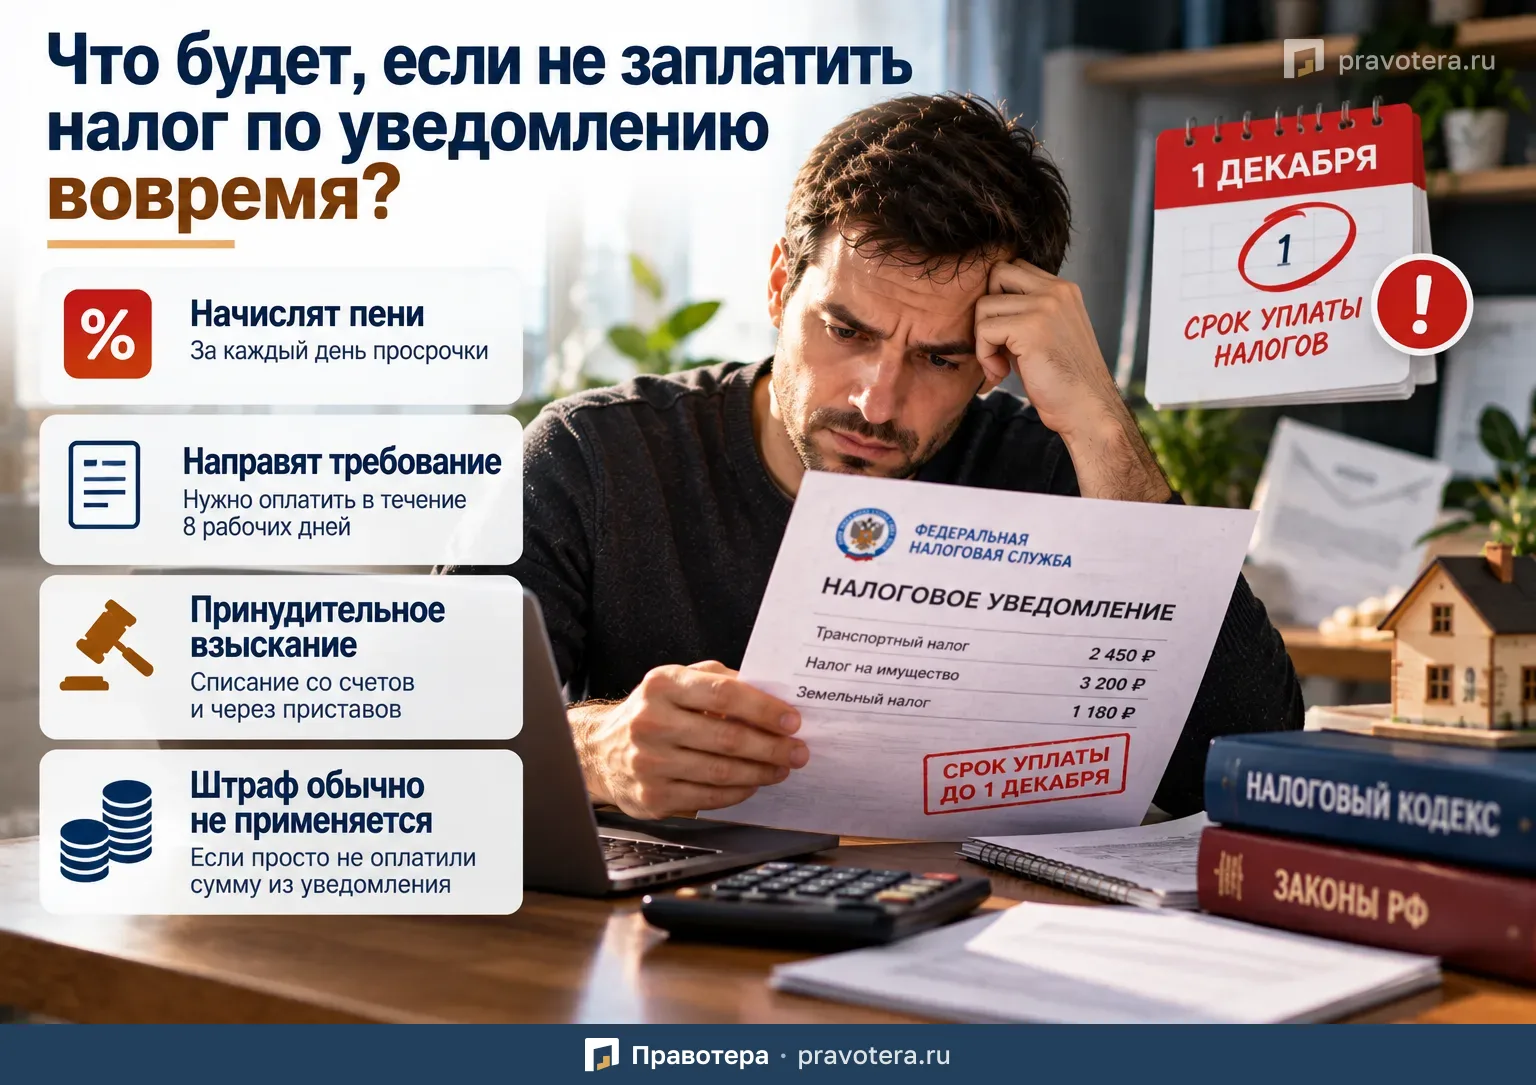
Если не заплатить налог по налоговому уведомлению в установленный срок, у физического лица возникает задолженность. В большинстве случаев первым последствием становятся пени, а затем налоговая может перейти к принудительному взысканию.
Речь идет прежде всего о транспортном, земельном налоге, налоге на имущество физических лиц, а также об отдельных случаях НДФЛ, которые уплачиваются по налоговому уведомлению.
Когда нужно заплатить налог
По общему правилу имущественные налоги и НДФЛ, указанные в налоговом уведомлении, нужно уплатить не позднее 1 декабря года, следующего за годом, за который они начислены.
При этом обязанность по уплате возникает не раньше даты получения налогового уведомления.
Налоговая вправе направить уведомление не более чем за три календарных года, предшествующих году его направления.
Что меняется после перерасчета
Если налоговая пересчитала ранее начисленный налог и направила новое уведомление, действует другой срок.
В таком случае налог нужно уплатить не позднее 28-го числа третьего месяца, следующего за месяцем формирования нового уведомления.
Что такое ЕНС и почему он важен
У каждого налогоплательщика ведется единый налоговый счет — ЕНС.
На нем учитываются:
- начисленные налоги;
- поступившие платежи;
- задолженность;
- переплата.
Если срок уплаты наступил, а денег на ЕНС недостаточно, возникает отрицательное сальдо.
Проще говоря, это означает, что налоговая видит задолженность перед бюджетом.
Какие последствия возникают при просрочке
Основные последствия такие:
- начисление пеней;
- направление требования об уплате задолженности;
- принудительное взыскание;
- в отдельных случаях — дополнительные расходы, если дело дойдет до приставов.
При этом сам по себе факт, что человек не заплатил сумму, указанную в уведомлении, не всегда влечет налоговый штраф.
Как начисляются пени
Пени начисляются на сумму недоимки за каждый календарный день просрочки.
Для физических лиц по общему правилу используется формула:
Пени = сумма недоимки × количество дней просрочки × 1/300 ключевой ставки Банка России
Период считается со дня возникновения задолженности и до дня ее погашения включительно.
Пример расчета
Допустим, человек должен был заплатить 10 000 рублей налога, но просрочил платеж.
Пени будут зависеть от:
- суммы долга;
- количества дней просрочки;
- ключевой ставки Банка России в соответствующий период.
Чем дольше сохраняется задолженность, тем больше будет итоговая сумма.
Когда пени не начисляются
Есть исключение.
Пени не начисляются на сумму недоимки в пределах положительного сальдо ЕНС, если оно имелось в соответствующий день просрочки, с учетом сумм, зачтенных в счет будущего налога.
То есть важно смотреть не только на конкретный налог, но и на состояние единого налогового счета в целом.
Что происходит после появления задолженности
Если сформировалось отрицательное сальдо ЕНС, налоговая может направить требование об уплате задолженности.
В требование включается не только сам налог, но и начисленные пени.
Сколько времени дают на исполнение требования
По общему правилу требование нужно исполнить в течение восьми рабочих дней со дня его получения.
Если в самом документе установлен более длительный срок, применяется он.
Если требование направлено заказным письмом, оно считается полученным через шесть рабочих дней после отправки.
Может ли налоговая напоминать о долге
Да.
При наличии письменного согласия налогоплательщика ФНС может информировать о задолженности:
- по СМС;
- по электронной почте;
- другими способами.
Такое информирование может происходить не чаще одного раза в квартал.
Что будет, если требование не исполнить
Если задолженность не погашена, налоговая вправе перейти к принудительному взысканию.
В зависимости от ситуации это может включать:
- списание денег со счетов;
- взыскание за счет иного имущества;
- обращение к судебным приставам;
- иные меры, предусмотренные НК РФ.
Будет ли штраф за обычную неуплату по уведомлению
Это важный момент.
По общему правилу ст. 122 НК РФ предусматривает штраф в размере 20% от неуплаченной суммы, если недоимка возникла из-за:
- занижения налоговой базы;
- неправильного расчета;
- других неправомерных действий или бездействия.
Но если человек просто не перечислил вовремя сумму, уже указанную в налоговом уведомлении, такой штраф не применяется.
То есть в обычной ситуации с просрочкой по уведомлению основными последствиями будут пени и взыскание, а не штраф по ст. 122 НК РФ.
Что делать, если вы пропустили срок
Если срок уже прошел, лучше сначала проверить состояние ЕНС.
Можно:
- зайти в личный кабинет налогоплательщика;
- запросить справку о сальдо ЕНС;
- проверить наличие задолженности и пеней.
Если долг подтверждается, его лучше погасить как можно быстрее, чтобы остановить дальнейшее начисление пеней.
Что делать, если вы не согласны с начислением
Если считаете, что налог рассчитан неправильно, не стоит просто игнорировать уведомление.
Лучше проверить:
- Правильно ли указан объект.
- Верно ли определен период владения.
- Учтена ли льгота.
- Не продан ли объект ранее.
- Не начислен ли налог повторно.
- Не требуется ли перерасчет.
Если есть основания, можно обратиться в налоговую с заявлением о перерасчете.
Главное
Если не заплатить налог по уведомлению вовремя, возникает задолженность и начинают начисляться пени.
По общему правилу имущественные налоги и НДФЛ по уведомлению нужно заплатить не позднее 1 декабря следующего года.
При просрочке налоговая может направить требование, а затем перейти к принудительному взысканию.
При этом обычная неуплата суммы, уже указанной в налоговом уведомлении, сама по себе не влечет штраф в 20% по ст. 122 НК РФ.
Главный риск — рост задолженности за счет пеней и дальнейшее взыскание через налоговую и, при необходимости, приставов.
Сроки
- Уплатить налог по уведомлению по общему правилу
- не позднее 1 декабря года, следующего за годом начисления
- Уплатить налог после перерасчета
- не позднее 28-го числа третьего месяца после месяца формирования нового уведомления
- Исполнить требование об уплате задолженности
- в течение восьми рабочих дней со дня получения, если в требовании не указан более длительный срок
- Получение требования, отправленного заказным письмом
- считается полученным через шесть рабочих дней после отправки
- Период, за который налоговая вправе направить уведомление
- не более трех календарных лет, предшествующих году направления
- Информирование о задолженности при письменном согласии налогоплательщика
- не чаще одного раза в квартал
Что пригодится как доказательство
- Налоговое уведомление
- Справка о сальдо ЕНС
Типичные ошибки
- Игнорировать уведомление, если не согласны с расчетом налога
- Проверять только начисление по конкретному налогу, не учитывая состояние ЕНС
- Откладывать погашение подтвержденного долга: пени продолжают начисляться
Частые вопросы
Источники
- ст. 122 НК РФ
Статья помогла?
Что можно сделать дальше
- Разобрать свои обстоятельства: разбор ситуации
- Задать вопрос по теме: вопросы и ответы