РазборНалогиОпубликовано: сентябрь 20266 мин
Налоги на унаследованное имущество: с какого момента их должен платить наследник
Разбираем, с какого месяца наследник платит налоги за квартиру, участок и автомобиль, нужно ли платить НДФЛ с наследства и что делать, если уведомление ФНС не пришло.
Юрист по налогам физических лиц
Коротко
Когда это применимо
- Наследникам квартир, домов, гаражей и другой недвижимости
- Наследникам земельных участков
- Наследникам автомобилей и других транспортных средств
- Тем, кто проверяет налоговое уведомление или долги наследодателя
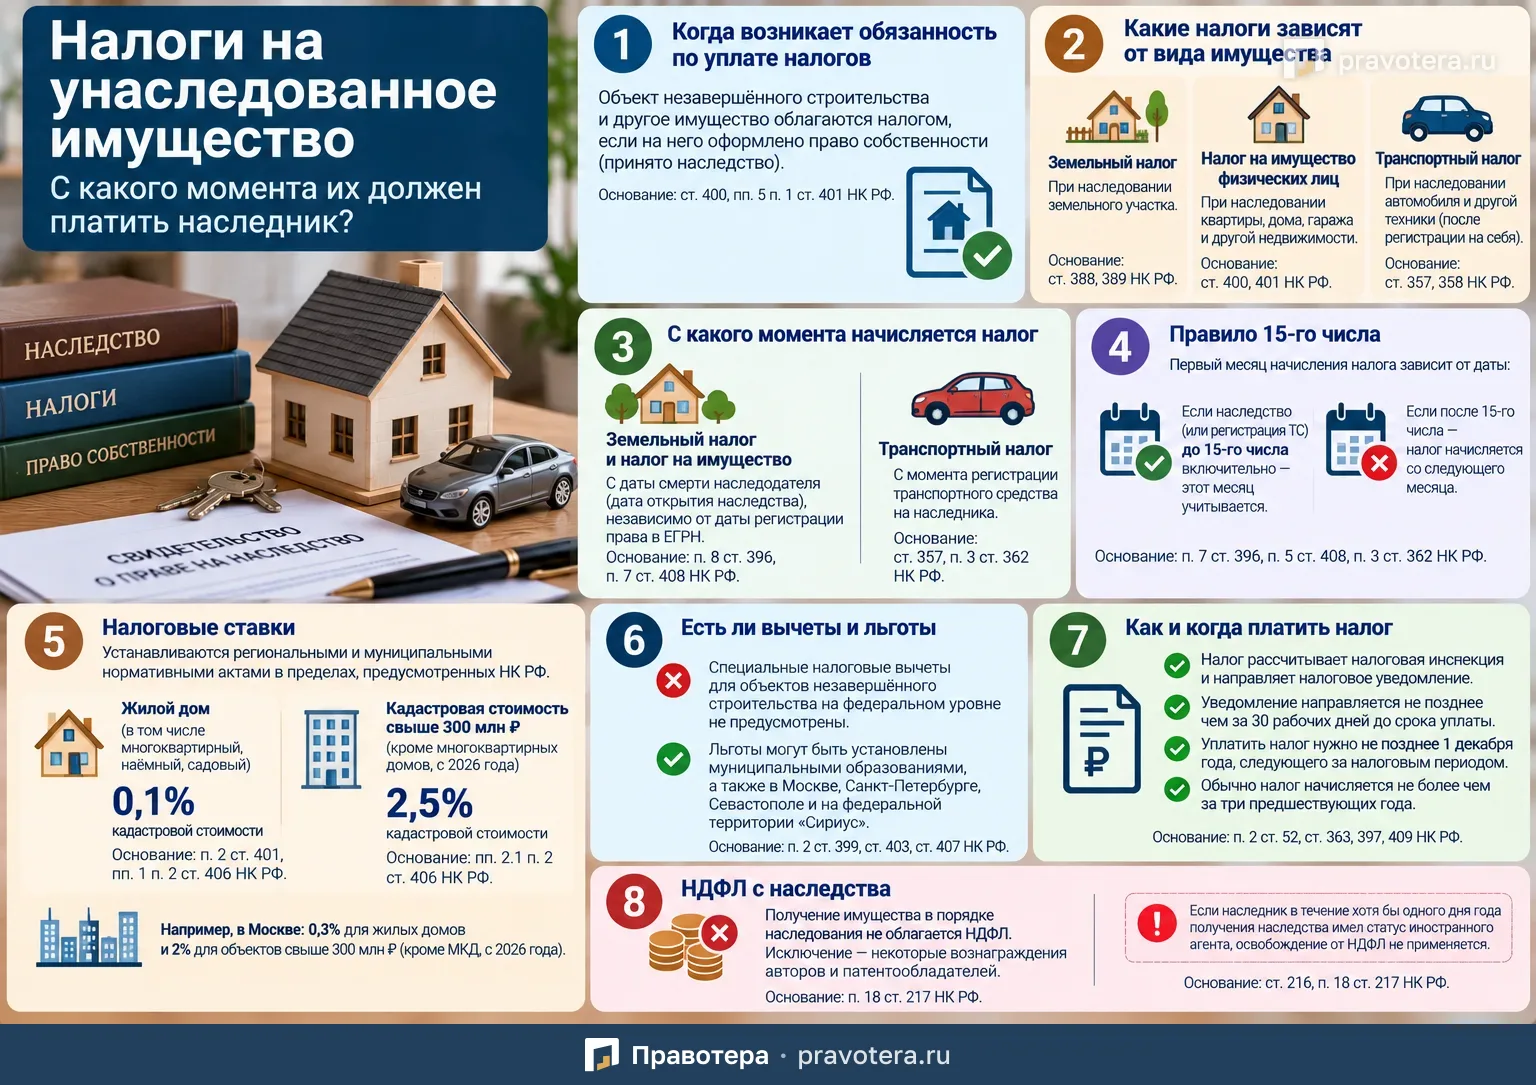
После принятия наследства у наследника могут возникнуть обязанности по уплате налога на имущество физических лиц, земельного и транспортного налогов.
При этом момент возникновения налоговой обязанности зависит от вида имущества. Для недвижимости и земельных участков ключевой датой является дата смерти наследодателя, а для автомобиля — дата регистрации транспортного средства на наследника.
Почему важна дата открытия наследства
По общему правилу временем открытия наследства считается момент смерти гражданина.
Соответственно, днём открытия наследства является дата смерти наследодателя.
Это следует из п. 1 ст. 1114 ГК РФ.
Для целей налогообложения эта дата особенно важна, потому что принятое наследство признаётся принадлежащим наследнику со дня его открытия независимо от того:
- когда фактически оформлены документы;
- когда наследник обратился к нотариусу;
- когда зарегистрировано право собственности в ЕГРН.
Такое правило установлено п. 4 ст. 1152 ГК РФ.
Какие налоги могут возникнуть у наследника
Всё зависит от того, какое имущество перешло по наследству.
Земельный участок
Если наследник получил земельный участок, он становится плательщиком земельного налога.
Основание — ст. 388 и 389 НК РФ.
Квартира, дом, гараж и другая недвижимость
Если по наследству перешли:
- квартира;
- жилой дом;
- гараж;
- помещение;
- здание;
- сооружение;
у наследника возникает обязанность по налогу на имущество физических лиц.
Основание — ст. 400 и 401 НК РФ.
Автомобиль или другое транспортное средство
Если наследник получил транспортное средство и зарегистрировал его на себя, он становится плательщиком транспортного налога.
Основание — ст. 357 и 358 НК РФ.
Нужно ли платить НДФЛ с самого наследства
В общем случае — нет.
Доходы в денежной и натуральной форме, полученные от физического лица в порядке наследования, освобождаются от НДФЛ.
Исключение составляют некоторые специальные случаи, например вознаграждения, выплачиваемые наследникам:
- авторов произведений науки;
- авторов произведений литературы;
- авторов произведений искусства;
- патентообладателей изобретений;
- патентообладателей полезных моделей;
- патентообладателей промышленных образцов.
Основание — п. 18 ст. 217 НК РФ.
Есть ли исключение для иностранных агентов
Да.
Освобождение от НДФЛ в отношении наследства не применяется, если наследник хотя бы один день в том календарном году, когда получил соответствующий доход, имел статус иностранного агента.
Такое правило следует из ст. 216 и п. 18 ст. 217 НК РФ.
С какого момента начисляется налог на недвижимость
Для налога на имущество физических лиц право собственности наследника учитывается с даты открытия наследства.
То есть фактически — с даты смерти наследодателя.
Дата регистрации права собственности в ЕГРН в этом случае значения не имеет.
Даже если оформление наследства заняло несколько месяцев, налог может быть начислен за период начиная с месяца открытия наследства.
Основание — п. 7 ст. 408 НК РФ.
С какого момента начисляется земельный налог
Аналогичный принцип действует и для земельного налога.
Если земельный участок перешёл по наследству, срок владения для целей налогообложения также исчисляется с даты смерти наследодателя.
Это следует из п. 8 ст. 396 НК РФ.
Как определяется первый месяц налогообложения
Для земельного налога и налога на имущество физических лиц действует правило 15-го числа.
Если наследство открылось до 15-го числа месяца включительно, этот месяц учитывается при расчёте налога.
Если наследство открылось после 15-го числа, налог начинает рассчитываться со следующего месяца.
Например:
- наследодатель умер 10 марта — март учитывается;
- наследодатель умер 20 марта — расчёт начинается с апреля.
Основание — п. 7 ст. 396 и п. 5 ст. 408 НК РФ.
Пример с квартирой
Допустим, наследодатель умер 12 февраля.
Наследник оформил свидетельство о праве на наследство только в июле, а право собственности зарегистрировал в августе.
Для налога на имущество квартира считается принадлежащей наследнику с момента открытия наследства.
Поскольку смерть произошла до 15 февраля включительно, февраль учитывается при расчёте налога.
Дата августовской регистрации права в ЕГРН для этого расчёта значения не имеет.
Что происходит с транспортным налогом
Для автомобиля действует другой порядок.
Наследник становится плательщиком транспортного налога не с даты смерти наследодателя, а с момента регистрации транспортного средства на себя.
Именно регистрация создаёт обязанность по уплате транспортного налога.
Основание — ст. 357 НК РФ.
Как считается первый месяц по транспортному налогу
Здесь также применяется правило 15-го числа.
Если автомобиль зарегистрирован на наследника до 15-го числа месяца включительно, этот месяц учитывается при расчёте налога.
Если регистрация произошла после 15-го числа, месяц регистрации в расчёт не включается.
Такой порядок предусмотрен п. 3 ст. 362 НК РФ.
Пример с автомобилем
Предположим, наследодатель умер в январе, но наследник зарегистрировал автомобиль на себя только 10 мая.
Транспортный налог для наследника начнёт рассчитываться с мая.
Если же регистрация произошла 20 мая, расчёт начнётся уже с июня.
Кто рассчитывает налоги
Наследнику обычно не требуется самостоятельно рассчитывать:
- налог на имущество физических лиц;
- земельный налог;
- транспортный налог.
Их рассчитывает налоговая инспекция и направляет налоговое уведомление.
Основание — ст. 363, 397 и 409 НК РФ.
Когда возникает обязанность заплатить налог
Обязанность по уплате имущественных налогов возникает не ранее даты получения налогового уведомления.
ФНС должна направить его не позднее чем за 30 рабочих дней до наступления срока уплаты.
Когда нужно заплатить налог
Общий срок уплаты имущественных налогов для физических лиц:
не позднее 1 декабря года, следующего за истекшим налоговым периодом.
Например, налог за 2026 год необходимо уплатить не позднее 1 декабря 2027 года.
За какой период ФНС может начислить налог
Налоговое уведомление может включать налог не более чем за три календарных года, предшествующих году его направления.
Такое ограничение установлено п. 2 ст. 52 НК РФ.
Что если уведомление не пришло
Если наследник знает, что стал собственником налогооблагаемого имущества, но налогового уведомления нет, стоит проверить данные в личном кабинете ФНС и при необходимости сообщить налоговому органу об объекте.
Особенно важно не рассчитывать на то, что отсутствие уведомления автоматически означает отсутствие налога.
Переходят ли к наследнику налоговые долги наследодателя
Да, но в определённых пределах.
Наследники, принявшие наследство, отвечают по долгам наследодателя солидарно.
При этом каждый наследник отвечает только в пределах стоимости перешедшего к нему наследственного имущества.
Это правило распространяется и на налоговую задолженность наследодателя.
Основание — п. 1 ст. 1175 ГК РФ.
Что важно проверить после принятия наследства
Наследнику полезно определить:
- дату смерти наследодателя;
- какое имущество вошло в состав наследства;
- зарегистрировано ли право собственности на недвижимость;
- зарегистрирован ли автомобиль на наследника;
- с какого месяца должен начисляться налог;
- нет ли задолженности наследодателя по имущественным налогам;
- пришло ли налоговое уведомление;
- правильно ли ФНС учла период владения.
Главное
Для недвижимости и земельных участков налоговые последствия возникают с даты открытия наследства, то есть с даты смерти наследодателя.
Регистрация права собственности в ЕГРН может состояться позже, но это не переносит начало налогового периода.
Для автомобиля действует другое правило: транспортный налог возникает с момента регистрации транспортного средства на наследника.
Само получение наследства в общем случае НДФЛ не облагается.
Имущественные налоги уплачиваются на основании уведомления ФНС не позднее 1 декабря следующего года.
Сроки
- Учесть месяц открытия наследства при расчёте налога на недвижимость и землю
- если наследство открылось до 15-го числа включительно; если позже — со следующего месяца
- Учесть месяц регистрации автомобиля при расчёте транспортного налога
- если автомобиль зарегистрирован до 15-го числа включительно; если позже — со следующего месяца
- Направить налоговое уведомление
- не позднее чем за 30 рабочих дней до срока уплаты
- Уплатить имущественные налоги
- не позднее 1 декабря года, следующего за истекшим налоговым периодом
- Включить налог за прошлые периоды в уведомление
- не более чем за три календарных года, предшествующих году направления уведомления
Что пригодится как доказательство
- Дата смерти наследодателя
- Сведения о составе наследства
- Сведения о регистрации права на недвижимость в ЕГРН
- Сведения о регистрации автомобиля на наследника
- Налоговое уведомление ФНС
Типичные ошибки
- Считать, что налог на унаследованную недвижимость начисляют только после регистрации права в ЕГРН
- Считать транспортный налог на унаследованный автомобиль с даты смерти наследодателя
- Не проверять начисления, если налоговое уведомление не пришло
- Не проверять, с какого месяца ФНС рассчитала налог
- Не учитывать налоговую задолженность наследодателя
Частые вопросы
Источники
- п. 1 ст. 1114 ГК РФ
- п. 4 ст. 1152 ГК РФ
- ст. 388 НК РФ
- ст. 389 НК РФ
- ст. 400 НК РФ
- ст. 401 НК РФ
- ст. 357 НК РФ
- ст. 358 НК РФ
- п. 18 ст. 217 НК РФ
- ст. 216 НК РФ
- п. 7 ст. 408 НК РФ
- п. 8 ст. 396 НК РФ
Статья помогла?
Что можно сделать дальше
- Разобрать свои обстоятельства: разбор ситуации
- Задать вопрос по теме: вопросы и ответы