РазборНалогиОпубликовано: сентябрь 20267 мин
Налоги по договору подряда между физическими лицами: кто и что должен платить
Разбираем, кто платит НДФЛ и страховые взносы по договору подряда между физическими лицами. Статья поможет заказчику и подрядчику понять свои обязанности, в том числе если подрядчик применяет НПД.
Юрист по налогам физических лиц
Коротко
Когда это применимо
- Заказчику — физическому лицу, который заключает договор подряда с другим гражданином.
- Подрядчику без статуса ИП, который получает оплату за работу.
- Подрядчику, применяющему НПД, и его заказчику.
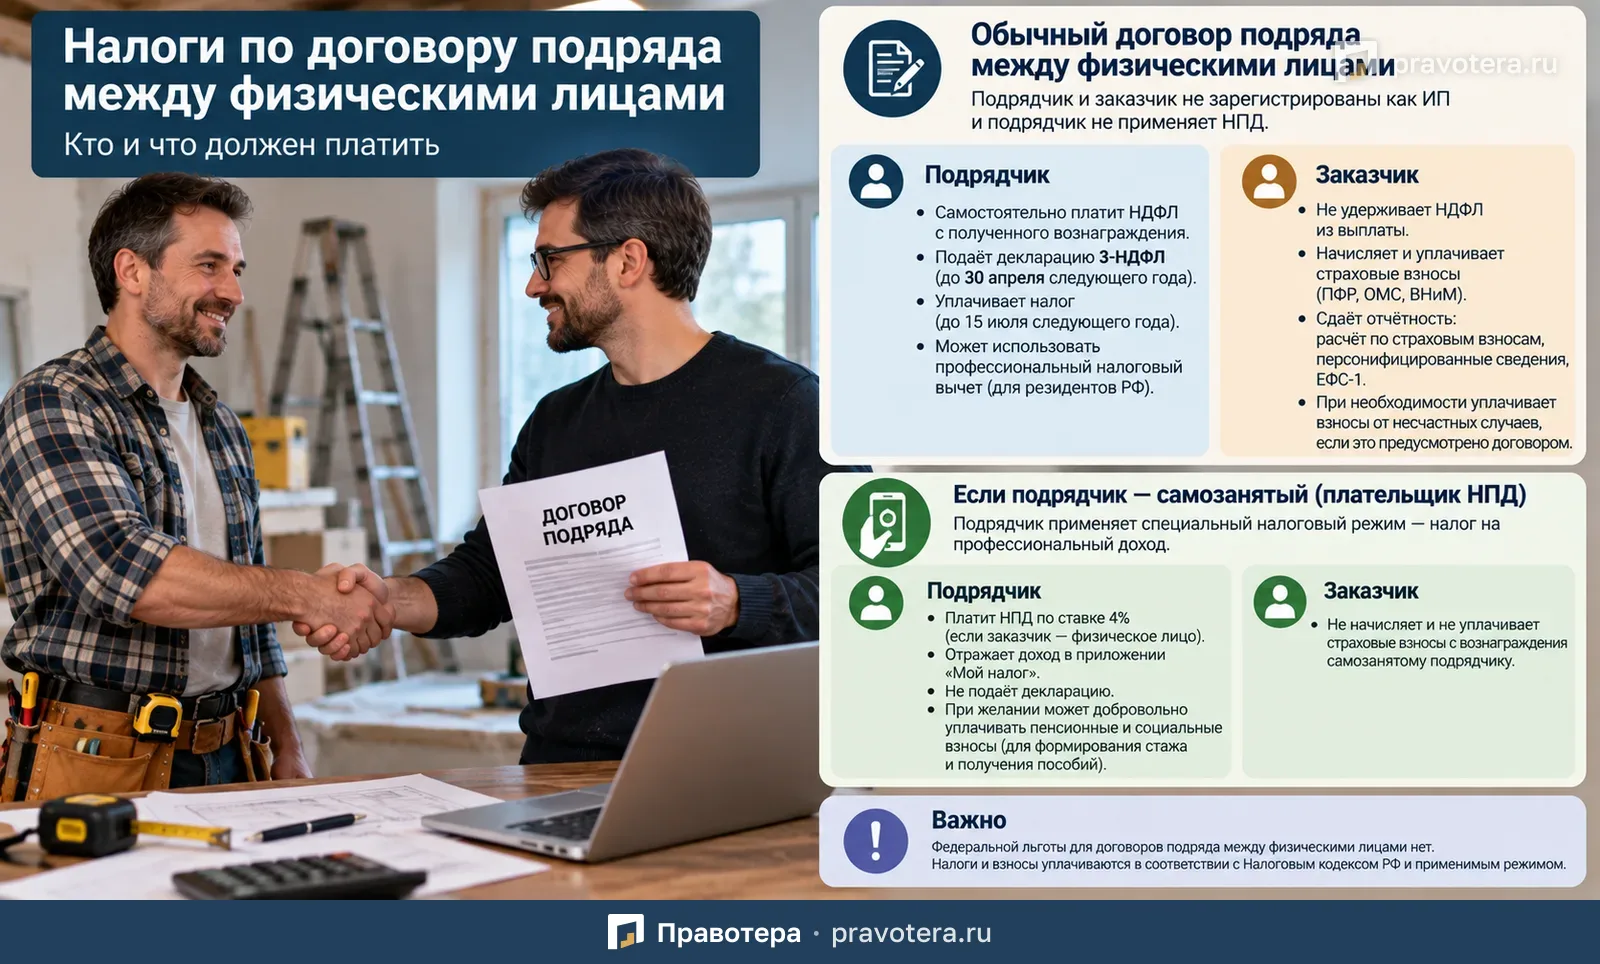
Если договор подряда заключён между двумя обычными физическими лицами, не зарегистрированными как ИП, налоговые обязанности распределяются между сторонами не так, как многие ожидают.
По общему правилу:
- подрядчик самостоятельно платит НДФЛ с полученного вознаграждения;
- заказчик обязан начислить и уплатить страховые взносы;
- если подрядчик применяет режим налога на профессиональный доход, то вместо НДФЛ он платит НПД, а страховые взносы с такого вознаграждения не начисляются.
Разберём подробнее, кто, когда и какие платежи должен перечислить.
Кто участвует в договоре подряда
Сторонами договора подряда являются:
- заказчик;
- подрядчик.
Физическое лицо может выступать в любой из этих ролей.
Это следует из ст. 702, 730 и 740 ГК РФ.
Ниже речь идёт о ситуации, когда и заказчик, и подрядчик являются обычными физическими лицами и не зарегистрированы как индивидуальные предприниматели.
Кто платит НДФЛ по договору подряда
Заказчик обязан оплатить подрядчику выполненную работу.
Вознаграждение, полученное подрядчиком, в общем случае признаётся его доходом и облагается НДФЛ.
Основание — пп. 6 п. 1 и пп. 6 п. 3 ст. 208 НК РФ.
Но здесь есть важная особенность.
Обычное физическое лицо, которое не является ИП, не признаётся налоговым агентом по НДФЛ в такой ситуации.
Это означает, что заказчик не должен:
- рассчитывать НДФЛ;
- удерживать его из суммы оплаты;
- перечислять его за подрядчика.
Налог рассчитывает и платит сам подрядчик.
Что должен сделать подрядчик
Если подрядчик не применяет специальный налоговый режим, он должен самостоятельно:
- определить размер полученного дохода;
- рассчитать НДФЛ;
- подать декларацию 3-НДФЛ;
- уплатить налог.
Такой порядок следует из ст. 228 НК РФ.
Можно ли уменьшить доход на расходы
Если подрядчик является налоговым резидентом РФ, он при соблюдении условий может воспользоваться профессиональным налоговым вычетом.
Это позволяет уменьшить облагаемый доход на соответствующие расходы, связанные с выполнением работ.
Основание — п. 2 ст. 221 НК РФ.
Поэтому для подрядчика имеет смысл сохранять документы, подтверждающие расходы, если они могут учитываться при налогообложении.
Кто считается налоговым резидентом
По общему правилу налоговым резидентом РФ считается человек, который находится в России не менее 183 календарных дней в течение 12 следующих подряд месяцев.
Это предусмотрено п. 2 ст. 207 НК РФ.
При необходимости статус налогового резидента можно подтвердить соответствующим документом налогового органа.
Когда подавать 3-НДФЛ
Подрядчик должен задекларировать полученный доход.
Декларация подаётся в налоговый орган по месту жительства.
По общему правилу срок подачи — не позднее 30 апреля года, следующего за годом получения дохода.
Например, если деньги по договору подряда получены в 2026 году, декларация подаётся в 2027 году.
Подать её можно:
- лично;
- через представителя;
- через МФЦ;
- по почте с описью вложения;
- через Единый портал госуслуг;
- через личный кабинет налогоплательщика.
Когда платить НДФЛ
НДФЛ, рассчитанный по декларации, необходимо уплатить не позднее 15 июля года, следующего за годом получения дохода.
Такое правило установлено п. 4 ст. 228 НК РФ.
Должен ли заказчик платить страховые взносы
Да.
Это одна из самых важных особенностей договора подряда между физическими лицами.
Если подрядчик не является плательщиком НПД и вознаграждение выплачивается по обычному гражданско-правовому договору, заказчик должен начислить страховые взносы.
В рассматриваемой ситуации вознаграждение облагается взносами на:
- обязательное пенсионное страхование;
- обязательное медицинское страхование;
- обязательное социальное страхование на случай временной нетрудоспособности и в связи с материнством.
Основание — ст. 419, 420 и 431 НК РФ.
Что ещё должен сделать заказчик
У заказчика возникает не только обязанность заплатить взносы.
Он должен также представить соответствующую отчётность.
В частности:
- расчёт по страховым взносам;
- персонифицированные сведения о физических лицах — в налоговый орган;
- сведения для индивидуального персонифицированного учёта в составе формы ЕФС-1 — в Социальный фонд России.
Таким образом, договор подряда между двумя обычными физическими лицами может создавать для заказчика довольно серьёзные административные обязанности.
Нужно ли платить взносы от несчастных случаев
Взносы на обязательное страхование от несчастных случаев на производстве и профессиональных заболеваний уплачиваются, если такая обязанность предусмотрена договором подряда.
В этом случае заказчик также должен отражать соответствующие сведения в форме ЕФС-1.
Основание — Федеральный закон от 24.07.1998 № 125-ФЗ.
Нужно ли заказчику вставать на учёт
Да.
Физические лица, которые становятся плательщиками страховых взносов, должны встать на учёт в налоговом органе и Социальном фонде России.
Это предусмотрено п. 7.2 ст. 83 НК РФ и законодательством об обязательном социальном страховании.
На практике этот момент часто упускают, считая, что если обе стороны договора — обычные граждане, то никаких дополнительных обязанностей у заказчика не возникает.
Это не так.
Что меняется, если подрядчик — самозанятый
Если подрядчик применяет специальный налоговый режим — налог на профессиональный доход, правила становятся значительно проще.
Физическое лицо может применять НПД без регистрации в качестве ИП, если соблюдены установленные законом ограничения.
В частности, учитываются:
- вид деятельности;
- размер дохода за календарный год;
- иные ограничения, установленные Федеральным законом от 27.11.2018 № 422-ФЗ.
Как зарегистрироваться как плательщик НПД
Встать на учёт можно, в частности:
- через приложение «Мой налог»;
- через Единый портал госуслуг.
После постановки на учёт физическое лицо получает возможность применять специальный налоговый режим.
Какой налог платит самозанятый подрядчик
Если подрядчик применяет НПД, он не платит НДФЛ с доходов, облагаемых этим специальным режимом.
Вместо этого уплачивается налог на профессиональный доход.
Если заказчиком является обычное физическое лицо, ставка составляет:
4%
Такой размер установлен п. 1 ст. 10 Закона № 422-ФЗ.
Кто рассчитывает НПД
Самостоятельно рассчитывать налог вручную не нужно.
Подрядчик отражает полученный доход в приложении «Мой налог».
На основании этих данных ФНС рассчитывает сумму налога и сообщает её налогоплательщику.
Налоговый орган направляет сумму к уплате не позднее 12-го числа следующего месяца.
Уплатить налог необходимо не позднее 28-го числа месяца, следующего за месяцем получения дохода.
Нужно ли самозанятому подавать декларацию
Нет.
Плательщик НПД не представляет налоговую декларацию по этому налогу.
Это предусмотрено ст. 13 Федерального закона № 422-ФЗ.
Нужно ли платить страховые взносы за самозанятого подрядчика
Нет.
Если подрядчик получил вознаграждение в рамках деятельности, облагаемой НПД, выплаты не облагаются страховыми взносами.
Такое правило предусмотрено ч. 2 ст. 15 Закона № 422-ФЗ.
Именно поэтому для заказчика договор с плательщиком НПД обычно существенно проще, чем договор с обычным физическим лицом.
Может ли самозанятый платить пенсионные взносы добровольно
Да.
Плательщик НПД вправе добровольно вступить в правоотношения по обязательному пенсионному страхованию.
Это позволяет формировать пенсионный стаж и соответствующие пенсионные права.
Зарегистрироваться и уплачивать добровольные взносы можно, в частности, через приложение «Мой налог».
Может ли плательщик НПД добровольно застраховаться на случай болезни
Да.
Плательщики НПД могут добровольно вступить в правоотношения по обязательному социальному страхованию на случай временной нетрудоспособности.
Для этого необходимо подать соответствующее заявление в территориальный орган СФР.
По состоянию на 2026 год предусмотрен эксперимент, действующий до 31 декабря 2028 года.
Заявление можно подать до 30 сентября 2027 года включительно, в том числе через приложение «Мой налог».
Сравнение двух вариантов
Если подрядчик — обычное физическое лицо
Подрядчик:
- получает доход;
- самостоятельно платит НДФЛ;
- подаёт 3-НДФЛ;
- при определённых условиях может использовать профессиональный вычет.
Заказчик:
- не удерживает НДФЛ;
- начисляет и платит страховые взносы;
- подаёт соответствующую отчётность;
- должен выполнить обязанности плательщика страховых взносов.
Если подрядчик применяет НПД
Подрядчик:
- платит НПД по ставке 4%;
- отражает доход через «Мой налог»;
- не подаёт декларацию по НПД.
Заказчик:
- не платит страховые взносы с такого вознаграждения.
Пример
Один человек нанял другого для ремонта квартиры.
Стоимость работ — 100 000 рублей.
Вариант 1. Подрядчик — обычное физическое лицо
Заказчик выплачивает подрядчику 100 000 рублей и не удерживает НДФЛ.
Подрядчик самостоятельно декларирует доход и уплачивает НДФЛ.
При этом у заказчика возникает обязанность по начислению страховых взносов и сдаче соответствующей отчётности.
Вариант 2. Подрядчик — самозанятый
Подрядчик получает 100 000 рублей и отражает доход в приложении «Мой налог».
НПД составит:
100 000 × 4% = 4 000 рублей
Если не учитывать возможный налоговый бонус.
Заказчик страховые взносы с такого вознаграждения не платит.
Что важно предусмотреть в договоре
Чтобы избежать споров и путаницы, в договоре подряда между физическими лицами стоит прямо указать:
- кто является заказчиком и подрядчиком;
- стоимость работ;
- порядок и сроки оплаты;
- статус подрядчика;
- применяет ли он НПД;
- обязанность подрядчика предоставить чек из приложения «Мой налог», если он является самозанятым;
- условия о страховании от несчастных случаев, если стороны хотят предусмотреть такую обязанность.
Особенно важно проверить статус самозанятого до выплаты вознаграждения.
Главное
Если договор подряда заключён между двумя обычными физическими лицами, подрядчик самостоятельно платит НДФЛ, а заказчик по общему правилу должен начислять страховые взносы и сдавать соответствующую отчётность.
Если подрядчик зарегистрирован как плательщик налога на профессиональный доход и получаемое вознаграждение подпадает под этот режим, он платит НПД по ставке 4%, а страховые взносы с выплаты не начисляются.
Поэтому ещё до заключения договора имеет смысл определить налоговый статус подрядчика и понять, какие обязанности возникнут у каждой стороны.
Сроки
- Подать декларацию 3-НДФЛ
- не позднее 30 апреля года, следующего за годом получения дохода
- Уплатить НДФЛ по декларации
- не позднее 15 июля года, следующего за годом получения дохода
- Получить от налогового органа сумму НПД к уплате
- не позднее 12-го числа следующего месяца
- Уплатить НПД
- не позднее 28-го числа месяца, следующего за месяцем получения дохода
- Подать заявление о добровольном страховании на случай временной нетрудоспособности
- до 30 сентября 2027 года включительно
- Срок эксперимента по добровольному страхованию плательщиков НПД на случай временной нетрудоспособности
- до 31 декабря 2028 года
Что пригодится как доказательство
- Документы, подтверждающие расходы подрядчика, если он заявляет профессиональный вычет.
- Документ налогового органа о статусе налогового резидента — при необходимости.
- Чек из приложения «Мой налог», если подрядчик применяет НПД.
Типичные ошибки
- Считать, что заказчик должен удержать НДФЛ из оплаты подрядчику.
- Не начислить страховые взносы и не сдать отчётность, когда подрядчик не применяет НПД.
- Не встать на учёт в налоговом органе и СФР в качестве плательщика страховых взносов.
- Не проверить статус самозанятого до выплаты вознаграждения.
- Не указать в договоре, предусмотрена ли уплата взносов на страхование от несчастных случаев.
Частые вопросы
Источники
- ст. 702, 730 и 740 ГК РФ
- пп. 6 п. 1 и пп. 6 п. 3 ст. 208 НК РФ
- ст. 228 НК РФ
- п. 2 ст. 221 НК РФ
- п. 2 ст. 207 НК РФ
- ст. 419, 420 и 431 НК РФ
- п. 7.2 ст. 83 НК РФ
- Федеральный закон от 24.07.1998 № 125-ФЗ
- Федеральный закон от 27.11.2018 № 422-ФЗ
Статья помогла?
Что можно сделать дальше
- Разобрать свои обстоятельства: разбор ситуации
- Задать вопрос по теме: вопросы и ответы