КомментарийНалогиОпубликовано: сентябрь 20265 мин
В каком размере ИП платит госпошлину: как физическое лицо или как организация
Разбираем, почему ИП платит госпошлину по ставке для физических лиц, даже если дело связано с бизнесом. Статья поможет предпринимателям выбрать ставку для судебного, нотариального или регистрационного действия.
Юрист по налогам физических лиц
Коротко
Когда это применимо
- ИП, который обращается в суд по предпринимательскому спору
- ИП, который оплачивает нотариальное или регистрационное действие
- Глава КФХ, работающий без образования юридического лица
- Гражданин, ведущий бизнес без регистрации ИП
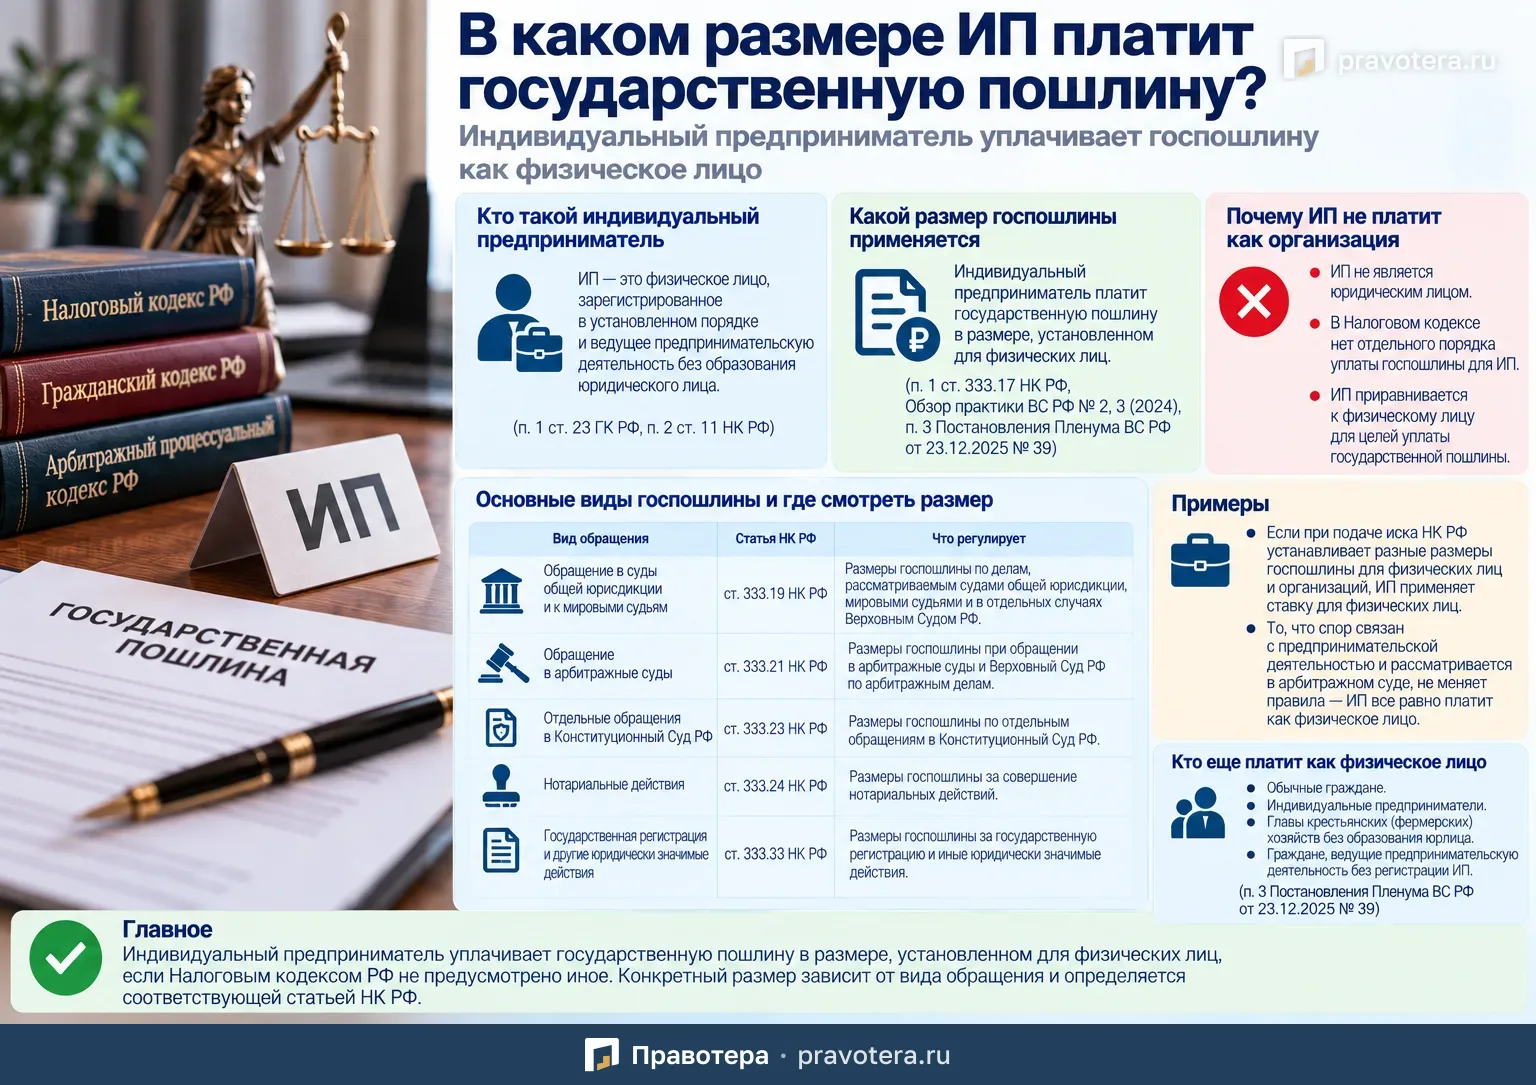
Индивидуальный предприниматель уплачивает государственную пошлину в размере, установленном для физических лиц, если Налоговым кодексом РФ не предусмотрено иное.
Причина проста: ИП не является отдельным юридическим лицом. Это физическое лицо, которое зарегистрировано в установленном порядке и ведет предпринимательскую деятельность без образования организации.
Разберем, почему ИП платит госпошлину как физическое лицо, на какие нормы закона ссылаться и где установлены конкретные размеры пошлин.
Почему ИП не платит госпошлину как организация
Согласно п. 1 ст. 23 ГК РФ, гражданин вправе заниматься предпринимательской деятельностью без образования юридического лица с момента государственной регистрации в качестве индивидуального предпринимателя.
Иными словами, после регистрации ИП человек не превращается в отдельную организацию.
Он остается физическим лицом, которое приобретает специальный предпринимательский статус.
Как ИП определяется в налоговом законодательстве
В п. 2 ст. 11 НК РФ отдельно указано, что:
- физическими лицами признаются граждане РФ, иностранные граждане и лица без гражданства;
- индивидуальными предпринимателями признаются физические лица, зарегистрированные в установленном порядке и ведущие предпринимательскую деятельность без образования юридического лица;
- к индивидуальным предпринимателям также относятся главы крестьянских (фермерских) хозяйств.
Таким образом, для целей налогового законодательства ИП остается именно физическим лицом.
Кто вообще платит государственную пошлину
Согласно п. 1 ст. 333.17 НК РФ, плательщиками государственной пошлины являются:
- организации;
- физические лица.
Отдельной категории «индивидуальные предприниматели» в этой норме нет.
Поскольку специальный порядок определения размера госпошлины для ИП не установлен, предприниматель платит ее по ставке, предусмотренной для физического лица.
Что говорит Верховный Суд РФ
Этот вывод прямо подтвержден судебной практикой.
В ответе на вопрос 5 Обзора судебной практики Верховного Суда РФ № 2, 3 (2024), утвержденного Президиумом Верховного Суда РФ 27.11.2024, указано, что индивидуальные предприниматели уплачивают государственную пошлину в размере, установленном для физических лиц.
Позднее эта позиция была дополнительно закреплена в п. 3 Постановления Пленума Верховного Суда РФ от 23.12.2025 № 39 «О некоторых вопросах уплаты государственной пошлины при рассмотрении дел в судах».
Верховный Суд разъяснил, что как физические лица госпошлину уплачивают:
- индивидуальные предприниматели;
- главы крестьянских (фермерских) хозяйств, работающие без образования юридического лица;
- граждане, осуществляющие предпринимательскую деятельность без регистрации в качестве ИП.
Имеет ли значение, что спор связан с бизнесом
Нет.
Сам по себе предпринимательский характер спора не превращает ИП в организацию для целей расчета госпошлины.
Например, если ИП обращается в арбитражный суд по экономическому спору с другой организацией или предпринимателем, он все равно платит пошлину по ставке, установленной для физического лица, если соответствующая норма НК РФ разделяет размеры пошлины для физических лиц и организаций.
Пример
Предположим, Налоговый кодекс устанавливает разные размеры госпошлины:
- для физических лиц — одна сумма;
- для организаций — более высокая сумма.
Если заявление или жалобу подает индивидуальный предприниматель, применяется размер, предусмотренный для физического лица.
То, что дело рассматривается арбитражным судом и связано с предпринимательской деятельностью, этого правила не меняет.
Где установлены размеры госпошлины
Конкретный размер зависит от того, за какое юридически значимое действие уплачивается пошлина.
При обращении в суд
Основные размеры госпошлины установлены:
- ст. 333.19 НК РФ — по делам, рассматриваемым судами общей юрисдикции, мировыми судьями и в предусмотренных случаях Верховным Судом РФ;
- ст. 333.21 НК РФ — при обращении в арбитражные суды и Верховный Суд РФ по арбитражным делам;
- ст. 333.23 НК РФ — по отдельным обращениям в Конституционный Суд РФ.
Если в соответствующей норме приведены разные ставки для физического лица и организации, ИП применяет ставку для физического лица.
Госпошлина за нотариальные действия
Размеры государственной пошлины за нотариальные действия предусмотрены ст. 333.24 НК РФ.
И здесь статус предпринимателя также сам по себе не означает, что необходимо использовать тариф, установленный для организации.
Государственная регистрация и другие действия
Размеры госпошлины за государственную регистрацию и другие юридически значимые действия содержатся в ст. 333.33 НК РФ.
При определении суммы необходимо найти конкретное действие и посмотреть, предусмотрено ли разделение ставок для физических лиц и организаций.
Если такое разделение есть, индивидуальный предприниматель применяет размер для физического лица.
ИП и ООО — не одно и то же
На практике путаница часто возникает из-за того, что ИП и юридические лица участвуют в одних и тех же экономических отношениях.
Например, и ИП, и ООО могут:
- заключать коммерческие договоры;
- нанимать работников;
- обращаться в арбитражный суд;
- взыскивать задолженность;
- регистрировать права;
- совершать нотариальные действия.
Однако их правовой статус различается.
ООО — юридическое лицо.
ИП — физическое лицо со статусом предпринимателя.
Именно поэтому размер госпошлины для них может отличаться.
А если человек ведет бизнес без регистрации ИП
Верховный Суд отдельно указал, что гражданин, который фактически занимается предпринимательской деятельностью, но не зарегистрирован в качестве ИП, также уплачивает госпошлину как физическое лицо.
Это следует из п. 3 Постановления Пленума Верховного Суда РФ от 23.12.2025 № 39.
Наличие или отсутствие регистрации ИП само по себе не превращает гражданина в организацию.
Кратко
| Кто обращается | Какой размер госпошлины применяется | |---|---| | Обычное физическое лицо | Для физических лиц | | Индивидуальный предприниматель | Для физических лиц | | Глава КФХ без образования юрлица | Для физических лиц | | Гражданин, ведущий бизнес без регистрации ИП | Для физических лиц | | ООО, АО и другое юридическое лицо | Для организаций |
Главное
Индивидуальный предприниматель платит государственную пошлину как физическое лицо, а не как организация.
Основание для этого следует из:
- ст. 23 ГК РФ;
- ст. 11 НК РФ;
- ст. 333.17 НК РФ;
- разъяснений Верховного Суда РФ.
Поэтому если конкретная статья НК РФ устанавливает разные размеры пошлины для физических лиц и организаций, ИП должен применять сумму, предусмотренную для физического лица.
Конкретный размер пошлины зависит уже от вида обращения: судебного, нотариального, регистрационного или иного юридически значимого действия.
Типичные ошибки
- Применять к ИП ставку госпошлины для организаций только потому, что спор связан с бизнесом
- Считать, что при обращении ИП в арбитражный суд всегда действует ставка для организаций
- Определять сумму пошлины без учета вида юридически значимого действия
Частые вопросы
Источники
- п. 1 ст. 23 ГК РФ
- п. 2 ст. 11 НК РФ
- п. 1 ст. 333.17 НК РФ
- ст. 333.19 НК РФ
- ст. 333.21 НК РФ
- ст. 333.23 НК РФ
- ст. 333.24 НК РФ
- ст. 333.33 НК РФ
- ответ на вопрос 5 Обзора судебной практики ВС РФ № 2, 3 (2024), утвержденного 27.11.2024
- п. 3 Постановления Пленума ВС РФ от 23.12.2025 № 39
Статья помогла?
Что можно сделать дальше
- Задать вопрос по теме: вопросы и ответы