РазборНалогиОпубликовано: сентябрь 20265 мин
Имущественный вычет при военной ипотеке: когда можно вернуть НДФЛ
Военнослужащим, купившим жильё по военной ипотеке, статья поможет понять, с каких расходов можно получить имущественный вычет и какие документы подтвердят личные платежи.
Юрист по налогам физических лиц
Коротко
Когда это применимо
- Военнослужащим, которые добавили собственные деньги при покупке жилья по военной ипотеке
- Тем, кто самостоятельно оплачивал часть ипотечных процентов
- Тем, кто после досрочного увольнения вернул бюджетные средства
- Тем, кто уже получил вычет по квартире, купленной с использованием ЦЖЗ
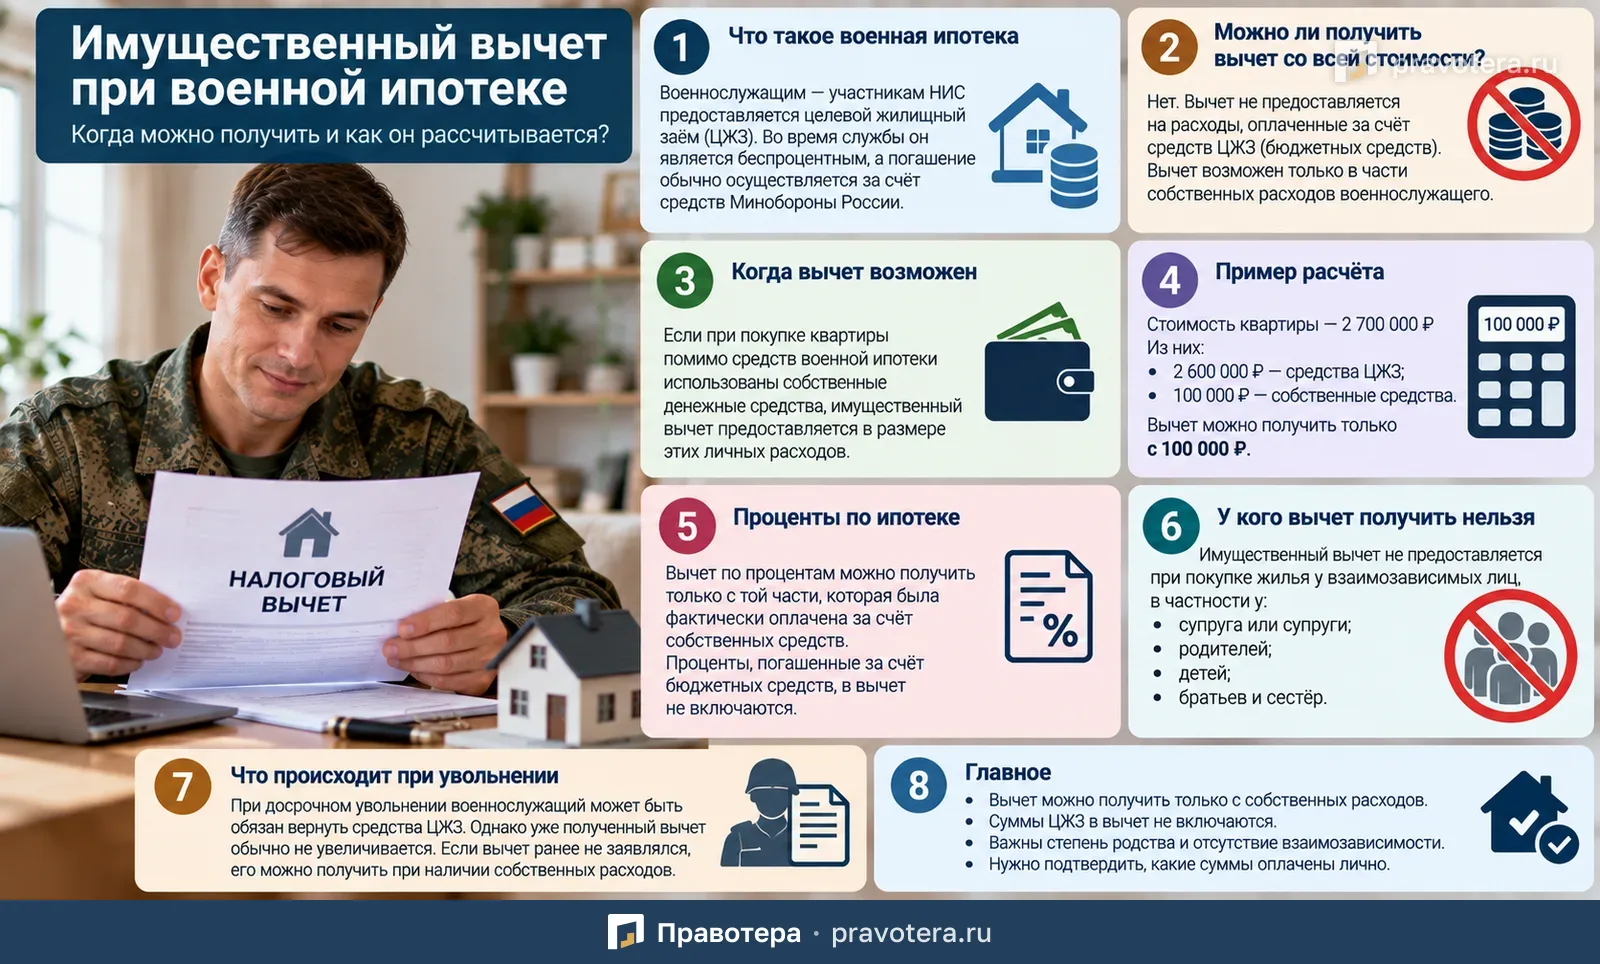
Военная ипотека сама по себе не даёт права получить имущественный налоговый вычет со всей стоимости квартиры.
Если жильё оплачено только за счёт средств целевого жилищного займа в рамках накопительно-ипотечной системы, которые фактически финансируются из бюджета, вычет по таким расходам не предоставляется.
Но если военнослужащий добавлял собственные деньги, имущественный вычет можно получить в части именно этих личных расходов.
То же правило применяется и к ипотечным процентам: учитываются только расходы, которые человек понёс сам.
Что такое военная ипотека
Для обеспечения военнослужащих жильём действует накопительно-ипотечная система жилищного обеспечения военнослужащих — НИС.
Участнику НИС предоставляется целевой жилищный заём — ЦЖЗ.
Пока военнослужащий проходит службу, такой заём является беспроцентным.
Правила предусмотрены Федеральным законом от 20.08.2004 № 117-ФЗ.
Средства ЦЖЗ могут использоваться:
- на покупку жилья;
- на первоначальный взнос по ипотеке;
- на оплату части цены по договору участия в долевом строительстве;
- на погашение ипотечного кредита;
- на иные предусмотренные законом жилищные цели.
Как правило, обязательства по ЦЖЗ погашаются за счёт средств Минобороны России.
Почему с военной ипотеки нельзя получить вычет в полном объёме
Имущественный вычет предоставляется по расходам самого налогоплательщика.
Если же квартира оплачена за счёт бюджетных средств, такие суммы нельзя включать в налоговый вычет.
Это прямо следует из п. 5 ст. 220 НК РФ.
Именно поэтому по той части стоимости жилья, которая была оплачена за счёт ЦЖЗ и не возвращалась военнослужащим, имущественный вычет не предоставляется.
Когда вычет всё-таки можно получить
Вычет возможен, если военнослужащий использовал при покупке квартиры не только средства военной ипотеки, но и собственные деньги.
В этом случае размер вычета определяется как разница между общей суммой расходов на покупку жилья и средствами, поступившими из бюджета.
Фактически к вычету принимаются только личные расходы военнослужащего.
Такой подход отражён в разъяснениях ФНС России и Письме Минфина России от 24.01.2014 № 03-04-07/2503.
Пример
Военнослужащий приобрёл квартиру за:
2 700 000 рублей
Из них:
- 2 600 000 рублей — средства ЦЖЗ;
- 100 000 рублей — собственные деньги.
ЦЖЗ предоставлен за счёт бюджетных средств и не подлежит возврату при обычном прохождении службы.
В таком случае имущественный вычет можно получить только с:
100 000 рублей
То есть именно с той суммы, которую военнослужащий фактически заплатил сам.
Какой максимальный вычет можно получить
Общий имущественный вычет по расходам на покупку жилья ограничен суммой:
2 млн рублей на одного налогоплательщика.
Но при военной ипотеке этот лимит имеет значение только для той части расходов, которая реально была оплачена собственными средствами.
Например, если военнослужащий вложил в покупку квартиры 500 000 рублей собственных денег, то именно эта сумма и будет базой для имущественного вычета, а не вся стоимость квартиры.
Можно ли получить вычет по процентам
Да, но только в части процентов, которые были фактически оплачены за счёт собственных средств.
Если проценты по ипотечному кредиту погашались за счёт бюджетного финансирования в рамках НИС, такие суммы к вычету не принимаются.
Основание — пп. 4 п. 1 и п. 5 ст. 220 НК РФ.
Что происходит при досрочном увольнении
В некоторых случаях при досрочном увольнении военнослужащий обязан вернуть суммы, ранее выплаченные Минобороны России в погашение ЦЖЗ.
Кроме того, при определённых основаниях увольнения могут начисляться проценты на остаток задолженности.
Но возврат бюджетных средств после увольнения не всегда позволяет пересчитать уже ранее заявленный имущественный вычет.
Можно ли увеличить уже полученный вычет после возврата ЦЖЗ
Если военнослужащий уже получил имущественный вычет только по своим фактическим расходам, а затем из-за увольнения был обязан вернуть бюджетные средства, ранее использованные в рамках ЦЖЗ, перерасчёт вычета в сторону увеличения не производится.
То есть нельзя автоматически «добавить» к уже использованному вычету возвращённые позднее бюджетные деньги.
Такой подход следует из разъяснений Минфина России.
А если вычет раньше вообще не заявлялся
Если имущественный вычет по конкретной квартире ранее не использовался, ситуация может быть иной.
При определённых обстоятельствах военнослужащий может заявить вычет после того, как фактически понёс расходы за счёт собственных средств.
Но в таком случае необходимо отдельно подтверждать, какие именно суммы были реально уплачены им самостоятельно.
Можно ли получить вычет по процентам после возврата бюджетных средств
По разъяснениям Минфина, если военнослужащий возвращает бюджетные средства, предоставленные как ЦЖЗ для погашения ипотечного кредита, это не означает автоматического возникновения права на вычет по процентам, относящимся к такой задолженности.
Позиция изложена, в частности, в Письме Минфина России от 06.02.2020 № 03-04-07/7653.
Что будет, если вычет уже получили ошибочно
Если налогоплательщик получил имущественный вычет по расходам, которые фактически были оплачены за счёт ЦЖЗ, такой возврат может быть признан неправомерным.
В определённых случаях налоговый орган вправе взыскать соответствующие суммы обратно как неосновательное обогащение.
На это указывал Конституционный Суд РФ в Постановлении от 24.03.2017 № 9-П.
Какие условия нужно проверить перед подачей на вычет
Военнослужащему имеет смысл сначала определить:
- общую стоимость квартиры;
- сколько средств было перечислено по ЦЖЗ;
- сколько было добавлено собственных денег;
- какая часть процентов была оплачена самостоятельно;
- получался ли уже имущественный вычет по этой квартире;
- были ли возвращены бюджетные средства после увольнения;
- какие документы подтверждают личные расходы.
Какие документы особенно важны
Для подтверждения права на вычет понадобятся документы, из которых можно чётко установить источники оплаты.
Например:
- договор купли-продажи;
- кредитный договор;
- договор ЦЖЗ;
- банковские выписки;
- платёжные документы;
- документы о перечислении средств НИС;
- документы, подтверждающие собственные доплаты.
Главная задача — отделить личные расходы военнослужащего от сумм, профинансированных из бюджета.
Главное
Имущественный вычет при покупке квартиры по военной ипотеке получить можно не со всей стоимости жилья.
К вычету принимаются только те расходы, которые военнослужащий понёс за счёт собственных денежных средств.
Суммы, оплаченные за счёт целевого жилищного займа и других бюджетных средств, в имущественный вычет не включаются.
То же правило действует и для ипотечных процентов.
Если военнослужащий добавлял личные деньги к средствам НИС, имущественный вычет рассчитывается только с этой части расходов.
Что пригодится как доказательство
- Договор купли-продажи
- Кредитный договор
- Договор ЦЖЗ
- Банковские выписки и платёжные документы
- Документы о перечислении средств НИС
- Документы, подтверждающие собственные доплаты
Типичные ошибки
- Включать в вычет всю стоимость квартиры, не отделяя личные расходы от бюджетных средств
- Заявлять вычет по процентам, оплаченным за счёт бюджетного финансирования
- Считать, что возврат средств ЦЖЗ после увольнения автоматически увеличивает уже полученный вычет
- Не подтверждать документами суммы, уплаченные самостоятельно
- Получить вычет по расходам, оплаченным за счёт ЦЖЗ: налоговый орган может потребовать вернуть деньги
Частые вопросы
Источники
- Федеральный закон от 20.08.2004 № 117-ФЗ
- п. 5 ст. 220 НК РФ
- пп. 4 п. 1 ст. 220 НК РФ
- Письмо Минфина России от 24.01.2014 № 03-04-07/2503
- Письмо Минфина России от 06.02.2020 № 03-04-07/7653
- Постановление Конституционного Суда РФ от 24.03.2017 № 9-П
Статья помогла?
Что можно сделать дальше
- Разобрать свои обстоятельства: разбор ситуации
- Задать вопрос по теме: вопросы и ответы