РазборНалогиОпубликовано: сентябрь 20268 мин
НДФЛ с дивидендов: кто рассчитывает налог, какие ставки применяются и когда подавать 3-НДФЛ
Разбираем, кто рассчитывает НДФЛ с дивидендов, какие ставки применяются и когда нужна 3-НДФЛ. Статья полезна получателям дивидендов от российских и иностранных компаний.
Юрист по налогам физических лиц
Коротко
Когда это применимо
- Получателям дивидендов от российских компаний
- Налоговым резидентам РФ, получающим дивиденды от иностранных компаний
- Получателям дивидендов по иностранным ценным бумагам через российского посредника
- Тем, за кого налоговый агент не смог удержать НДФЛ
Доход в виде дивидендов по общему правилу облагается НДФЛ.
При этом порядок уплаты налога зависит прежде всего от того, кто выплачивает дивиденды и является ли получатель налоговым резидентом РФ.
Если дивиденды выплачивает российская организация, НДФЛ обычно рассчитывает, удерживает и перечисляет налоговый агент. Если же налоговый резидент РФ получает дивиденды непосредственно от иностранной компании, обязанность по расчёту и уплате налога может возникнуть у самого физического лица.
В отдельных случаях налог уплачивается на основании уведомления ФНС.
Что считается дивидендами
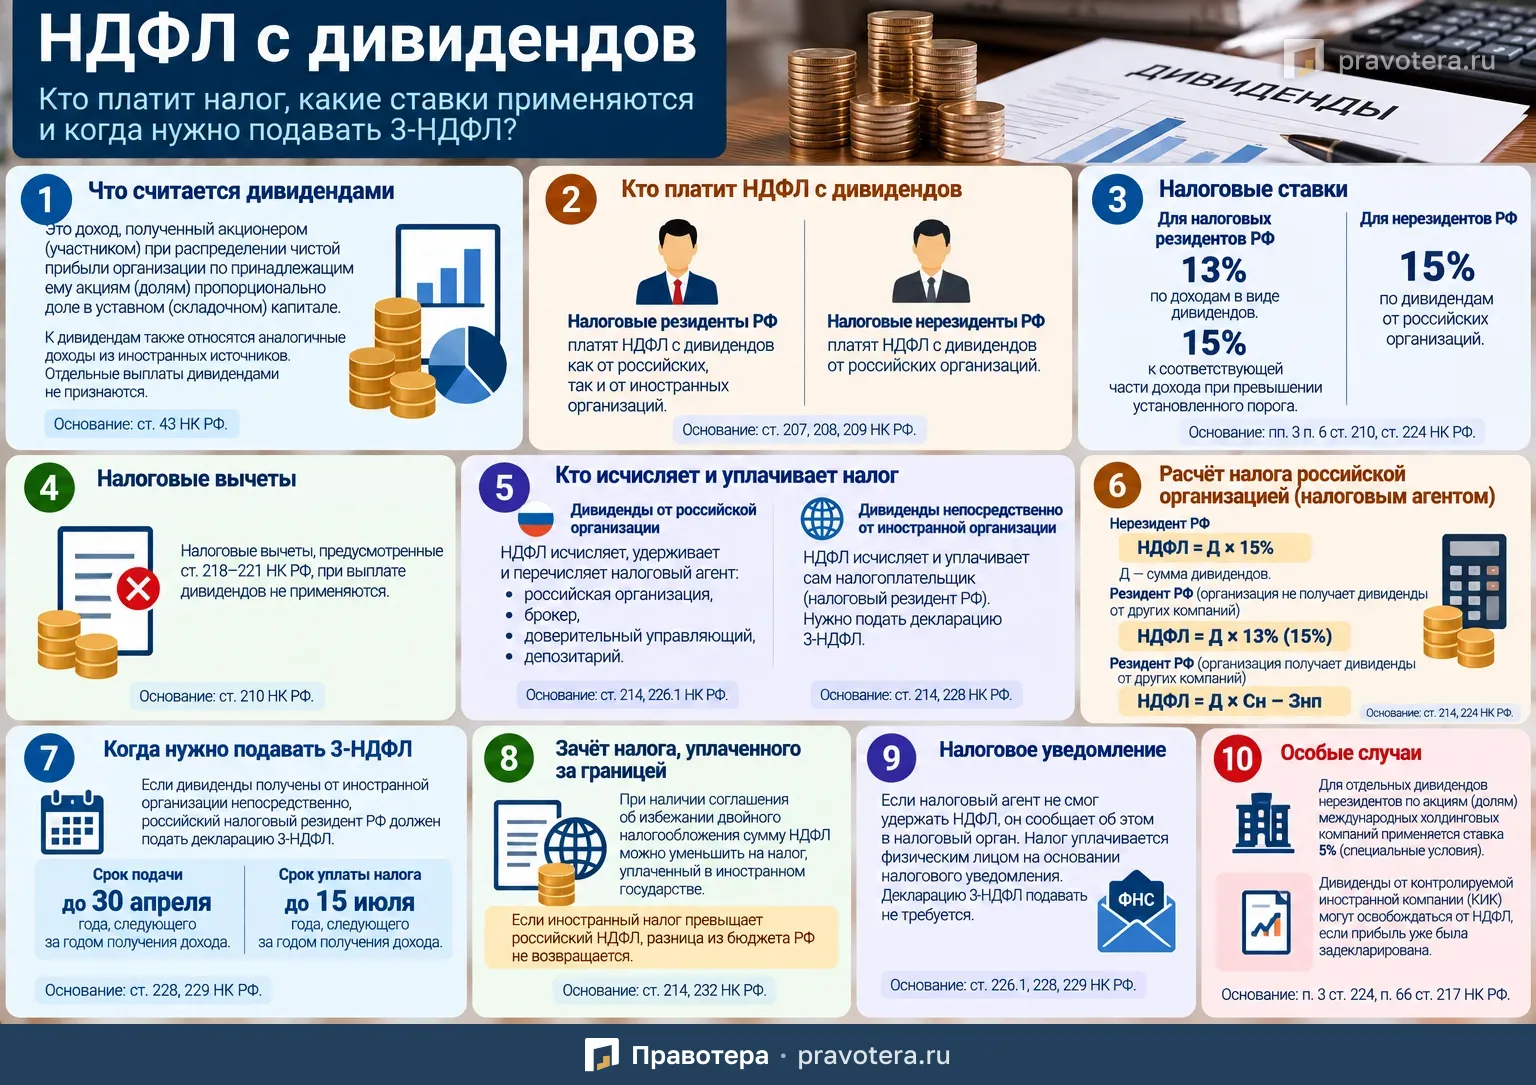
Для налоговых целей дивидендом признаётся доход, который акционер или участник организации получает при распределении её чистой прибыли пропорционально принадлежащим ему акциям или долям.
К дивидендам также относятся доходы из иностранных источников, если по законодательству соответствующего государства они признаются дивидендами.
Основание — п. 1 ст. 43 НК РФ.
Кроме того, для целей НДФЛ к дивидендам приравнивается определённая часть дохода, полученного участником:
- при выходе из организации;
- при выбытии из неё;
- при распределении имущества ликвидируемой организации.
В таком случае учитывается превышение полученных денег, имущества или имущественных прав над расходами на приобретение соответствующих акций, долей или паёв.
Какие выплаты дивидендами не считаются
Не относятся к дивидендам, в частности:
- выплаты при ликвидации организации в пределах ранее внесённого участником вклада в уставный или складочный капитал;
- передача акций самой организации её акционерам или участникам.
Это предусмотрено п. 2 ст. 43 НК РФ.
Кто платит НДФЛ с дивидендов
Налогоплательщиками являются:
- налоговые резиденты РФ — по доходам в виде дивидендов как из российских, так и из иностранных источников;
- налоговые нерезиденты РФ — по дивидендам, полученным от российских организаций.
Основание — ст. 207, 208 и 209 НК РФ.
Какие ставки НДФЛ применяются
Для налоговых резидентов РФ по доходам в виде дивидендов применяется ставка:
- 13%;
- 15% — в отношении соответствующей части дохода при превышении установленного порога.
При этом для целей определения ставки учитывается именно совокупность доходов от долевого участия, в том числе дивидендов.
Для налоговых нерезидентов РФ дивиденды от российских организаций по общему правилу облагаются по ставке:
15%
Основание — пп. 3 п. 6 ст. 210 и ст. 224 НК РФ.
Для отдельных дивидендов нерезидентов по акциям или долям международных холдинговых компаний законодательством предусмотрена ставка 5%, однако это специальная ситуация.
Можно ли применить налоговые вычеты
Нет.
В отношении доходов в виде дивидендов не применяются налоговые вычеты, предусмотренные ст. 218–221 НК РФ.
То есть дивиденды нельзя уменьшить, например, на:
- стандартные вычеты;
- социальные вычеты;
- имущественные вычеты;
- профессиональные вычеты.
Такой порядок установлен ст. 210 НК РФ.
Кто удерживает налог с дивидендов российской компании
Если физическое лицо получает дивиденды от российской организации, самостоятельно рассчитывать НДФЛ обычно не требуется.
Налоговым агентом выступает сама организация, выплачивающая доход.
Это может быть, например:
- ООО;
- АО.
Налоговый агент рассчитывает НДФЛ, удерживает его при выплате и перечисляет в бюджет.
Это правило действует в том числе в отношении получателя, который не является налоговым резидентом РФ.
Что если дивиденды по иностранным ценным бумагам поступают через брокера
Если доход по иностранным ценным бумагам перечисляется через российского:
- брокера;
- доверительного управляющего;
- депозитария,
обязанности налогового агента в предусмотренных НК РФ случаях исполняет соответствующий российский посредник.
Основание — ст. 214 и 226.1 НК РФ.
Как рассчитывается НДФЛ у нерезидента
Если физическое лицо не является налоговым резидентом РФ и получает дивиденды от российской организации, налог рассчитывается по формуле:
НДФЛ = дивиденды × ставка налога
При общей ставке 15%:
НДФЛ = сумма дивидендов × 15%
Если международным договором РФ предусмотрен иной порядок налогообложения, необходимо учитывать его положения.
Как считается налог у резидента
Если налоговый резидент получает дивиденды от российской компании, которая сама не получала дивиденды от других организаций, применяется обычный расчёт:
НДФЛ = сумма дивидендов × ставка
Ставка — 13% или 15% в зависимости от размера соответствующих доходов.
Что если российская компания сама получала дивиденды
Расчёт может быть сложнее, если организация, которая выплачивает дивиденды физическому лицу, сама ранее получила дивиденды от других компаний.
В таком случае часть ранее исчисленного налога на прибыль организаций может учитываться при расчёте НДФЛ.
Формула выглядит следующим образом:
НДФЛ = Д × Сн − Знп
где:
- Д — сумма дивидендов физическому лицу;
- Сн — ставка НДФЛ 13% или 15%;
- Знп — сумма налога на прибыль организаций, которая может быть зачтена при расчёте НДФЛ.
Порядок такого расчёта предусмотрен ст. 214 НК РФ.
Как определяется сумма налога на прибыль для зачёта
Сумма налога на прибыль, принимаемая к зачёту, определяется по формуле:
Знп = Бз × 0,13
где Бз — база для определения суммы зачёта.
Она определяется исходя из наименьшей из предусмотренных НК РФ величин, связанных с размером распределяемых и ранее полученных организацией дивидендов.
Для обычного получателя дивидендов такой расчёт самостоятельно, как правило, не требуется — его выполняет налоговый агент.
Что если дивиденды выплачиваются несколько раз в год
Если организация выплачивает дивиденды не один раз в течение календарного года, налог рассчитывается нарастающим итогом.
Ранее исчисленные и уплаченные суммы НДФЛ учитываются при последующих выплатах.
Основание — ст. 214, 216 и 226.1 НК РФ.
Что делать, если налоговый агент не смог удержать НДФЛ
Иногда российская организация, брокер или другой налоговый агент не может удержать налог.
В таком случае налоговый агент передаёт информацию в ФНС.
После этого налоговый орган самостоятельно рассчитывает сумму и направляет физическому лицу налоговое уведомление.
Налогоплательщик уплачивает НДФЛ на основании этого уведомления.
При этом декларацию 3-НДФЛ подавать не требуется.
Основание — п. 14 ст. 226.1, п. 6 ст. 228 и ст. 229 НК РФ.
Как облагаются дивиденды иностранной компании
Если налоговый резидент РФ получает дивиденды непосредственно от иностранной организации, российского налогового агента обычно нет.
В таком случае физическое лицо самостоятельно:
- определяет полученный доход;
- рассчитывает НДФЛ;
- подаёт декларацию 3-НДФЛ;
- уплачивает налог.
Основание — п. 2 ст. 214 и ст. 228 НК РФ.
Какая ставка применяется к иностранным дивидендам
Для налогового резидента РФ применяется ставка:
- 13%;
- 15% — в соответствующей части дохода.
Налог рассчитывается отдельно по каждой полученной сумме дивидендов.
Можно ли зачесть налог, уплаченный за границей
Да, если между Россией и соответствующим государством действует соглашение об избежании двойного налогообложения и выполняются установленные условия.
Физическое лицо вправе уменьшить российский НДФЛ на сумму налога, который уже был уплачен с этих дивидендов в иностранном государстве.
Для этого потребуется подтвердить:
- факт получения дохода;
- размер дохода;
- факт уплаты налога за границей;
- сумму уплаченного иностранного налога.
Основание — ст. 214 и 232 НК РФ.
Вернут ли разницу, если за границей налог выше
Нет.
Если налог, уплаченный в иностранном государстве, оказался выше российского НДФЛ, разница из российского бюджета не возвращается.
Например, если за границей с дивидендов фактически удержано 20%, а российский налог по соответствующему доходу составляет 13%, вернуть разницу между 20% и 13% из бюджета РФ нельзя.
Что с дивидендами от контролируемой иностранной компании
Для дивидендов от контролируемой иностранной компании — КИК — предусмотрено специальное правило.
Если прибыль КИК уже была задекларирована налогоплательщиком и с неё рассчитан налог в установленном порядке, полученные впоследствии дивиденды могут освобождаться от НДФЛ.
Освобождение действует в пределах суммы ранее учтённого дохода КИК.
Основание — п. 66 ст. 217 НК РФ.
Когда нужно подавать 3-НДФЛ по иностранным дивидендам
Если дивиденды получены непосредственно от иностранной компании и обязанности налогового агента никто не исполнял, декларацию нужно подать самостоятельно.
Общий срок:
не позднее 30 апреля года, следующего за годом получения дивидендов.
Например, по доходу за 2026 год декларация подаётся в 2027 году.
Когда нужно уплатить налог
НДФЛ, рассчитанный по декларации, уплачивается не позднее:
15 июля года, следующего за годом получения дохода.
Основание — ст. 228 и 229 НК РФ.
Пример с российской компанией
Физическое лицо — налоговый резидент РФ получило от российского ООО дивиденды в размере:
500 000 рублей
Если применяется ставка 13%, налог составит:
500 000 × 13% = 65 000 рублей
Российская организация удержит эти 65 000 рублей самостоятельно.
Физическое лицо получит:
435 000 рублей
Самостоятельно подавать 3-НДФЛ только из-за такой выплаты по общему правилу не требуется.
Пример с иностранной компанией
Налоговый резидент РФ получил непосредственно от иностранной компании дивиденды в размере:
300 000 рублей
Если применяется ставка 13%:
300 000 × 13% = 39 000 рублей
Если иностранный налог не уплачивался или его нельзя зачесть в РФ, налогоплательщик должен:
- задекларировать доход;
- рассчитать 39 000 рублей НДФЛ;
- подать 3-НДФЛ;
- уплатить налог в установленный срок.
Что проверить получателю дивидендов
Перед расчётом налога стоит определить:
- кто выплатил дивиденды — российская или иностранная компания;
- являются ли вы налоговым резидентом РФ;
- имеется ли российский налоговый агент;
- удержан ли налог при выплате;
- применима ли ставка 13%, 15% или специальная ставка;
- получены ли дивиденды через брокера или депозитария;
- был ли налог уплачен за границей;
- действует ли соглашение об избежании двойного налогообложения;
- требуется ли подавать 3-НДФЛ;
- не должно ли физическое лицо уплатить налог по уведомлению ФНС.
Главное
Если дивиденды выплачивает российская организация, НДФЛ обычно рассчитывает и удерживает налоговый агент.
Для налоговых резидентов РФ применяются ставки 13% и 15%, для нерезидентов по общему правилу — 15%.
Налоговые вычеты к дивидендам не применяются.
При получении дивидендов непосредственно от иностранной компании налоговый резидент РФ, как правило, должен самостоятельно задекларировать доход и уплатить НДФЛ.
Декларация 3-НДФЛ подаётся до 30 апреля следующего года, налог уплачивается до 15 июля.
Если российский налоговый агент не смог удержать НДФЛ, налог может быть уплачен физическим лицом на основании уведомления ФНС без подачи декларации.
Сроки
- Подать 3-НДФЛ по дивидендам от иностранной компании
- не позднее 30 апреля года, следующего за годом получения дивидендов
- Уплатить НДФЛ, рассчитанный по декларации
- не позднее 15 июля года, следующего за годом получения дохода
Что пригодится как доказательство
- Подтверждение факта получения дохода из иностранного государства
- Подтверждение размера этого дохода
- Подтверждение факта уплаты налога за границей
- Подтверждение суммы уплаченного иностранного налога
Типичные ошибки
- Применять налоговые вычеты к дивидендам
- Считать, что с дивидендов непосредственно от иностранной компании всегда удержит налог российский агент
- Подавать 3-НДФЛ, когда налоговый агент не смог удержать налог и его нужно уплатить по уведомлению ФНС
- Ожидать возврата из бюджета РФ разницы, если иностранный налог оказался выше российского НДФЛ
Частые вопросы
Источники
- п. 1 и 2 ст. 43 НК РФ
- ст. 207–209 НК РФ
- пп. 3 п. 6 ст. 210 НК РФ
- ст. 210 НК РФ
- ст. 218–221 НК РФ
- ст. 224 НК РФ
- ст. 214 НК РФ
- ст. 216 НК РФ
- ст. 226.1 НК РФ
- п. 14 ст. 226.1 НК РФ
- п. 6 ст. 228 НК РФ
- ст. 228 и 229 НК РФ
Статья помогла?
Что можно сделать дальше
- Разобрать свои обстоятельства: разбор ситуации
- Задать вопрос по теме: вопросы и ответы