РазборНалогиОпубликовано: сентябрь 20268 мин
Пришло налоговое уведомление по НДФЛ: почему начислен налог и что делать
Почему НДФЛ может появиться в налоговом уведомлении и нужно ли подавать 3-НДФЛ. Статья поможет проверить начисление, разобраться с ошибкой и не пропустить срок уплаты.
Юрист по налоговым спорам
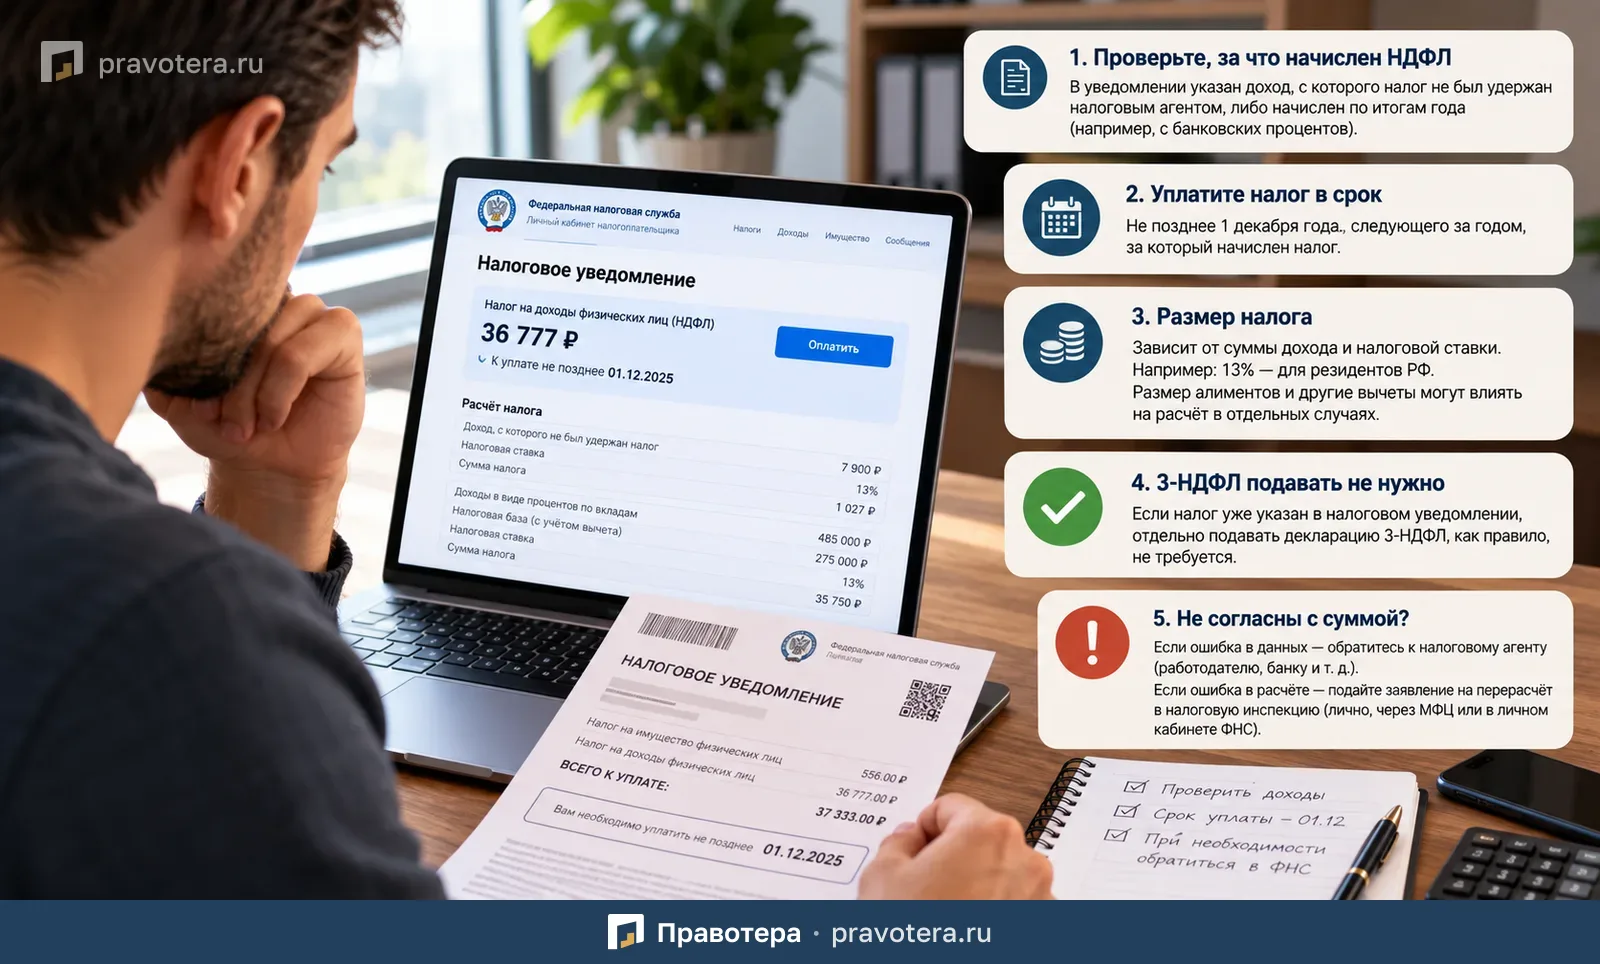
Коротко
Когда это применимо
- Тем, кто получил налоговое уведомление с НДФЛ к уплате.
- Тем, кто хочет понять, нужно ли подавать 3-НДФЛ по налогу из уведомления.
- Тем, кто обнаружил ошибку в сведениях о доходе или расчёте налога.
Если в налоговом уведомлении указан НДФЛ к уплате, это означает, что налоговая инспекция рассчитала сумму налога на основании имеющихся у неё сведений о доходах.
В такой ситуации нужно прежде всего проверить, за какой доход начислен НДФЛ, за какой год произведён расчёт и правильно ли определена сумма налога. Если ошибок нет, налог необходимо уплатить в установленный срок — по общему правилу не позднее 1 декабря года, следующего за годом получения дохода.
Разберёмся, почему НДФЛ вообще может появиться в налоговом уведомлении, нужно ли при этом подавать 3-НДФЛ и что делать, если вы не согласны с начисленной суммой.
Почему НДФЛ может прийти в налоговом уведомлении
Обычно НДФЛ удерживается налоговым агентом непосредственно при выплате дохода.
Например, работодатель рассчитывает налог с заработной платы и перечисляет его в бюджет самостоятельно.
Однако в некоторых ситуациях налоговый агент не может удержать НДФЛ.
Если до 31 января следующего года налог удержать не удалось, налоговый агент в общем случае должен не позднее 25 февраля сообщить:
- налогоплательщику;
- налоговому органу
о невозможности удержать налог, размере соответствующего дохода и сумме неудержанного НДФЛ.
Такой порядок предусмотрен ст. 216, п. 2 и 5 ст. 226, п. 14 ст. 226.1 и п. 9 ст. 226.2 НК РФ.
После получения соответствующих сведений налоговая инспекция может включить сумму НДФЛ в сводное налоговое уведомление.
В каких случаях НДФЛ включают в налоговое уведомление
В налоговом уведомлении могут отражаться, в частности:
- НДФЛ, который налоговый агент не смог удержать;
- налог с отдельных выигрышей от участия в азартных играх в казино и залах игровых автоматов;
- НДФЛ с процентов по банковским вкладам и остаткам на счетах;
- сумма НДФЛ, которую необходимо доплатить по итогам календарного года.
Последняя ситуация может возникнуть, например, если после объединения соответствующих доходов налогоплательщика по итогам года часть дохода должна облагаться по более высокой ставке в рамках прогрессивной шкалы НДФЛ.
Основание — ст. 214.2, 214.7, 224 и 228 НК РФ.
Нужно ли подавать 3-НДФЛ, если налог уже указан в уведомлении
Если НДФЛ подлежит уплате именно на основании сводного налогового уведомления, отдельно представлять декларацию 3-НДФЛ в отношении такого налога не требуется.
Это предусмотрено п. 4 ст. 229 НК РФ.
То есть не нужно автоматически считать, что любое появление НДФЛ в личном кабинете ФНС означает необходимость срочно подавать декларацию.
Сначала нужно посмотреть основание начисления.
Если налог уже рассчитан инспекцией и включён в налоговое уведомление, обязанность налогоплательщика заключается прежде всего в проверке расчёта и своевременной уплате налога.
До какого срока нужно уплатить НДФЛ по уведомлению
По общему правилу НДФЛ, указанный в налоговом уведомлении, необходимо уплатить не позднее 1 декабря года, следующего за истекшим налоговым периодом.
Например, если налог начислен за доходы предыдущего календарного года, срок его уплаты обычно приходится на 1 декабря следующего года.
Если 1 декабря выпадает на выходной, праздничный или другой нерабочий день, срок переносится на ближайший следующий рабочий день.
Такой порядок предусмотрен п. 7 ст. 6.1 и п. 6 ст. 228 НК РФ.
Что будет, если заплатить позже
Если налог не уплачен в установленный срок, возникает задолженность.
На неё по общему правилу начисляются пени.
При этом штраф только за сам факт несвоевременной уплаты налога по налоговому уведомлению не взыскивается.
На это указано в п. 19 Постановления Пленума ВАС РФ от 30.07.2013 № 57.
Поэтому затягивать с оплатой не стоит даже в ситуации, когда первоначальная сумма налога была сравнительно небольшой: после возникновения задолженности она может увеличиваться за счёт пеней.
Как уплачивается НДФЛ по налоговому уведомлению
НДФЛ перечисляется в составе единого налогового платежа.
Такой порядок следует из п. 1 ст. 11.3 и п. 1 ст. 58 НК РФ.
После оплаты можно проверить поступление денег и состояние расчётов с бюджетом в личном кабинете налогоплательщика.
Если налог уже был оплачен, полезно убедиться, что платёж действительно зачислен и задолженность отсутствует.
Что проверить в налоговом уведомлении
Не стоит оплачивать уведомление, не посмотрев хотя бы основные сведения в расчёте.
Проверьте:
- за какой год начислен НДФЛ;
- какой доход стал основанием для расчёта;
- кто указан источником дохода или налоговым агентом;
- какая налоговая база использована;
- какая ставка НДФЛ применена;
- соответствует ли сумма дохода фактически полученной;
- не был ли налог уже удержан или уплачен ранее.
В уведомлении может содержаться сразу несколько налогов, например налог на имущество и НДФЛ. Поэтому важно смотреть не только общую сумму к уплате, но и отдельные разделы расчёта.
Что делать, если НДФЛ появился из-за работодателя или другого налогового агента
Налоговая инспекция рассчитывает НДФЛ на основании сведений, которые получает от работодателей, банков и других лиц, выплачивающих доход.
Если вы считаете, что налог начислен неправильно именно потому, что налоговый агент передал ошибочные сведения, сначала следует обратиться к этому налоговому агенту.
Например, возможна ситуация, когда работодатель:
- неправильно указал сумму дохода;
- сообщил, что налог не был удержан, хотя фактически удержание происходило;
- передал в ФНС некорректные сведения.
В такой ситуации налоговый орган не может просто заменить сведения налогового агента на данные налогоплательщика.
Для перерасчёта налоговый агент или другое лицо, выплатившее доход, должно представить в налоговую инспекцию уточнённые или аннулирующие сведения.
Такой порядок следует, в частности, из ст. 214.2, 214.7, 226 и 226.1 НК РФ и Решения ФНС России от 16.05.2019 № ЕД-3-9/4812@.
Пример
Предположим, в налоговом уведомлении указано, что организация выплатила человеку доход 50 000 рублей и не удержала с него НДФЛ.
Сам налогоплательщик знает, что эта сумма фактически не выплачивалась либо налог уже был удержан.
В такой ситуации целесообразно обратиться в организацию и попросить проверить переданные в ФНС сведения.
Если организация действительно допустила ошибку, она должна направить корректирующие данные.
После этого налоговая сможет произвести перерасчёт.
Что делать, если ошиблась сама налоговая
Другая ситуация — сведения о доходе правильные, но ошибка допущена непосредственно при расчёте налога.
Например:
- неправильно применена ставка;
- неверно произведён математический расчёт;
- использованы некорректные данные при исчислении суммы налога.
В таком случае можно обратиться непосредственно в налоговый орган.
Обращение можно направить:
- лично;
- через МФЦ;
- почтой;
- в электронной форме через личный кабинет налогоплательщика на сайте ФНС России.
Право налогоплательщика сообщить о недостоверной информации в налоговом уведомлении предусмотрено ст. 21 НК РФ.
Можно ли подать заявление на перерасчёт
Да.
Если имеются основания для изменения ранее рассчитанного НДФЛ, налогоплательщик может представить в налоговый орган заявление о перерасчёте.
По итогам его рассмотрения ФНС направит:
- уведомление о перерасчёте;
- либо сообщение об отказе с указанием причин.
Если сумма НДФЛ после перерасчёта изменится, налоговая направит новое налоговое уведомление.
Когда платить налог после перерасчёта
Если после рассмотрения заявления сформировано новое налоговое уведомление, НДФЛ необходимо уплатить не позднее 28-го числа третьего месяца, следующего за месяцем формирования нового уведомления.
Если эта дата приходится на нерабочий день, срок переносится на ближайший следующий рабочий день.
Такое правило предусмотрено п. 7 ст. 6.1 и п. 6 ст. 228 НК РФ.
Нужно ли платить спорную сумму сразу
Если вы считаете начисление ошибочным, прежде всего следует установить причину ошибки и обратиться либо к источнику дохода, либо непосредственно в налоговую.
При этом само несогласие налогоплательщика с уведомлением автоматически не отменяет начисление.
Поэтому важно не просто проигнорировать налог, а начать процедуру исправления данных или перерасчёта.
Чем раньше выяснена причина расхождения, тем меньше риск, что после наступления срока платежа будет числиться налоговая задолженность.
Откуда налоговая узнаёт о доходах
ФНС получает сведения от различных источников.
Например:
- работодателей;
- банков;
- иных налоговых агентов;
- организаций и других лиц, выплачивающих доход.
На основании этих данных формируется расчёт НДФЛ.
Поэтому налог в уведомлении может появиться даже тогда, когда человек самостоятельно не подавал декларацию 3-НДФЛ.
Типичный пример — НДФЛ с банковских процентов: сведения о соответствующих доходах поступают в налоговый орган, после чего ФНС самостоятельно рассчитывает налог.
Что делать после получения уведомления: пошагово
Если в личном кабинете ФНС или по почте пришло уведомление с НДФЛ, можно действовать следующим образом:
- открыть раздел с расчётом именно НДФЛ;
- определить, с какого дохода начислен налог;
- проверить налоговый период, сумму дохода и ставку;
- посмотреть, кто передал сведения в ФНС;
- сравнить данные с собственными документами;
- если всё правильно — уплатить налог в установленный срок;
- если неверны сведения о доходе — обратиться к налоговому агенту или иному источнику этих сведений;
- если ошибка в расчёте самой ФНС — обратиться в налоговый орган;
- при наличии оснований подать заявление на перерасчёт;
- после оплаты или перерасчёта проверить состояние единого налогового счёта в личном кабинете.
Главное
НДФЛ в налоговом уведомлении обычно появляется в тех случаях, когда налог не был удержан налоговым агентом либо инспекция самостоятельно рассчитывает его на основании полученных сведений.
Если налог указан в сводном налоговом уведомлении, отдельно подавать 3-НДФЛ только по этой причине, как правило, не требуется.
Обычный срок уплаты — не позднее 1 декабря года, следующего за годом, за который начислен налог.
Если расчёт верный, налог необходимо своевременно заплатить. Если в уведомлении ошибка, важно определить её источник: неверные сведения налогового агента исправляет сам налоговый агент, а ошибки непосредственно в расчёте ФНС можно оспаривать через обращение в налоговую инспекцию и заявление о перерасчёте.
Сроки
- Сообщить о невозможности удержать НДФЛ
- в общем случае не позднее 25 февраля следующего года, если налог не удалось удержать до 31 января
- Уплатить НДФЛ по первоначальному уведомлению
- по общему правилу не позднее 1 декабря года, следующего за истекшим налоговым периодом
- Уплатить НДФЛ по новому уведомлению после перерасчёта
- не позднее 28-го числа третьего месяца после месяца формирования нового уведомления
Что пригодится как доказательство
- Налоговое уведомление с расчётом НДФЛ.
- Собственные документы для сравнения со сведениями о доходе в уведомлении.
- Уточнённые или аннулирующие сведения от налогового агента, если ошибку допустил он.
- Заявление о перерасчёте, если есть основания изменить ранее рассчитанный НДФЛ.
Типичные ошибки
- Подавать 3-НДФЛ только потому, что НДФЛ появился в сводном налоговом уведомлении.
- Оплачивать общую сумму уведомления, не проверив отдельный расчёт НДФЛ.
- Игнорировать спорное начисление: несогласие с ним не отменяет налог автоматически.
- Не проверить после оплаты, зачислен ли платёж и отсутствует ли задолженность.
- Пропустить срок уплаты: на задолженность по общему правилу начисляются пени.
Частые вопросы
Источники
- ст. 216 НК РФ
- п. 2 и 5 ст. 226 НК РФ
- п. 14 ст. 226.1 НК РФ
- п. 9 ст. 226.2 НК РФ
- ст. 214.2 НК РФ
- ст. 214.7 НК РФ
- ст. 224 НК РФ
- ст. 228 НК РФ
- п. 4 ст. 229 НК РФ
- п. 7 ст. 6.1 НК РФ
- п. 19 Постановления Пленума ВАС РФ от 30.07.2013 № 57
- п. 1 ст. 11.3 НК РФ
Статья помогла?
Что можно сделать дальше
- Разобрать свои обстоятельства: разбор ситуации
- Задать вопрос по теме: вопросы и ответы