РазборДолги и договорыОпубликовано: октябрь 202610 мин
Как взыскать неустойку по договору займа: расчёт пеней, претензия и обращение в суд
Статья поможет заимодавцу рассчитать неустойку за просрочку возврата займа, понять, когда нужна претензия и что потребуется для обращения в суд.
Юрист по корпоративному праву
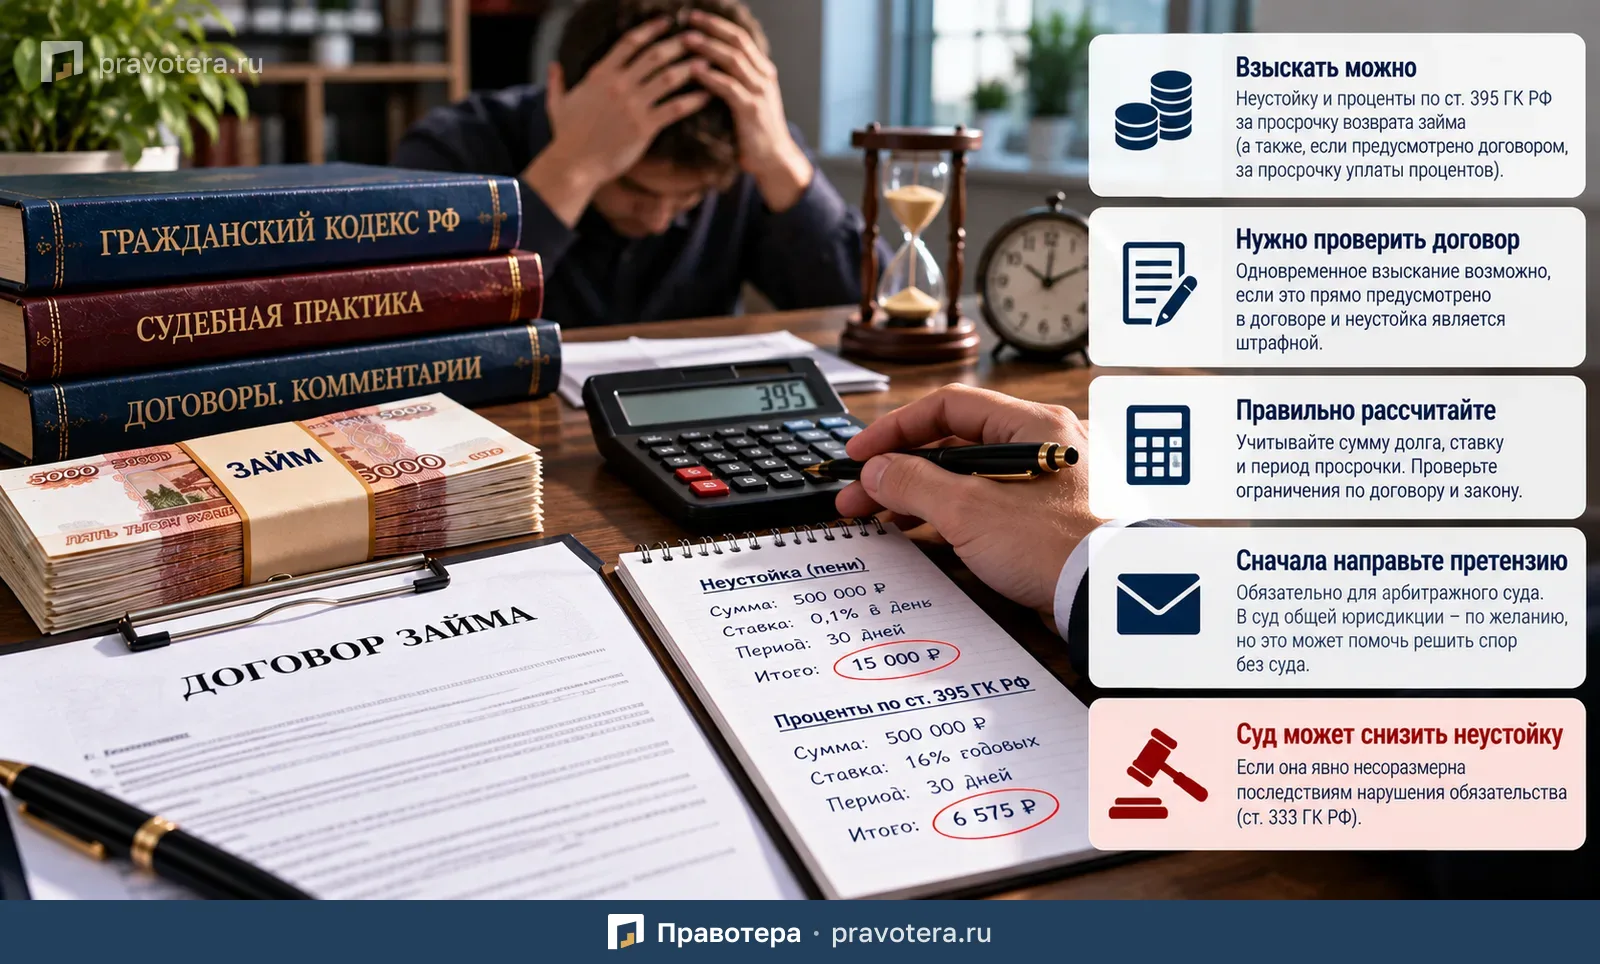
Коротко
Когда это применимо
- Заимодавцам, которым не вернули заём в срок
- Тем, кто рассчитывает законную или договорную неустойку
- Тем, кто хочет взыскать неустойку за просрочку уплаты процентов по займу
- Тем, кто готовит претензию или обращается в суд
Если заёмщик не возвращает деньги в установленный срок, заимодавец вправе потребовать не только основную сумму долга, но и дополнительную выплату за просрочку. Такая ответственность может быть предусмотрена законом или непосредственно договором займа.
Даже если в договоре нет условия о штрафах и пенях, за просрочку возврата займа по общему правилу можно взыскать проценты, предусмотренные статьёй 395 Гражданского кодекса РФ.
При этом стороны вправе установить повышенную договорную неустойку и предусмотреть ответственность за несвоевременную уплату процентов по займу.
Разберём, какую неустойку можно взыскать с заёмщика, как рассчитать её размер, когда необходимо направлять претензию и почему суд может уменьшить заявленную сумму.
Какую неустойку можно взыскать с заёмщика
Ответственность за просрочку возврата займа регулируется статьёй 811 ГК РФ.
Согласно пункту 1 этой статьи, если заёмщик не возвращает сумму займа в установленный срок, на неё начисляются проценты в размере, предусмотренном пунктом 1 статьи 395 ГК РФ, если законом или договором не предусмотрено иное.
Такие проценты можно требовать независимо от того, содержит ли договор займа специальное условие об ответственности за просрочку.
Это следует из пункта 1 статьи 332 ГК РФ и подтверждается Определением Верховного Суда РФ от 05.04.2016 № 4-КГ15-75.
При этом необходимо различать законную и договорную неустойку.
Законная неустойка применяется непосредственно на основании законодательства. Для её взыскания не требуется отдельное соглашение сторон.
Договорная неустойка устанавливается самим договором займа. Стороны могут предусмотреть повышенный размер ответственности, определить порядок начисления пеней или установить штраф за нарушение срока возврата денежных средств.
Возможность изменения размера законной неустойки соглашением сторон следует из пункта 2 статьи 332 и пункта 1 статьи 811 ГК РФ.
Однако при заключении договора необходимо учитывать ограничения, которые могут устанавливаться законодательством для отдельных видов займов.
Можно ли взыскать неустойку за просрочку уплаты процентов по займу
Да, если соответствующая ответственность предусмотрена договором.
По общему правилу законная неустойка, установленная пунктом 1 статьи 811 ГК РФ, начисляется на сумму займа, не возвращённую в установленный срок.
Самостоятельной законной неустойки за просрочку уплаты процентов за пользование займом законодательство не предусматривает.
Однако стороны могут согласовать такую ответственность в договоре.
Например, если проценты должны выплачиваться ежемесячно, договор может предусматривать пени за нарушение срока очередной выплаты.
Другая ситуация возникает, когда проценты за пользование займом должны быть уплачены одновременно с возвратом основной суммы долга.
В этом случае стороны могут предусмотреть, что неустойка начисляется на сумму задолженности, включающую как основной долг, так и начисленные проценты.
Соответствующий подход отражён в пункте 15 совместного Постановления Пленума Верховного Суда РФ № 13 и Пленума ВАС РФ № 14 от 08.10.1998.
Таким образом, возможность взыскания неустойки за просрочку уплаты процентов зависит прежде всего от содержания договора займа.
В каком размере можно взыскать неустойку по договору займа
Размер ответственности определяется законом или условиями договора.
Если специальное соглашение о неустойке отсутствует, применяются положения пункта 1 статьи 811 ГК РФ и статьи 395 ГК РФ.
Если стороны предусмотрели договорную неустойку, необходимо руководствоваться согласованным порядком её начисления.
При этом неустойка может иметь установленный договором максимальный размер.
Например, стороны вправе предусмотреть, что общая сумма пеней не должна превышать размер основного долга.
Возможность устанавливать подобные ограничения подтверждена пунктом 65 Постановления Пленума Верховного Суда РФ от 24.03.2016 № 7.
Ограничение неустойки по потребительским займам
Для отдельных категорий займов законодательство предусматривает специальные пределы ответственности.
В частности, часть 21 статьи 5 Федерального закона «О потребительском кредите (займе)» ограничивает размер неустойки за нарушение обязательств по возврату потребительского кредита или займа.
В предусмотренных этой нормой случаях размер неустойки не может превышать 20% годовых от суммы просроченной задолженности.
Поэтому при расчёте необходимо учитывать не только условия договора, но и специальные требования закона, если они распространяются на соответствующий заем.
Как рассчитать законную неустойку за просрочку возврата займа
Если договор не устанавливает другой порядок ответственности, сумма начисляется по правилам пункта 1 статьи 395 ГК РФ.
Для расчёта необходимо определить три показателя:
- сумму займа, которую заёмщик не вернул в установленный срок;
- ключевую ставку Банка России, действовавшую в период просрочки;
- количество дней нарушения обязательства.
Если в течение расчётного периода ключевая ставка не изменялась, можно использовать следующую формулу:
Неустойка = сумма просроченного займа × ключевая ставка / 100 × количество дней просрочки / количество дней в году.
Если ключевая ставка менялась, расчёт необходимо производить отдельно за каждый период действия соответствующей ставки.
Пример расчёта законной неустойки
Предположим, заёмщик должен был вернуть 100 000 рублей, но нарушил установленный срок.
Просрочка составила 31 день, а ключевая ставка Банка России в течение всего этого периода равнялась 4,25% годовых.
Поскольку нарушение произошло в високосном году, для расчёта используется 366 дней.
Размер неустойки составит:
100 000 × 4,25% × 31 / 366 = 359,97 рубля.
Следовательно, при указанных условиях заимодавец вправе потребовать 359,97 рубля за нарушение срока возврата займа.
При этом фактический расчёт необходимо производить с использованием ключевой ставки, действовавшей в соответствующие периоды просрочки.
С какого дня начисляется неустойка
Пункт 1 статьи 811 ГК РФ предусматривает начисление процентов со дня, когда сумма займа должна была быть возвращена, до дня её фактического возврата заимодавцу.
При определении расчётного периода необходимо учитывать общие правила исчисления сроков и особенности конкретного обязательства.
Поэтому перед предъявлением требования важно правильно установить дату наступления просрочки и дату её окончания.
Как рассчитать договорную неустойку по займу
Если договор предусматривает собственный порядок начисления ответственности, расчёт производится на основании его условий.
Например, стороны могут установить фиксированный штраф или пени в размере определённого процента за каждый день просрочки.
Также договор может предусматривать повышенную годовую процентную ставку.
Если неустойка установлена за каждый день просрочки
Для расчёта ежедневных пеней используется формула:
Неустойка = сумма просроченной задолженности × дневная ставка неустойки / 100 × количество дней просрочки.
Например, если договор предусматривает пени в размере 0,1% за каждый день просрочки, расчёт производится исходя из фактического количества дней нарушения обязательства.
При этом необходимо учитывать, на какую сумму по условиям договора начисляются пени: только на основной долг или также на другие платежи.
Если неустойка установлена в процентах годовых
Если договор предусматривает годовую ставку неустойки, применяется формула:
Неустойка = сумма просроченной задолженности × годовая ставка / 100 × количество дней просрочки / количество дней в году.
Например, заёмщик не вернул 100 000 рублей, а договор предусматривает неустойку в размере 20% годовых.
Просрочка составила 31 день в високосном году.
Расчёт будет следующим:
100 000 × 20% × 31 / 366 = 1 693,99 рубля.
Таким образом, при указанных условиях размер договорной неустойки составит 1 693,99 рубля.
Как рассчитать неустойку за просрочку уплаты процентов
Если договором установлена ответственность за несвоевременную уплату процентов по займу, необходимо руководствоваться согласованным порядком начисления.
Например, если проценты должны выплачиваться ежемесячно, а договор предусматривает отдельную неустойку за их просрочку, расчёт выполняется исходя из суммы неуплаченных процентов и установленной ставки.
Если же проценты должны уплачиваться одновременно с возвратом займа и договор позволяет включить их в расчётную сумму, неустойка определяется с учётом общей задолженности.
В любом случае важно проверить содержание договора и наличие ограничений на начисление ответственности.
Когда нужно направлять претензию заёмщику
Необходимость обязательного досудебного обращения зависит от того, какой суд будет рассматривать спор.
Если спор рассматривается арбитражным судом
Для гражданско-правовых споров о взыскании денежных средств по договорным обязательствам, рассматриваемых арбитражным судом, по общему правилу необходимо соблюдать претензионный порядок.
Это предусмотрено частью 5 статьи 4 АПК РФ.
Если заимодавец намерен взыскать неустойку отдельно от основного долга, предварительно необходимо направить заёмщику соответствующую претензию.
Однако если кредитор ранее направил претензию о погашении основной задолженности, а затем обратился в суд одновременно с требованиями о взыскании долга и неустойки, претензионный порядок считается соблюдённым в отношении обоих требований.
Такой подход отражён в пункте 15 Постановления Пленума Верховного Суда РФ от 22.06.2021 № 18.
Если спор рассматривается судом общей юрисдикции
При рассмотрении спора в суде общей юрисдикции обязательный претензионный порядок применяется только в случаях, предусмотренных федеральным законом.
Это следует из части 4 статьи 3 ГПК РФ.
Для рассматриваемых требований о взыскании неустойки по договору займа закон не устанавливает обязательного направления претензии.
Однако заимодавец вправе обратиться к должнику добровольно.
Направление письменного требования может помочь урегулировать спор без судебного разбирательства.
Как составить претензию о взыскании неустойки по договору займа
Если заёмщик нарушил срок возврата денег, заимодавец может направить ему письменное требование о выплате начисленной неустойки.
В претензии необходимо указать сведения о договоре займа, обстоятельства нарушения и размер задолженности.
Если требование касается исключительно неустойки, следует отдельно обозначить, что взыскивается ответственность за просрочку возврата суммы займа.
Также необходимо привести расчёт начисленной суммы.
При этом желательно указать применяемую процентную ставку, период просрочки и основание начисления неустойки.
Если ответственность предусмотрена договором, следует сослаться на соответствующее условие.
Если взыскивается законная неустойка, правовым основанием являются пункт 1 статьи 811 и статья 395 ГК РФ.
После подготовки претензию необходимо направить заёмщику способом, позволяющим подтвердить факт её отправки.
Если должник не удовлетворит требование или не ответит в установленный срок, заимодавец вправе обратиться в суд.
Как взыскать неустойку по договору займа через суд
Если добровольно получить неустойку не удалось, кредитор может предъявить соответствующее требование в судебном порядке.
Для этого необходимо подтвердить наличие договора займа, обязанность заёмщика вернуть деньги в определённый срок и факт нарушения этого срока.
Также потребуется представить расчёт взыскиваемой суммы.
Если неустойка предусмотрена договором, необходимо подтвердить содержание соответствующего условия.
Если взыскивается законная неустойка, расчёт производится по правилам статьи 395 и пункта 1 статьи 811 ГК РФ.
При обращении в арбитражный суд следует учитывать требования к обязательному досудебному урегулированию спора.
Если заёмщик оспаривает размер неустойки, суд оценивает применимые нормы законодательства, условия договора и доводы сторон.
Может ли суд уменьшить неустойку по договору займа
Да. Суд вправе уменьшить размер неустойки, если установит, что она явно несоразмерна последствиям нарушения обязательства.
Такая возможность предусмотрена пунктом 1 статьи 333 ГК РФ.
Например, стороны могли согласовать чрезвычайно высокую ставку пеней, из-за которой размер ответственности за относительно небольшой период просрочки существенно увеличился.
В таком случае суд может оценить соразмерность начисленной суммы последствиям нарушения обязательства.
При этом специальных оснований для снижения неустойки именно по договорам займа законодательство не устанавливает.
Применяются общие правила, действующие в отношении договорной и законной неустойки.
Кроме того, стороны вправе самостоятельно договориться об уменьшении начисленной суммы без обращения в суд.
Что важно учитывать при взыскании неустойки с заёмщика
Если заёмщик не возвращает деньги в установленный срок, заимодавец вправе требовать предусмотренную законом или договором ответственность.
Даже при отсутствии условия о неустойке в договоре можно воспользоваться положениями пункта 1 статьи 811 и статьи 395 ГК РФ.
Если стороны согласовали договорную неустойку, необходимо рассчитывать её по установленным условиям с учётом возможных законодательных и договорных ограничений.
Отдельного внимания требует ответственность за просрочку уплаты процентов по займу: возможность её взыскания зависит от содержания договора.
Для обращения в суд необходимо подготовить обоснованный расчёт требований, а при наличии обязательного досудебного порядка — предварительно направить претензию заёмщику.
При этом следует учитывать, что чрезмерно высокая неустойка может быть снижена судом по статье 333 ГК РФ.
Поэтому правильный расчёт, документальное подтверждение просрочки и соблюдение установленного порядка предъявления требований имеют решающее значение для успешного взыскания неустойки по договору займа.
Что пригодится как доказательство
- Договор займа и условие о неустойке, если она предусмотрена договором
- Подтверждение срока возврата займа и нарушения этого срока
- Расчёт неустойки с указанием суммы задолженности, ставки и периода просрочки
- Подтверждение отправки претензии, если претензионный порядок обязателен
Типичные ошибки
- Начислять неустойку за просрочку уплаты процентов, не проверив условия договора
- Не учитывать изменение ключевой ставки в период просрочки
- Не проверять договорные и законодательные ограничения размера неустойки
- Обращаться в арбитражный суд без соблюдения обязательного претензионного порядка
- Заявлять чрезмерно высокую неустойку, которую суд может снизить
Частые вопросы
Источники
- п. 1 ст. 811 ГК РФ
- п. 1 ст. 395 ГК РФ
- п. 1 и 2 ст. 332 ГК РФ
- п. 1 ст. 333 ГК РФ
- ч. 21 ст. 5 Федерального закона «О потребительском кредите (займе)»
- ч. 5 ст. 4 АПК РФ
- ч. 4 ст. 3 ГПК РФ
- Определение ВС РФ от 05.04.2016 № 4-КГ15-75
- п. 15 совместного Постановления Пленума ВС РФ № 13 и Пленума ВАС РФ № 14 от 08.10.1998
- п. 65 Постановления Пленума ВС РФ от 24.03.2016 № 7
- п. 15 Постановления Пленума ВС РФ от 22.06.2021 № 18
Статья помогла?
Что можно сделать дальше
- Подготовить документ: договор займа с распиской
- Разобрать свои обстоятельства: разбор ситуации
- Задать вопрос по теме: вопросы и ответы
Правотера в Дзене
Короткие разборы житейских ситуаций — подпишитесь, чтобы не пропустить новые.