РазборДолги и договорыОпубликовано: октябрь 20266 мин
Как оформить поручительство по обязательствам принципала перед банком по банковской гарантии
Как оформить поручительство за обязательства принципала перед банком по банковской гарантии. Статья поможет поручителю и принципалу проверить условия договора и оценить объем ответственности.
Юрист по корпоративному праву
Коротко
Когда это применимо
- Принципалу, если банк требует поручителя для выдачи гарантии
- Поручителю перед подписанием договора с банком
- Сторонам, которые согласуют объем ответственности и срок поручительства
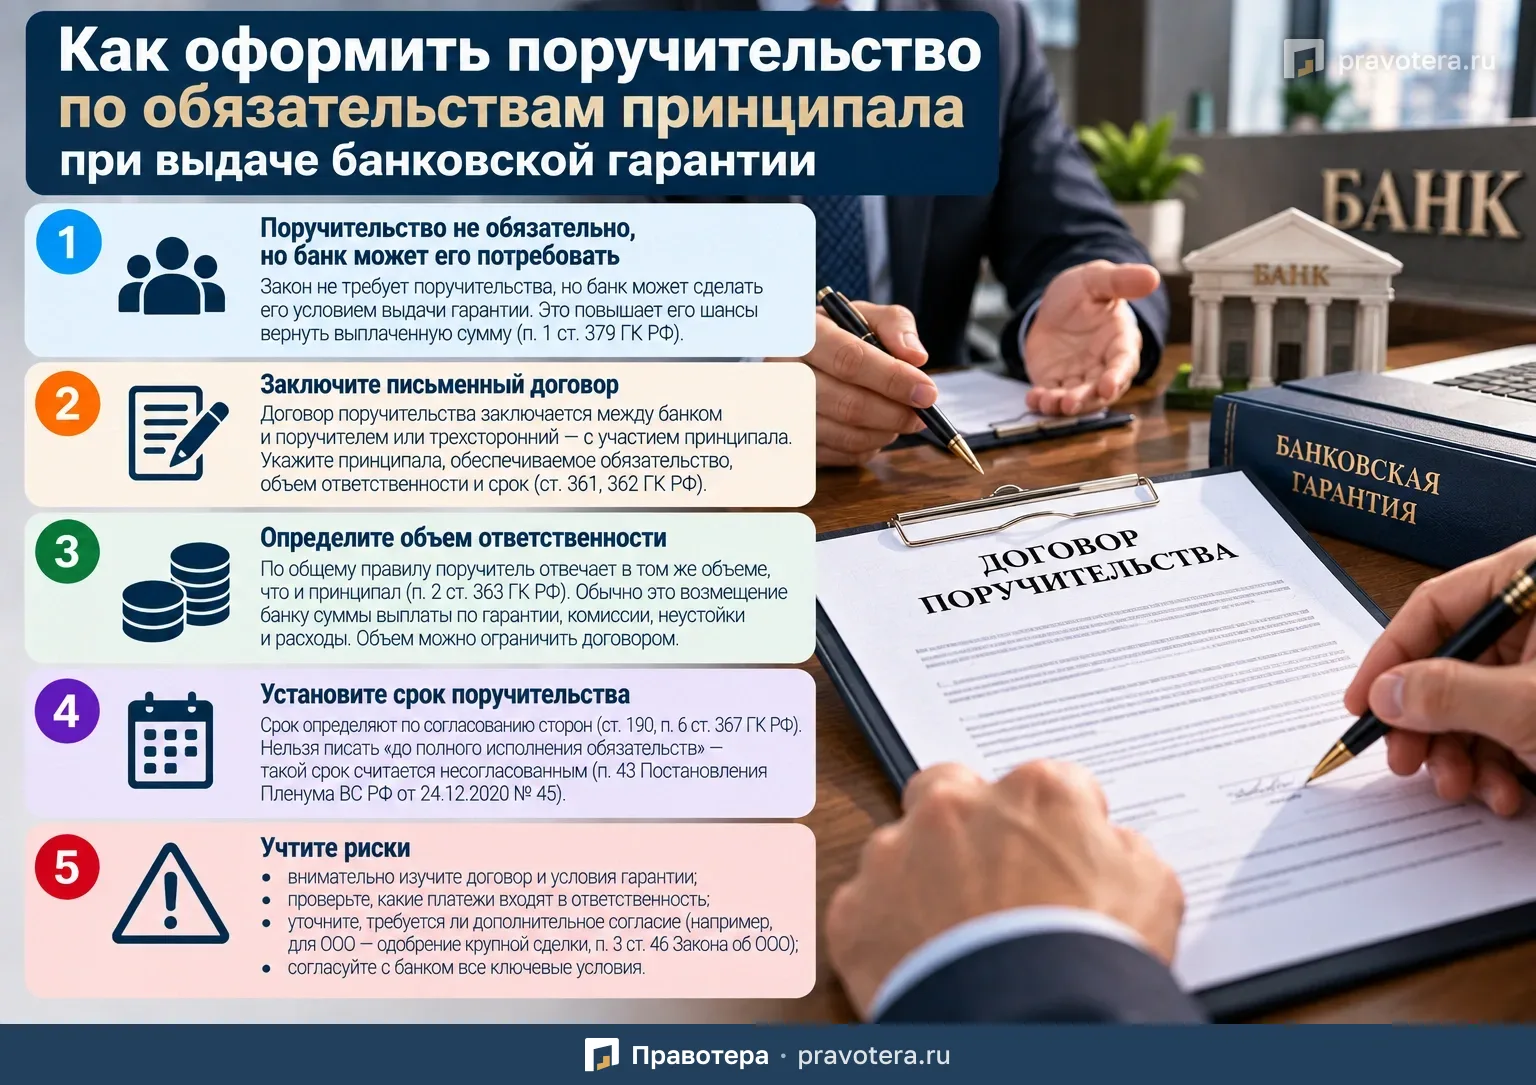
Поручительство по обязательствам принципала, связанным с выдачей банковской гарантии, законом не является обязательным. Но банк вправе поставить выдачу гарантии в зависимость от предоставления дополнительного обеспечения.
На практике это означает, что банк может потребовать, чтобы за обязательства принципала перед ним отвечало еще одно лицо — поручитель. Для этого заключается отдельный договор поручительства либо трехсторонний договор с участием банка, принципала и поручителя.
Основная задача при оформлении такого обеспечения — четко определить, какие именно обязательства принципала покрывает поручительство, в каком объеме отвечает поручитель и как долго действует его ответственность.
Когда банк может потребовать поручительство
По общему правилу принципал не обязан заранее обеспечивать свои обязательства перед банком, возникающие в связи с банковской гарантией.
Но банк может установить такое требование:
- во внутренних правилах выдачи гарантий;
- в договоре о выдаче банковской гарантии;
- в индивидуальных условиях сделки.
Причина понятна: если банк выплатит деньги бенефициару по гарантии, принципал по п. 1 ст. 379 ГК РФ по общему правилу обязан возместить банку выплаченную сумму.
Поручительство снижает для банка риск того, что принципал не сможет или не захочет исполнить эту обязанность.
Поэтому до оформления гарантии имеет смысл заранее уточнить в банке:
- требуется ли поручитель;
- кто может им выступать;
- на какую сумму;
- на какой срок;
- принимает ли банк поручительство с ограниченным объемом ответственности.
Кто может быть поручителем
Поручителем может выступать лицо, которое согласно требованиям банка готово отвечать за обязательства принципала.
Это может быть, например:
- другое юридическое лицо;
- участник общества;
- руководитель;
- иное лицо, соответствующее требованиям банка.
Конкретные критерии обычно определяет сам банк.
Как оформить поручительство
Договор поручительства обязательно заключается в письменной форме.
Если письменная форма не соблюдена, договор недействителен. Такое правило установлено ст. 362 ГК РФ.
Оформление возможно двумя способами:
- отдельный договор между банком и поручителем;
- трехсторонний договор между банком, принципалом и поручителем.
На практике банк часто предлагает собственный шаблон договора.
Какие условия нужно согласовать
Чтобы договор считался заключенным, в нем необходимо достаточно определенно описать:
- принципала;
- обеспечиваемое обязательство;
- объем ответственности поручителя;
- вид ответственности;
- срок поручительства.
Сведения о должнике и обеспечиваемом обязательстве имеют принципиальное значение в силу ст. 361 и 432 ГК РФ.
На это также обращал внимание Верховный Суд РФ в Определении от 12.12.2017 № 45-КГ17-15.
Как описать обеспечиваемое обязательство
Недостаточно написать, что поручитель «отвечает за принципала перед банком».
Из договора должно быть понятно, какое именно обязательство покрывается поручительством.
Если между банком и принципалом заключен договор о выдаче банковской гарантии, проще всего прямо сослаться на него.
Например, можно указать:
- название договора;
- его дату;
- номер;
- сумму гарантии;
- бенефициара;
- основной договор, исполнение которого обеспечивается;
- срок действия банковской гарантии.
Возможность описать обязательство через ссылку на другой документ следует из п. 3 ст. 361 ГК РФ и разъяснений п. 6 Постановления Пленума Верховного Суда РФ от 24.12.2020 № 45.
Чем точнее описано обязательство, тем меньше риск спора о том, за что именно отвечает поручитель.
За какие платежи может отвечать поручитель
По умолчанию поручитель отвечает перед кредитором в том же объеме, что и должник.
Такое правило установлено п. 2 ст. 363 ГК РФ.
Поэтому, если договор не ограничивает ответственность, поручительство может распространяться на все обязательства принципала перед банком, связанные с гарантией.
Главный из них — обязанность возместить банку сумму, которую тот выплатил бенефициару.
Кроме того, договор с банком может предусматривать:
- вознаграждение за выдачу гарантии;
- плату за пользование суммой гарантии после выплаты бенефициару;
- неустойку за просрочку;
- расходы банка, связанные с исполнением гарантии;
- иные платежи.
Поэтому перед подписанием поручительства важно внимательно изучить не только сам договор поручительства, но и договор о выдаче банковской гарантии.
Можно ли ограничить ответственность поручителя
Да.
П. 2 ст. 363 ГК РФ позволяет сторонам установить в договоре иной объем ответственности.
Например, можно:
- установить максимальную сумму ответственности;
- ограничить ее определенным процентом от задолженности принципала;
- исключить отдельные виды платежей;
- ограничить ответственность только суммой, выплаченной банком бенефициару;
- исключить штрафы или отдельные расходы.
Например, договор может предусматривать, что поручитель отвечает только за возврат банку основной суммы выплаты по гарантии и не отвечает за комиссии, неустойки и иные расходы.
Но здесь есть практический нюанс: банк не обязан принимать такое обеспечение.
Если ограничения делают поручительство недостаточным с точки зрения банка, он может отказаться выдавать банковскую гарантию.
Солидарная или субсидиарная ответственность
В договоре также желательно прямо определить характер ответственности поручителя.
По общим правилам поручительства ответственность обычно является солидарной, если законом или договором не предусмотрена субсидиарная.
При солидарной ответственности банк может предъявить требование непосредственно поручителю, не дожидаясь полного взыскания с принципала.
При субсидиарной модели сначала требуется предъявить требование основному должнику.
Поэтому для поручителя это одно из наиболее важных условий договора.
Какие условия могут быть выгодны поручителю
Помимо ограничения суммы ответственности поручителю стоит обратить внимание на порядок обмена информацией с банком.
Например, в договор можно включить обязанность банка:
- уведомить поручителя о просрочке принципала;
- сообщить о выплате по банковской гарантии;
- уведомить о предъявлении требования бенефициаром;
- предоставить расчет задолженности;
- сообщить о возражениях принципала;
- направлять копии документов, связанных с предъявлением требований.
Это позволяет поручителю заранее понимать, когда возникает риск взыскания с него денег.
Как определить срок поручительства
Срок поручительства стороны определяют самостоятельно с учетом правил ст. 190 и п. 6 ст. 367 ГК РФ.
При банковской гарантии логично учитывать:
- срок действия самой гарантии;
- период, в течение которого банк может произвести выплату бенефициару;
- срок, отведенный принципалу на возмещение банку выплаченных средств;
- возможные сроки начисления дополнительных платежей.
При этом лучше устанавливать конкретную дату либо четко определяемый период.
Почему нельзя писать «до полного исполнения обязательств»
Формулировка вроде:
«Поручительство действует до полного исполнения принципалом всех обязательств перед банком»
сама по себе не считается надлежащим способом установить срок поручительства.
На это указано в п. 43 Постановления Пленума Верховного Суда РФ от 24.12.2020 № 45, а также в судебной практике Верховного Суда РФ.
Поэтому безопаснее указать, например:
- конкретную календарную дату;
- определенное количество месяцев после окончания гарантии;
- иной срок, который можно однозначно определить.
Как связать срок поручительства со сроком банковской гарантии
На практике срок поручительства обычно делают длиннее срока самой гарантии.
Это связано с тем, что выплата бенефициару может быть произведена ближе к окончанию действия гарантии, а обязанность принципала возместить банку деньги возникает уже после выплаты.
Поэтому если поручительство закончится одновременно с гарантией, банк может фактически остаться без обеспечения в тот момент, когда у принципала появится задолженность перед ним.
Именно поэтому банки часто требуют определенный запас по сроку.
Что проверить поручителю перед подписанием
Поручительство по банковской гарантии может создавать значительный финансовый риск.
Перед подписанием договора стоит проверить:
- максимальную сумму ответственности;
- распространяется ли поручительство на комиссии и неустойки;
- солидарная или субсидиарная ответственность установлена;
- есть ли предел общей суммы;
- срок действия поручительства;
- условия банковской гарантии;
- договор между банком и принципалом;
- основания для предъявления требования поручителю;
- порядок уведомления;
- возможность изменения основного обязательства без согласия поручителя.
Особенно важно понимать, что поручитель обеспечивает не обязательство принципала перед бенефициаром напрямую, а обязательства принципала перед банком, возникающие в связи с выдачей и исполнением банковской гарантии.
Главное
Поручительство для выдачи банковской гарантии не является обязательным по закону, но банк вправе потребовать его как дополнительное обеспечение.
Договор должен быть заключен письменно и достаточно точно определять:
- принципала;
- обязательства перед банком;
- объем ответственности поручителя;
- вид ответственности;
- срок поручительства.
По умолчанию поручитель отвечает в том же объеме, что и принципал, но договором ответственность можно ограничить.
При этом условия поручительства на практике во многом зависят от требований банка, поэтому перед подписанием важно сопоставить договор поручительства с договором о выдаче гарантии и самой банковской гарантией.
Что пригодится как доказательство
- Договор о выдаче банковской гарантии
- Банковская гарантия
- Договор поручительства
- Основной договор, исполнение которого обеспечивается гарантией, — если на него ссылаются при описании обязательства
Типичные ошибки
- Описать обязательство расплывчато: «отвечает за принципала перед банком»
- Не проверить, распространяется ли ответственность на комиссии, неустойки и расходы банка
- Указать срок поручительства только словами «до полного исполнения обязательств»
- Установить окончание поручительства одновременно с окончанием гарантии, не учитывая возможную последующую задолженность принципала
- Не уточнить, солидарная или субсидиарная ответственность предусмотрена договором
Частые вопросы
Источники
- п. 1 ст. 379 ГК РФ
- ст. 362 ГК РФ
- ст. 361 ГК РФ, в том числе п. 3
- ст. 432 ГК РФ
- Определение Верховного Суда РФ от 12.12.2017 № 45-КГ17-15
- п. 6, 43 Постановления Пленума Верховного Суда РФ от 24.12.2020 № 45
- п. 2 ст. 363 ГК РФ
- ст. 190 ГК РФ
- п. 6 ст. 367 ГК РФ
Статья помогла?
Что можно сделать дальше
- Разобрать свои обстоятельства: разбор ситуации
- Задать вопрос по теме: вопросы и ответы