РазборДолги и договорыОпубликовано: сентябрь 202611 мин
Цифровой рубль: как им пользоваться, оплачивать покупки и учитывать операции
Статья объясняет, как открыть счет цифрового рубля, платить и переводить деньги. Организациям и ИП она поможет разобраться, когда нужно принимать такую оплату и как учитывать операции.
Юрист по корпоративному праву
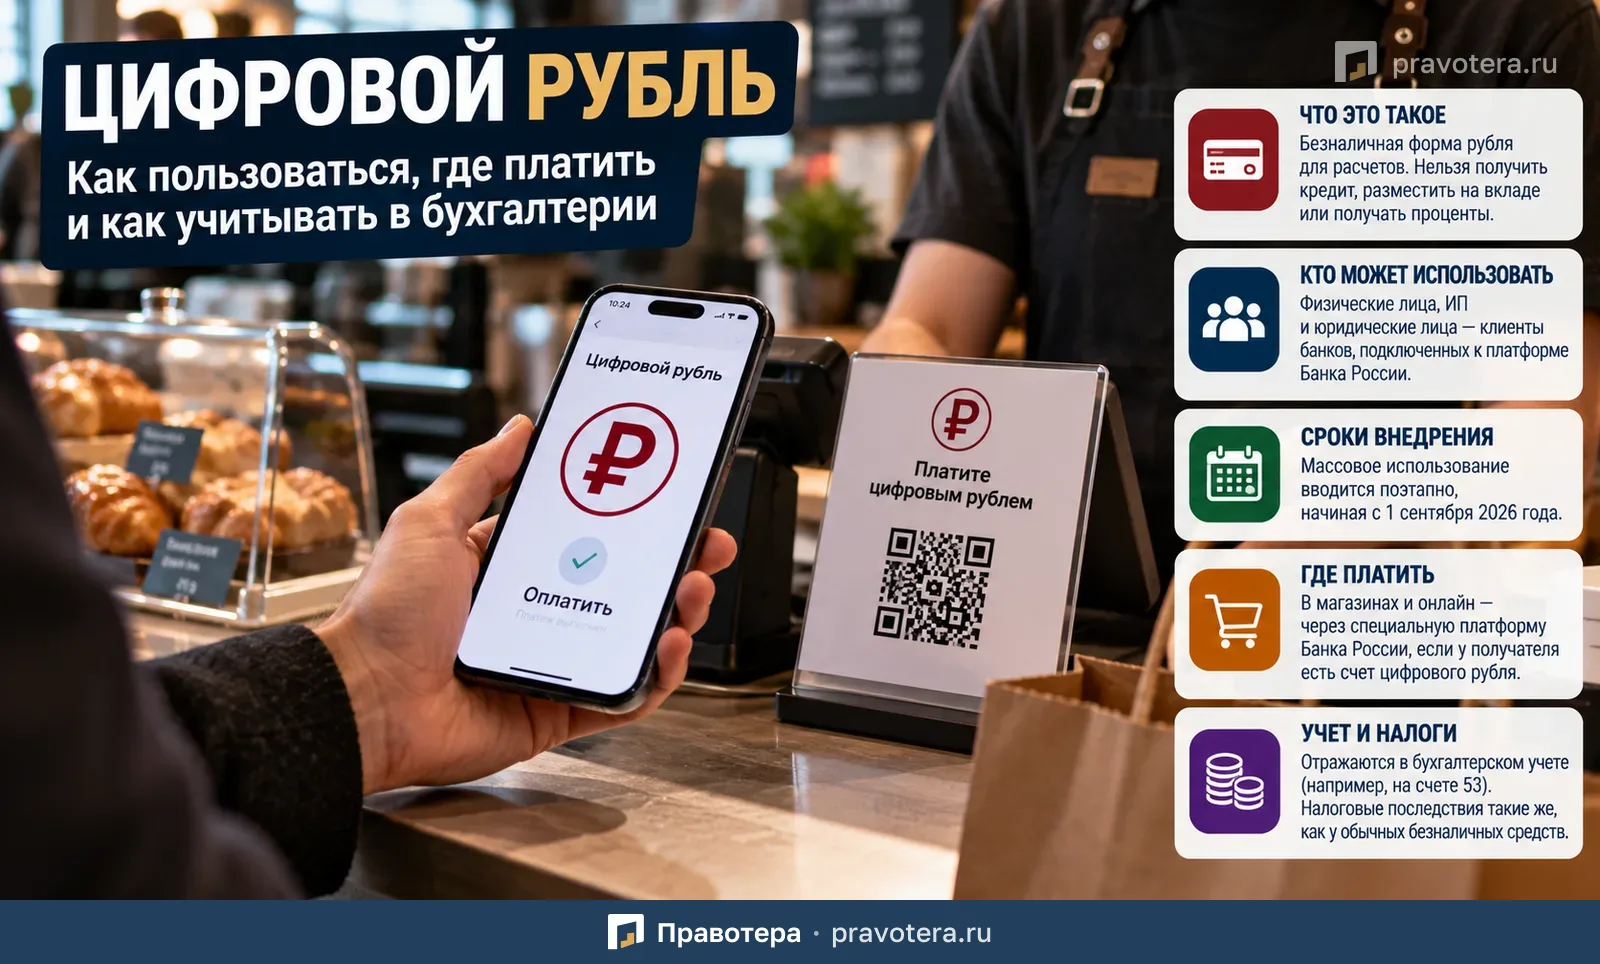
Коротко
Когда это применимо
- Физическим лицам и ИП, которые хотят открыть счет цифрового рубля и оплачивать покупки.
- Продавцам и исполнителям, которым нужно проверить обязанность принимать цифровые рубли.
- Организациям, которые планируют учитывать операции с цифровыми рублями.
- Пользователям, которые хотят узнать о переводах, комиссиях и ограничениях по цифровому счету.
Цифровой рубль — это одна из форм безналичных денежных средств. Он используется для расчетов через специальную платформу Банка России и постепенно становится доступен физическим лицам, ИП и организациям.
При этом цифровой рубль отличается от обычных денег на банковском счете по способу обращения. Его нельзя разместить на вкладе, нельзя получить кредит непосредственно в цифровых рублях и нельзя получать проценты на остаток. Основное назначение цифрового рубля — расчеты между пользователями платформы.
Широкое использование цифрового рубля вводится поэтапно с 1 сентября 2026 года. Для бизнеса это означает, что в зависимости от выручки и статуса обслуживающего банка обязанность принимать оплату цифровыми рублями будет возникать в разные сроки.
Разберем, что представляет собой цифровой рубль, как открыть цифровой счет, переводить и получать деньги, какие комиссии предусмотрены и как организациям отражать такие операции в бухгалтерском учете.
Что такое цифровой рубль
Цифровой рубль является видом безналичных денежных средств.
Такой подход следует из ст. 128 ГК РФ.
Использовать цифровой рубль можно в основном как средство расчетов.
В частности, нельзя:
- получить кредит в цифровых рублях;
- разместить цифровые рубли на банковском вкладе;
- получать проценты на остаток цифровых рублей.
Соответствующие ограничения предусмотрены ст. 140 ГК РФ, Законом о национальной платежной системе и законодательством о банках.
Расчеты цифровыми рублями осуществляются через специальную платформу Банка России.
Кто может пользоваться цифровым рублем
Пользователями могут быть:
- физические лица;
- индивидуальные предприниматели;
- юридические лица.
Для этого человек или организация должны являться клиентами участника платформы цифрового рубля и получить доступ к самой платформе.
До полного запуска система использовалась в пилотном режиме с ограниченным кругом участников.
Когда цифровой рубль станет массовым
Широкое использование вводится постепенно.
Особенно это касается обязанности бизнеса принимать оплату цифровыми рублями.
С 1 сентября 2026 года
Обязанность обеспечить потребителю возможность оплаты цифровыми рублями возникает у продавцов, исполнителей и владельцев агрегаторов, если:
- выручка за предыдущий календарный год превышает 120 млн рублей;
- на 1 января 2026 года имеется договор о приеме электронных средств платежа с системно значимой кредитной организацией либо кредитной организацией, признанной Банком России значимой на рынке платежных услуг.
С 1 сентября 2027 года
Требование распространяется на бизнес с выручкой более 30 млн рублей, если соблюдены установленные законом условия по обслуживающей кредитной организации.
С 1 сентября 2028 года
Обязанность в общем случае распространяется на продавцов и исполнителей с выручкой более 20 млн рублей за предыдущий год.
Такие сроки предусмотрены законодательством о защите прав потребителей и Федеральным законом от 23.07.2025 № 248-ФЗ.
Кто может не принимать цифровые рубли
Закон предусматривает исключения.
Например, возможность оплаты цифровыми рублями не требуется обеспечивать, если в месте оплаты отсутствует:
- мобильная связь;
- либо доступ к Интернету.
Отдельное исключение действует для торговых объектов с небольшой выручкой.
Если выручка конкретного торгового объекта за предыдущий календарный год составляет менее 5 млн рублей, продавец освобождается от соответствующей обязанности.
Когда банки должны предоставить операции с цифровым рублем
Обязанности возникают не только у продавцов, но и у банков.
Кредитные организации, которые предоставляют клиентам возможность пользоваться электронными средствами платежа, должны постепенно обеспечить операции с цифровым рублем.
Срок зависит от статуса банка.
С 1 сентября 2026 года
Для:
- системно значимых кредитных организаций;
- банков, признанных Банком России значимыми на рынке платежных услуг.
С 1 сентября 2027 года
Для банков с универсальной лицензией.
С 1 сентября 2028 года
В общем случае — для остальных кредитных организаций, на которых распространяется соответствующая обязанность.
Как получить доступ к цифровому рублю
Пользователь работает с цифровым рублем через привычный интерфейс банка.
Доступ к платформе можно получить:
- через банковское приложение на смартфоне или планшете;
- через личный кабинет в браузере на сайте банка или иного участника платформы.
Сам счет при этом связан с платформой Банка России, а банк выступает участником, через которого пользователь получает доступ.
Какие условия нужно выполнить
Перед подключением банк должен провести необходимые идентификационные процедуры.
Для физического лица или ИП, в частности, требуется регистрация в ЕСИА.
Также необходимо получить ключ простой электронной подписи.
До открытия цифрового счета физическое лицо или ИП должно предоставить участнику платформы:
- ИНН;
- СНИЛС.
Кроме того, применяются требования законодательства о противодействии легализации преступных доходов.
Как открыть счет цифрового рубля
Для открытия счета необходимо подать обращение через приложение банка — участника платформы.
После этого заключается договор счета цифрового рубля с Банком России.
Счет цифрового рубля является отдельным видом банковского счета.
Это предусмотрено ч. 2 ст. 30.8 Закона о национальной платежной системе.
Сколько цифровых счетов можно иметь
По общему правилу можно открыть только один счет цифрового рубля с учетом соответствующего правового статуса или вида деятельности.
Нельзя:
- открыть совместный цифровой счет с другим человеком;
- открыть счет цифрового рубля в драгоценных металлах;
- сформировать группу таких счетов.
Где фактически находятся цифровые рубли
Для пользователя доступ организуется через приложение его банка, однако операции проходят непосредственно на платформе цифрового рубля Банка России.
Это одно из ключевых отличий от обычного банковского счета.
При этом переводить цифровые рубли можно только другому получателю, который также имеет счет цифрового рубля.
Как пополнить счет цифрового рубля
Для пополнения пользователь направляет через участника платформы распоряжение.
Деньги могут быть переведены:
- с обычного банковского счета;
- из электронных денежных средств в предусмотренных системой случаях.
После этого соответствующая сумма зачисляется на счет цифрового рубля.
Как платить цифровыми рублями
Расчет производится путем перевода цифровых рублей на счет получателя.
Пользователь формирует распоряжение через приложение участника платформы.
Обязательство по оплате считается исполненным с момента зачисления цифровых рублей на счет получателя.
Это предусмотрено п. 4 ст. 861 ГК РФ.
На платформе могут использоваться, в частности:
- платежные поручения;
- инкассовые поручения;
- прямое дебетование.
Как вывести цифровые рубли
Цифровые рубли можно перевести обратно:
- на банковский счет;
- в электронные денежные средства в предусмотренных правилами случаях.
Для этого также используется распоряжение через участника платформы.
В отдельных ситуациях допускается подача бумажного заявления.
Документы может подать и представитель пользователя, если его полномочия оформлены надлежащим образом.
Могут ли цифровые рубли списать без согласия владельца
Да, в предусмотренных законом случаях.
Например, списание может происходить на основании постановления судебного пристава-исполнителя.
Это следует из законодательства об исполнительном производстве и правил платформы цифрового рубля.
То есть цифровой счет не защищен от взыскания только потому, что он находится на специальной платформе Банка России.
Могут ли заблокировать операции
Да.
Банк России может не исполнять распоряжения пользователя или приостанавливать доступ к платформе при наличии предусмотренных законом оснований.
Например, ограничения могут возникнуть при наличии информации о банкротстве пользователя.
Кроме того, операции с цифровым рублем подпадают под требования законодательства о противодействии легализации доходов и финансированию терроризма.
Какие сведения могут запросить
Пользователь или его представитель обязан предоставлять необходимые сведения и документы по запросу оператора или участника платформы.
Росфинмониторинг также контролирует определенные операции.
Например, дополнительному контролю подлежат операции на сумму 1 млн рублей и выше при:
- пополнении цифрового счета с банковского счета;
- выводе цифровых рублей обратно на банковский счет.
Как физическое лицо оплачивает товары цифровым рублем
С 1 сентября 2026 года для оплаты товаров, работ и услуг физическим лицом в пользу организации или ИП используется универсальный платежный код, если правила платформы не предусматривают иное.
Аналогичным способом можно переводить цифровые рубли:
- нотариусам;
- адвокатам, работающим через адвокатский кабинет;
- медиаторам;
- арбитражным управляющим;
- оценщикам;
- патентным поверенным;
- другим лицам частной практики;
- плательщикам налога на профессиональный доход.
Такой порядок предусмотрен ст. 7.1 Закона о национальной платежной системе.
Есть ли комиссия за операции с цифровым рублем
Тарифы устанавливает Банк России.
До конца 2026 года операции на платформе цифрового рубля проводятся бесплатно.
С 1 января 2027 года за отдельные операции вводятся комиссии.
Например, согласно приведенным в исходном материале тарифам:
- перевод цифровых рублей между юридическими лицами — 15 рублей за операцию;
- перевод юрлицом физическому лицу для выплаты заработной платы — 1 рубль за распоряжение, но не менее 15 рублей за реестр.
При этом сами участники платформы не взимают отдельную плату с пользователей за предоставление доступа к платформе.
Как закрыть счет цифрового рубля
Для закрытия счета нужно направить обращение о расторжении договора.
Это можно сделать:
- через приложение;
- на бумаге через участника платформы.
После закрытия остаток средств:
- переводится на обычный банковский счет;
- либо направляется в электронные денежные средства в предусмотренных правилами случаях.
В отдельных ситуациях счет может быть закрыт и без непосредственного обращения самого владельца, например по обращению арбитражного управляющего.
Как цифровой рубль влияет на налоги
С точки зрения налоговых последствий движение цифровых рублей в целом рассматривается аналогично операциям по обычному банковскому счету.
То есть сама по себе цифровая форма рубля не создает отдельной налоговой системы.
Налоговое значение имеет экономическая операция:
- получение оплаты;
- выплата зарплаты;
- приобретение товаров;
- перечисление налогов;
- другие хозяйственные операции.
Как организациям учитывать цифровые рубли
Для организаций цифровой рубль требует отражения в бухгалтерском учете.
Минфин России допускает несколько вариантов в зависимости от существенности операций и особенностей учета организации.
Счет 53 «Счет цифрового рубля»
Организация может ввести дополнительный синтетический счет:
53 «Счет цифрового рубля».
На нем отражаются наличие и движение цифровых рублей.
Такой подход приведен в Информационном сообщении Минфина России от 18.09.2023 № ИС-учет-47.
Счет 55 «Специальные счета в банках»
Если остатки и операции с цифровым рублем несущественны, организация может использовать счет 55.
В этом случае к нему открывается отдельный субсчет:
«Счет цифрового рубля».
Критерий существенности организация определяет самостоятельно и закрепляет в учетной политике.
Счет 51
Организации, имеющие право применять упрощенные способы бухгалтерского учета, могут учитывать цифровые рубли на счете 51 «Расчетные счета», открыв отдельную аналитику.
Основные бухгалтерские проводки по цифровому рублю
В исходном материале приведены примеры типовых операций.
| Операция | Дебет | Кредит | |---|---:|---:| | Перевод денег с расчетного счета на цифровой счет | 53 | 51 | | Пополнение цифрового счета за счет электронных денег | 53 | 55 | | Вывод цифровых рублей на расчетный счет | 51 | 53 | | Перевод цифровых рублей в электронные деньги | 55 | 53 | | Оплата товаров, работ или услуг | 60 | 53 | | Получение оплаты от покупателей | 53 | 62 | | Уплата налогов | 68 | 53 | | Выплата заработной платы | 70 | 53 | | Оплата услуг оператора платформы | 91-2 | 53 |
Такая схема применяется, если организация закрепила использование счета 53 в своей учетной политике.
Как отражать цифровой рубль в бухгалтерской отчетности
Остатки цифровых рублей и операции с ними отражаются в отчетности по общим правилам, применяемым к денежным средствам и расчетам.
Если информация существенна, ее следует раскрывать отдельно.
При этом учитываются положения:
- ФСБУ 4/2023 «Бухгалтерская (финансовая) отчетность»;
- ПБУ 23/2011 «Отчет о движении денежных средств»;
- Информационного сообщения Минфина России от 18.09.2023 № ИС-учет-47.
Чем цифровой рубль отличается от обычного безналичного рубля
Главное отличие связано не с номинальной стоимостью, а с инфраструктурой.
Цифровой рубль:
- обращается через платформу Банка России;
- хранится на отдельном счете цифрового рубля;
- предназначен прежде всего для расчетов;
- не используется для вкладов и начисления процентов;
- переводится между пользователями цифровой платформы;
- доступ к нему осуществляется через банки — участников платформы.
При этом один цифровой рубль по своей денежной стоимости является рублем и используется для исполнения обычных денежных обязательств.
Что важно бизнесу в 2026 году
Для организаций и ИП в 2026 году особенно важно проверить три вопроса.
Нужно ли принимать цифровые рубли
Это зависит от:
- размера выручки;
- вида деятельности;
- наличия договора с соответствующим банком;
- конкретной даты вступления обязанности в силу.
Предоставляет ли банк доступ к цифровому рублю
Этап подключения банков также зависит от категории кредитной организации.
Готов ли бухгалтерский учет
Организации, которые начинают использовать цифровые рубли, должны определить в учетной политике:
- на каком счете они учитываются;
- являются ли остатки существенными;
- как организована аналитика.
Главное о цифровом рубле
Цифровой рубль — это не отдельная валюта, а форма безналичных рублей, используемых через платформу Банка России.
Основные правила:
- цифровой рубль используется главным образом для расчетов;
- на него не начисляются проценты;
- его нельзя разместить на банковском вкладе;
- получить кредит непосредственно в цифровых рублях нельзя;
- пользователями могут быть граждане, ИП и организации;
- доступ предоставляется через банки и других участников платформы;
- для использования нужно открыть отдельный счет цифрового рубля;
- по общему правилу пользователь может иметь только один такой счет;
- пополнение и вывод осуществляются через обычные банковские счета или электронные деньги в предусмотренных случаях;
- с 1 сентября 2026 года начинается поэтапное массовое внедрение;
- обязанность бизнеса принимать цифровые рубли вводится постепенно в зависимости от выручки;
- до конца 2026 года операции на платформе бесплатны;
- с 2027 года для отдельных операций предусмотрены комиссии;
- цифровые счета могут использоваться при взыскании задолженности;
- операции подпадают под требования законодательства о противодействии легализации доходов;
- налоговые последствия в целом аналогичны обычным операциям по банковским счетам;
- в бухгалтерском учете организация может использовать отдельный счет 53 либо другие предусмотренные Минфином варианты.
Для обычного пользователя цифровой рубль в повседневной жизни будет выглядеть прежде всего как еще один способ оплаты внутри банковского приложения, а для бизнеса его внедрение дополнительно потребует проверить обязанность принимать такую оплату и правильно настроить бухгалтерский учет.
Сроки
- Начало обязанности принимать оплату для бизнеса с выручкой более 120 млн рублей при указанных в статье условиях; подключение отдельных категорий банк…
- с 1 сентября 2026 года
- Начало обязанности принимать оплату для бизнеса с выручкой более 30 млн рублей при установленных условиях; подключение банков с универсальной лицензи…
- с 1 сентября 2027 года
- Начало обязанности принимать оплату в общем случае для бизнеса с выручкой более 20 млн рублей; подключение остальных банков, на которые распространяе…
- с 1 сентября 2028 года
- Бесплатные операции на платформе цифрового рубля
- до конца 2026 года
- Введение комиссий за отдельные операции
- с 1 января 2027 года
Что пригодится как доказательство
- Для открытия счета — обращение через приложение банка — участника платформы.
- Для физического лица или ИП до открытия счета — ИНН и СНИЛС; также требуются регистрация в ЕСИА и ключ простой электронной подписи.
- При подаче документов представителем — подтверждение его полномочий.
- По запросу оператора или участника платформы — необходимые сведения и документы.
- Для выбранного способа бухгалтерского учета — учетная политика организации.
Типичные ошибки
- Считать, что на цифровые рубли начисляются проценты или их можно разместить на вкладе.
- Полагать, что цифровой счет защищен от взыскания задолженности.
- Переводить цифровые рубли получателю, у которого нет счета цифрового рубля.
- Не проверить, возникает ли обязанность принимать цифровые рубли с учетом выручки и условий обслуживания в банке.
- Начать учитывать цифровые рубли, не закрепив выбранный способ учета в учетной политике.
Частые вопросы
Источники
- ст. 128 ГК РФ
- ст. 140 ГК РФ
- п. 4 ст. 861 ГК РФ
- ч. 2 ст. 30.8 Закона о национальной платежной системе
- ст. 7.1 Закона о национальной платежной системе
- Федеральный закон от 23.07.2025 № 248-ФЗ
- Информационное сообщение Минфина России от 18.09.2023 № ИС-учет-47
- ФСБУ 4/2023 «Бухгалтерская (финансовая) отчетность»
- ПБУ 23/2011 «Отчет о движении денежных средств»
Статья помогла?
Что можно сделать дальше
- Разобрать свои обстоятельства: разбор ситуации
- Задать вопрос по теме: вопросы и ответы