РазборДолги и договорыОпубликовано: октябрь 202617 мин
Как обеспечить исполнение договора: залог, поручительство, неустойка и другие способы
Статья поможет сторонам договора выбрать способ защиты на случай, если контрагент не исполнит обязательство. В ней сравниваются неустойка, залог, поручительство, гарантия и другие варианты.
Юрист по корпоративному праву
Коротко
Когда это применимо
- Сторонам, которые заключают договор и хотят снизить риск его нарушения.
- Кредиторам, выбирающим между неустойкой, залогом, поручительством и гарантией.
- Сторонам договора займа, которые рассматривают залог недвижимости.
- Заказчикам строительных работ, которые обсуждают гарантийное удержание.
При заключении договора важно не только согласовать обязанности сторон, но и предусмотреть, что произойдёт, если контрагент их не исполнит. Покупатель может задержать оплату, поставщик — не передать товар, подрядчик — нарушить сроки или не устранить недостатки выполненных работ.
Чтобы снизить подобные риски, стороны могут использовать способы обеспечения исполнения обязательств: неустойку, залог, поручительство, банковскую гарантию, задаток, обеспечительный платёж и другие инструменты.
Однако универсального обеспечения, которое одинаково хорошо подходит для любого договора, не существует. Выбор зависит от характера обязательства, его стоимости, срока исполнения и финансовых возможностей должника.
Разберём, какие способы обеспечения договора предусмотрены Гражданским кодексом РФ, чем они отличаются и как выбрать подходящий вариант.
Какие существуют способы обеспечения исполнения обязательств
Статья 329 ГК РФ позволяет обеспечивать исполнение обязательств способами, предусмотренными законом или договором.
Основные способы закреплены в главе 23 Гражданского кодекса РФ.
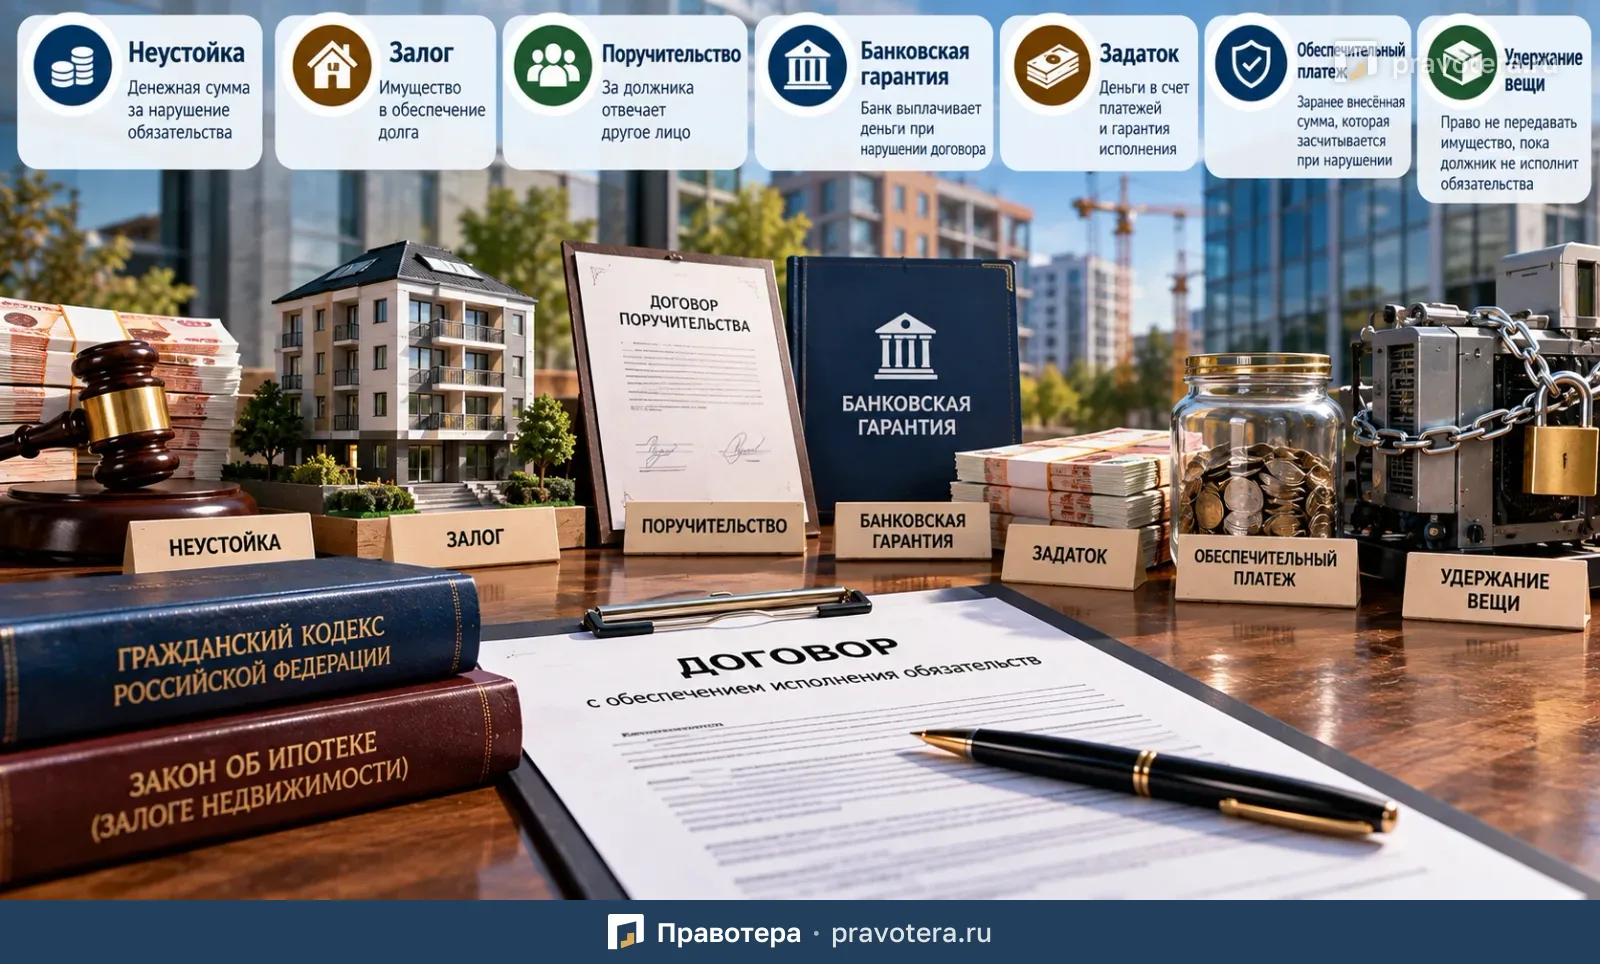
К ним относятся:
- Неустойка — денежная санкция за нарушение обязательства.
- Залог — возможность получить удовлетворение требований за счёт определённого имущества.
- Удержание вещи — право кредитора не передавать вещь должнику до исполнения им определённых обязательств.
- Поручительство — обязанность другого лица отвечать перед кредитором за должника.
- Независимая гарантия, в том числе банковская, — обязательство гаранта выплатить кредитору определённую денежную сумму.
- Задаток — денежная сумма, которая передаётся в счёт платежей по договору и одновременно обеспечивает его исполнение.
- Обеспечительный платёж — заранее внесённая сумма, которая может быть зачтена в счёт исполнения денежного обязательства при наступлении согласованных обстоятельств.
Если закон не требует использовать определённый способ обеспечения, стороны вправе выбрать наиболее подходящий вариант.
Причём некоторые способы можно применять одновременно. Например, предусмотреть договорную неустойку и дополнительно обеспечить обязательство залогом имущества.
Неустойка: штраф или пени за нарушение договора
Неустойка — один из наиболее распространённых способов обеспечения обязательств.
Согласно пункту 1 статьи 330 ГК РФ, это установленная законом или договором денежная сумма, которую должник обязан уплатить кредитору при неисполнении или ненадлежащем исполнении обязательства.
Неустойка может применяться как к денежным, так и к неденежным обязательствам.
Например, стороны могут предусмотреть:
- пени за каждый день просрочки оплаты товара;
- штраф за нарушение срока поставки;
- неустойку за несвоевременное выполнение работ.
Как установить неустойку
Условие о неустойке можно включить непосредственно в основной договор либо оформить отдельным соглашением.
Статья 331 ГК РФ требует соблюдать письменную форму соглашения о неустойке.
Как получить неустойку при нарушении договора
Если должник нарушил обязательство, кредитор вправе потребовать предусмотренную законом или договором сумму.
Когда обязателен претензионный порядок, сначала необходимо направить должнику соответствующее требование.
Если должник добровольно не выплатит неустойку, взыскание возможно через суд с соблюдением применимых процессуальных правил, в частности части 5 статьи 4 АПК РФ и части 4 статьи 3 ГПК РФ.
При выборе неустойки важно учитывать, что её наличие в договоре само по себе не гарантирует получение денег: фактическое взыскание зависит в том числе от платёжеспособности должника.
Залог: обеспечение договора за счёт имущества
Залог позволяет кредитору получить удовлетворение своих требований из стоимости заложенного имущества преимущественно перед другими кредиторами залогодателя.
Такое право предусмотрено пунктом 1 статьи 334 ГК РФ.
Предметом залога могут выступать различные активы, например недвижимость, оборудование, ценные бумаги или доли в уставном капитале общества.
Имущество может принадлежать самому должнику либо другому лицу, которое согласилось предоставить его в залог.
Когда подходит залог
Залог особенно полезен, когда необходимо обеспечить исполнение обязательства на значительную сумму.
Например, организация предоставляет заём, а заёмщик предлагает в обеспечение принадлежащее ему административное здание.
В такой ситуации кредитору необходимо оценить стоимость объекта и сопоставить её с размером займа и начисляемых процентов.
В целом залог может обеспечивать различные обязательства. Однако для ипотеки, то есть залога недвижимости, действуют специальные правила: согласно статьям 2 и 3 Закона об ипотеке, она применяется для обеспечения денежных обязательств.
Как оформить залог
По общему правилу необходимо заключить письменный договор залога.
В отдельных случаях может потребоваться нотариальное удостоверение. Соответствующие требования предусмотрены пунктом 1 статьи 334.1 и пунктом 3 статьи 339 ГК РФ.
Для некоторых видов залога необходима государственная регистрация.
Например:
- ипотека регистрируется в ЕГРН в соответствии со статьёй 19 Закона об ипотеке;
- залог доли в уставном капитале ООО подлежит регистрации в ЕГРЮЛ по пункту 2 статьи 22 Закона об ООО.
Такие требования также предусмотрены пунктом 1 статьи 339.1 ГК РФ.
Сведения о залоге многих видов движимого имущества можно внести в нотариальный реестр уведомлений о залоге движимого имущества.
Если предмет залога остаётся у должника, в отдельных обстоятельствах может потребоваться его опечатывание или нанесение специальных обозначений, что предусмотрено пунктом 2 статьи 338 и пунктом 4 статьи 339.1 ГК РФ.
Как получить деньги за счёт залога
Если должник не исполняет обеспеченное обязательство, кредитор может обратить взыскание на заложенное имущество.
В зависимости от обстоятельств взыскание осуществляется в судебном или внесудебном порядке.
Имущество может продаваться с торгов, а в предусмотренных законом случаях кредитор вправе оставить предмет залога за собой.
Соответствующие правила содержатся в статьях 348–350 ГК РФ.
Если обеспечение связано с залоговым счётом, при внесудебном обращении взыскания может быть достаточно распоряжения банку в соответствии со статьёй 358.14 ГК РФ.
Поручительство: когда за должника отвечает другое лицо
Поручительство позволяет привлечь к исполнению обязательства дополнительное лицо.
Согласно пункту 1 статьи 361 ГК РФ, поручитель обязуется отвечать перед кредитором за исполнение должником обязательства полностью или в определённой части.
Такой способ подходит как для денежных, так и для неденежных обязательств.
Например, организация заключает договор с контрагентом, а исполнение его обязательств обеспечивает поручительство другого лица.
Как оформить поручительство
Необходимо заключить письменный договор поручительства.
Такое требование установлено статьёй 362 ГК РФ.
В договоре следует определить обеспечиваемое обязательство и объём ответственности поручителя.
Как взыскать долг с поручителя
По общему правилу должник и поручитель отвечают перед кредитором солидарно.
Это следует из пункта 1 статьи 363 ГК РФ.
Если законом или договором не установлена субсидиарная ответственность, кредитор может предъявить требования к должнику и поручителю совместно либо по отдельности.
При этом допускается требовать исполнения полностью или в части, что предусмотрено пунктом 1 статьи 323 ГК РФ.
Если долг не погашен добровольно, взыскание с поручителя производится в установленном порядке, при необходимости с предварительным предъявлением претензии и последующим обращением в суд.
Независимая и банковская гарантия: как обеспечить обязательства через гаранта
Независимая гарантия представляет собой обязательство гаранта выплатить кредитору определённую денежную сумму на условиях выданной гарантии.
Соответствующее определение закреплено в пункте 1 статьи 368 ГК РФ.
Особенность такого способа заключается в том, что обязательство гаранта является независимым от действительности обеспечиваемого обязательства должника.
Если гарантию выдаёт банк или другая кредитная организация, речь идёт о банковской гарантии.
Независимая гарантия может использоваться для обеспечения как денежных, так и неденежных обязательств.
Когда выгодна банковская гарантия
Предположим, покупатель заключает договор на поставку сложного оборудования.
Поставщик должен не только передать оборудование несколькими партиями, но и выполнить пусконаладочные работы.
Если поставщик нарушит обязательства, покупателю может потребоваться денежная компенсация.
В такой ситуации одним из подходящих способов обеспечения является банковская гарантия.
На основании пунктов 1 и 3 статьи 368 ГК РФ банк или другая кредитная организация может принять на себя обязательство выплатить определённую сумму на предусмотренных гарантией условиях.
Как оформить и реализовать гарантию
Гарантия должна быть выдана в письменной форме согласно пункту 2 статьи 368 ГК РФ.
Для получения выплаты кредитору необходимо направить гаранту письменное требование с документами, предусмотренными условиями гарантии.
Такой порядок установлен статьёй 374 ГК РФ.
При этом гарант вправе отказать в выплате либо приостановить её на срок до семи дней в предусмотренных законом случаях.
Например, это возможно, если предъявленное требование не соответствует условиям гарантии. Основания определены статьёй 376 ГК РФ.
Задаток: обеспечение исполнения договора переданными деньгами
Задаток — денежная сумма, которую одна сторона передаёт другой в счёт платежей по договору, одновременно подтверждая заключение договора и обеспечивая исполнение обязательств.
Его правовая природа определена пунктом 1 статьи 380 ГК РФ.
Задаток применяется, когда одна сторона должна произвести платежи другой стороне.
Кроме того, пункт 4 статьи 380 ГК РФ допускает обеспечение задатком обязательства заключить основной договор на условиях предварительного договора.
Как оформить задаток
Условие можно включить в основной договор либо составить отдельное письменное соглашение.
Письменная форма обязательна в соответствии с пунктом 2 статьи 380 ГК РФ.
Что происходит при нарушении обязательства
Если за неисполнение договора отвечает сторона, которая передала задаток, он остаётся у другой стороны.
Такое последствие предусмотрено пунктом 2 статьи 381 ГК РФ.
Это делает задаток удобным инструментом в ситуациях, когда необходимо подтвердить серьёзность намерений сторон и обеспечить выполнение согласованных договорённостей.
Однако важно учитывать, что задаток не подходит для любого обязательства. В частности, он не будет подходящим способом обеспечения, если у должника отсутствует обязанность производить платежи кредитору.
Обеспечительный платёж: заранее внесённые деньги на случай нарушения договора
Обеспечительный платёж позволяет кредитору заранее получить определённую денежную сумму для обеспечения исполнения обязательства.
Согласно пункту 1 статьи 381.1 ГК РФ, при наступлении предусмотренных договором обстоятельств соответствующая сумма может быть зачтена в счёт исполнения обязательства должника.
Такой способ применяется прежде всего к денежным обязательствам.
В частности, обеспечительным платежом можно обеспечить обязанность возместить убытки либо выплатить неустойку за нарушение договора.
Закон также допускает его использование в отношении отдельных обязательств, связанных с организацией игр и пари.
Как оформить обеспечительный платёж
Стороны могут включить соответствующее условие в основной договор либо оформить отдельное соглашение.
Специальной формы соглашения именно об обеспечительном платеже законодательство не предусматривает.
Однако применяются общие требования к форме сделок, в том числе положения подпункта 1 пункта 1 статьи 161 ГК РФ.
Нотариальное удостоверение необходимо только тогда, когда этого требует закон или соглашение сторон, что следует из пункта 2 статьи 163 ГК РФ.
Как используется обеспечительный платёж
Если наступают обстоятельства, предусмотренные договором, кредитор вправе зачесть соответствующую сумму в счёт исполнения обязательства должника.
Например, стороны могут предусмотреть использование обеспечительного платежа для погашения начисленной неустойки.
Порядок зачёта определяется согласованными условиями и положениями статьи 381.1 ГК РФ.
Удержание имущества должника как способ обеспечения
Удержание вещи применяется, когда имущество должника уже находится у кредитора и подлежит передаче должнику либо указанному им лицу.
Если должник не исполняет предусмотренные законом обязательства, кредитор может удерживать вещь до исполнения соответствующего требования.
Такое право закреплено пунктом 1 статьи 359 ГК РФ.
В каких случаях можно удерживать имущество
Если стороны не являются предпринимателями, удержание применяется к обязательствам по оплате вещи, возмещению связанных с ней издержек и других убытков.
Если обе стороны действуют как предприниматели, удержанием могут обеспечиваться и другие требования, возникшие из обязательства.
При этом для применения удержания не всегда требуется отдельное условие в договоре.
Однако необходимо учитывать пункт 3 статьи 359 ГК РФ: договор может предусматривать ограничения или исключать применение удержания.
Как получить возмещение за счёт удерживаемой вещи
Если должник не исполняет обязательство, кредитор может получить удовлетворение из стоимости удерживаемого имущества в порядке, предусмотренном для залога.
Такое правило закреплено статьёй 360 ГК РФ.
При этом разумно обеспечить сохранность вещи и уведомить должника об удержании.
Как выбрать обеспечение с учётом характера обязательства
При выборе обеспечения прежде всего необходимо определить, какую именно обязанность должен исполнить контрагент.
Для этого следует оценить три обстоятельства:
- Является обязательство денежным или неденежным.
- Насколько значимо его исполнение для договора.
- Как долго должник будет исполнять обязательство.
От этих обстоятельств зависит, какие способы обеспечения допустимы и практически полезны.
Например, поставщик обязан передать оборудование несколькими партиями и выполнить пусконаладочные работы.
Для покупателя это ключевое обязательство, исполнение которого занимает продолжительное время.
При этом недостатки могут обнаружиться уже после передачи оборудования и завершения работ.
В такой ситуации обеспечительный платёж не подходит для непосредственного обеспечения неденежной обязанности, поскольку применяется к денежным обязательствам.
Удержание вещи также невозможно, если у покупателя отсутствует имущество должника, которое можно удерживать.
Задаток не подходит, если поставщик не обязан производить платежи покупателю.
Одним из возможных решений может стать независимая или банковская гарантия.
Как проверить, сможет ли должник предоставить обеспечение
Даже юридически подходящий способ обеспечения может оказаться бесполезным, если контрагент не располагает необходимыми денежными средствами или имуществом.
Поэтому до заключения договора желательно оценить имущественное положение должника.
Что проверить у контрагента
В зависимости от обстоятельств полезно выяснить:
- существует ли организация или предприниматель и насколько добросовестно они исполняют обязательства;
- какими активами располагает должник;
- имеется ли у него недвижимость, оборудование, ценные бумаги и другое имущество;
- участвует ли должник в судебных спорах;
- имеются ли в отношении него незавершённые исполнительные производства;
- входит ли организация в группу компаний;
- кто является участником или акционером организации и могут ли связанные лица предоставить поручительство или залог.
Для предварительной проверки можно использовать открытые источники.
Например, сервисы ФНС России «Прозрачный бизнес» и «Риски бизнеса: проверь себя и контрагента», банк данных исполнительных производств ФССП России и картотеку арбитражных дел.
Если должник предлагает недвижимость в залог, следует проверить сведения о ней по выписке из ЕГРН.
Пример выбора обеспечения по договору займа
Предположим, организация предоставляет контрагенту крупный заём.
В ходе проверки выяснилось, что заёмщику принадлежит административное здание.
Кредитор получает сведения из ЕГРН и сопоставляет рыночную стоимость здания с размером займа и процентов, подлежащих возврату.
В такой ситуации одним из возможных способов обеспечения является ипотека соответствующего здания.
Однако окончательное решение следует принимать с учётом стоимости имущества, условий обязательства и возможности оформления залога.
Как сравнить способы обеспечения исполнения договора
Чтобы выбрать подходящий вариант, необходимо учитывать не только надёжность обеспечения, но и сложность его оформления и реализации.
| Способ обеспечения | Что обеспечивает защиту кредитора | Особенности | | ---------------------- | -------------------------------------- | --------------------------------------------------------------------------- | | Неустойка | Денежная ответственность должника | Устанавливается письменно, взыскание может потребовать суда | | Залог | Стоимость определённого имущества | Может потребовать регистрации и обращения взыскания | | Поручительство | Ответственность дополнительного лица | Требуется письменный договор | | Независимая гарантия | Обязательство гаранта выплатить деньги | Необходимо соблюсти условия предъявления требования | | Задаток | Деньги, переданные в счёт платежей | При нарушении договора передавшей стороной может остаться у получателя | | Обеспечительный платёж | Заранее предоставленная денежная сумма | Может засчитываться при наступлении предусмотренных договором обстоятельств | | Удержание вещи | Имущество, находящееся у кредитора | Возможно при соблюдении условий статьи 359 ГК РФ |
При выборе необходимо сопоставить характер обязательства с возможностями должника и расходами на оформление обеспечения.
Например, залог недвижимости может предоставить кредитору имущественную защиту, однако потребует соблюдения правил оформления ипотеки.
Неустойку установить значительно проще, но при отсутствии у должника денег взыскание может оказаться затруднительным.
Независимая гарантия позволяет предъявить требование гаранту, однако её условия необходимо внимательно согласовать заранее.
Можно ли использовать несколько способов обеспечения одновременно
Да, гражданское законодательство допускает сочетание различных способов обеспечения исполнения обязательств.
Например, стороны могут предусмотреть одновременно:
- договорную неустойку и залог;
- неустойку и поручительство;
- другие сочетания, соответствующие характеру обязательства и требованиям закона.
Возможность выбора способов обеспечения следует из пункта 1 статьи 329 ГК РФ.
При этом каждый используемый инструмент должен быть надлежащим образом оформлен, а его условия — согласованы сторонами.
Сочетание нескольких способов может быть полезно, когда одного обеспечения недостаточно для защиты интересов кредитора.
Можно ли придумать собственный способ обеспечения договора
Да. Пункт 1 статьи 329 ГК РФ допускает использование не только прямо перечисленных в законе способов обеспечения, но и других механизмов, предусмотренных законом или договором.
Такие инструменты нередко называют непоименованными способами обеспечения обязательств.
Их особенность заключается в том, что они не включены в основной перечень традиционных способов обеспечения, но фактически выполняют аналогичную защитную функцию.
При этом единого исчерпывающего перечня таких механизмов законодательство не содержит.
Гарантийное удержание по договору подряда
Один из возможных вариантов — гарантийное удержание части оплаты по договору строительного подряда.
Например, стороны могут предусмотреть, что заказчик удерживает 5% стоимости работ до окончания гарантийного срока.
Если после приёмки выявятся недостатки, заказчик сможет использовать удержанную сумму в согласованном порядке для покрытия расходов на их устранение.
В договоре можно предусмотреть, что:
- гарантийное удержание составляет 5% общей стоимости работ;
- деньги удерживаются до завершения гарантийного срока;
- заказчик вправе использовать соответствующую сумму для устранения обнаруженных недостатков;
- о каждом таком использовании средств подрядчик уведомляется письменно;
- окончательный расчёт производится в течение десяти дней после окончания гарантийного срока;
- проценты за пользование суммой удержания не начисляются.
Такой механизм позволяет сохранить часть денежных средств до завершения периода, в течение которого могут выявиться недостатки выполненных работ.
Аккредитив как способ защиты от неоплаты
Аккредитив также может использоваться для снижения риска неполучения денег по договору.
Например, стороны заключают договор купли-продажи здания и предусматривают расчёты через покрытый безотзывный аккредитив.
Покупатель открывает аккредитив на согласованную сумму, а банк перечисляет деньги продавцу после представления предусмотренных документов.
В качестве таких документов стороны могут определить выписку из ЕГРН, подтверждающую регистрацию права собственности покупателя, и счёт на оплату.
Таким образом, выплата связывается с выполнением заранее установленных условий.
Сохранение права собственности за продавцом
Ещё один вариант — предусмотреть в договоре, что право собственности на переданный товар сохраняется за продавцом до выполнения покупателем определённого условия, например полной оплаты.
Возможность такого механизма предусмотрена статьёй 491 ГК РФ.
Подобное условие позволяет продавцу использовать сохранение права собственности как дополнительную защиту своих интересов.
Другие варианты обеспечения
В отдельных ситуациях могут использоваться и другие правовые конструкции.
Например:
- товарная неустойка;
- предварительный договор для обеспечения интереса в заключении основного договора;
- государственная или муниципальная гарантия.
Государственные и муниципальные гарантии регулируются, в частности, пунктом 1 статьи 115 Бюджетного кодекса РФ. Отдельные вопросы их применения рассматривались в пункте 4 Постановления Пленума ВАС РФ от 22 июня 2006 года № 23.
Однако такие гарантии имеют специальное назначение и связаны с бюджетным финансированием, поэтому доступны не во всех договорных отношениях.
Как правильно закрепить обеспечение в договоре
Если стороны решили использовать предусмотренный законом способ обеспечения, необходимо соблюдать специальные требования к его оформлению.
Например, для неустойки и поручительства обязательна письменная форма, а при залоге отдельных видов имущества требуется государственная регистрация.
Если же стороны разрабатывают собственный механизм обеспечения, особое значение приобретает содержание договора.
В таком случае рекомендуется подробно определить:
- Какое обязательство обеспечивается.
- Какие действия обязан совершить должник для предоставления обеспечения.
- Какое имущество, денежные средства или права используются.
- При каких обстоятельствах кредитор вправе воспользоваться обеспечением.
- В каком порядке реализуется соответствующее право.
- Какие действия должны совершить стороны после исполнения или нарушения обязательства.
При разработке непоименованного способа обеспечения необходимо учитывать общие положения ГК РФ, правила о непоименованных и смешанных договорах, а также принципы добросовестности и надлежащего исполнения обязательств.
Чем подробнее согласован механизм, тем меньше вероятность возникновения разногласий при его применении.
Какое обеспечение исполнения обязательств выбрать
Выбор способа обеспечения зависит от конкретного договора и положения сторон.
Если необходимо установить денежную ответственность за нарушение сроков, можно рассмотреть неустойку.
Если у должника есть подходящее имущество, одним из вариантов становится залог.
Если обязательство может обеспечить другое лицо, полезно оценить поручительство.
При необходимости получить обязательство о выплате определённой суммы от независимого гаранта можно использовать банковскую или другую независимую гарантию.
Для договоров, предполагающих передачу денежных средств, в зависимости от обстоятельств могут подойти задаток или обеспечительный платёж.
В строительном подряде может быть полезно гарантийное удержание, а в сделках, где важно увязать оплату с представлением документов, — аккредитив.
Главное — выбирать обеспечение не по его названию, а по тому, насколько реально оно защищает от последствий нарушения договора.
Перед заключением сделки необходимо оценить само обязательство, проверить возможности контрагента и определить, каким образом кредитор сможет воспользоваться обеспечением, если должник не исполнит свои обязанности.
Сроки
- Приостановить выплату по гарантии в предусмотренных законом случаях
- на срок до семи дней
- Удерживать часть оплаты в приведённом примере строительного подряда
- до окончания гарантийного срока
- Произвести окончательный расчёт в приведённом примере строительного подряда
- в течение десяти дней после окончания гарантийного срока
Что пригодится как доказательство
- Письменное соглашение о неустойке, если она установлена сторонами.
- Письменный договор залога или поручительства, если выбран этот способ.
- Письменная гарантия и документы, предусмотренные её условиями, для требования выплаты.
- Выписка из ЕГРН для проверки недвижимости, предлагаемой в залог.
- Документы, согласованные для выплаты по аккредитиву: в примере — выписка из ЕГРН и счёт на оплату.
Типичные ошибки
- Выбирать способ обеспечения, не учитывая, денежное обязательство или неденежное.
- Полагаться только на неустойку, не оценив платёжеспособность должника.
- Не проверить стоимость и сведения о недвижимости, предлагаемой в залог.
- Не соблюсти письменную форму или требование о регистрации обеспечения.
- Не согласовать условия предъявления требования по гарантии или порядок использования обеспечения.
Частые вопросы
Источники
- п. 1 ст. 329 ГК РФ
- гл. 23 ГК РФ
- п. 1 ст. 330 ГК РФ
- ст. 331 ГК РФ
- ч. 5 ст. 4 АПК РФ
- ч. 4 ст. 3 ГПК РФ
- п. 1 ст. 334 ГК РФ
- п. 1 ст. 334.1 ГК РФ
- п. 3 ст. 339 ГК РФ
- п. 1 и 4 ст. 339.1 ГК РФ
- п. 2 ст. 338 ГК РФ
- ст. 348–350 ГК РФ
Статья помогла?
Что можно сделать дальше
- Подготовить документ: договор займа с распиской
- Подготовить документ: договор строительного подряда и ремонта квартиры
- Разобрать свои обстоятельства: разбор ситуации
- Задать вопрос по теме: вопросы и ответы