РазборДолги и договорыОпубликовано: октябрь 202614 мин
Что такое залог имущества: как он работает, какие бывают виды и что можно заложить
Статья объясняет, как работает залог имущества, что можно заложить и какие ограничения действуют. Она полезна тем, кто берёт или выдаёт заём либо заключает другую сделку с обеспечением.
Юрист по корпоративному праву
Коротко
Когда это применимо
- Тем, кто берёт или выдаёт заём под залог имущества.
- Сторонам сделки, которые хотят обеспечить исполнение обязательства залогом.
- Покупателям имущества, которое может быть заложено.
- Тем, кто выбирает предмет залога и проверяет ограничения на его передачу.
Залог имущества — один из распространённых способов обеспечить исполнение обязательств. Его используют при выдаче кредитов, заключении договоров займа, купли-продажи, подряда и других сделок. Смысл залога заключается в том, что кредитор получает дополнительную гарантию возврата долга или исполнения другого обязательства.
Если должник не выполнит свои обязательства, кредитор сможет получить причитающиеся ему средства за счёт заложенного имущества. При этом залогодержатель, как правило, имеет преимущество перед другими кредиторами.
Однако передать в залог можно не любое имущество. Кроме того, закон предусматривает разные виды залога, особенности его оформления и ограничения на распоряжение заложенными активами.
Что такое залог и как он работает
Залог — это способ обеспечения обязательства, при котором кредитор получает право удовлетворить свои требования за счёт определённого имущества, если должник нарушит условия основного обязательства.
Согласно пункту 1 статьи 334 Гражданского кодекса РФ, залогодержатель вправе получить удовлетворение из стоимости заложенного имущества преимущественно перед другими кредиторами залогодателя, за исключением случаев, установленных законом.
Например, организация получила заем и передала в залог принадлежащее ей оборудование. Если заем не будет возвращён, кредитор сможет обратить взыскание на оборудование, реализовать его и направить полученные средства на погашение задолженности.
Обращение взыскания на предмет залога возможно как через суд, так и во внесудебном порядке, если для этого имеются законные основания.
В отдельных случаях залогодержатель может не продавать имущество, а оставить его за собой. Такая возможность должна быть предусмотрена законом. Например, пункт 5 статьи 350.2 ГК РФ допускает соответствующий вариант при признании повторных торгов по продаже движимого имущества несостоявшимися. Для заложенной недвижимости возможность оставить имущество за собой предусмотрена статьёй 59.1 Закона об ипотеке.
Чем залог отличается от основного обязательства
Залог обычно существует не самостоятельно, а в качестве обеспечения другого обязательства.
Например, при оформлении кредита основным обязательством является возврат денежных средств, а залог недвижимости или автомобиля служит дополнительной гарантией его исполнения.
Юристы называют такое обязательство акцессорным, то есть зависимым от основного.
По общему правилу, если основное обязательство не возникло, не возникает и обеспечивающий его залог. Когда обеспеченное обязательство прекращается, прекращается и залог. Это следует из пункта 4 статьи 329, статьи 341 и подпункта 1 пункта 1 статьи 352 ГК РФ.
Однако залог обладает и особыми свойствами, которые необходимо учитывать при совершении сделок.
Какие права получает залогодержатель
Залог предоставляет кредитору несколько важных преимуществ. Они связаны с очередностью получения денежных средств, сохранением обременения при продаже имущества и возможностью распространения залога на имущество, заменившее первоначальный предмет обеспечения.
Преимущество перед другими кредиторами
Одно из главных свойств залога — залоговый приоритет.
Это означает, что при продаже заложенного имущества требования залогодержателя обычно удовлетворяются раньше требований других кредиторов должника.
Такой порядок установлен пунктом 1 статьи 334 ГК РФ и частью 4 статьи 78 Закона об исполнительном производстве.
Но преимущество залогодержателя не является абсолютным.
Например, при ликвидации юридического лица требования кредиторов первой и второй очереди, возникшие до заключения договора залога, могут удовлетворяться за счёт стоимости заложенного имущества раньше требований залогодержателя. Соответствующее исключение закреплено пунктом 2 статьи 64 ГК РФ.
Сохраняется ли залог при продаже имущества
По общему правилу залог следует за имуществом.
Если заложенная вещь переходит к другому собственнику, обременение сохраняется, а приобретатель становится новым залогодателем. Это предусмотрено пунктом 1 статьи 353 ГК РФ.
Таким образом, сама по себе продажа заложенного имущества не всегда освобождает его от обязательств перед кредитором.
Однако закон защищает добросовестных приобретателей.
Согласно подпункту 2 пункта 1 статьи 352 ГК РФ, залог прекращается, если покупатель приобрёл имущество за плату и при этом не знал и не должен был знать о существовании залога.
Особый порядок предусмотрен для товаров в обороте. Проданные залогодателем товары выбывают из состава заложенного имущества, а вновь приобретённые товары, соответствующие условиям залога, включаются в него. Это следует из статьи 357 ГК РФ.
Что происходит с залогом при изменении или утрате имущества
Иногда предмет залога изменяется, уничтожается либо заменяется другим имуществом. В подобных ситуациях залог не всегда прекращается.
В юридической практике это свойство называют эластичностью залога.
Например, если заложенный объект незавершённого строительства был достроен, залог может сохраняться в отношении созданного объекта. Аналогичный принцип действует при объединении или разделе земельных участков и других преобразованиях имущества.
В соответствии с подпунктом 1 пункта 2 статьи 345 ГК РФ имущество, возникшее в результате переработки или иного изменения предмета залога, по общему правилу также считается находящимся в залоге.
Такой подход подтверждён пунктом 23 Постановления Пленума Верховного Суда РФ от 27.06.2023 № 23. При этом отсутствие кадастрового учёта вновь образованных объектов или регистрации права собственности на них само по себе не означает прекращения залога, что отражено в Обзоре судебной практики, утверждённом Президиумом Верховного Суда РФ 21.12.2022.
Если заложенное имущество утрачено вследствие страхового случая, залогодержатель при определённых условиях вправе получить удовлетворение за счёт страхового возмещения. Например, это возможно при хищении застрахованного автомобиля, находившегося в залоге.
Пункт 2 статьи 334 ГК РФ предусматривает такое право при условии, что залогодержатель не отвечает за наступление страхового случая. Залоговый приоритет может распространяться также на проценты, начисленные на страховое возмещение.
При изъятии заложенного имущества для государственных или муниципальных нужд залог может распространяться на положенное собственнику возмещение либо на имущество, предоставленное взамен изъятого.
Какими законами регулируется залог имущества
Основные положения о залоге закреплены в статьях 334–356 Гражданского кодекса РФ.
Правила, регулирующие отдельные виды залога, содержатся в статьях 357–358.18 ГК РФ. Они устанавливают особенности залога товаров в обороте, имущественных прав, ценных бумаг и других объектов.
При этом специальные правила имеют преимущество перед общими положениями, что предусмотрено пунктом 4 статьи 334 ГК РФ.
Для отдельных категорий имущества действуют дополнительные законы. Например, залог недвижимости регулируется Законом об ипотеке, залог долей в уставном капитале ООО — в том числе Законом об обществах с ограниченной ответственностью, а залог имущества в ломбардах — законодательством о ломбардах.
Поэтому при оформлении залога необходимо учитывать не только общие положения ГК РФ, но и требования, предусмотренные для конкретного вида имущества.
Какое имущество можно передать в залог
По общему правилу предметом залога могут быть вещи и имущественные права, на которые допускается обращение взыскания.
Пункты 1 и 2 статьи 336 ГК РФ разрешают передавать в залог не только имущество, уже принадлежащее залогодателю, но и имущество, которое он приобретёт в будущем.
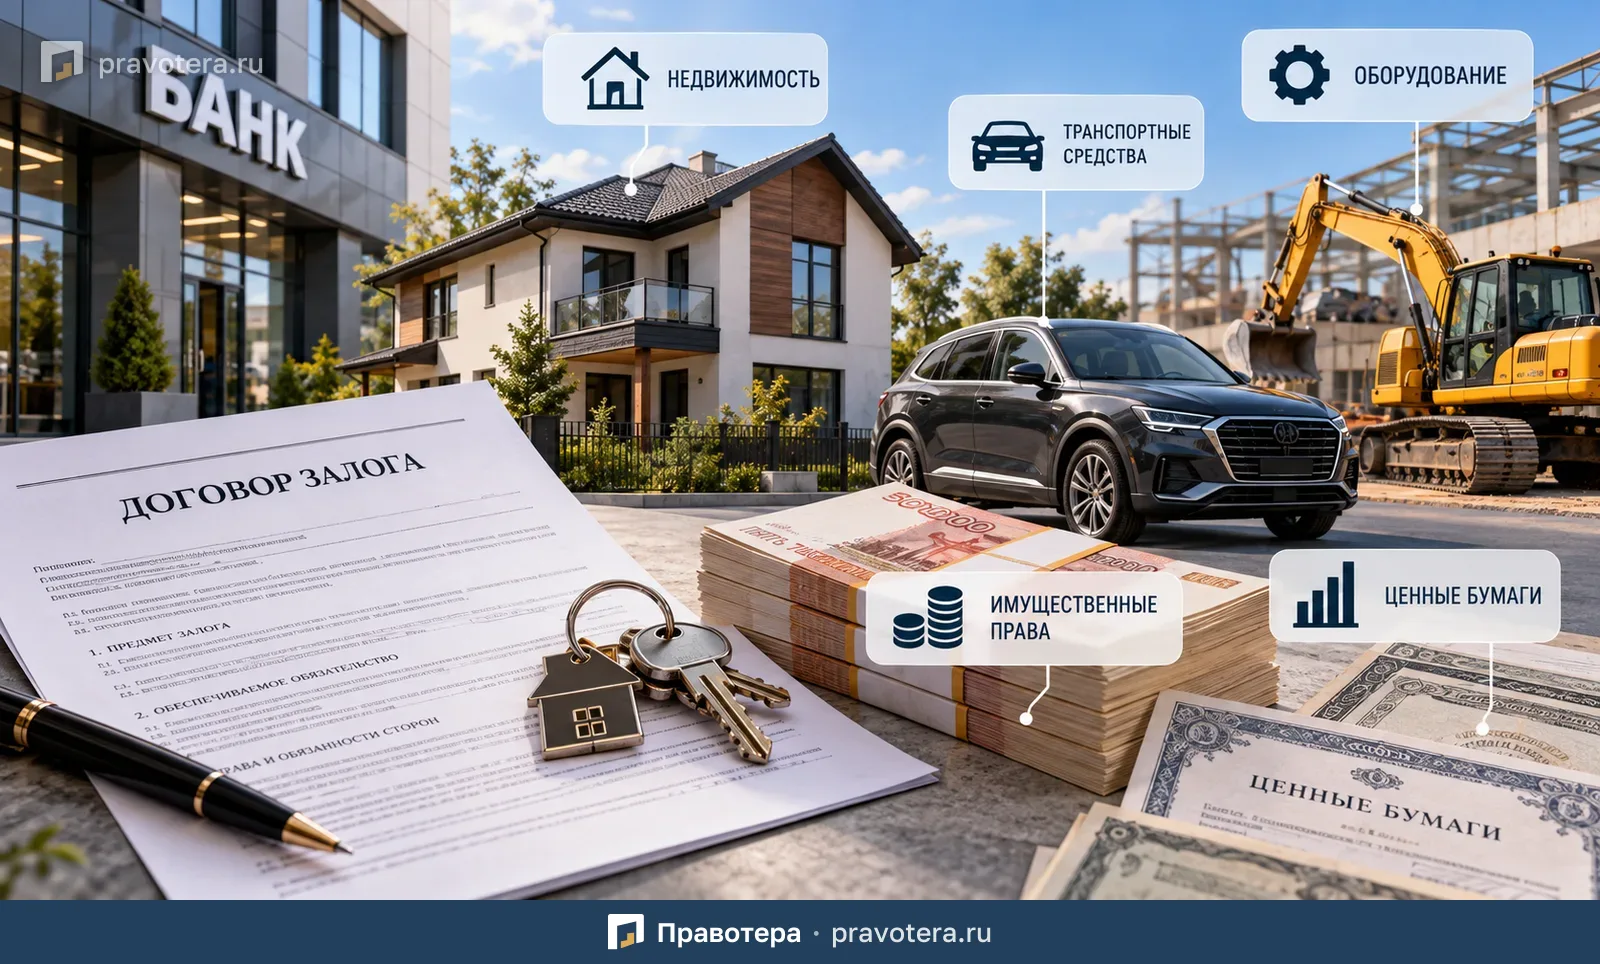
В частности, предметом залога могут выступать недвижимость, транспортные средства, оборудование, товары, ценные бумаги и различные имущественные права.
Залог недвижимости
Недвижимое имущество относится к наиболее распространённым предметам залога.
В залог могут передаваться здания, помещения, земельные участки и другие объекты недвижимости, если соблюдены требования законодательства.
Залог недвижимости называется ипотекой. Сведения о таком обременении подлежат государственной регистрации в Едином государственном реестре недвижимости (ЕГРН).
Залог автомобилей, оборудования и других движимых вещей
Предметом залога могут выступать транспортные средства, производственное оборудование, техника, товары и иное движимое имущество.
Отдельные особенности предусмотрены для товаров в обороте.
Например, предприятие может заложить товарные запасы, которые постоянно продаются и пополняются. При этом состав заложенного имущества меняется, но его общая стоимость не должна становиться ниже установленной договором залога. Такой порядок предусмотрен статьёй 357 ГК РФ.
Ещё один распространённый пример — залог вещей в ломбарде. В этом случае гражданин передаёт имущество, например ювелирное изделие, в обеспечение краткосрочного займа. Соответствующие отношения регулируются статьёй 358 ГК РФ.
Залог имущественных прав
В залог можно передавать не только материальные вещи, но и определённые права.
Например, предметом залога могут быть права требования по договору, исключительные права, корпоративные права и права из бездокументарных ценных бумаг.
Таким образом, обеспечение обязательства возможно даже в тех случаях, когда залогодатель передаёт кредитору не конкретную вещь, а принадлежащее ему имущественное право.
Какое имущество нельзя передать в залог
Закон предусматривает ограничения на предмет залога.
В соответствии с пунктом 1 статьи 336 ГК РФ нельзя закладывать имущество, на которое запрещено обращать взыскание.
Также не допускается залог прав, уступка которых запрещена законом. В частности, это относится к требованиям, неразрывно связанным с личностью кредитора, например требованиям о выплате алиментов или возмещении вреда жизни и здоровью.
Не может быть предметом залога имущество, распоряжение которым запрещено законом.
Например, статья 267 ГК РФ ограничивает распоряжение земельными участками, находящимися в пожизненном наследуемом владении.
Ограничения существуют и в отношении корпоративных прав. Пункт 1 статьи 358.15 ГК РФ допускает залог прав участников юридических лиц в предусмотренных законом случаях применительно к акционерным обществам и обществам с ограниченной ответственностью.
Для некоторых видов имущества залог возможен только после выполнения специальных требований.
Например, муниципальное унитарное предприятие должно получить согласие собственника имущества на передачу принадлежащей предприятию недвижимости в залог. Это предусмотрено пунктом 2 статьи 18 Закона об унитарных предприятиях.
Можно ли передать в залог деньги
Возможность залога денежных средств зависит от того, в какой форме они находятся.
Безналичные деньги могут использоваться в качестве обеспечения через залог прав по договору банковского счёта.
Для этого необходимо заключить соответствующий договор и открыть специальный залоговый счёт. Такое требование установлено пунктом 1 статьи 358.9 ГК РФ. При этом обычный расчётный счёт нельзя просто преобразовать в залоговый путём изменения его статуса.
Наличные деньги относятся к вещам и не исключены из гражданского оборота. Поэтому с учётом статьи 128 и пункта 1 статьи 336 ГК РФ их залог в принципе допустим.
Однако на практике залог обычных денежных купюр зачастую не имеет смысла, поскольку реализация таких денег фактически сводится к обмену одних денежных знаков на другие.
Если цель состоит в передаче кредитору определённой суммы, которая будет использована при нарушении обязательства, стороны могут предусмотреть обеспечительный платёж по статье 381.1 ГК РФ.
Иная ситуация возможна с иностранной валютой, коллекционными монетами или памятными денежными знаками, которые имеют самостоятельную стоимость как объект реализации.
Можно ли заложить арестованное имущество
По общему правилу передача арестованного имущества в залог не допускается.
Арест предполагает ограничение права распоряжения имуществом, а залог является одной из форм такого распоряжения.
Соответствующие ограничения вытекают из пункта 2 статьи 209 ГК РФ, части 4 статьи 80 Закона об исполнительном производстве, пункта 2 статьи 77 НК РФ и части 2 статьи 115 УПК РФ.
Исключения возможны при частичном аресте имущества налоговыми или таможенными органами. В таких случаях распоряжение имуществом, в том числе его передача в залог, допускается с разрешения и под контролем органа, наложившего арест.
Какие существуют виды залога
Залог можно разделить на несколько видов в зависимости от имущества, способа его передачи и оснований возникновения.
Залог по договору и залог в силу закона
Договорный залог возникает на основании соглашения между залогодателем и залогодержателем.
В соответствии с пунктом 1 статьи 339 ГК РФ договор должен содержать сведения о предмете залога, существе, размере и сроке исполнения обеспеченного обязательства.
При необходимости стороны могут согласовать дополнительные условия, в том числе возможность внесудебного обращения взыскания.
Как правило, права залогодержателя возникают с момента заключения договора. Если залог подлежит государственной регистрации, соответствующее право возникает после регистрации.
Залог в силу закона возникает непосредственно при наступлении предусмотренных законодательством обстоятельств.
Например, пункт 1 статьи 64.1 Закона об ипотеке предусматривает возникновение ипотеки земельного участка, приобретённого с использованием кредитных средств, при соблюдении установленных законом условий.
Для возникновения такого залога отдельный договор залога не требуется. Однако стороны вправе заключить соглашение, регулирующее их отношения, что допускается пунктом 3 статьи 334.1 ГК РФ.
Что такое заклад
Заклад — это разновидность залога, при которой имущество передаётся во владение залогодержателя или указанного им лица.
По общему правилу, предусмотренному пунктом 1 статьи 338 ГК РФ, заложенное имущество остаётся у залогодателя. Заклад представляет собой исключение из этого правила.
Если вещь передана залогодержателю, именно он, как правило, отвечает за её сохранность в соответствии с пунктом 2 статьи 344 ГК РФ.
Что такое твёрдый залог
При твёрдом залоге имущество продолжает находиться у залогодателя, однако на него наносятся специальные обозначения, свидетельствующие о наличии залога.
Например, это могут быть пломбы или другие знаки, позволяющие третьим лицам определить, что имущество обременено.
Такая возможность предусмотрена пунктом 2 статьи 338 ГК РФ.
В некоторых случаях сведения о залоге дополнительно вносятся в государственные или специальные реестры.
Так, ипотека регистрируется в ЕГРН, залог доли в уставном капитале ООО — в ЕГРЮЛ, а сведения о залоге движимого имущества могут быть внесены через нотариуса в реестр уведомлений о залоге движимого имущества.
Что такое тотальный залог
Тотальным залогом называют обеспечение обязательства всем имуществом залогодателя, определённой его частью либо имуществом конкретного вида.
Например, предприниматель может предусмотреть залог всего принадлежащего ему производственного оборудования.
При этом термин «тотальный залог» непосредственно в законодательстве не закреплён.
Возможность такого залога предусмотрена пунктом 2 статьи 339 ГК РФ только для залогодателей, осуществляющих предпринимательскую деятельность.
Однако использование тотального залога может создавать сложности, если конкретные активы требуют индивидуального описания и специальной регистрации обременения.
Например, для государственной регистрации ипотеки необходимо представить документы с описанием недвижимого имущества. Поэтому оформление залога всей совокупности активов без их индивидуализации может оказаться недостаточным для регистрации обременения отдельных объектов.
Какие обязательства можно обеспечить залогом
Залог применяется не только для обеспечения банковских кредитов или денежных займов.
Гражданский кодекс РФ не содержит закрытого перечня обязательств, которые допускается обеспечивать залогом.
На основании принципа свободы договора, закреплённого в пункте 4 статьи 421 ГК РФ, стороны могут самостоятельно определить характер обеспечиваемого обязательства.
Пункт 28 Постановления Пленума Верховного Суда РФ от 27.06.2023 № 23 подтверждает, что залог может обеспечивать как денежные, так и неденежные обязательства.
Обеспечение денежных обязательств
Наиболее распространённый вариант — залог в обеспечение возврата займа, погашения кредита или оплаты по договору.
При этом залогом могут обеспечиваться не только действующие или просроченные обязательства, но и обязательства, которые возникнут в будущем.
Например, стороны вправе заключить договор залога до оформления основного договора займа.
Возможность обеспечения будущих требований подтверждена пунктом 31 Постановления Пленума Верховного Суда РФ от 27.06.2023 № 23.
Обеспечение неденежных обязательств
Залог также может применяться для обеспечения обязанности передать товар, выполнить работы, оказать услуги или воздержаться от определённых действий.
Например, если исполнитель не выполнит предусмотренные договором работы, у заказчика при наличии соответствующих оснований может возникнуть денежное требование о возмещении убытков, возврате аванса или уплате неустойки.
Такое требование может быть удовлетворено за счёт стоимости заложенного имущества.
Кроме договорных обязательств, залог может обеспечивать требования, возникающие из причинения вреда, неосновательного обогащения или последствий недействительности сделки.
В каком размере залог обеспечивает задолженность
Важно понимать, что залог не всегда обеспечивает исключительно основную сумму долга.
По общему правилу, установленному статьёй 337 ГК РФ, залог обеспечивает требование в том объёме, который оно имеет на момент удовлетворения.
Это означает, что за счёт предмета залога могут погашаться:
- основной долг;
- начисленные проценты;
- неустойка;
- убытки, вызванные просрочкой исполнения обязательства;
- расходы на содержание заложенного имущества;
- расходы, связанные с обращением взыскания и реализацией предмета залога.
При этом закон или договор могут предусматривать другой объём обеспечения.
Например, стороны вправе установить максимальную сумму требований, обеспеченных залогом. В таком случае задолженность сверх согласованного предела не будет обеспечиваться предметом залога на преимущественных условиях.
Такая возможность подтверждена пунктом 30 Постановления Пленума Верховного Суда РФ от 27.06.2023 № 23.
Что происходит с залогом после расторжения основного договора
Расторжение договора, из которого возникло обеспеченное обязательство, не всегда приводит к прекращению залога.
Если после расторжения сохраняется задолженность либо возникают обязанности по возврату полученного имущества или денежных средств, залог продолжает обеспечивать соответствующие требования.
Например, после расторжения кредитного договора могут сохраняться обязанности по возврату основной суммы задолженности и уплате процентов.
Аналогичный подход действует при признании основного договора недействительным: залог может обеспечивать обязанность вернуть имущество, полученное по недействительной сделке.
Такие разъяснения содержатся в пункте 38 Постановления Пленума Верховного Суда РФ от 27.06.2023 № 23.
Что важно учитывать перед оформлением залога
Перед заключением договора залога необходимо определить, какое обязательство обеспечивается, кому принадлежит имущество и допускается ли его передача в залог.
Особое значение имеют условия договора: описание предмета залога, размер и срок исполнения обеспеченного обязательства, а также порядок обращения взыскания.
Если предметом залога является недвижимость или иное имущество, для которого предусмотрена специальная регистрация обременения, необходимо соблюсти соответствующую процедуру.
Для залогодателя важно понимать, что при нарушении обязательства он рискует лишиться заложенного имущества. Для залогодержателя — убедиться, что выбранный предмет залога действительно может служить обеспечением и на него допускается обратить взыскание.
Залог позволяет кредитору снизить риски неисполнения обязательства, а должнику — предоставить дополнительное обеспечение по сделке. Однако его правовые последствия зависят от вида имущества, содержания договора и соблюдения установленных законом требований.
Что пригодится как доказательство
- Договор залога с описанием предмета, существа, размера и срока исполнения обеспеченного обязательства.
- Документы с описанием недвижимости для государственной регистрации ипотеки.
- Согласие собственника на залог недвижимости муниципального унитарного предприятия.
Типичные ошибки
- Считать, что продажа заложенного имущества всегда прекращает залог.
- Передавать в залог имущество, на которое нельзя обратить взыскание или которым запрещено распоряжаться.
- Полагать, что расторжение основного договора всегда прекращает залог.
- Описывать имущество без необходимой индивидуализации, когда обременение нужно зарегистрировать.
- Считать преимущество залогодержателя перед другими кредиторами безусловным.
Частые вопросы
Источники
- п. 1, 2, 4 ст. 334 ГК РФ
- ст. 334–356 ГК РФ
- ст. 357–358.18 ГК РФ
- п. 5 ст. 350.2 ГК РФ
- ст. 59.1 Закона об ипотеке
- п. 4 ст. 329 ГК РФ
- ст. 341 ГК РФ
- подп. 1, 2 п. 1 ст. 352 ГК РФ
- ч. 4 ст. 78 Закона об исполнительном производстве
- п. 2 ст. 64 ГК РФ
- п. 1 ст. 353 ГК РФ
- ст. 357 ГК РФ
Статья помогла?
Что можно сделать дальше
- Разобрать свои обстоятельства: разбор ситуации
- Задать вопрос по теме: вопросы и ответы
Правотера в Дзене
Короткие разборы житейских ситуаций — подпишитесь, чтобы не пропустить новые.